もうすぐ30代を迎えるのに、アプリを開き銀行口座の残高を見るたびこれでいいのかなと胸が苦しくなると感じる方も多いはずです。
実は、20代後半の単身世帯で金融資産を持たない人は決して珍しくありません。とはいえ、このままの状態を放置してしまうと、将来のライフイベントに対応できなくなってしまうでしょう。
今のうちから28歳で貯金ゼロの状態から立て直し、投資を視野に入れた行動を起こすことが大切です。
計画を立てることで、誰でもお金の不安から抜け出すことができるでしょう。この記事では、以下のような内容を具体的にお伝えしていきます。
- 2年で300万円を貯めるための具体的なステップ
- 無駄な出費を削り、無理なく貯金を続けるためのコツ
- 貯蓄と並行して新NISA(2024年から始まった非課税投資制度)などの投資を始めるタイミング
この項目を見ると、やるべきことの全体像がスッと頭に入ってきますよね。今の状況から抜け出して、経済的な余裕を手に入れるためのヒントをまとめています。
知るぽると(J-FLEC)の家計の金融行動に関する世論調査でも、20代単身世帯の金融資産非保有率は3割を超えていることが報告されています。
なお、金融商品の選択や具体的な投資判断は個人差が大きいので、最終的な判断はあなた自身の状況に合わせて行ってくださいね。
私が家計の相談にのってきた中で多いのが、28歳で通帳を見たら残高が100万に届かず固まった、来月から本気出すを何度も繰り返してきたという声なんですよ。
そういう相談に乗ることも多かった私の経験も踏まえて今日から始められる具体的なプランを解説するので、一緒に見ていきましょう。
28歳・貯金ゼロ──このままじゃまずい、その焦りこそ家計を変える出発点
周りの人が着実に資産を増やしているのを見て、ひどく落ち込んでしまうことはありませんか?
自分は何をやっているんだろうと、給与明細を見るたびに自己嫌悪が顔を出すこともあるでしょう。
毎月お給料をもらっているはずなのに、なぜか手元にお金が残らないんですよね。仕事のストレスを発散するためについ買い物をしてしまい、後悔してしまうこともあるでしょう。
そんなあなたにこそ、ここで28歳の貯金ゼロから立て直しと投資へ向けた一歩を踏み出してほしいんです。
20代後半という年齢は、キャリアも安定し始めて自己投資の成果が出やすい絶好のタイミングなんですよ。国税庁の調査でも、20代後半は転職や昇給によって年収が伸びやすい時期と指摘されることが多くあります。
正しい知識を身につけて行動を変えれば、今のピンチは必ずチャンスへと変えていけます。
まずはご自身の現状を客観的に見つめ直すことが、お金の流れを整える土台になりますよ。
給料は入るのに手元に残らない──固定費の重さと将来への備えゼロがもたらす本当の危機
一人暮らしの場合、家賃や光熱費などの固定費が重くのしかかり、自由に使えるお金は限られてしまいますよね。
日々のストレスから外食や趣味に散財してしまい、気づけば将来への備えが全くできていないという状況に陥りがちです。
実際に、20代単身世帯の金融資産非保有率は3割を超えるという調査もあり、同じ悩みを抱える人は同世代に意外と多いと分かります。
しかし、この状態が続くと、病気や失業といった万が一のトラブルに対応するのは難しいでしょう。結婚や住宅購入など、まとまったお金が必要になるイベントもすぐ目の前に迫っています。
家計調査でも住居費・通信費・交際費の割合は決して小さくありません。今のうちにお金の使い方の癖を見直し、生活コストを最適化しておきたいところですね。
私の友人の場合だと、当時の家賃が手取りの3分の1を超えていて、さらに使っていないジムの会費とサブスクが毎月7,000円ほど引かれていたんです。一つひとつは小さく見えても、年間に直すと10万円近くが気づかないうちに消えていたと気づいたとき、固定費の見直しがどれだけインパクトを持つかを身をもって実感したと話してくれました。
28歳からでも全然遅くない──2年で300万円が現実的な目標になる3つの理由
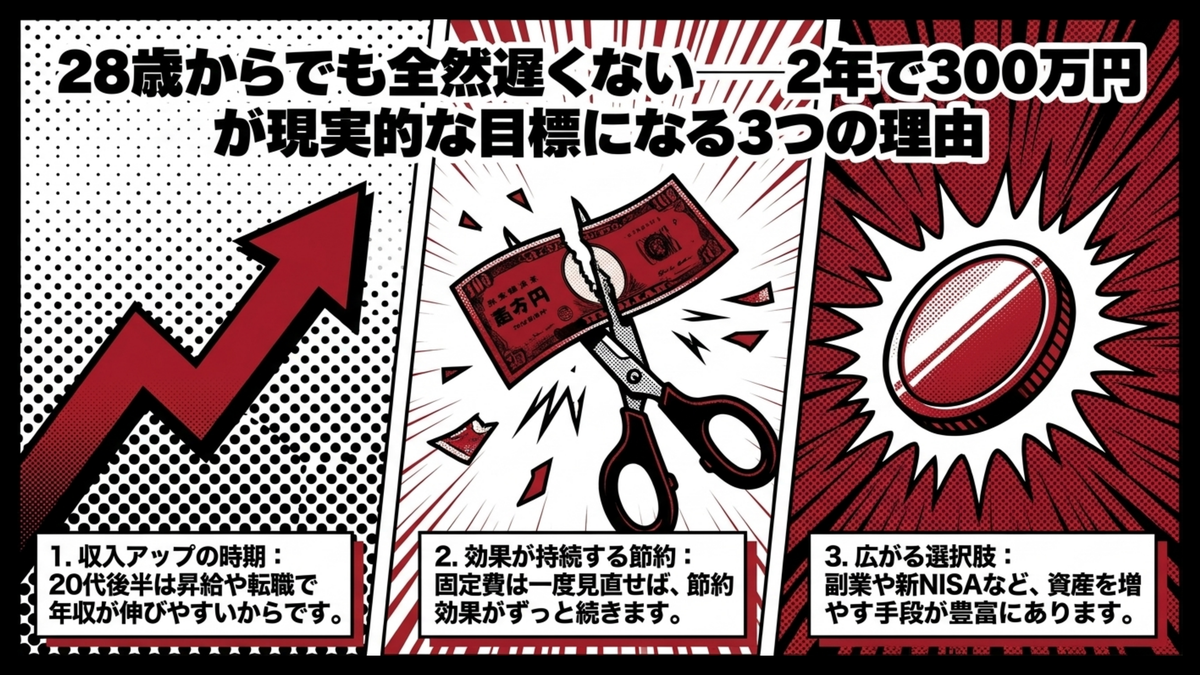
28歳は今後のキャリアアップや収入増が見込めるため、資産形成には有利な時期だといえます。
家計の流れを整えて無駄を省くことで、2年で300万円という目標は決して夢物語ではありません。月々の目標積立額を約12.5万円に設定し、徹底的なコスト見直しを行えば、月7万円以上の余剰資金を生み出すことも可能でしょう。
足りない分は副業やキャリアアップによる収入増でカバーできます。しかし収入や家族構成によって最適な計画は異なるので、あくまで一つのモデルケースとして捉えてくださいね。
大切なのは、目標額の大きさに圧倒されず、毎月の具体的な行動計画に落とし込んでいくことです。
2年で300万円が現実的になる理由を、簡単に整理しておきましょう。
- 20代後半は昇給・転職で収入が伸びやすい時期にあたるから
- 固定費を一度見直すと、節約効果がずっと続くから
- 副業や新NISAなど、選択肢の幅が以前より大きく広がっているから
20代後半は攻めるための条件が揃った時期だと分かりますよね。続いて、その条件を活かして具体的に何から手をつけるべきか、家計立て直しの3ステップを順に見ていきましょう。
正しい順番でステップを踏めば、2年後には見違えるような経済的ゆとりが手に入りますよ。
知らないと損する、貯金ゼロから抜け出す家計立て直し3ステップ
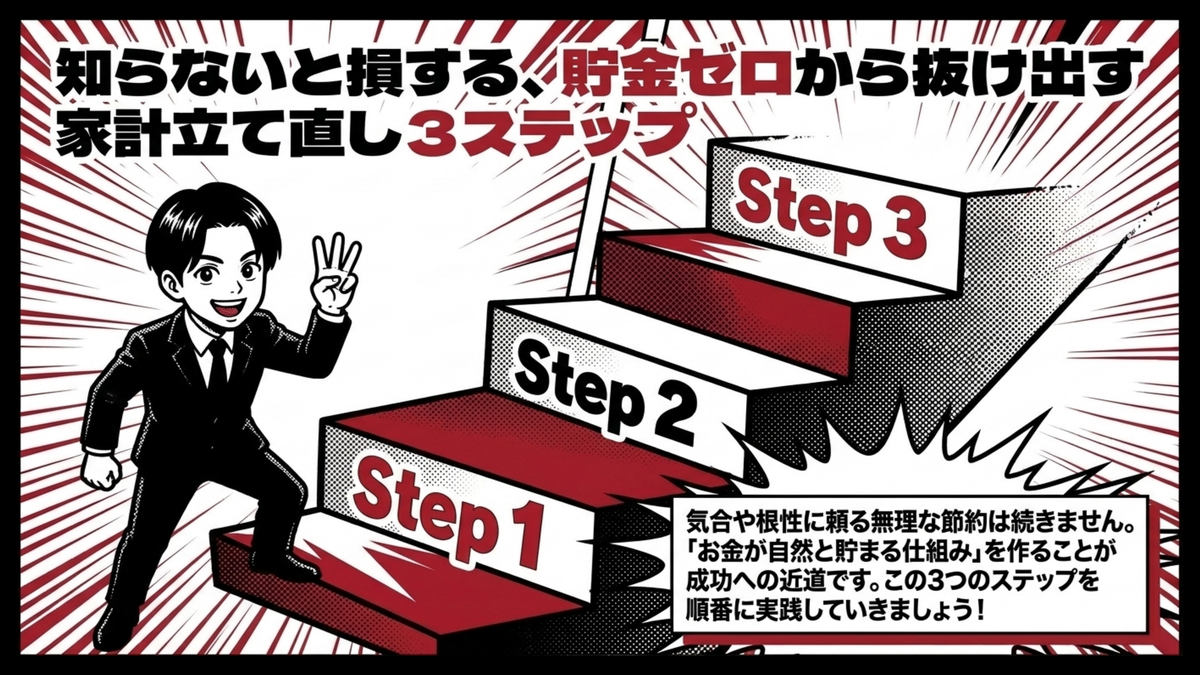
いざ貯金を始めようと思っても、何から手をつければいいのか分からず途方に暮れてしまうことがありますよね。
いきなり無理な節約をしてしまうと、ストレスが溜まって長続きしないことが多いものです。成功への近道は、気合や根性に頼るのではなく、お金が自然と貯まる仕組みを作ることなんですよ。
ここで紹介する3つのステップを順番に実践するだけで、お金の流れは劇的に改善されるでしょう。
まずは今の生活費の無駄を徹底的に見直し、強制的に貯蓄できる環境を整えていくことが大切です。そして、ある程度の資金が貯まった段階で、効率よく資産を増やすための次のフェーズへと移行していきましょう。
- ステップ1:無駄な固定費を極限まで削る
- ステップ2:自動で強制的に先取り貯蓄する
- ステップ3:新NISAで並行して少額投資を始める
このように全体像を把握してから進めると、スムーズに行動へ移すことができます。
特に最初の固定費削減は、一度動けば翌月から効果が出始める即効性のあるステップなので、ここから着手するのが王道なんですよ。貯めるだけでなく収入を上げる視点も大切です。28歳で年収600万円に届く職種マップ─業界・職種別の到達ルートと年収内訳で年収アップの道筋も確認しておきましょう。
最初のステップでは、固定費を削るときの具体的なやり方を紹介します。
ステップ1:使ってないサブスクと高い通信費を一掃──固定費を極限まで削るリストアップ術
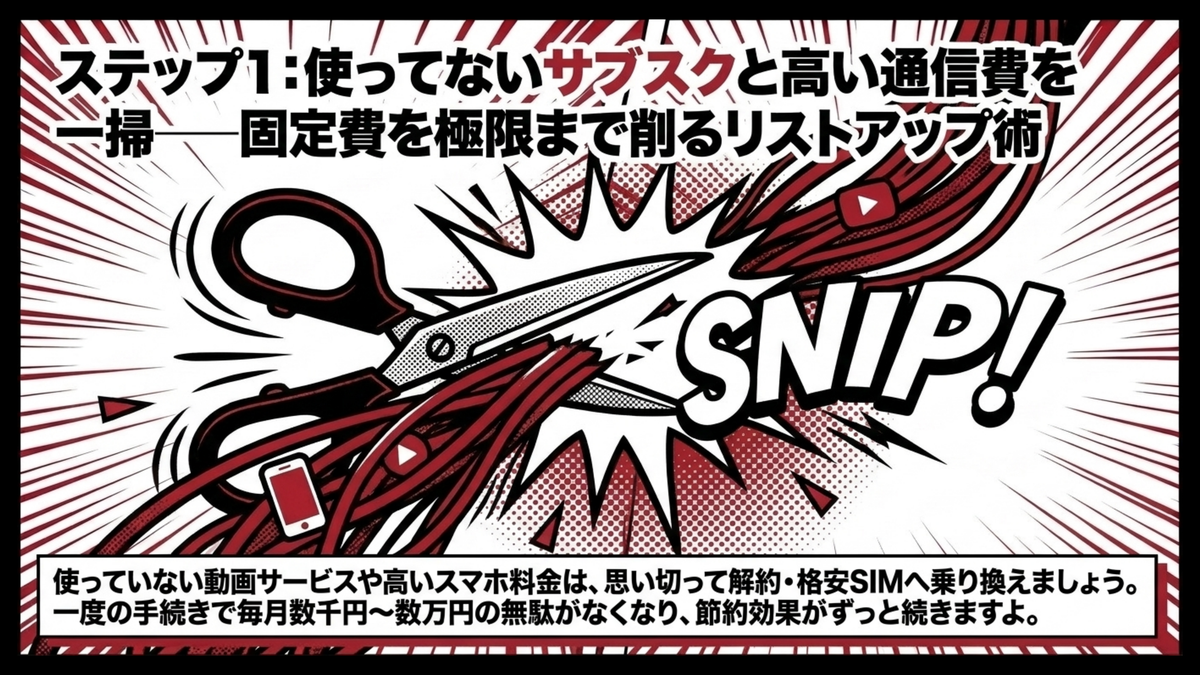
お金を効率よく貯めるための第一歩は、毎月の決まった支出を減らすことから始まります。
使っていないのに毎月引き落とされている動画配信サービスや、通っていないジムの会費などは、意外と多くの方が見落としがちなんですよね。こうした少額のサブスクリプション(月額課金サービス)も、1年間積み重なると数万円という無駄な出費になってしまうんですよ。
クレジットカードの明細を確認し、必要なものだけを残して思い切って解約してみましょう。
さらに、家賃やスマホ料金といった大きな固定費の見直しも効果的です。格安SIMへの乗り換えで通信費を圧縮できるケースも、ここ数年でかなり一般的になりました。
大手キャリアから格安SIMに乗り換えるだけで、毎月数千円単位の節約が簡単に実現できるでしょう。
優先して見直したい固定費は、次の通りです。
- 動画・音楽配信などの月額サブスクリプション
- スマートフォン料金(格安SIMへの乗り換え)
- 家賃(更新時の家賃交渉や引っ越し検討)
- 保険料(不要な特約・重複契約の見直し)
この項目を見ながら、まずは使っていないのに毎月払っているものがないかを確認してみてくださいね。固定費の削減は一度手続きをしてしまえば効果がずっと続くので、優先して取り組む価値があります。
ステップ2:意志に頼らずお金が貯まる──強制先取りで給与を別口座に逃がす設定
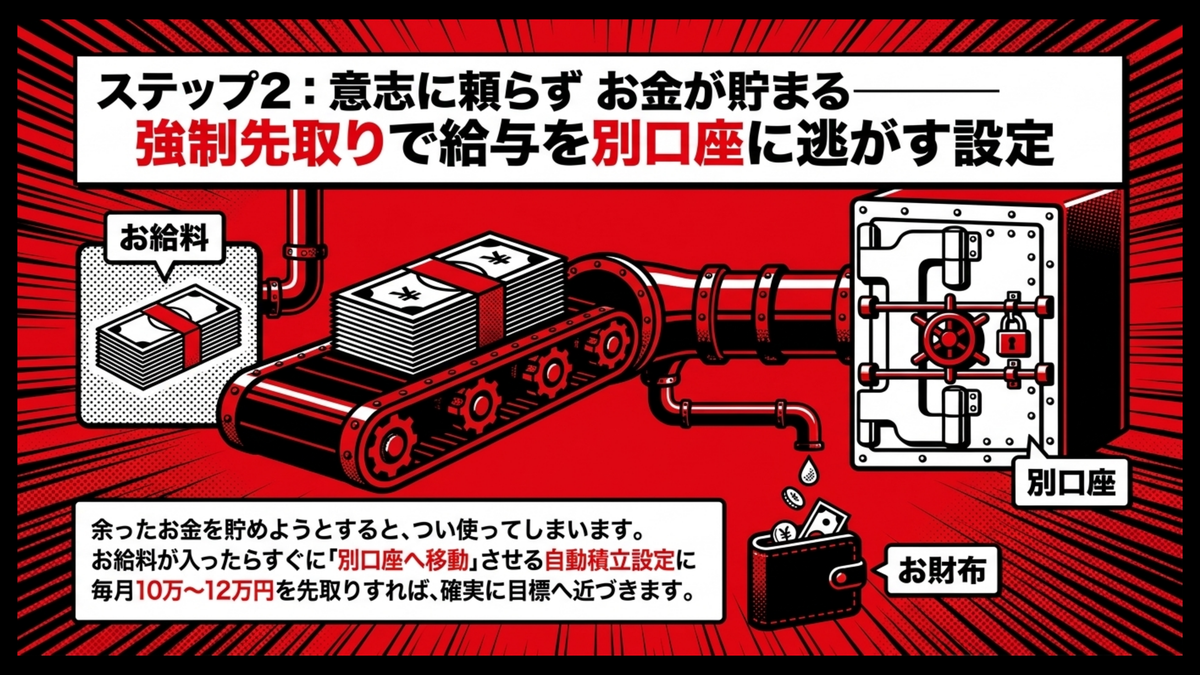
無駄な支出を減らすことができたら、次は確実にお金を貯めるための仕組みづくりに入りましょう。
余ったお金を貯めようという考え方では、つい使ってしまってなかなか手元に残らないものですよね。
お給料が入ったらすぐに、別の口座へお金を移動させる強制先取りの手法が最も確実なんですよ。
一般的に、人は目の前にあるお金を消費する傾向が強く、自動化で意思決定を減らすほど貯蓄成功率が上がると言われています。2年で300万円を達成するためには、毎月12万円以上(目安12.5万円)という金額を先取りで貯蓄口座へ移す必要があります。
最初は生活が少し厳しく感じるかもしれませんが、残った金額でやりくりする習慣が自然と身についていくでしょう。銀行の自動積立サービスなどを利用すれば、毎月手間をかけることなく確実にお金が貯まっていきます。
この仕組みさえ作ってしまえば、あとは放っておいても自然に目標額へと近づいていくはずです。
私自身、給与振込のメインバンクと貯蓄用のネット銀行を完全に分けたことが、貯金が続くようになった一番の転機でした。
給料日の翌日に自動で12万円が移動する設定にしてからは、残高を見ない=使えないという状態が自然にできあがり、半年で目に見える金額が積み上がっていったんです。
ステップ3:貯金100万円を超えたら新NISAデビュー──月3万円積立で投資を並走させる
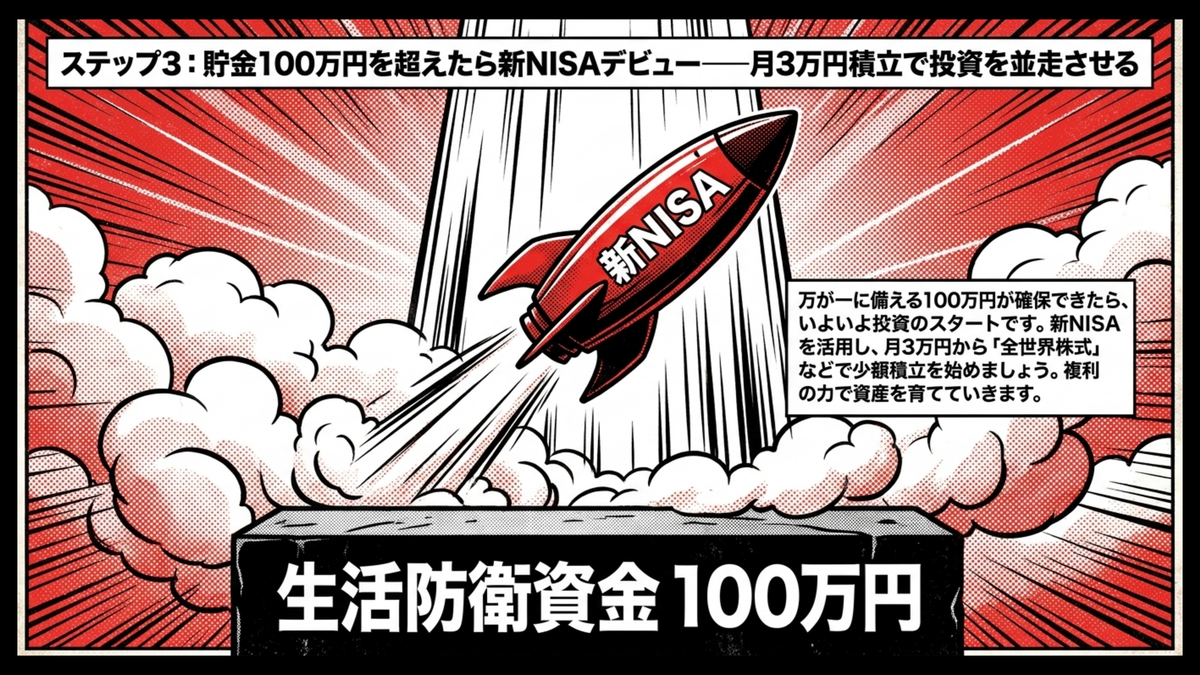
毎月の貯金が軌道に乗り、手元にお金ができてくると、少し心に余裕が生まれますよね。
病気や失業などの万が一に備える生活防衛資金として、まずは3ヶ月以上の生活費確保を目指しましょう。これが貯まったら、いよいよ長い目で資産を育てる投資を検討し始めるタイミングです。
具体的には、利益が非課税になる新NISA(2024年開始の非課税投資制度)を活用し、月3万円程度の少額から積立を始めるのがおすすめです。生活防衛資金を確保したうえで少額の積立に進むと決めたら、次は積立に使う口座をどう選ぶかを考えたいところですね。投資信託を少しずつ積み立てたい人が見ておく口座の条件では、少額から積立を始める場合に口座ごとに見比べたい点をまとめています。投資信託は値動きによって元本を下回ることもあるため、積み立てる額は防衛資金とは分けて、余ったお金の範囲で決めておきましょう。
世界中の株式に分散するインデックスファンド(市場平均に連動する投資信託)なら、初心者でも値動きのリスクを分散しやすい運用ができますよ。
低コストで分散が効く、初心者に選ばれやすいのは、
- 全世界株式(オール・カントリー)
- 先進国株式
- 米国株式(S&P500連動型)
といったシリーズです。投資には元本割れのリスクもあるので、余裕資金で長期視点に立つのが基本。コツコツ積み立てれば、長い時間をかけて資産を育てていく効果が期待できます。
新NISA口座を開ける証券会社・銀行は多数あるので、自分に合う一社を比較してみましょう。
貯金と投資のバランスを上手にとりながら、将来に向けた強固な資産形成の土台を築き上げていきましょう!
家計が整い、投資を並走できるようになったら、次は何にどう配分するかが課題になります。インデックスと高配当株の黄金比率や、新NISA・iDeCoと預金のバランスは29歳の資産形成ポートフォリオ─30代から資産を大きく増やすための先取り投資で具体例つきに確認できます。積立に慣れてきた段階で、一歩進んだ設計に移るとよいでしょう。
2年で300万円を本気で目指す人の、日常をスリム化するライフスタイル設計
目標を達成するためには、日常生活の中での小さな行動を変えていくことが欠かせません。
頭では分かっていても、これまでの習慣を急に変えるのはなかなか難しいと感じてしまいますよね。しかし、毎日のちょっとしたお金の使い方を意識するだけで、家計の状況は驚くほど改善されていくんですよ。
無理な節約をしてストレスを溜めるのではなく、自分なりのルールを作って賢くお金と付き合うことが重要です。貯めた先に住宅購入も見据える人は、28歳の住宅ローンと資金計画─今日から始める、後悔しないマイホームへの道筋で資金計画の立て方を確認しておきましょう。
ここでは、外食やコンビニなどでの何気ない出費を減らし、貯蓄のペースを加速させるためのヒントをご紹介します。ほんの少しの工夫を取り入れるだけで、あなたのライフスタイルはより洗練されたものに生まれ変わるでしょう。
毎日の生活を楽しみながら、目標に向かって確実な一歩を踏み出していきましょうね。
なんとなく外食、断れない飲み会を仕分け──回数ルールで満足度を下げずに節約
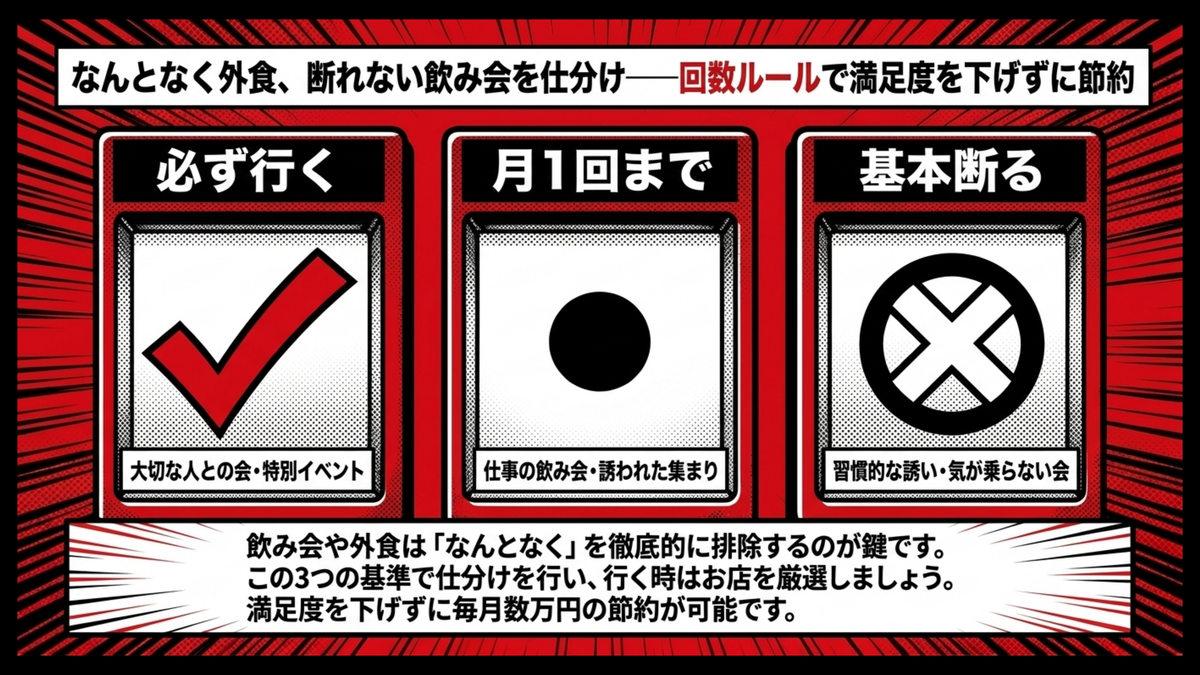
仕事終わりに疲れ切った状態だと、つい外食で済ませてしまったり、誘われるがままに飲み会に参加してしまうこともありますよね。
こうした出費は一回数千円でも、月に何度も重なると数万円の負担になります。お金を効率よく貯めるには、こうしたなんとなくの消費を徹底的に排除することが大切です。
例えば飲み会は月に1回まで、外食は週末のご褒美だけといった、自分なりの明確なルールを設けてみましょう。
自分ルールを作るときの目安として、以下のような区分が便利です。
- 必ず行く:本当に大切な人との会・年に数回のイベント
- 月1回まで:仕事関係の飲み会・誘われた集まり
- 基本断る:なんとなく続いている習慣的な誘い・気が乗らない会
この3区分で整理すれば、断る基準が自分の中ではっきりします。回数を減らす代わりに、行く時は楽しみたいお店を厳選すれば、満足度を下げずに節約できますよ。
ご褒美の頻度を絞ったほうが満足度が高まるとも言われます。浮いたお金を貯蓄に回せば、2年で300万円という目標達成のスピードもぐっと早まるでしょう。
メリハリのあるお金の使い方を身につけることが、貯金成功の鍵となります。
私の場合、月の飲み会を3〜4回から1回に絞ったことで、毎月2万円前後の支出が浮きました。最初は付き合いの悪い人だと思われそうで怖かったのですが、断る回数が増えるほど本当に大事にしたい人が見えてくる副次効果もあって、結果的に人間関係まで整理されていったのが意外な発見でしたね。
コンビニのちょこちょこ消費が年18万円消える原因──ラテマネーを可視化する習慣
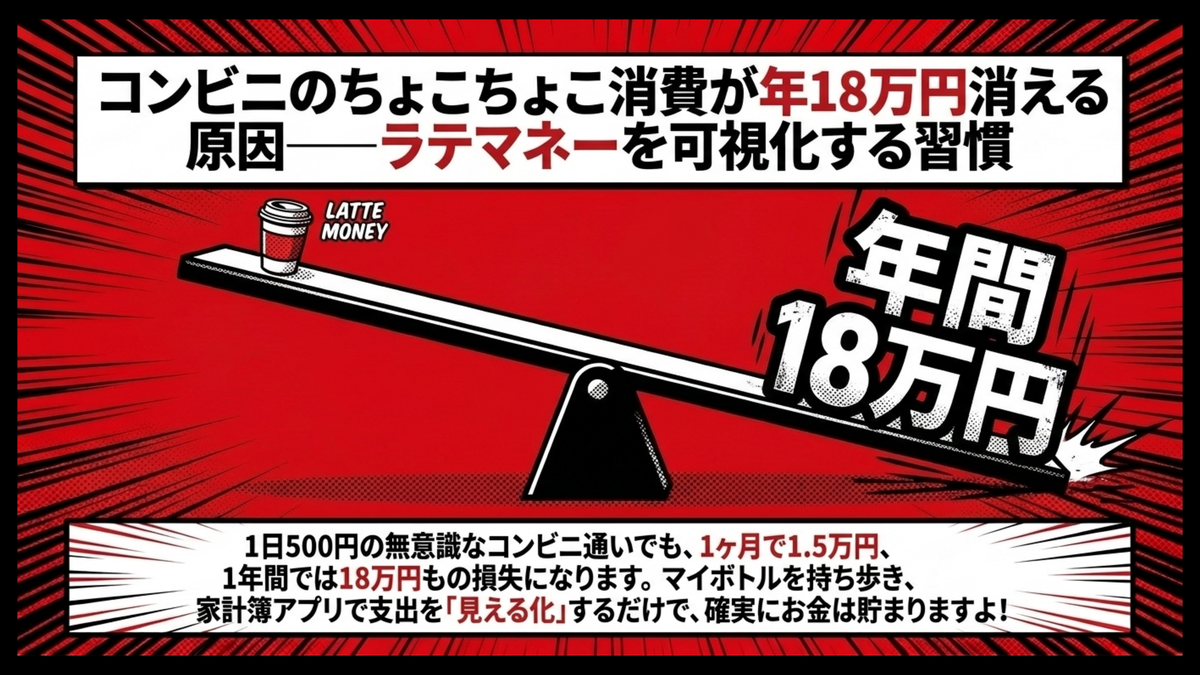
毎朝の出勤前や休憩時間に、コンビニでコーヒーやお菓子を無意識に買ってしまう習慣はありませんか。
こうした1回数百円の何気ない出費はラテマネーと呼ばれ、家計を圧迫する隠れた原因になりやすいんですよね。1日500円でも1ヶ月で1万5000円、1年間ではなんと18万円もの出費になってしまうから驚きです。
このラテマネーを防ぐためには、ご自身がいつ何にお金を使っているのかを視覚化して客観的に把握することが重要です。
支出メモをつけたり、マイボトルを持ち歩くだけで出費は大きく減らせるでしょう。
私自身、毎朝のコンビニコーヒー300円を断つのが想像以上に難しくて、最初の1週間は手が勝手にコンビニに向かいそうになるほど習慣化していたんです。マイボトルを持ち歩く形に変えてからは、月に約9,000円が浮いたのと同時に、毎朝のルーティンを自分でコントロールできているという感覚が想像以上に心地よかったのを覚えています。
こうした年間18万円規模の小さな節約の積み重ねが、2年で36万円・10年で180万円という資産の差を生み出していきます。
28歳で家計を強制リセットすることのメリットとデメリット──覚悟して始める価値
今までの生活を変えるのは大変そう…と、踏み出すことに不安を感じる方は少なくありません。
長年の習慣を急に変えようとすると、誰でも戸惑ってしまうものですよね。しかし、28歳で貯金ゼロの状態から立て直し、投資に向けた準備を始めることには、人生を変えるほどの意義があります。
もちろん、良い面ばかりではなく、一時的な我慢や苦労が伴う場面も当然出てくるでしょう!
それでも長期的な視点で見つめ直せば、今行動を起こす価値は計り知れません。ここでは、家計を強制的に見直すメリットと、覚悟すべきデメリットを整理して紹介しますね。
新しい生活スタイルへ移行するための、大切な心の準備として役立ててくださいね。
| メリット | デメリット |
|---|---|
| お金の不安が消え自己肯定感が上がる 30代以降の資産形成の基盤が完成する 無駄な支出をコントロールできる | 交際費や趣味のお金が一時的に減る 新しい習慣に慣れるまでストレスがかかる 周囲の友人と金銭感覚がズレやすい |
両方を並べて見ると、覚悟すべきポイントと得られるリターンが立体的に見えてきますよね。
家計の強制リセットに踏み切った人がよく口にするのが、最初の3ヶ月は何のために我慢しているんだろうと心が折れかけた、という声です。それでも続けられたのは、最初に紙に書き出した2年後にこうなりたい自分の姿を、つらくなるたびに読み返していたからなんですよね。
メリットとデメリットの中身は、この後の2つの見出しで詳しく取り上げます。
メリット:お金の不安が消えて自己肯定感が上がる──30代以降の資産形成の土台が一気に整う
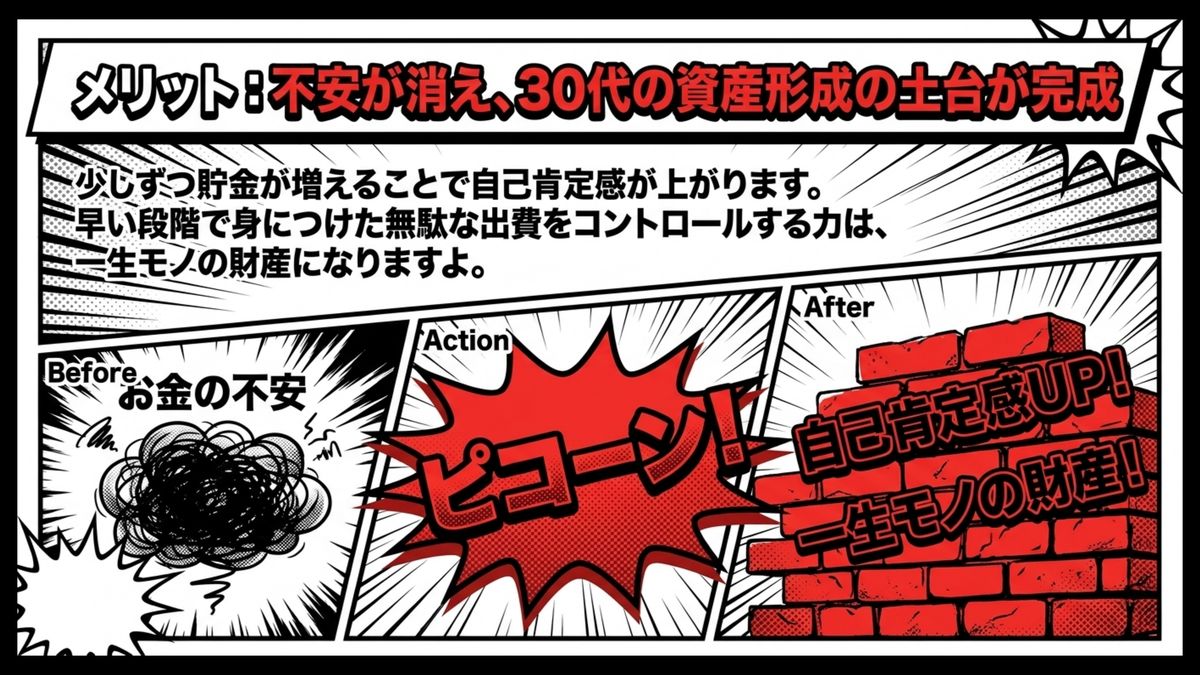
家計を改善する最大の魅力は、お金の不安が消えて精神的な余裕が生まれることです。
毎月少しずつでも確実に貯金が増えていくのを実感できると、自分にもやればできるんだという自信に繋がっていきますよね。将来のライフイベントに対する漠然とした不安も、資金の目処が立つことでスッと解消されていきます。
さらに、30代以降の資産形成の基盤が最速で完成するという点も、アドバンテージになりますよ。
早い段階で正しいお金の管理方法を身につければ、その後の人生でずっとそのスキルを活かすことができます。金融庁のNISA特設サイトでも、若いうちから家計管理と長期積立の習慣を身につけることが、将来の資産形成の大きな差につながると説明されています。
無駄な出費をコントロールする力は、一生モノの財産になると言っても過言ではないでしょう。
お金に振り回される状態から抜け出せれば、これからの選択肢も自分で選びやすくなります。
デメリット:交際費や趣味が一時的に削られる──新しい習慣に慣れるまでのストレスを覚悟する
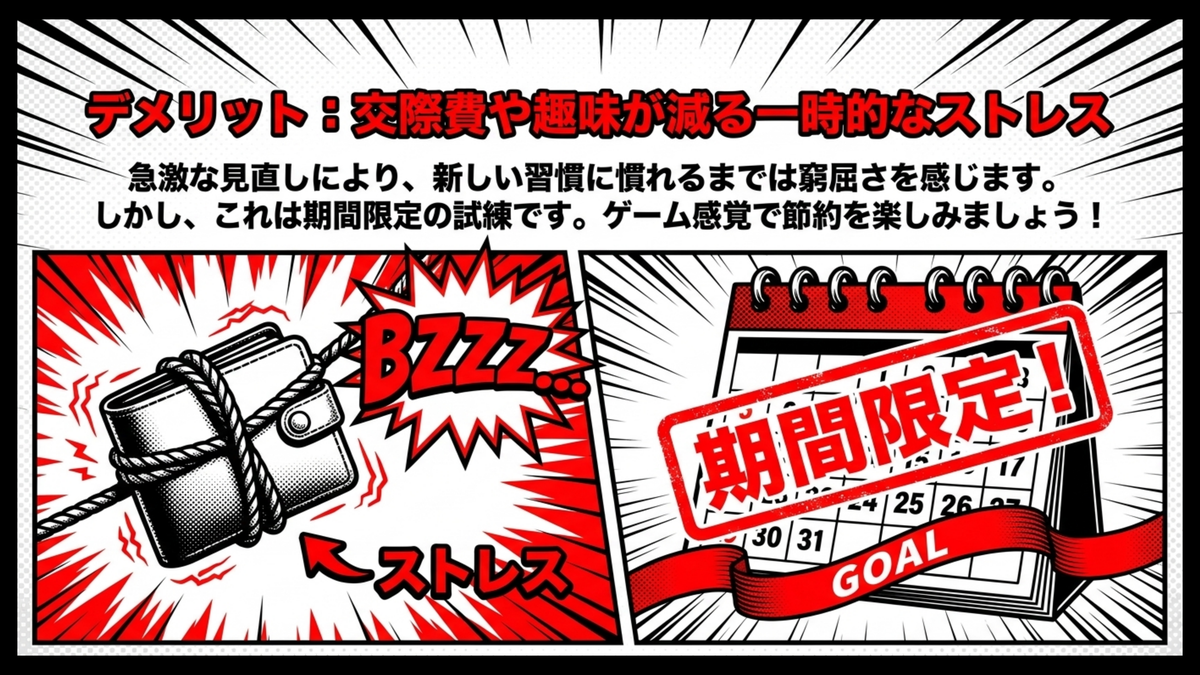
一方で、急激な家計の見直しには痛みが伴うことも事実です。
これまで自由に楽しんでいた外食や趣味への支出を制限することになるため、最初のうちは窮屈さを感じてしまうでしょう。友人からの急な誘いを断らなければならない場面も増え、心苦しい思いをすることもありますよね。
生活の切り替えに慣れるまでストレスがかかるのは、ある意味で避けては通れない道だと言えます。
しかし、この我慢の時期は決して永遠に続くわけではないので、どうか安心してくださいね。生活防衛資金が貯まれば、また少しずつ自分の楽しみにお金を使える余裕が生まれてきます。
なお、ストレスが極端に強い場合や精神的に追い詰められた感覚が続く場合は、無理せずペースを緩めることも大切です。
目標達成までの期間限定の試練だと割り切って、ゲーム感覚で節約を楽しむくらいの心の余裕を持てると良いですね。
よくある質問:28歳・貯金ゼロからの立て直しでつまずきやすいポイント
私のようなケースでも、本当に計画通りに貯金ができるの?と疑問に思う方も多いかもしれません。
個人の収入や抱えている事情によって、取るべき最善のアプローチは少しずつ異なりますよね。
ここでは、28歳の貯金ゼロからの立て直しにおいて、特によく寄せられる代表的な質問をピックアップしました!毎月の具体的な予算配分や、借金がある場合の優先順位など、多くの方がつまずきやすいポイントを解説しています。
- 月々のリアルな予算配分について
- 借金やリボ払いがある場合の優先順位
- NISAなどの投資を始めるタイミング
このあたりは多くの方が同じ場所でつまずきやすいので、一つずつ丁寧に確認していきましょう。ご自身の状況と照らし合わせながら、解決のヒントを見つけてみてくださいね。
気になる質問から読み進めても分かるように、それぞれ独立した形で答えています。
手取り25万円・一人暮らしで毎月12.5万円貯金は本当に可能?リアルな予算配分の目安
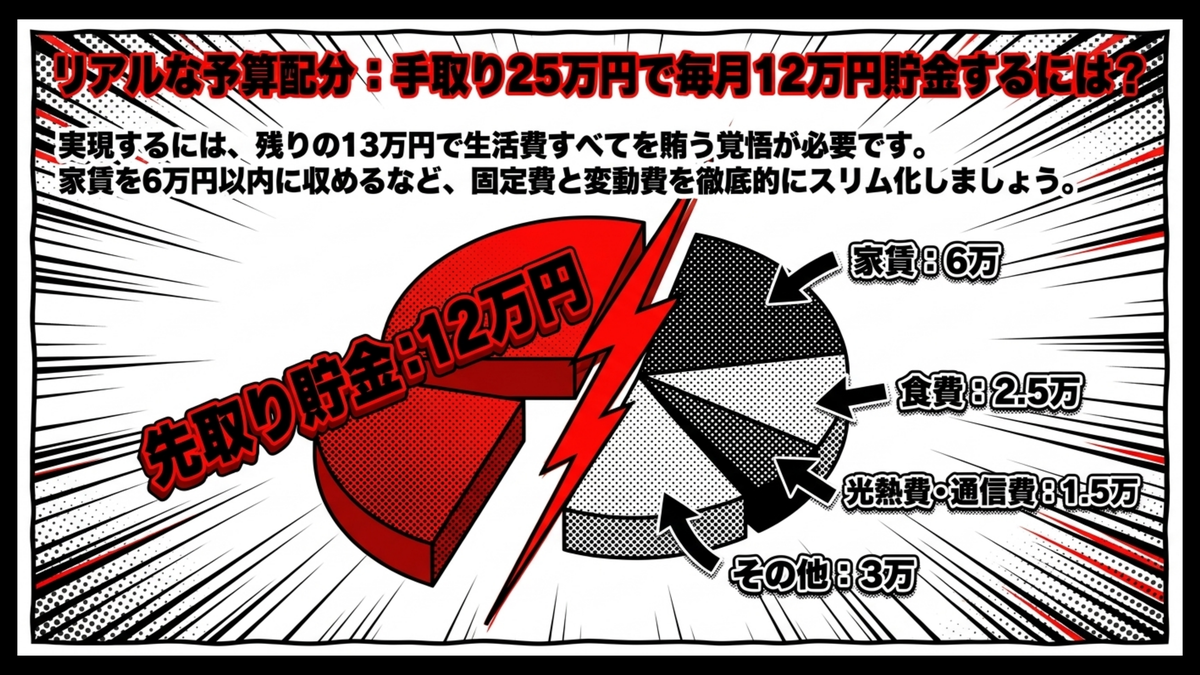
手取り25万円から12.5万円を貯蓄に回すのは、かなり難易度が高いですが不可能ではないでしょう。
実現には残りの12.5万円で生活費すべてを賄う徹底した管理が必要です。家賃を極力抑えて5.5万円以内に収めることが大前提。
そして、食費を2.5万円、光熱費や通信費を1.5万円程度に抑えるなど、固定費と変動費の徹底的なスリム化が必要となります。
| 項目 | 配分目安 |
|---|---|
| 家賃 | 5.5万円以内 |
| 食費 | 2.5万円 |
| 光熱費・通信費 | 1.5万円 |
| 日用品・交際費・予備費 | 3万円 |
| 先取り貯金 | 12万円 |
数字で並べると家賃の比率をかなり抑える必要があると気づきますよね。残り3万円で日用品や交際費をやりくりするので、無駄遣いは一切許されません。
もし一人暮らしでの達成が厳しいと感じる場合は、実家へ戻るという選択肢も有効な手段の一つとなりますよ。
最適なバランスは家族構成や住む地域で大きく異なるので、ご自身の生活環境に合わせて現実的なラインを探ることが大切です。
借金やリボ払いが残っている──貯金より返済を先にすべき?順番に迷ったときの考え方
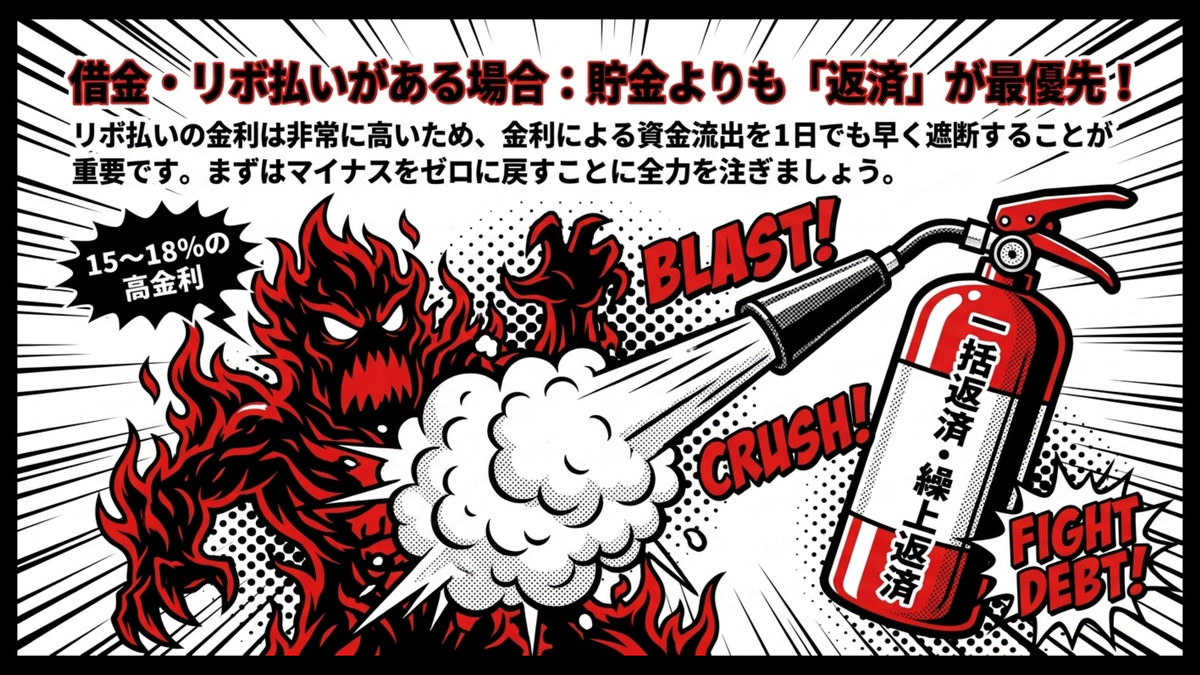
消費者金融の借り入れやクレジットカードのリボ払いが残っているなら、まずはその返済を最優先に行うのが基本です。
これらの上限金利は、利息制限法で元本10万円未満が年20%、100万円未満が年18%、100万円以上が年15%と定められています。この水準では、貯金の利息などあっという間に吹き飛んでしまうでしょう。
返済額を少しでも増やし、金利による資金流出を1日でも早く遮断することが重要です。
- リボ払いの一括返済(カード会社の窓口で可能な場合が多い)
- 繰上返済の活用
- 金利の低いカードローンへの借り換え
など状況に応じた選択肢を検討してみると効果的ですよ。
ただ、手元に現金が全く無いと、急な出費があった際に再び借金を重ねてしまう危険性があります。
そのため生活費3ヶ月分〜半年の予備費だけは確保しつつ、残りを返済に充てるのが賢明でしょう。完済して身軽になってから本格的な貯金や資産形成へシフトするのが安全なルートです。
返済計画に悩む場合は、日本貸金業協会や法テラスなどの公的な相談窓口を活用するのもおすすめですよ。
焦らず、まずはマイナスの状態からゼロに戻すことに全力を注ぎましょう。
貯金ゼロでも新NISAを同時に始めるべき?現金確保と投資、どっちを先に──順番の正解
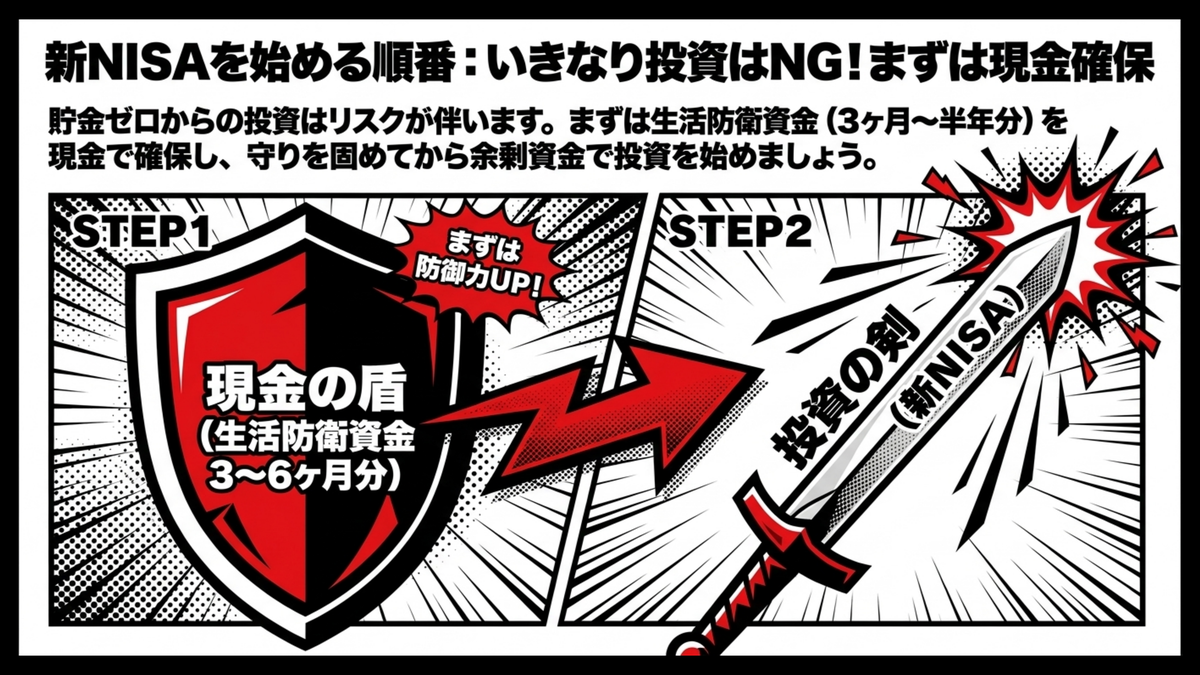
早く投資を始めて資産を増やしたいというお気持ちは、よく理解できます。
しかし、貯金が全く無い状態でいきなり投資を始めるのはリスクが高いんですよ。投資には価格変動が伴うため、急にお金が必要な時に元本割れしている可能性も否定できません。
そのリスクを少しでも軽減するために生活防衛資金を確保したうえで、余裕資金で長期・分散・積立投資を始めることが基本とされていますよ。
まずは生活防衛資金として3ヶ月〜半年分の現金を確保することを最優先にしてください。万が一の事態でも、この予備費があれば余裕を持って対応できます。
現金が貯まった段階で、余剰資金で少しずつ投資を始めるのが王道といえるでしょう。新NISAを始める際は、ライフプランに合った証券会社・サービスを選ぶことも大切です。
守りを固めてから攻めに転じるという順番を、決して間違えないようにしてくださいね。
【まとめ】まずは銀行口座と固定費を全部書き出す──貯金ゼロから抜け出す最初の一歩
ここまで、経済的なピンチから抜け出すための具体的な方法について、様々な角度からお伝えしてきました。自分にもできそうと、少しでも前向きな気持ちになっていただけたなら、嬉しいです!
これまでの習慣を変えるのは勇気がいりますが、今日から行動を起こせば、未来は少しずつ変わっていくはずです。最後に、今回の記事の重要なポイントを振り返っておきましょう。
- 固定費を極限まで削り、浮いたお金を確保する
- 給与が入ったらすぐに別口座へ強制的に先取り貯金する
- 3ヶ月以上生活が出来る分の生活防衛資金が貯まってから新NISAを始める
- 外食やラテマネーなどのなんとなくの消費をなくす
- 借金がある場合は、貯金よりも返済を最優先させる
この5つを順番に潰していくだけでも、半年後・1年後の家計は違う姿になっているはずです。頭で理解するだけでなく、実際に家計の状況を把握することが大切であり、それが28歳の貯金ゼロからの立て直しと投資への第一歩となります。
まずは、ご自身のすべての銀行口座の残高を確認し、毎月いくら何に使っているのかを紙に書き出してみてくださいね。
そして、今後のプランを具体的に描くためにも、資産形成に役立つ無料のライフプラン診断やシミュレーションツールを試してみるのがおすすめです。最終的な金融商品の選択は個人の状況によって異なるので、お金のプロである専門家(ファイナンシャルプランナー等)に相談して、あなたに合った最適な資産形成の形を見つけていきましょう。口座を開いただけで積立の設定が後回しにならないように、口座を作ったまま積立を始めない原因にも触れた20代のNISA・証券口座比較で開設後につまずきやすい点が分かります。ただ、投資信託は値動きによって元本を下回ることもあるため、積立に回すのは生活防衛資金を確保した後に残ったお金の範囲にしておくのが無理のない順番でしょう。
貯金ゼロから2年で立て直せた人に共通するのは、家計を見える化したその一点だと感じています。毎月の支出を1ヶ月分だけ全部書き出してみたら、想像の倍以上の浪費が明らかになって愕然としましたが、その気づきこそが本当の意味でのスタート地点でした。
お金とキャリアを合わせて整えるなら、28歳のキャリア路線決定ガイドもあわせて確認しましょう。新NISA対応の証券会社や資産形成サービスを比較して、ご自身の家計に合った一歩を踏み出してみるのもおすすめです。
経済的なゆとりを手に入れて、笑顔あふれる30代を迎えてくださいね。