同年代の友人が家を買い始めて、自分もそろそろ購入を考えるべきか…と焦っていませんか?
周りが次々とライフイベントを迎える中で、自分だけが取り残されているように感じることもあるでしょう。将来に向けた適切な資金計画の立て方や貯金の目標額が分からず、どうすればいいのか不安になるのは当然なんですよ。
数千万円という大きな買い物だからこそ、失敗しないための正しい知識を身につけておく必要がありますね。
2025年度の住宅金融支援機構のフラット35利用者の平均年齢は43.3歳ですが、20代のうちから資金計画を意識しておくと完済時期に余裕を持たせやすくなるんですよ。
この記事では、マイホーム購入に向けた以下の重要な内容をわかりやすく解説していきます。
- 28歳という年齢で住宅ローンを長期間で組むメリット
- 失敗しないための無理のない借入額や頭金のリアルな計算方法
- 変動金利と固定金利のそれぞれの違いや、あなたに合った選び方のポイント
- 住宅購入の前に知っておきたいメリットとデメリットの比較
これらの知識があれば、将来のライフプランをより具体的に思い描けるようになるはずです。
私自身、28歳の頃に家賃を払い続けるくらいなら買った方がいいのかな…と漠然と考え始めたものの、何から手をつければいいか分からず途方に暮れていたんです。
住宅展示場に行ってみたり、ネットで物件を眺めてみたりはするものの、毎月の返済額の現実感がまったく持てなくて、結局1年以上行動できずにいた時期がありました。
焦らずに自分たちのペースで、理想の住まいを手に入れるための準備を計画的に始めましょう。まずは、今の年齢で家を買うことのリアルな実態から、一緒に詳しく見ていきますね。
28歳、そろそろ家を買うべき?──住宅購入を意識し始める揺れる時期のリアル
このまま賃貸に住み続けるべきか、それとも購入するべきか…そう悩んでいませんか?
28歳という年齢は、キャリアも少しずつ安定してきて、自分自身の将来について深く考えるタイミングになりますよね。28歳からの住宅ローンを考慮した資金計画を立てることは、人生の分岐点において重要なんですよ。
毎月の家賃を払い続けることに、もったいなさを感じる人も多いでしょう。住宅取得意識に関する各種調査でも、購入を意識し始めた理由として子どもや家族のため、もっと広い家・部屋が必要になったが上位に挙げられることが多いんです。
日々の生活の中で、計画的に貯金をしていく習慣を身につけることが何よりも大切ですね。そうすることで、理想のマイホームを手に入れるための確かな一歩を踏み出せるはずです。
家を買う前に、収入の土台となるキャリアも見直しておきましょう。28歳の転職、もう手遅れ?─プロが語るリアルな転職市場と市場価値の真実で自分の市場価値を確認しておくと安心です。
人生のライフステージが変化するこの時期に、どんなお金の動きがあるのかを知っておきましょう。住宅購入に向けた具体的なイメージを持つことで、あなたの漠然とした不安はきっと解消されますよ。
結婚・出産が重なる28歳のリアル──賃貸からマイホームへ関心が移るタイミング
同世代の友人が結婚や出産を機に、新しい家を探し始める姿を見る機会が増えてきましたよね。
28歳はこうしたライフイベントが立て続けに起こりやすく、住環境を見直す人が増える時期です。厚生労働省の人口動態統計(令和5年)でも、平均初婚年齢は男性31.1歳・女性29.7歳となっています。
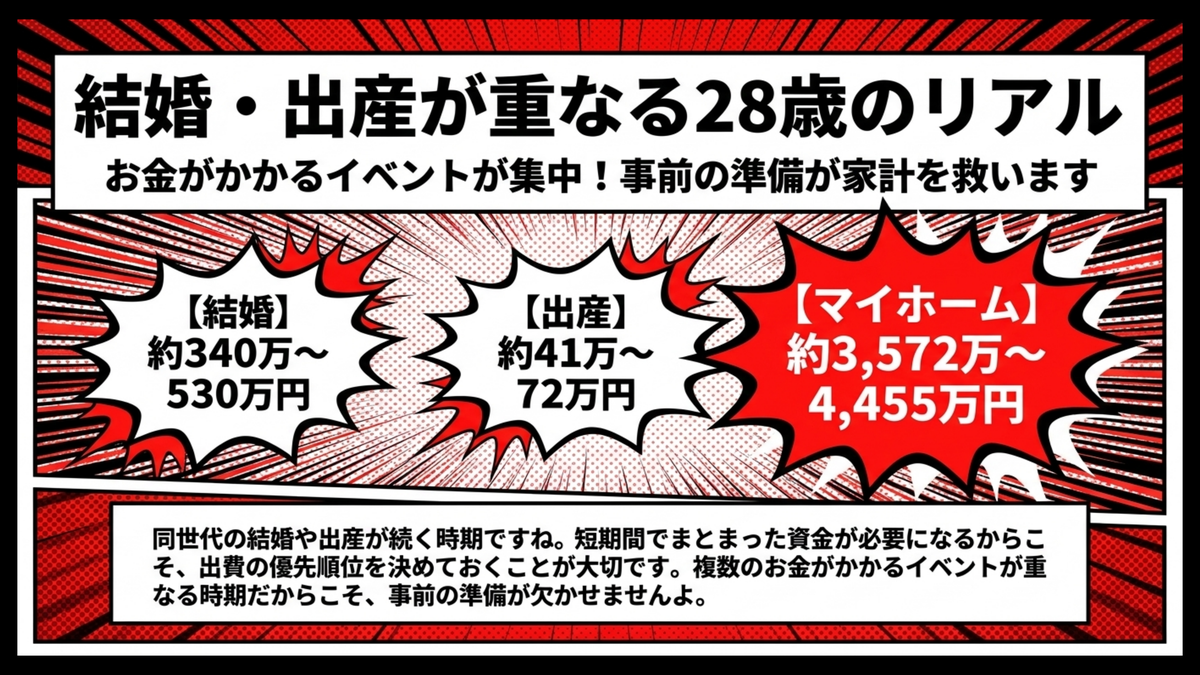
家族が増えると今の賃貸では手狭になったり、子育ての環境を重視したくなったりしますね。この年齢で必要となる主なライフイベントの費用相場を以下にまとめました。
| ライフイベント | 費用の目安となる相場 |
|---|---|
| 結婚(挙式・新生活など) | 約340万〜530万円 |
| 出産(医療・育児準備など) | 約41万〜72万円 |
| マイホーム購入(購入費用など) | 約3,572万〜4,455万円 |
これらを見ると、短期間でまとまった資金が必要になるのが一目でわかりますよね。
複数のお金がかかるイベントが重なる時期だからこそ、事前の準備が欠かせないんです。それぞれの出費を把握し、優先順位をつけてやりくりする力が求められます。
とはいえ、ライフイベントの順序や費用は人によって大きく異なるため、平均値はあくまで参考程度に捉えてくださいね。
私の周りでも、結婚式の頭金と新居の敷金礼金が同じ月に重なって、貯金が一気に半分以下になった友人がいました。「先にどっちの費用を確保しておくか決めていなかったから、結局親に頭を下げる羽目になった」と笑い話にしていましたが、この時期は本当に出費の優先順位を決めておくかどうかで、その後の家計が大きく変わるんだなと痛感しました。
28〜30歳が35年ローンの黄金期──定年65歳までに完済できるアドバンテージ
住宅ローンの返済期間を考えるときは、将来の働き方や定年の年齢を意識することが欠かせません。
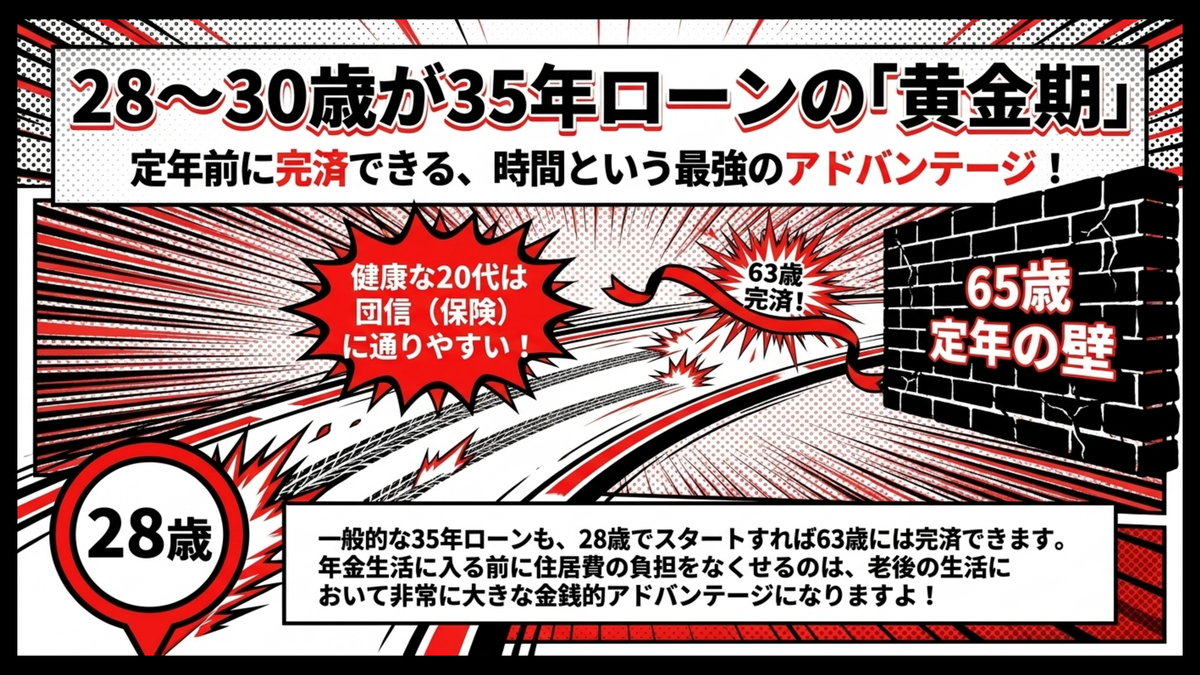
一般的な35年ローンなら、28歳でスタートすれば63歳に完済する計算になりますよね。退職を迎える65歳より前に完済できるのは、老後の生活において金銭的アドバンテージです。
年金生活に入る前に住居費の負担をなくせば、ゆとりあるセカンドライフを描けます。住宅金融支援機構の2025年度フラット35利用者調査では利用者の平均年齢は43.3歳。20代で組めば多くの人より早く完済時年齢を65歳以下に抑えやすい傾向が見えています。
購入が遅れると定年後もローンが続き、家計を大きく圧迫しかねません。若いうちの長期ローンは、月々の返済額を無理のない範囲に抑えやすいというメリットもありますね。
20代で押さえておきたい長期ローンの主なポイントは、以下のとおりです。
- 28歳開始なら63歳完済が射程に入り、年金生活前に住居費負担を消せる
- 月々の返済額を抑えやすく、教育費・老後資金との両立がしやすい
- 健康な20代は団信(団体信用生命保険)の審査に通りやすい
健康状態が良好な20代であれば、必須となる団信(住宅ローン契約者の死亡・高度障害時に残高が保険金で完済される保険)の審査にもスムーズに通りやすい傾向があります。
今の年齢だからこそ享受できるこれらの恩恵を、最大限に活用して賢く立ち回りましょう!
28歳から始める失敗しない資金計画──マイホーム購入、3つのステップ
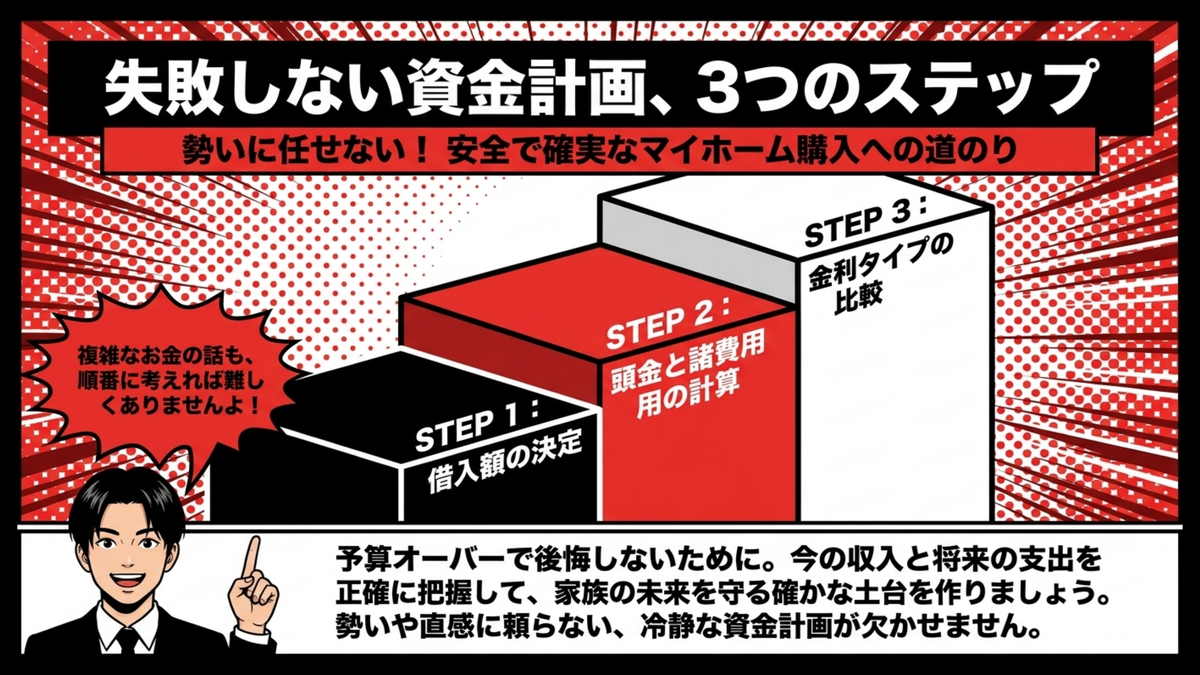
家を買いたいけれど、何から手をつければいいのかわからない…そんなふうに悩んでいませんか?
理想の住まいを手に入れるためには、勢いや直感に頼らない冷静な資金計画が欠かせません。自分たちの現在の収入や将来の支出を正確に把握せずに進めてしまうと、後から後悔することになりますよね。
住宅購入に関する各種アンケートでも、後悔した理由として資金計画が甘かった、予算オーバーで購入してしまったがよく挙げられる項目となっているんです。そうならないために住宅資金の前にまず家計を立て直したい人は、28歳で貯金ゼロからの復活プラン─2年で300万円を貯めて投資に回す家計再生で家計再生の手順を確認しておきましょう。
まずは、実現可能で安全な資金計画を立てるための具体的なステップを理解しましょう。ステップごとに順番に考えていけば、複雑に見えるお金の計算もそれほど難しくはないんですよ。
一つひとつの項目を丁寧に確認していくことで、家族の未来を守る確かな土台ができあがります。これから紹介する3つのステップを参考に、あなた自身の経済状況と照らし合わせてみてくださいね。
ステップ1:年収の5〜6倍を目安に──月々返済を手取りの20%以下に抑える借入額の決め方
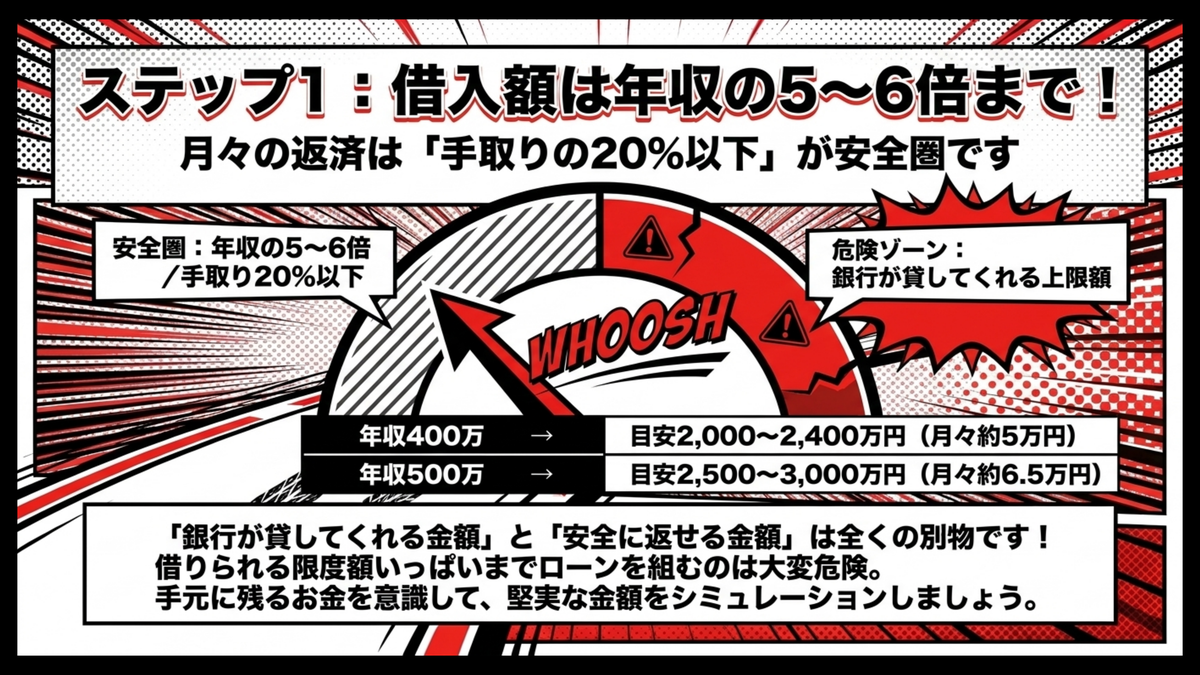
住宅購入で最も失敗しやすいのが、借りられる限度額いっぱいまでローンを組むことです。安全な借入額の目安は、年収のおよそ5〜6倍程度に収めることだと言われています。
この基準を守れば、出費が重なっても家計の破綻を避けやすくなるでしょう。さらに月々の返済額を手取り収入の20%以下に抑えることが、無理のない生活の秘訣なんですよ。
フラット35利用者調査でも近年の年収倍率は土地付注文住宅で7.5倍、マンションで7.0倍と高めですが、安全に返せる目安(年収5〜6倍)とは分けて考える必要があります。
毎月の負担が重すぎると生活のゆとりが失われます。余裕のある返済計画なら、教育費や老後資金の貯蓄にも対応できるはず。
年収別の目安を表にまとめました。
| 年収(額面) | 借入額の目安(年収×5〜6倍) | 月々返済の目安(手取りの20%) |
|---|---|---|
| 350万円 | 約1,750〜2,100万円 | 約4.5〜5万円 |
| 400万円 | 約2,000〜2,400万円 | 約5〜5.5万円 |
| 500万円 | 約2,500〜3,000万円 | 約6.5〜7万円 |
| 600万円 | 約3,000〜3,600万円 | 約8〜8.5万円 |
ご自身の年収に当てはめ、手元に残るお金を意識して堅実な金額をシミュレーションしてみましょう。安全圏は家族構成や働き方で変わるので、自分の家計に合わせて判断してくださいね。
住宅ローンの仮審査では、借入可能額が年収の8倍近く提示されることがあり、 こんなに借りられるんだ、と驚く人は少なくありません。
でも実際に毎月の返済額を計算してみると手取りの3分の1を超えていて、子どもの教育費や趣味の出費を考えると到底現実的じゃないと冷静になれたんです。
借りられる額と返せる額は別物だと、このとき身をもって実感しました。
ステップ2:頭金と諸費用の目安を計算──貯金からいくら出すか決めるバランス感覚
借入額の目安が見えたら、次は手元にある自己資金をどう配分するかを考えていく必要があります。
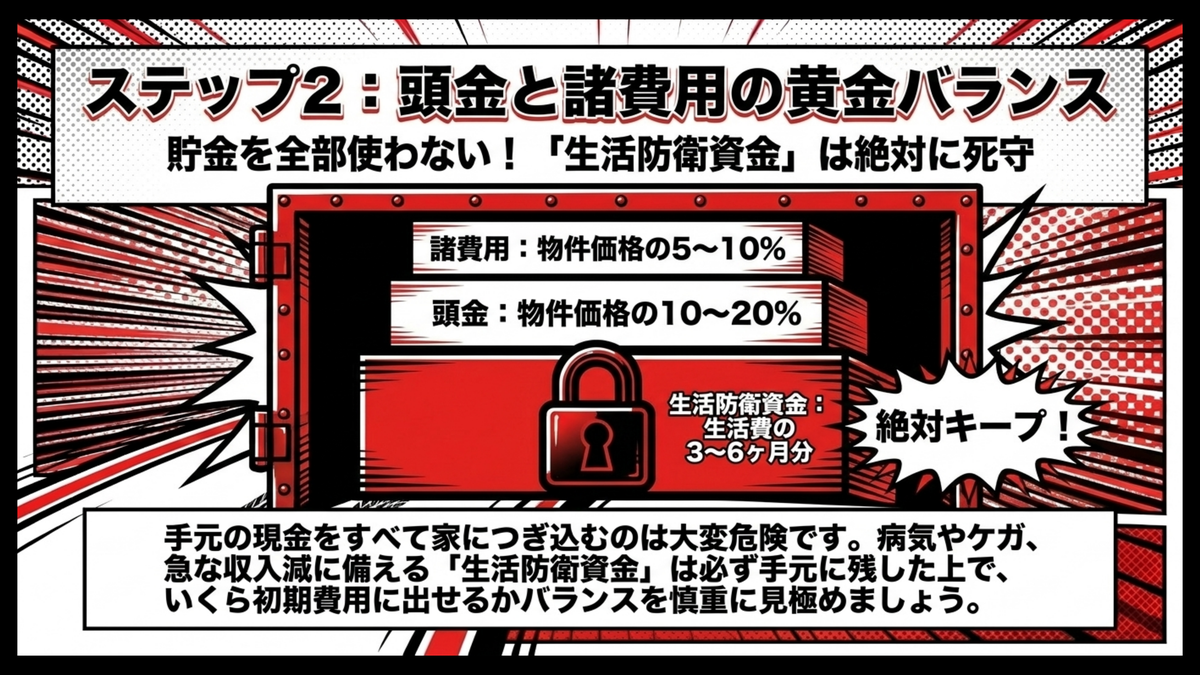
一般的に頭金は、物件価格の10%から20%程度を用意するのが理想的だとされています。ただし、家を買うときには物件価格以外にも、各種税金や手数料といった諸費用が必ず発生する点も押さえておきたいところ。
この諸費用は新築や中古といった物件の種類にもよりますが、物件価格の5%から10%程度を見込んでおきましょう。
ここで注意したいのは、貯金をすべて頭金や諸費用に使ってしまうのは大変危険だということです。病気やケガ、急な収入減に備える生活防衛資金(一般的に生活費の3〜6か月分が目安)は、必ず手元に残しておきましょう。
頭金・諸費用・生活防衛資金の配分イメージは、以下のように考えると整理しやすいですよ。
- 頭金:物件価格の10〜20%(例:3,000万円の物件なら300〜600万円)
- 諸費用:物件価格の5〜10%(例:3,000万円の物件なら150〜300万円)
- 生活防衛資金:生活費の3〜6か月分(必ず手元に残す)
この3つの優先順位を意識するだけでも、貯金をどう振り分けるかの軸がぶれにくくなりますよね。
手元の現金をいくら残し、いくらを初期費用に充てるのか、バランスを慎重に見極めることが大切です。安心できる手元資金の額は人によって異なるので、失業しても半年は今の生活を続けられる金額を一つの目安に、最低ラインを決めておくと判断しやすいですよ。
ステップ3:変動金利と固定金利を正しく比較──低金利時代の住宅ローン選び方
住宅ローンの金利タイプを選ぶことは、将来の返済額を左右する決断となります。
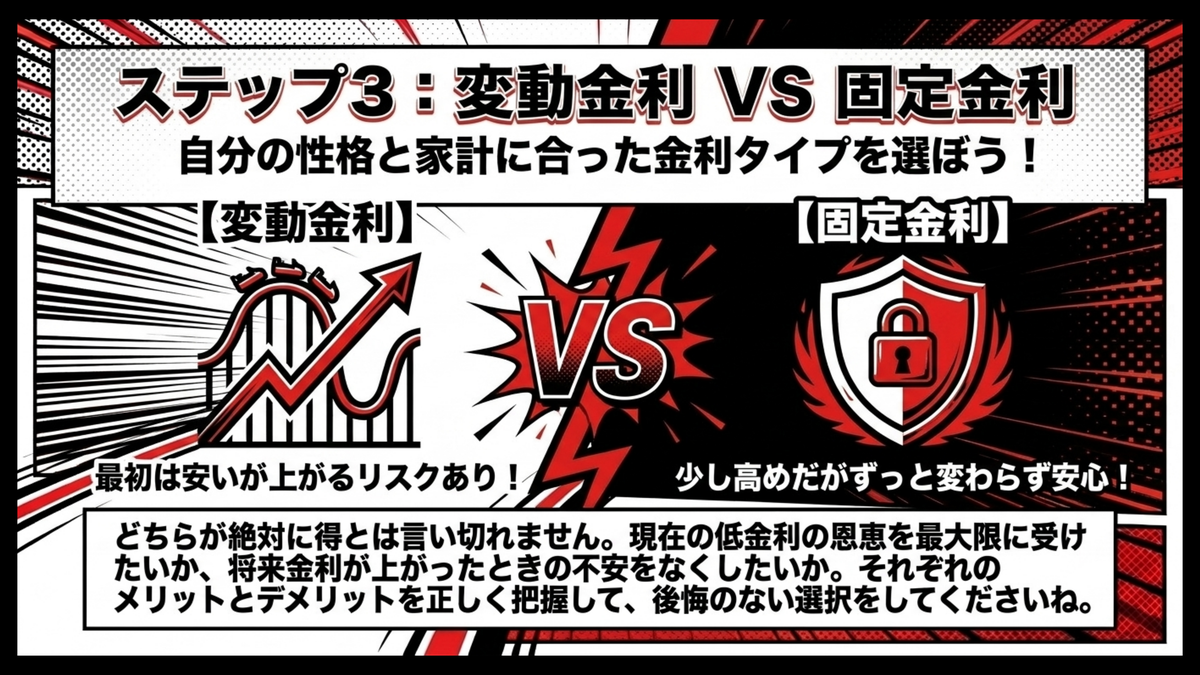
主に以下の2つの金利タイプがあり、それぞれに特徴があることを理解しておきましょう。
- 変動金利:借入当初の金利が低く設定されるが、市場の動向によって金利が上昇するリスクがある
- 固定金利:返済期間中の金利が変わらないため安心だが、変動金利よりも高めに設定されている
それぞれに一長一短があるため、どちらが絶対に得とは言い切れないんですよ。
現在の低金利の恩恵を受けようとするなら、変動金利を選ぶ方が低金利の恩恵を受けやすい一方、金利上昇時は返済額が増える点も踏まえて決める必要があります。現状としては住宅金融支援機構の住宅ローン利用者調査によると、近年は変動金利型を選ぶ人が約8割を占めています。
しかし、金利が上がったときに返済額が増えることに強い不安を感じるなら、固定金利の方が精神的に安心ですよね。
どちらの金利タイプがあなたの性格や家計に合うかを、比較検討することが欠かせません。それぞれのメリットとデメリットを正しく把握して、後悔のない選択をしてくださいね。
最終的な判断は家計の余力や金利上昇時の耐性によっても変わるので、専門家への相談も一つの手ですよ。住宅ローン選びと並行して、新NISAなど将来に備えた資産形成の準備も始めておくと、家計全体の見通しがぐっとクリアになりますよ。
28歳で住宅を購入するメリット・デメリット──若さがもたらす光と影
今の年齢で大きな借金を背負うのは怖い…と感じていませんか?
28歳という年齢で住宅を購入することには、特有の良さとリスクが存在します。28歳からの住宅ローンを考慮した資金計画を立てるなら、両方の側面を理解しておくことが欠かせません。
勢いだけで決断してしまうと、後からこんなはずじゃなかった…と後悔することになりますよね。
メリットとデメリットを比較して、自分たちの価値観に合っているか確認しましょう!これからの人生で何にお金を使いたいかを見つめ直す、良いきっかけになるはずです。
| メリット | デメリット |
|---|---|
| 定年前の若いうちにローンを完済しやすい 老後の住居費の心配をなくして資産を残せる 健康な20代なら団体信用生命保険の審査に通りやすい | 転職や転勤など予期せぬ変化に対応しづらい 家族が増えたときに住み替えの融通が利きにくい 年収が低いため希望する借入額に届かないことがある |
これらのポイントを踏まえて、どのような影響があるのか具体的に見ていきますね。
メリット:若いうちに完済して老後の住居費を消せる──資産としての不動産が残る安心感
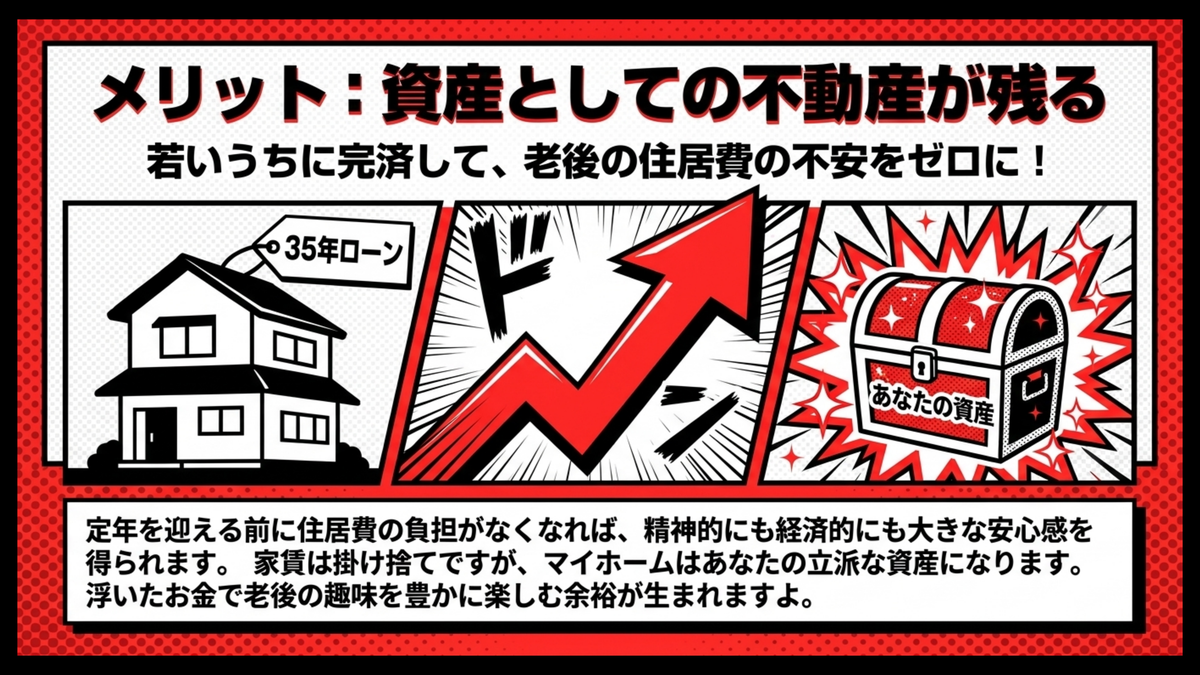
早い段階でマイホームを持つ最大の魅力は、やはり時間という強力な味方を手に入れられることです。
35年の長期ローンを組んだとしても、60代前半には支払いをすべて終えることができますよね。定年を迎える前に住居費の負担がなくなれば、精神的にも経済的にも安心感を得られるんですよ。
浮いたお金を老後の生活費や趣味に回せるため、豊かなセカンドライフを描きやすくなるでしょう。
また、ローンを完済した家は、あなた自身の立派な資産として将来にわたって残ります。賃貸ではいくら家賃を払っても自分のものにはなりませんが、マイホームなら資産形成の確かな基盤になるわけです。
早く始めるほど老後に向けた金銭的な余裕を生み出しやすいといえるでしょう。とはいえ、不動産は立地や築年数によって資産価値が大きく変動するので、購入時に将来性もよく見極めておきましょう。家という資産と老後に向けたお金を分けて並べると、住宅の資金計画とは別枠で考える資産づくりも視野に入ってくるでしょう。その土台になる元本を下回る場面も想定した長期・積立・分散の基本は、NISA・証券口座の比べ方とあわせて確かめられます。NISAでも元本を下回ることはあるので、頭金や生活防衛資金とは切り離し、当面使わないお金の範囲で考えていきましょう。
20代で住宅ローンを組んだ知人に話を聞いたとき、「30代後半で月々の繰上返済を始めて、50代で完済できる見通しが立ったのが何より気持ちが軽い」と話していたのが印象的でした。
老後の年金生活で家賃を払い続けるプレッシャーがないというだけで、キャリアの選び方や転職の判断もずいぶん自由になれたそうで、若いうちにローンを組む価値はここにもあるんだなと実感しました。
デメリット:転職・転勤・家族構成の変化に対応しづらい──若さゆえの不確定リスク
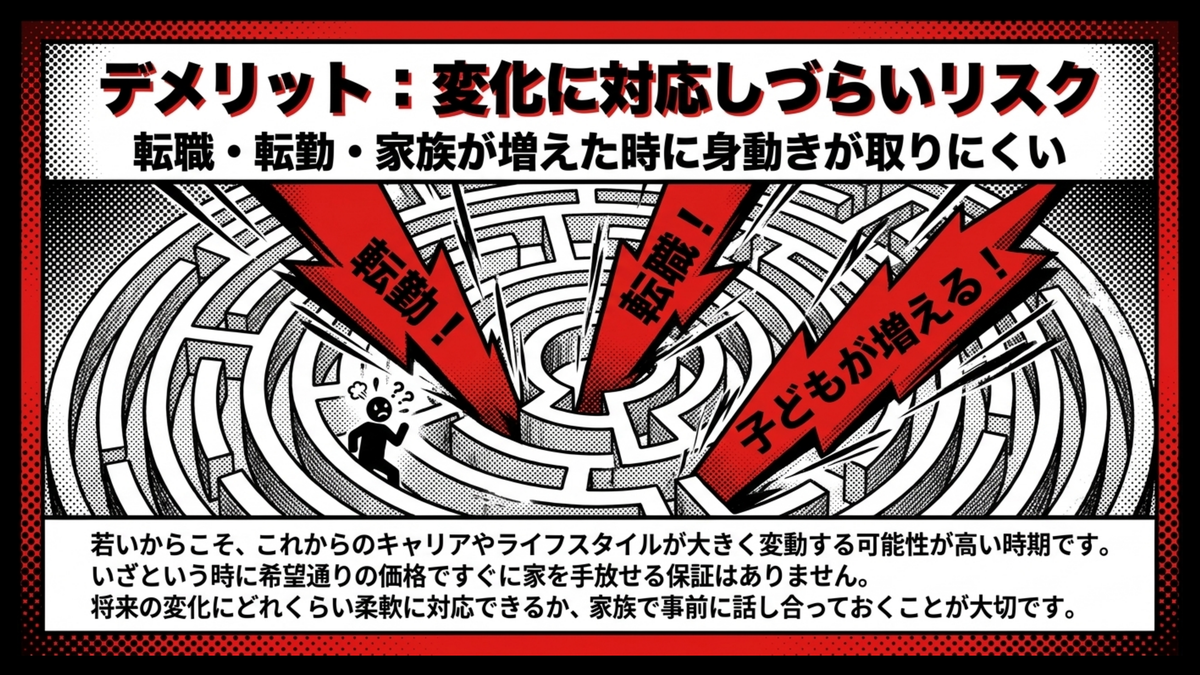
一方で、若さゆえの不確定な要素がリスクに変わってしまう側面も忘れてはいけません。
28歳という年齢は、これからのキャリアやライフスタイルが大きく変動する可能性が高い時期ですよね。突然の転勤や思いがけない転職のチャンスが訪れたとき、持ち家があることで身動きが取りづらくなります。
また、想定以上に子どもが増えた場合、今の間取りではどうしても手狭になってしまうこともあるんですよ。
賃貸であればライフステージに合わせて気軽に引越せますが、マイホームだとそう簡単にはいかないもの。売却や賃貸に出すという選択肢もありますが、希望通りの価格ですぐに手放せる保証はどこにもないわけです。
将来の変化にどれくらい柔軟に対応できるか、家族で話し合っておく必要がありますね。
知人の話で印象的だったのが、30歳でマイホームを購入した直後に転勤辞令が出てしまったケース。賃貸に出すか売却するかでかなり迷ったそうですが、結局は単身赴任を選んで家族と別居する形になりました。「あと数年買うのを待てばよかった」と何度も口にしていて、20代後半の購入はキャリアの不確定要素もセットで覚悟しておく必要があるんだなと教えられました。
よくある質問:28歳のマイホーム購入で気になるお金のギモン
いざ家を買おうと思っても、分からないことが多すぎる…と感じていませんか?
大きなお金が動くマイホーム購入だからこそ、疑問や不安は早めに解消しておきたいですよね。ここでは、28歳で住宅購入を検討している方が抱きやすい、よくある質問をまとめました。
頭金の扱いや税金の仕組みなど、事前に知っておくだけで大きく得をする情報がたくさんあるんですよ!
正しい知識を身につけておけば、金融機関の担当者とも自信を持って交渉できるはずです。疑問をすっきりと解決して、安心して次のステップへ進みましょう。
頭金はゼロ(フルローン)でも大丈夫?それとも貯めるまで購入を待つべき?
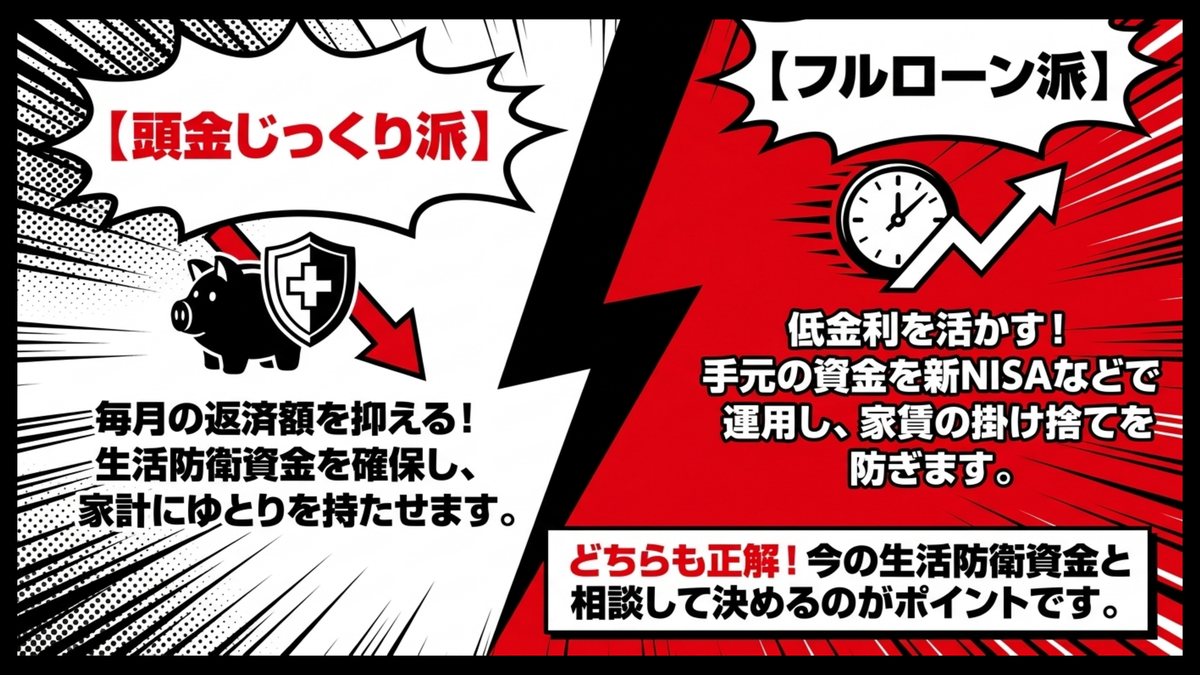
結論から言うと、頭金ゼロのフルローンでマイホームを購入すること自体は十分に可能です。
最近は金利が低いため、手元に現金を残してあえて頭金を入れない選択をする人も増えています。その資金を新NISAなどの運用に回す人もいますが、運用は元本を下回ることもあるため、ローンの返済計画とは分けて慎重に判断しましょう。
そして借入額が大きい分、毎月の返済負担が重くなり、審査も厳しくなります。
一方、頭金を貯めるために何年も待つと、その間の家賃が掛け捨てになるのがもったいないですよね。年齢が上がり完済時期が遅れるデメリットもあります。
生活防衛資金を確保したうえで、自分にどちらが有利か慎重に見極めることが大切です。
私の周りでは、頭金ゼロのフルローンで購入した友人と、3年かけて頭金を300万円貯めてから購入した友人が両方いて、どちらにも一理あったんです。
フルローン派は「貯めている間の家賃がもったいなかった」「今の低金利で借りた方が結果的に得」と言い、頭金派は「毎月の返済額が抑えられて家計に余裕がある」「最初に大きく入れたことで精神的に楽」と語っていて、本当に価値観次第だと感じました。
住宅ローン控除など税制優遇制度を最大限に活用するには?知っておくべき条件
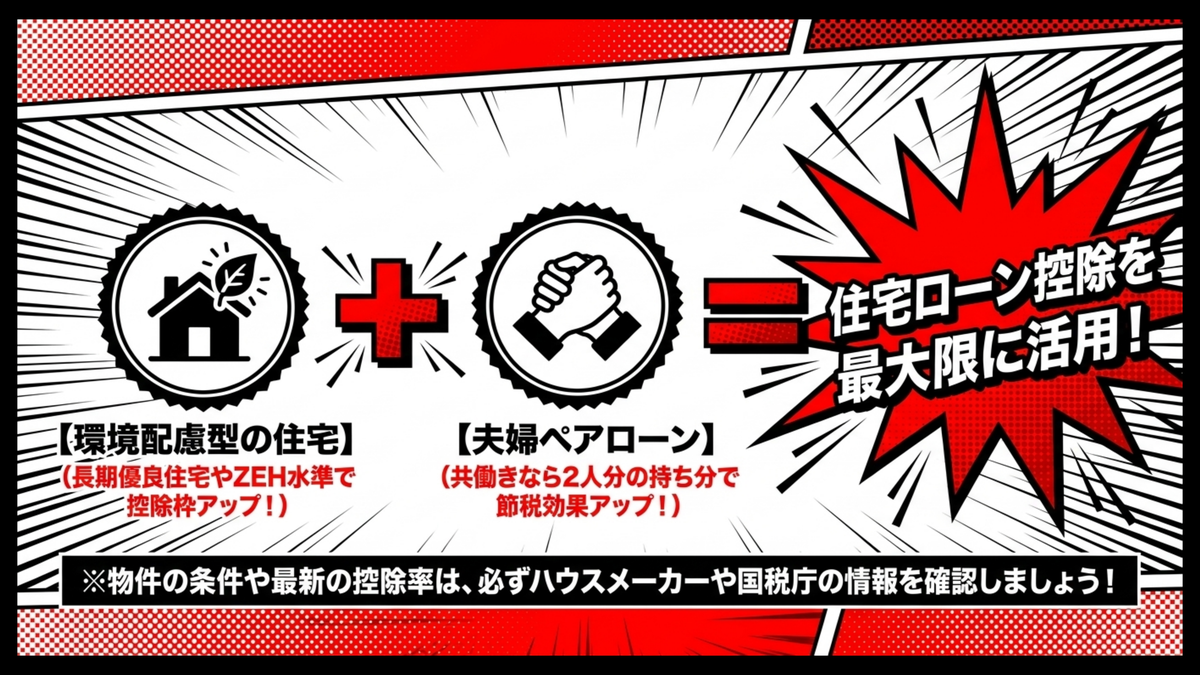
税制優遇の活用は、家計の負担を減らす重要なポイントになります。
国土交通省の住宅ローン減税(住宅借入金等特別控除)は、年末のローン残高の一定割合が所得税などから控除される仕組みです。最大限の恩恵を受けるには、物件の広さや省エネ基準などの要件を満たすことが条件。
特に新築は、長期優良住宅やZEH(ネット・ゼロ・エネルギー・ハウス)水準など環境に配慮した家ほど控除の限度額が大きくなります。
さらに共働き夫婦なら、ペアローンや連帯債務の活用がおすすめです。夫婦それぞれが持ち分に応じて控除を受けられ、世帯全体の節税効果が高まりますよね。
物件が優遇制度の対象か、不動産会社やハウスメーカーに必ず確認しましょう。借入限度額などの条件は年度によって改正されるため、国税庁の公式情報や税務署で最新条件を確認すると安心ですよ。
ネット銀行とメガバンク・地方銀行、住宅ローンの借入先はどう比較すべき?
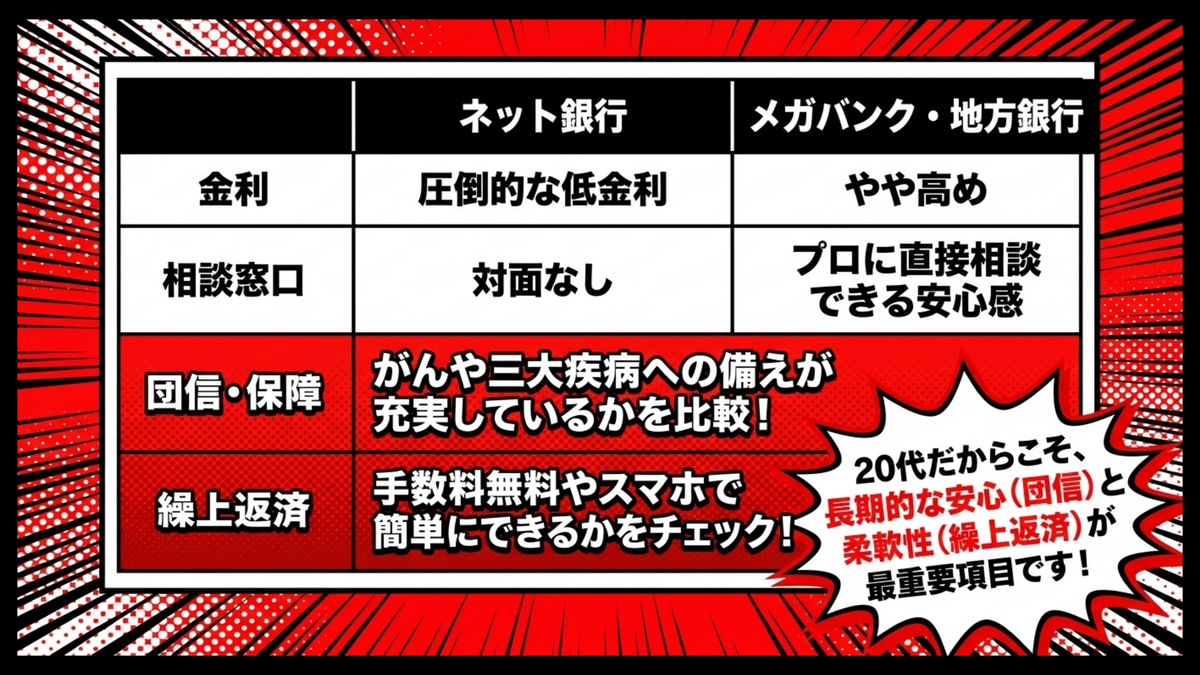
借入先選びは今後の返済額を大きく左右するため、特徴を比較することが大切です。
ネット銀行の魅力は、店舗を持たないことで実現する圧倒的な低金利です。ただし事務手数料がやや高めだったり、対面での手厚いサポートが受けられなかったりする点には注意しておくとよいでしょう。
一方メガバンクや地方銀行は、金利こそ譲りますが、窓口で直接プロに相談できる安心感が大きいんですよ。
借入先選びで比較すべき主なチェックポイントは、以下のとおりです。
- 適用金利の水準(変動・固定それぞれ)
- 事務手数料・保証料などの諸費用
- 団信の保障内容(がん・三大疾病・全疾病など)
- 対面相談の有無と相談しやすさ
- 繰上返済の手軽さ・手数料
これらを横並びで比べると、譲れない条件と妥協できる条件がはっきり見えてきますよね。
団信の充実度も銀行によって大きく異なります。がんや三大疾病の保障が無料で付帯するプランなど、健康リスクに合うものを選びたいですね。
とくに20代のうちは、目先の金利差よりも団信の保障内容と繰上返済のしやすさを優先軸にすると、長期的に後悔しにくい選択になりますよ。
まとめ:自分の借入可能額をシミュレーション──理想の住まいの予算上限を設定しよう
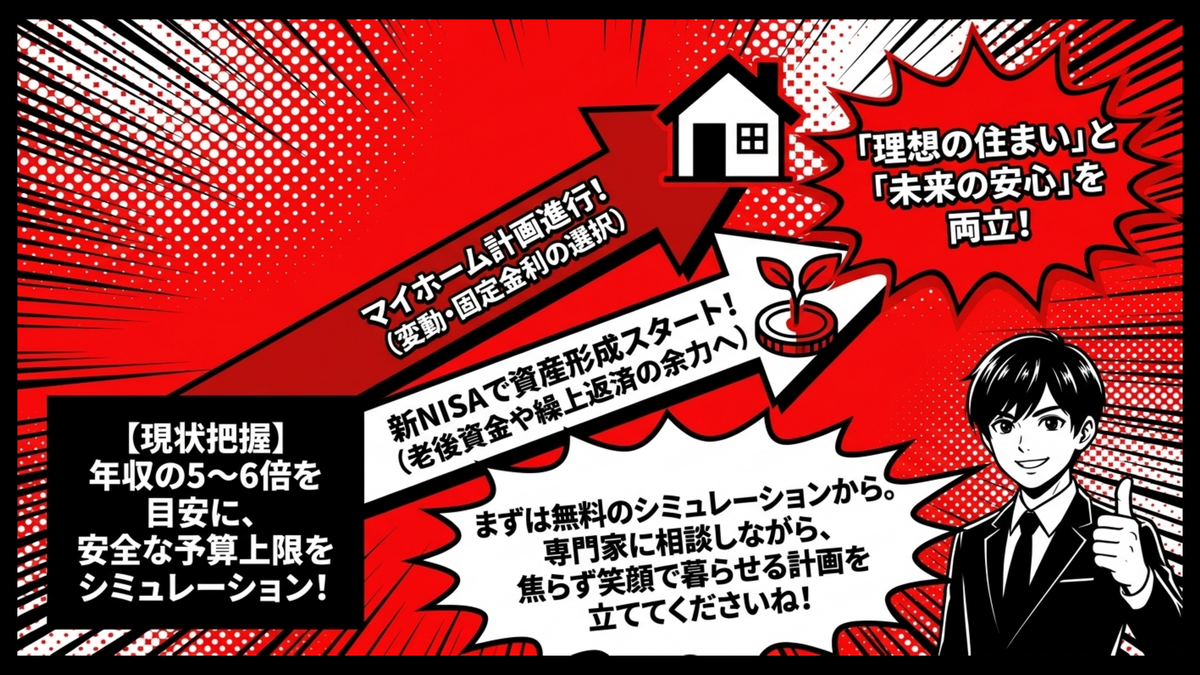
今回は、28歳の住宅ローンと資金計画や貯金の目安について、具体的なステップと共にお伝えしました。理想の家を手に入れるためには、今のうちから現実的なお金の動きをシミュレーションしておくことが不可欠です。
家族の未来を守るために、改めて本記事の重要なポイントを振り返ってみましょう!
- 年収の5〜6倍を目安に、無理のない安全な借入額を算出する
- 変動金利と固定金利のそれぞれの特徴を知り、自分に合った金利タイプを選ぶ
- 頭金と諸費用、生活防衛資金のバランスを意識して、安心して暮らせる配分を決める
この3つを押さえておくだけでも、住宅購入の不安はぐっと小さくなりますよね。
住宅購入という大きな決断には不安がつきものですが、正しい知識があればリスクは減らしやすくなりますよね。まずは、ご自身の年収や現在の家計をもとに、無料の借入可能額シミュレーションを試してみるのがおすすめです。
具体的な予算の上限が見えてくれば、住宅ローンの返済だけでなく、将来に向けた資産形成の計画も同時に立てやすくなりますよ。お金とキャリアを合わせて整えるなら、28歳のキャリア路線決定ガイドもあわせて確認すれば将来に向けた戦略が考えやすくなりますよ。
私自身、学生時代から少額の積立を続けてきたので、次のステップとして頭金づくりを意識したとき、原資が想像以上に育っていて驚きました。積立は住宅購入を検討する時期も続けられるので、繰上返済の余力としても老後資金としても二重に使える選択肢が残せますね。
マイホームの購入が人生のゴールではなく、その先の家計設計も含めて若いうちに動き出した価値を実感しています。
28歳の今から少額でも資産形成を並行して始めておくと、住宅の資金計画とは別に、老後に向けたお金の準備を進められますよ。口座の候補を書き出す前に、投資信託の積立を少額で始める人が比べる条件を積立額を小さく始めたい20代向けのNISA・証券口座比較で確かめられます。投資には元本を下回ることがあるため、生活防衛資金や住宅ローンの返済に充てるお金とは分けて考えることが前提です。
焦らず計画的に準備を進めて、あなたと家族が笑顔で暮らせるマイホームを手に入れてくださいね。最終的な判断は人生設計とも深く結びつくため、必要に応じてファイナンシャルプランナー等の専門家に相談することも安心につながりますよ。