毎月の給料は生活費や交際費に消えてしまい、貯金がなかなか増えずに不安ですよね。
30代を目前にした29歳は、将来に向けた資産形成を本格的にスタートさせるべき重要な時期です。
金融経済教育推進機構(J-FLEC)の家計の金融行動に関する世論調査でも、20代後半から30代にかけて貯蓄や投資への意識が高まる傾向が報告されています。
ライフイベントが控えており、漠然としたお金の不安を抱えやすいタイミングなんです。
今のうちにお金を育てる仕組みを作っておけば、今後の人生の選択肢がぐっと広がるはずです。しかし、どうやって積立や新NISA、iDeCoを活用すべきか分からず迷ってしまいますよね。
この記事では、そんな悩みを解決するための具体的なポートフォリオの作り方を詳しく解説します。以下のポイントを押さえることで、あなたに合った最適な運用方法がきっと見つかりますよ。
- 30代に向けて資産を拡大するポートフォリオの作り方
- 新NISAとiDeCoを活用した失敗しない投資のステップ
- ライフステージの変化に合わせた預金と投資の黄金比率
- 本格的な資産運用に取り組む際のメリットとデメリット
これらを理解すれば、将来のお金に対する不安を減らして自信を持つことができます。とはいえ、最終的な投資判断は人それぞれの状況によって異なるので、一つの参考として読み進めてみてくださいね。
私自身、学生時代から少額の積立は続けていたものの、29歳になった年に銀行口座の残高を見て、このままじゃまずいと本気で焦った瞬間がありました。何冊か投資本を読んだものの、結局どこから手をつければいいか分からず数ヶ月止まっていた時期もあったんです。
最終的に新NISAを月1万円から始めてみたら、思っていたよりずっと簡単で、もっと早く動き出せばよかったと心から感じました。
30歳を前にお金と本気で向き合いたい──29歳が抱える資産形成のリアルな悩み
同世代がどんどん貯金をしていると聞いて、ひそかに焦りを感じていませんか?自分だけが取り残されているような気がして、将来のお金に対する不安が募りますよね。
29歳という年齢は、仕事にも慣れて少しずつ心に余裕が生まれてくる時期だと言えます。実際に同世代の声でも、20代後半になってようやくお金のことを真剣に考え始めたと振り返る人は多いんですよ。
その一方で、これからの人生設計について真剣に考え始めるターニングポイントでもありますよ。周りがマイホームの購入を進める中で、自分も何か始めなければと焦る気持ちは当然です。
だからこそ、29歳から資産形成のための積立をスタートすることが重要になってきます。資産形成の前にまず現在地を知りましょう。29歳の平均年収・貯金・キャリアの現実─同世代と比べて焦るあなたへで同世代の貯金額のリアルを確認しておきましょう。
NISAやiDeCoなどの制度を賢く使うことで、将来の出費に備えられますよ。ここからは、この年代ならではのリアルな悩みと、その解決に向けた考え方を一緒に見ていきましょう。
結婚・住宅購入・老後資金──まとまったお金が必要になる30代への現実的な焦り
家賃と食費を払い、ちょっとした飲み会に行ったら口座残高がほぼゼロ…そんな月末を毎月くり返している人は意外と多いものです。30代に入ると、結婚や出産、子育てといったライフイベントが次々と現実味を帯びてきます。
さらに、マイホーム購入や老後資金の準備など、まとまったお金が必要になる場面も増えていくでしょう。
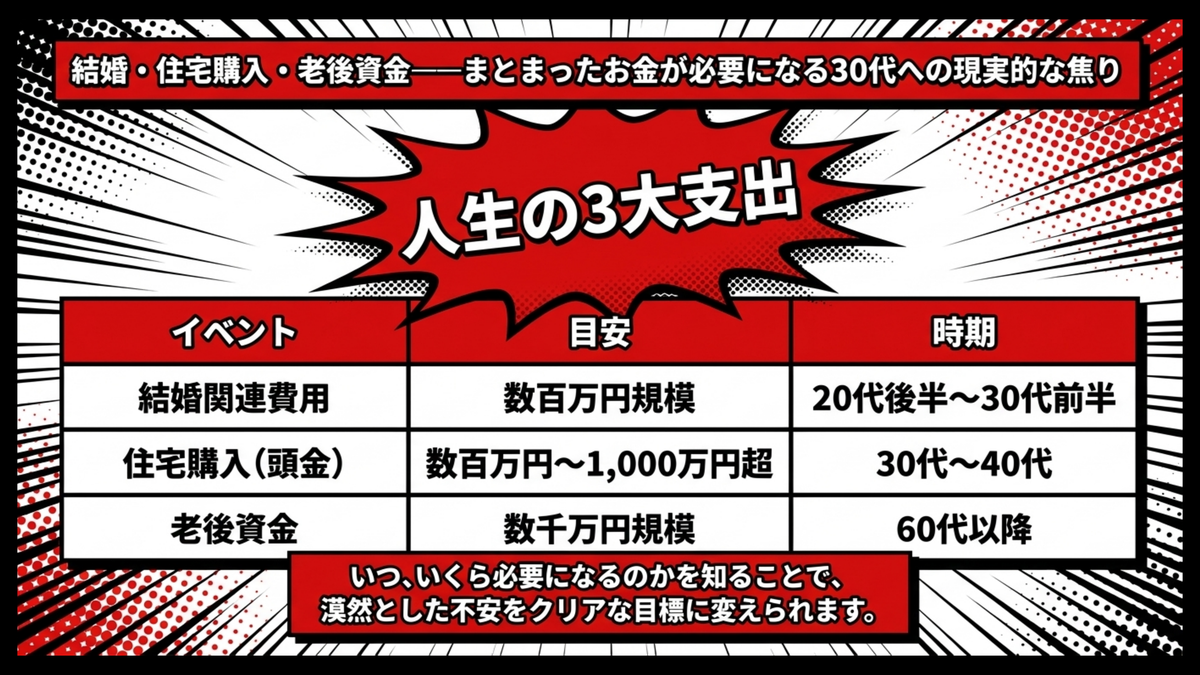
一般的には人生の3大支出(教育・住宅・老後)は、いずれも数百万円から数千万円規模の準備が必要だと言われています。
こうした人生の3大支出を前にして、今の貯金額で大丈夫なのか…と焦りますよね。実際に、多くの人がこの時期に将来への金銭的なプレッシャーを強く感じるようになります。
| ライフイベント | 必要資金の目安 | 発生時期の目安 |
|---|---|---|
| 結婚関連費用 | 数百万円規模 | 20代後半〜30代前半 |
| 住宅購入(頭金) | 数百万円〜1,000万円超 | 30代〜40代 |
| 老後資金 | 数千万円規模 | 60代以降 |
しかし、漠然とした不安を抱えたまま立ち止まっていては、状況は何も変わりません。
大切なのは、いつまでにどれくらいのお金が必要になるのかを具体的にシミュレーションしてみることでしょう。必要資金の目安を知ることで、今からいくら準備すべきかが明確になり、焦りも和らぎますよ。
とはいえ必要額には個人差があるので、まずは自分の状況に置き換えて考えてみることが第一歩です。
29歳は資産を拡大する仕組み(ポートフォリオ)を作るのに最適なタイミング
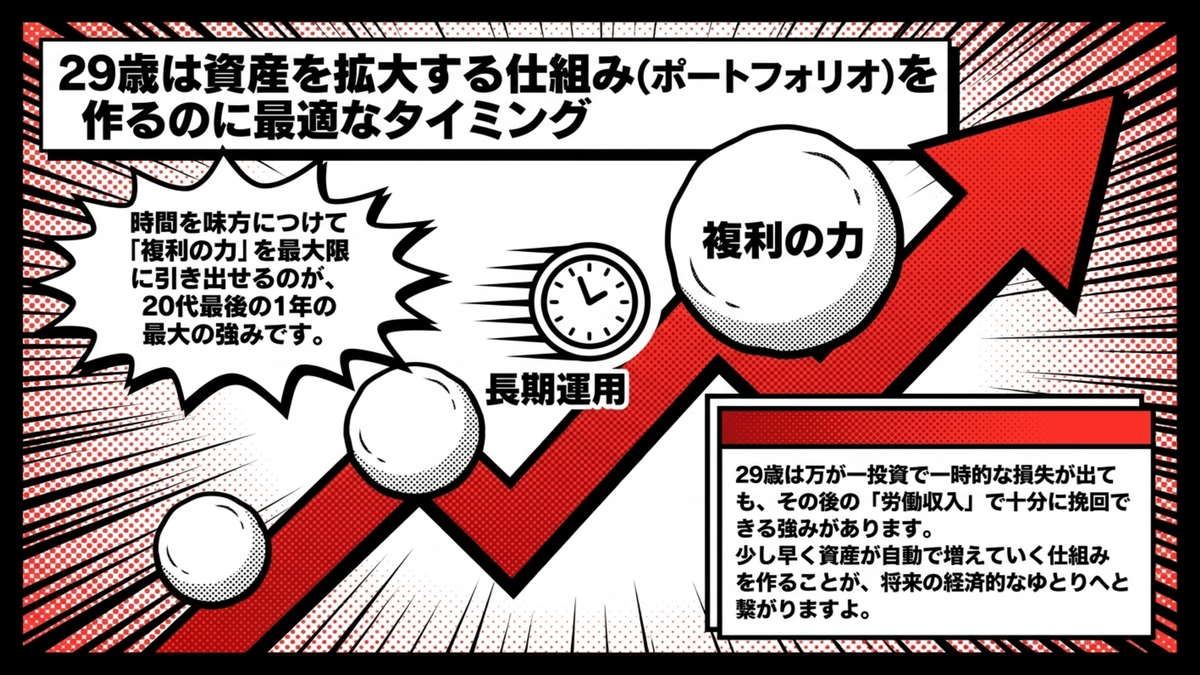
今のうちにお金を増やしておきたいけれど、何から手をつければいいか分からないですよね。実は、20代最後の1年は、投資を通じて資産を育てるための土台を作るのに最も適した時期なんですよ。
この年代は、万が一投資で一時的な損失が出ても、その後の労働収入で十分に挽回できる強みがあります。
そのため、長期的な視点を持って、少しリスクを取ってでも資産を拡大する運用に挑戦しやすいのです。運用期間を長く確保できるため、利益が利益を生む複利効果を最大限に引き出せるでしょう。
金融庁の資産形成の基本でも、長期・積立・分散投資が複利を生かす運用の基本として紹介されています。
この複利の力を味方につけることで、数十年後には想像以上の資産を築くことが可能になります。
30代以降の支出に備えて、現預金と投資のバランスを取ったポートフォリオを構築しましょう。少しでも早く資産が自動で増えていく仕組みを作ることが、将来の経済的なゆとりへと繋がっていきますよ。
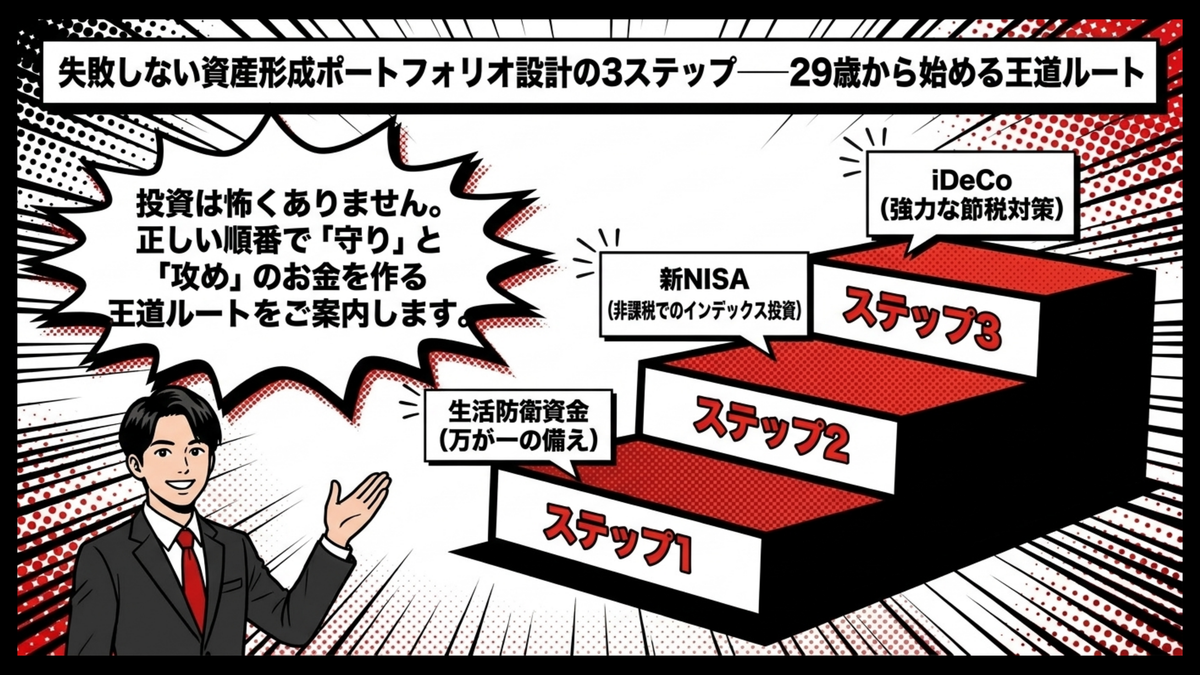
失敗しない資産形成ポートフォリオ設計の3ステップ──29歳から始める王道ルート
資産運用を始めようと思っても、何から手をつければいいか迷ってしまいますよね。
投資って難しそうだし、損をしたらどうしよう…と不安に感じるのは当然のことです。しかし、29歳での資産形成は積立や新NISA、iDeCoを正しく活用すれば怖くありません。
大切なのは、やみくもに金融商品を買うのではなく、手順を踏んで進めることですよ。
お金を守る部分と増やす部分を分けて、自分に合った最適なポートフォリオを作っていきましょう!このセクションでは、投資の初心者が失敗を避けるための具体的な3つのステップを解説します。
- ステップ1:万が一に備える生活防衛資金の確保
- ステップ2:新NISAを利用した非課税でのインデックス投資
- ステップ3:iDeCoを活用した強力な節税対策の実施
順番通りに進めていくことで、どんな相場の変化にも耐えられる強固な資産の土台が完成しますよ。それでは、それぞれのステップについて詳しく見ていきましょうね。
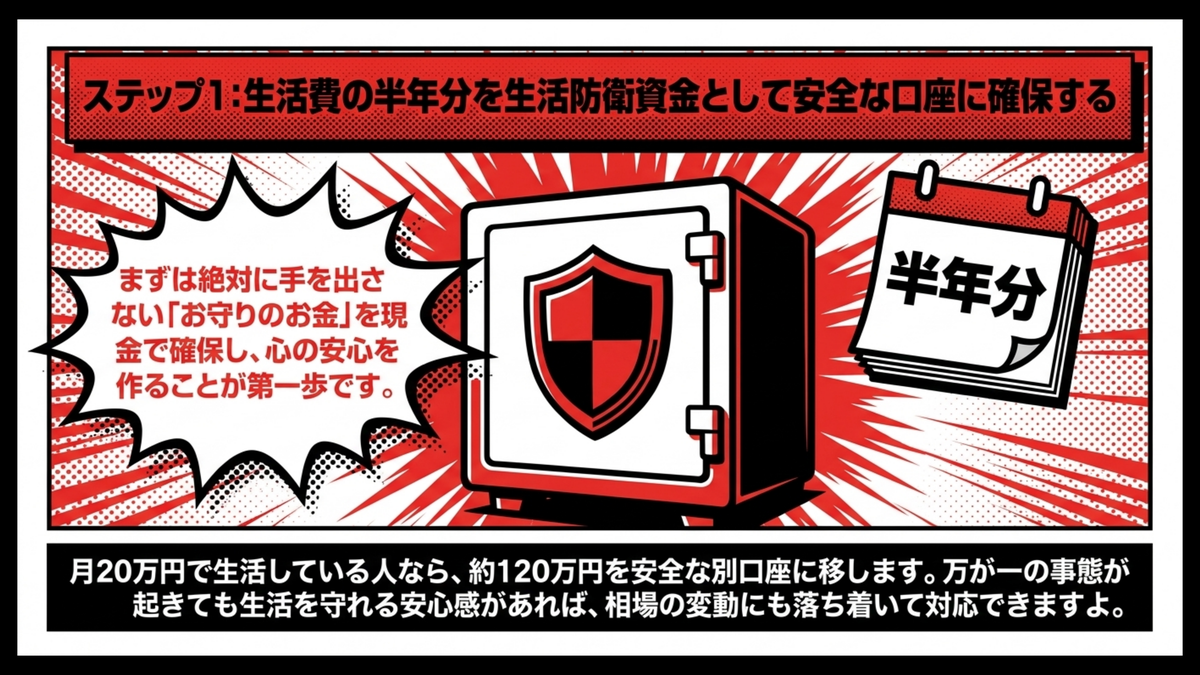
ステップ1:生活費の半年分を生活防衛資金として安全な口座に確保する
すべての貯金を投資に回してしまうと、急なケガや病気の時に生活が立ち行かなくなってしまいます。
まずは守りのお金から準備するのが鉄則です。
だからこそ、一番初めに用意すべきなのが生活防衛資金と呼ばれるお守りのお金なんですよ。一般的には、毎月の生活費の半年分から1年分を目安にして準備することが推奨されています。
たとえば、月に20万円で生活している人なら、120万円程度を安全な別口座に移しておくイメージですね。このお金は絶対に投資には回さず、すぐに引き出せる状態の現金として確保しておくことが重要です。
万が一の事態が起きても生活を守れる安心感があれば、相場の変動にも落ち着いて対応できます。まずは今の貯金額を確認し、防衛資金が貯まってから本格的な投資へ進んでくださいね。
私の場合は、生活防衛資金として手取りの6ヶ月分を、絶対に手をつけない口座に分けて入れています。実際に急な出費が重なった時期にも、この防衛資金のおかげで投資を取り崩さずに済んで本当に助かりました。
投資のリターンよりも、この精神的な安心感のほうが20代の自分にとっては価値が大きかったと振り返って感じています。
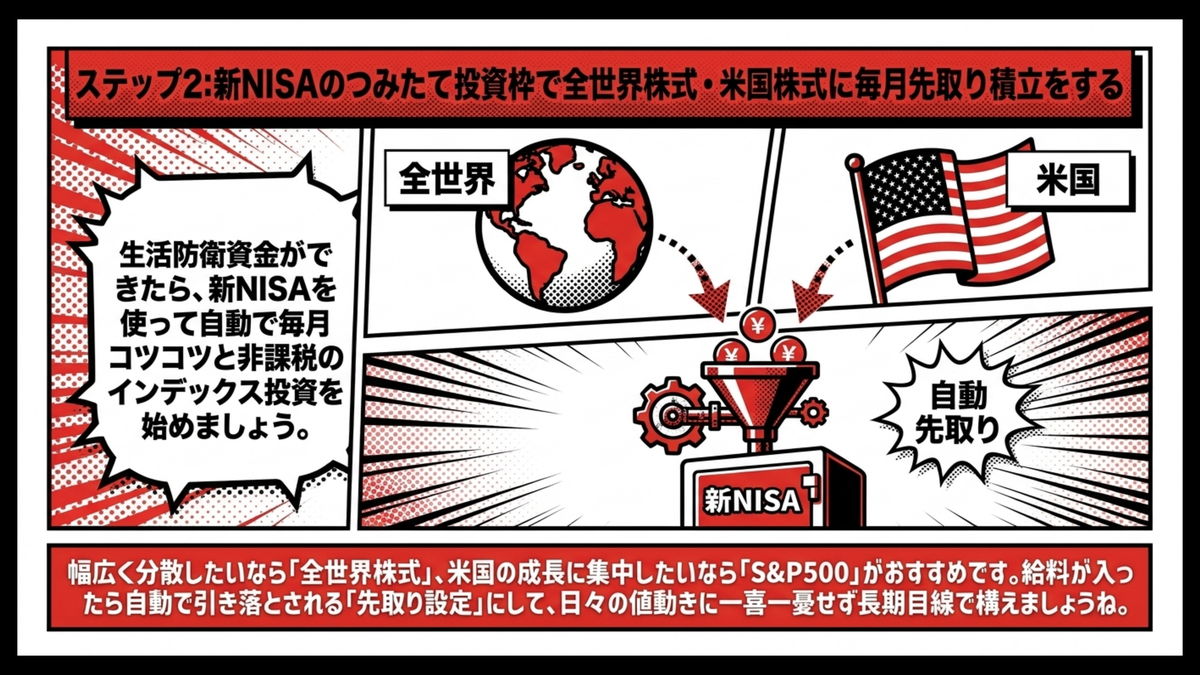
ステップ2:新NISAのつみたて投資枠で全世界株式・米国株式に毎月先取り積立をする
生活防衛資金が貯まったら、次はお金を育てるステップへ進みましょう。ここで優先したいのが、運用益がずっと非課税になる新NISAの制度です。
金融庁が公表する新NISA(2024年開始)は、つみたて投資枠と成長投資枠を併用して長期の非課税運用ができる仕組みです。買える商品の範囲と1年に入れられる金額の上限を並べると、2つの枠の役割の違いがつかみやすくなるでしょう。それぞれの具体的な違いは、年間の上限と買える商品で見比べるつみたて投資枠と成長投資枠で確かめられます。どちらの枠で買った投資信託も値動きによって元本を下回ることがあるので、生活防衛資金とは分けた金額で考えていきましょう。
特に初心者には、毎月定額を自動で買い付けるつみたて投資枠がおすすめです。全世界株式やS&P500といったインデックスファンドを選ぶことで、世界規模の分散投資が手軽に実現します。
迷ったら、幅広く分散したいなら全世界株式、米国の成長に集中したいならS&P500、と選ぶといいですよ。
手動だと相場が気になるので、給料が入ったら自動で引き落とされる先取り設定にしましょう。少額でもコツコツ続けることで、長い時間をかけて資産を育てていけるはずです。
日々の値動きに一喜一憂せず、長期目線で構えるのが成功の秘訣です。ただし運用成果は市場環境で変動するので、一つの参考にしてくださいね。
私が新NISAを始めた時、最初の半年は毎日のように評価額を見てしまい、含み損が出ると胃が痛くなる日もありました。けれど積立を続けて1年経った頃には、相場の上下に一喜一憂しなくなり、淡々と買い続けるのが一番効率的という体感が身についたんです。
最初の数ヶ月は気持ちの揺れがあって当然なので、まずは続けることだけを目標にしてみてください。
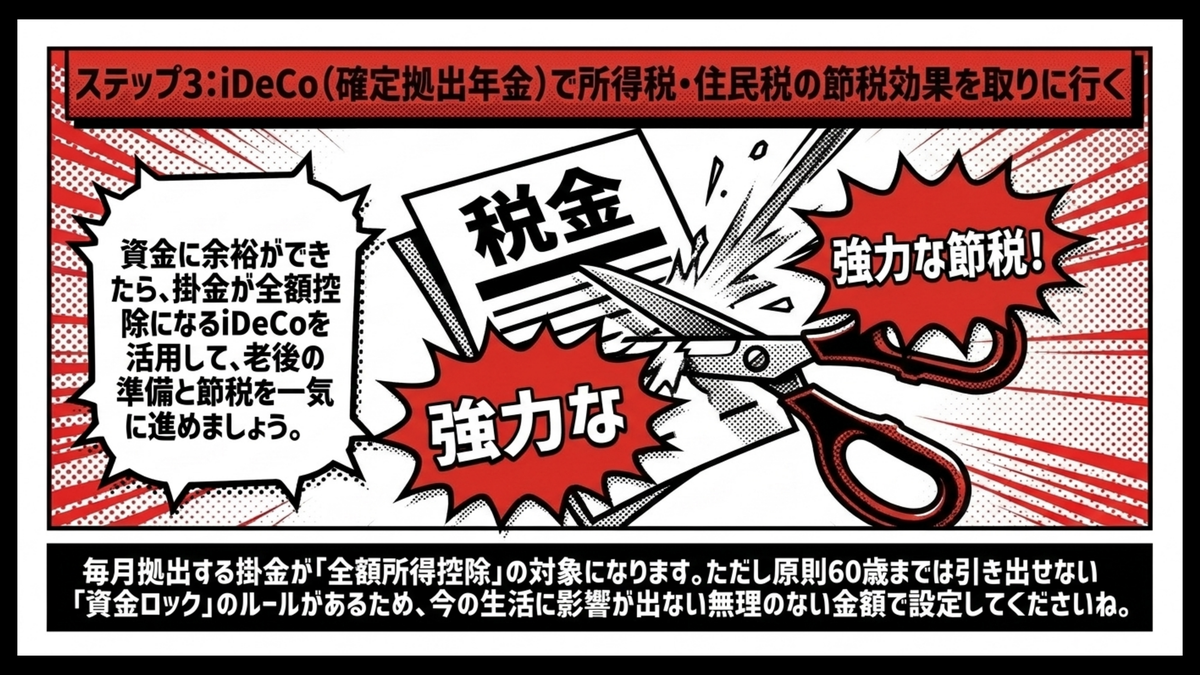
ステップ3:iDeCo(確定拠出年金)で所得税・住民税の節税効果を取りに行く
新NISAでの積立に慣れて資金に余裕ができたら、さらに一歩進んだ対策を考えてみませんか?老後のための資産形成を加速させるなら、私的年金制度であるiDeCoの活用が効果的です。
iDeCoの最大の魅力は、毎月拠出する掛金が全額所得控除の対象になるという強力な節税効果。たとえば年収400万円台の会社員が月2万円を拠出した場合、年間で数万円規模の所得税・住民税の軽減につながると、各種シミュレーションでは試算されています。
ただし、原則として60歳までは引き出せないという資金ロックのルールがあるので注意してくださいね。だからこそ、今の生活や近い将来のライフイベントに影響が出ない無理のない金額で掛金を設定しましょう。
新NISAで流動性を確保しつつ、iDeCoで老後の土台を固めるという組み合わせが、将来への安心に繋がりますよ。
29歳の投資(新NISA・iDeCo)と預金の黄金比率──ライフステージ別カスタマイズ
ポートフォリオを作る際、現金と投資のバランスをどう配分すればいいのか気になりますよね。適切な比率を知らないまま運用を続けると、いざという時に現金が足りなくて困るかもしれません!
30代を目前にした29歳は、将来に向けた成長性と目の前の安定性の両方を追い求めるべき時期だと言えます。そのため、ライフステージの変化に柔軟に対応できるような資産配分の黄金比率を知っておくことが重要です。
ここでは、ベースとなる基本の比率と、個々の状況に合わせたカスタマイズの考え方について解説しますね。
| ライフスタイル | 流動性預金の目安 | 投資の目安 |
|---|---|---|
| 基本の黄金比率 | 40% | 60% |
| 独身・積極派 | 20〜30% | 70〜80% |
| 子育て・堅実派 | 50% | 50% |
この表を参考にしながら、自分にとって一番心地よいと思えるバランスを見つけていくことが大切です。判断軸は3年以内に100万円以上の出費予定があるか、家族構成に変化の見込みがあるかの2点。
両方Noなら積極派、片方Yesなら基本、両方Yesなら堅実派が目安になりますよ。
流動性預金40%・投資60%──ライフステージの変化に備えながら資産を大きく増やすバランス
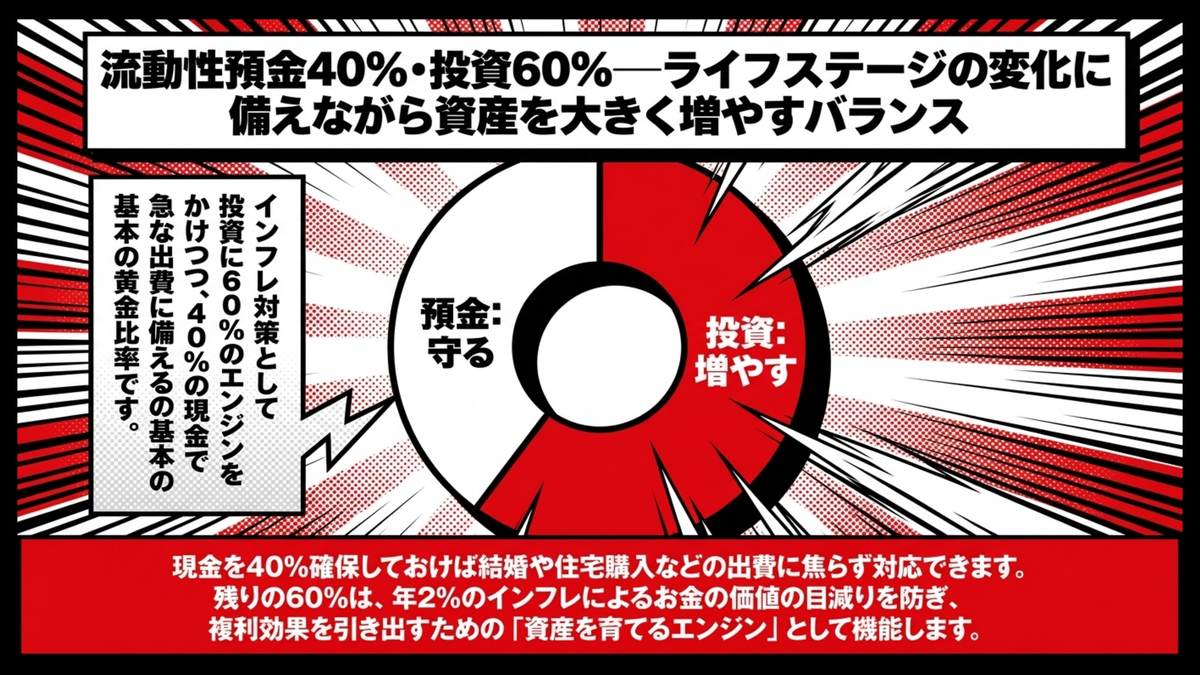
現金で持ちすぎるとインフレで価値が目減りし、逆に投資に振り過ぎると急な出費に対応できない…このバランスに悩むのが20代後半の特徴です。
20代後半から30代前半にかけての時期は、結婚や住宅購入などでお金が動くタイミングが多くなります。
そこで目安となるのが、すぐに使える流動性預金を40%、将来のために増やす投資を60%とするバランスなんですよ。現金を40%確保しておけば、急な出費やライフイベントにも焦ることなく対応できるはずです。
一方で、残りの60%を投資に回すことで、長期間の運用による複利効果を十分に引き出すことが可能になります。インフレによってお金の価値が下がってしまうリスクを防ぐためにも、投資で資産を育てるエンジンの役割を持たせるんです。
日本銀行のホームページ内2%の物価安定の目標によると日本銀行や政府などが目標としている年2%のインフレが続けば、現金で持っているだけでも実質的な価値は徐々に目減りしていきます。
この40:60の黄金比率をベースに守りながら、定期的に自分の資産状況をチェックして整えていきましょうね。
独身・結婚予定・DINKs──ライフステージに合わせた投資比率のカスタマイズ術
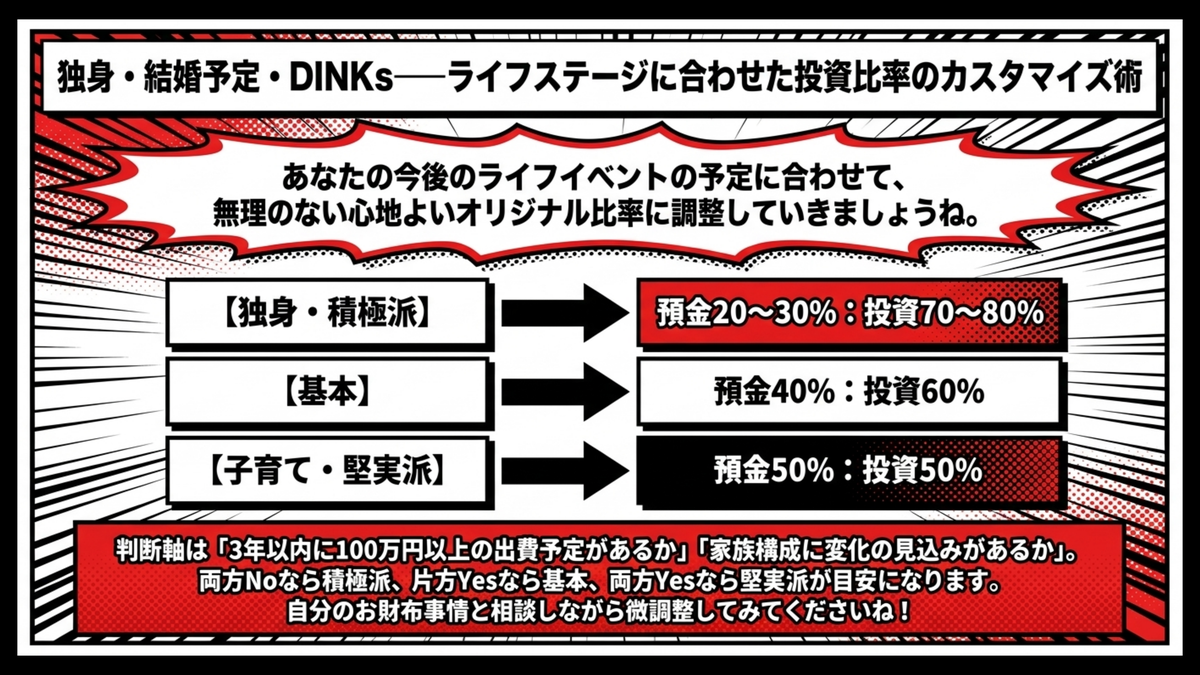
基本の比率は分かっても自分の状況に合っているのかな…と不安になりませんか?実は、最適な資産配分はあなたのライフスタイルや家族構成によって、柔軟に変えていくべきものなんですよ。
例えば独身で当面大きな出費の予定がないなら、現金の比率を下げて投資を70〜80%まで引き上げることも可能です。逆に、数年以内に結婚や住宅購入を控えている場合は、投資の割合を減らして現金を多めに確保しておく必要があります。
共働きで子どもを持たないDINKs世帯であれば、夫婦で協力してかなり積極的な投資に挑戦できるでしょう。
大切なのは、今後の人生でいつ・いくらのお金が必要になるのかを想像して比率を微調整することだと言えます。
自分のお財布事情と相談しながら、無理のない範囲であなただけのオリジナル比率を作ってみてくださいね!最終的な配分は人それぞれの価値観によって異なるので、一概に正解は決まっていません。
私は29歳の独身時代は預金3:投資7という積極派の比率にしていて、リスクを取って大きく増やすことを優先していました。けれど結婚を意識し始めてからは預金を50%まで戻し、心の余裕を取り戻したのを覚えています。
比率を変えた瞬間に、投資成績への執着が減って毎日が穏やかになったと気づき、お金の配分は数字だけでなくメンタルにも影響するんだと実感しました。
29歳から本格的な資産運用と節税に取り組むメリット・デメリット
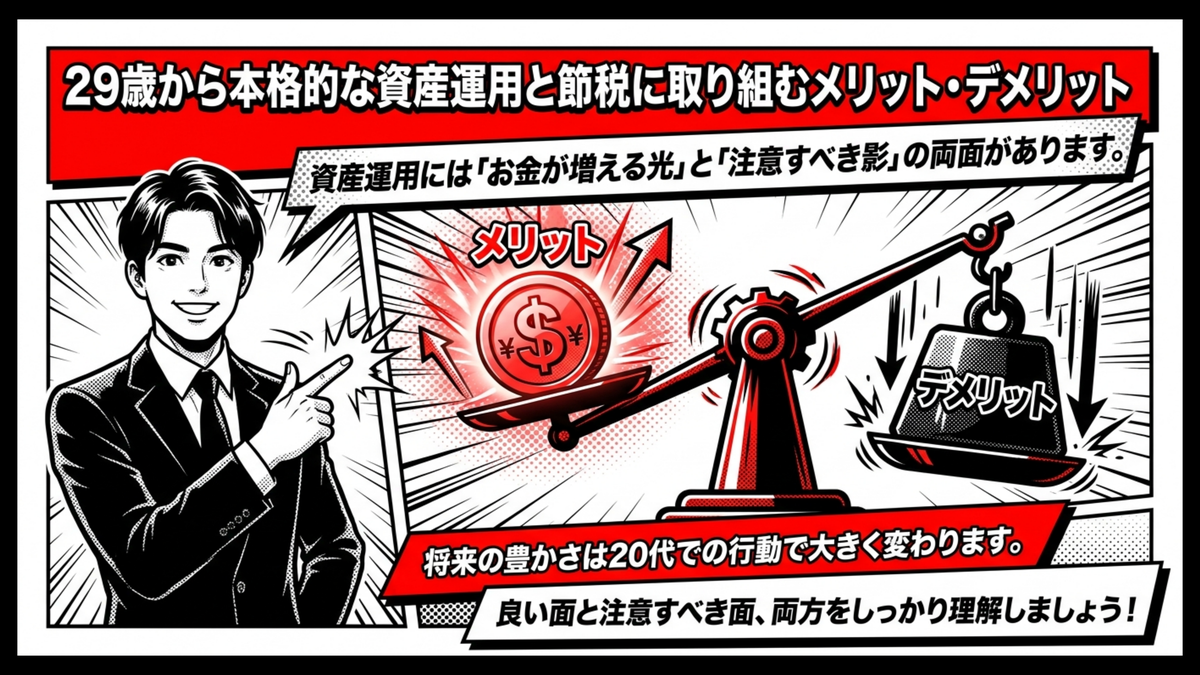
投資や節税って難しそうだし面倒くさいな、とつい後回しにしてしまっていませんか?でも、20代のうちにお金の仕組みを知っておくかどうかで、将来の豊かさは大きく変わってきますよ。
本格的な資産運用を始めると、お金が増えるだけでなく、見えない税金の負担も減らせます。しかし、どんな制度にも必ず良い面と注意すべき面があることを忘れてはいけません!
ここで、29歳で取り組む際のメリットとデメリットを明確にしておきましょう。
| メリット | デメリット |
|---|---|
| 税金を安く抑えながら、複利の力で効率的に資産を増やせる 将来の不安が減り、30代以降の家計に精神的なゆとりが生まれる | iDeCoは60歳まで引き出せないため、一時的に手元の現金が減る 大きなライフイベントが重なった時に、現金不足になるリスクがある |
光と影の両面を押さえておくことで、自分にとっての適切な活用バランスが見えてきます。これらの特徴を理解したうえで、次の見出しからメリット・デメリットそれぞれの中身を詳しく見ていきましょうね。
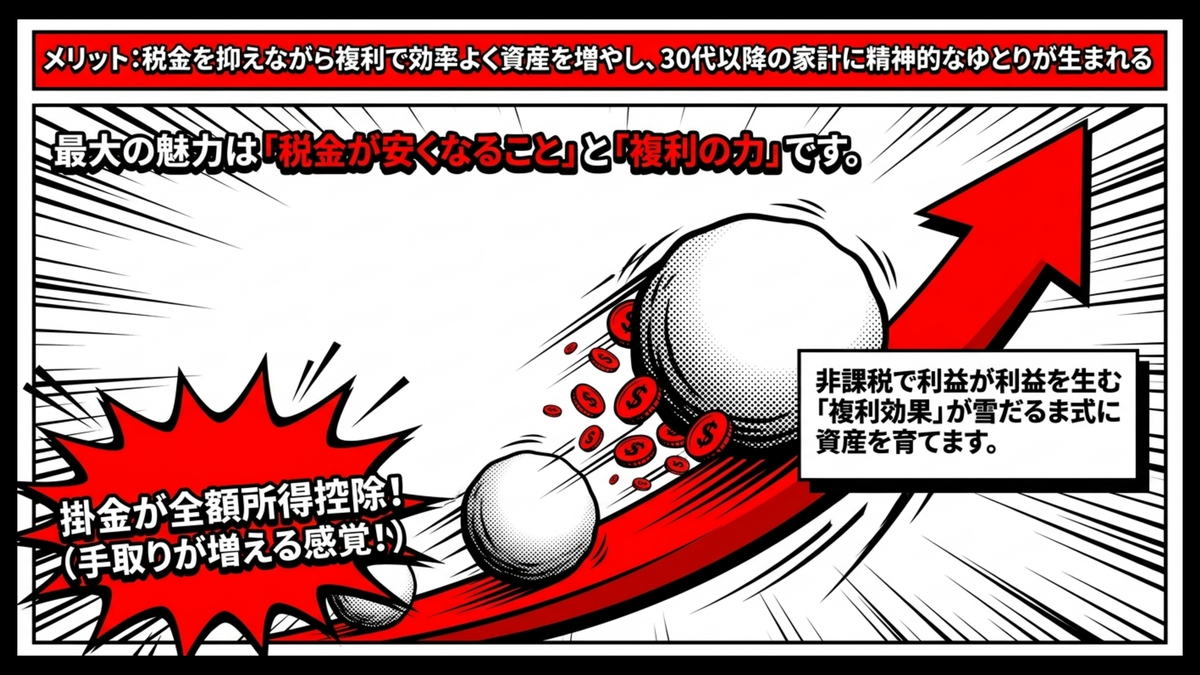
メリット:税金を抑えながら複利で効率よく資産を増やし、30代以降の家計に精神的なゆとりが生まれる
いざ運用を始めてみると、思った以上に税金の優遇が受けられることに気づく人は多いものです。
特にiDeCoを活用すれば、毎月の掛金が全額所得控除の対象になるという恩恵を受けられます。給与から引かれる所得税や住民税が安くなるので、手取り額が実質的に増えるような感覚になるでしょう。
さらに、新NISAもiDeCoも、運用で得た利益には税金がかからず、そのまま次の投資へと回すことができます。
この非課税の状態で長期間運用を続けることで、利益が利益を生む複利効果が最大限に発揮されるんです。
早く始めれば始めるほど、この複利の力は強くなり、将来的に雪だるま式に資産が膨らんでいきます。
お金が自動で働いてくれる仕組みがあれば、30代からの支出にも落ち着いて対応できるはずですよ。もちろん運用成果は市場環境に左右されるので、過度な期待ではなく長期目線でじっくり育てる姿勢が大切です。
デメリット:iDeCoは60歳まで引き出せない──急なライフイベントで現金不足になるリスク
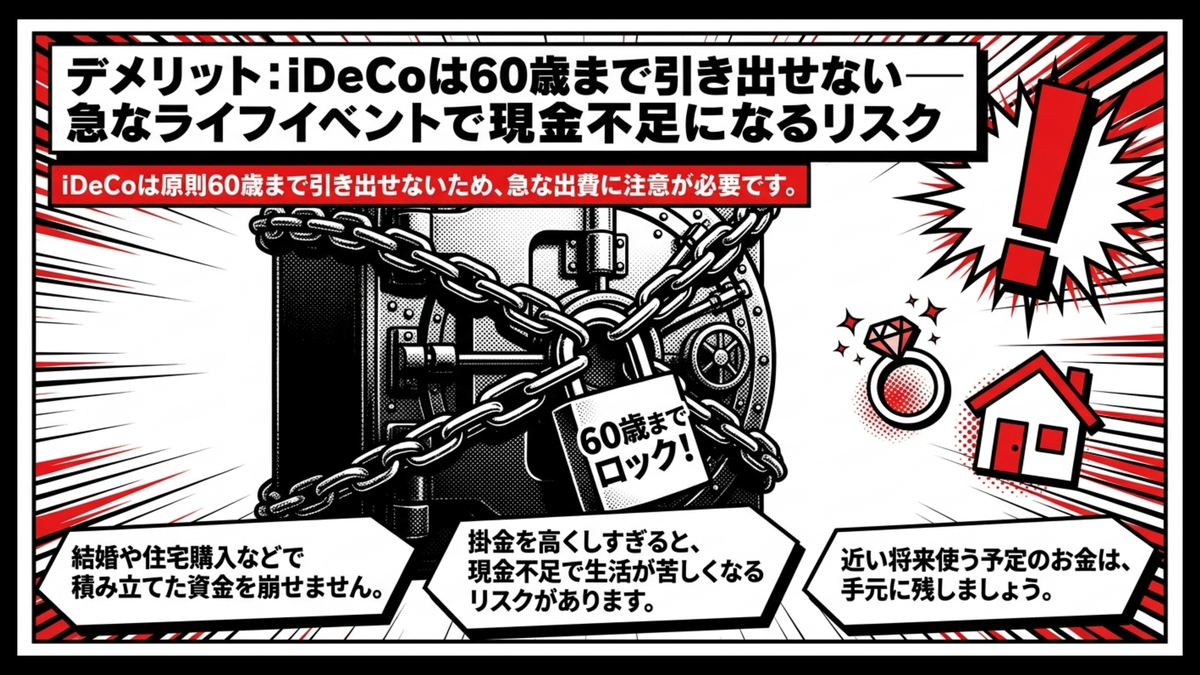
節税効果が魅力のiDeCoには、実は20代の人にとって見過ごせない制約があります。原則として60歳まで資金を引き出せないという厳しいルールが存在しているんです。
これは確定拠出年金法に基づく仕組みで、老後資金を確実に守るために設計されています。
とはいえ20代にとっては少し不便に感じるかもしれません。結婚や住宅購入などでお金が必要になった時に、積み立てた資金を崩して使うことができないんですよ。
そのため、張り切って毎月の掛金を高く設定しすぎると、手元の現金が足りなくなって生活が苦しくなる恐れがあるでしょう。
いざという時に高金利のローンを組む羽目になれば、せっかくの節税効果以上のコストを支払うことになります。
だからこそ、近い将来に使う予定のあるお金は、無理にiDeCoへ入れずに手元に残しておくべきです。
よくある質問:29歳の資産形成
色々と調べてみても、自分の状況に当てはめるとどうなるのか、疑問が次々と湧いてきませんか?ネットや本には一般的な正解が書かれていますが、それが自分にとってベストな選択なのか不安になりますよね。
実は、同じように悩んでいる29歳の方は多く、同じようなポイントで立ち止まってしまうものです。
ここでは、これから投資を始めようとする方がよく抱える疑問について、わかりやすくお答えしていきます!
- 貯金が少ない状態からでも、投資を始めていいのかどうか
- 口座を開設するなら、どの金融機関を選ぶのが一番お得なのか
- 近い将来のライフイベントと老後資金、どちらを優先すべきか
ここから3つの質問について、それぞれ詳しく回答していきますね。これらの疑問をスッキリと解消することで、あなたが次に取るべきアクションがはっきりと見えてくるはずですよ。
貯金が100万円以下の場合、投資の前にどこまで預貯金を増やすべき?
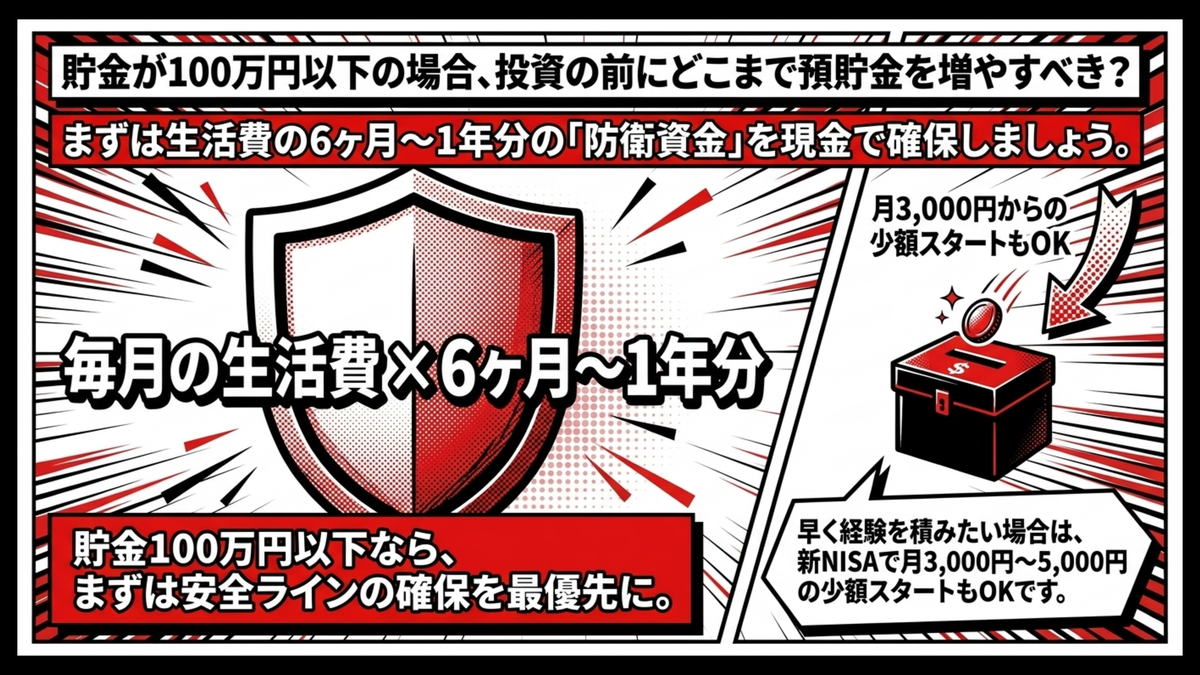
結論から言うと、まずは投資よりも生活防衛資金を貯めることを最優先にするのが安全です。
一般的に、毎月の生活費の6ヶ月分から1年分が防衛資金の目安とされています。例えば月の生活費が20万円なら、120万円から240万円ほどは、すぐに引き出せる預貯金として確保しておきたいですね。
もし現在の貯金が100万円以下なら、まずはこの安全ラインを超えることを目標に現金を蓄えるのが基本です。
ただ、どうしても早く投資の経験を積みたい場合は、毎月3,000円から5,000円程度の無理のない少額で新NISAを始めるのも一つの手です。
少額で値動きに慣れつつ、メインの貯蓄は現金で増やすバランスが大切ですよ。最適なペースは人によって異なるので、ご自身の収入や支出の状況と相談しながら決めてみてくださいね。
新NISAとiDeCoの口座は、どの金融機関で開設するのが手数料的にお得?
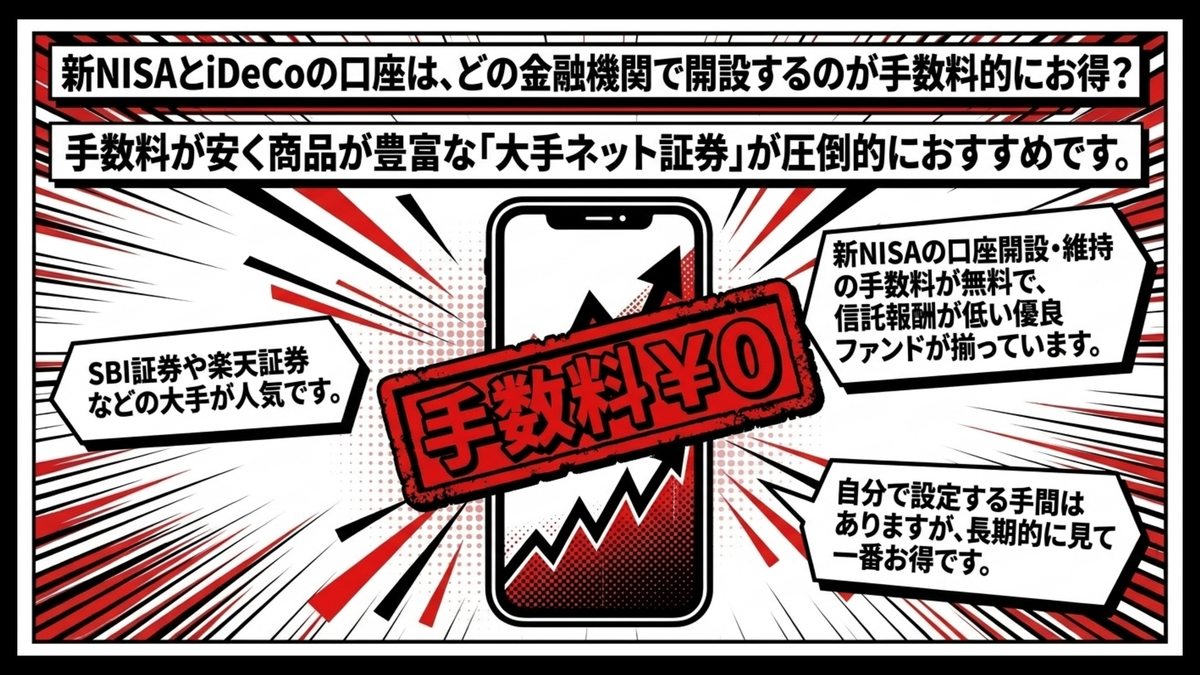
いざ口座を作ろうと思っても、銀行や証券会社がたくさんあって、どこを選べばいいか迷いますよね。手数料の安さと商品の豊富さで選ぶなら、圧倒的にネット証券で口座を開設するのがおすすめです。
中でも、SBI証券や楽天証券といった大手のネット証券は、多くの投資家から選ばれている人気の金融機関なんですよ。
新NISAの口座開設や維持にかかる手数料が無料で、信託報酬が低い優良なインデックスファンドも数多く揃っています。また、iDeCoに関しても、大手ネット証券では運営管理手数料の負担が抑えられているケースが多く、コストを最小限に抑えられます。
対面サポートがない分、自分で設定する手間はありますが、長期的に見ればネット証券は費用を抑えやすいと言えるでしょう。
各社の最新の手数料体系は変更される可能性もあるので、口座開設前に公式サイトで確認しておくと安心ですよ。
30代で結婚・住宅購入予定なら、iDeCoより新NISAを優先すべき?
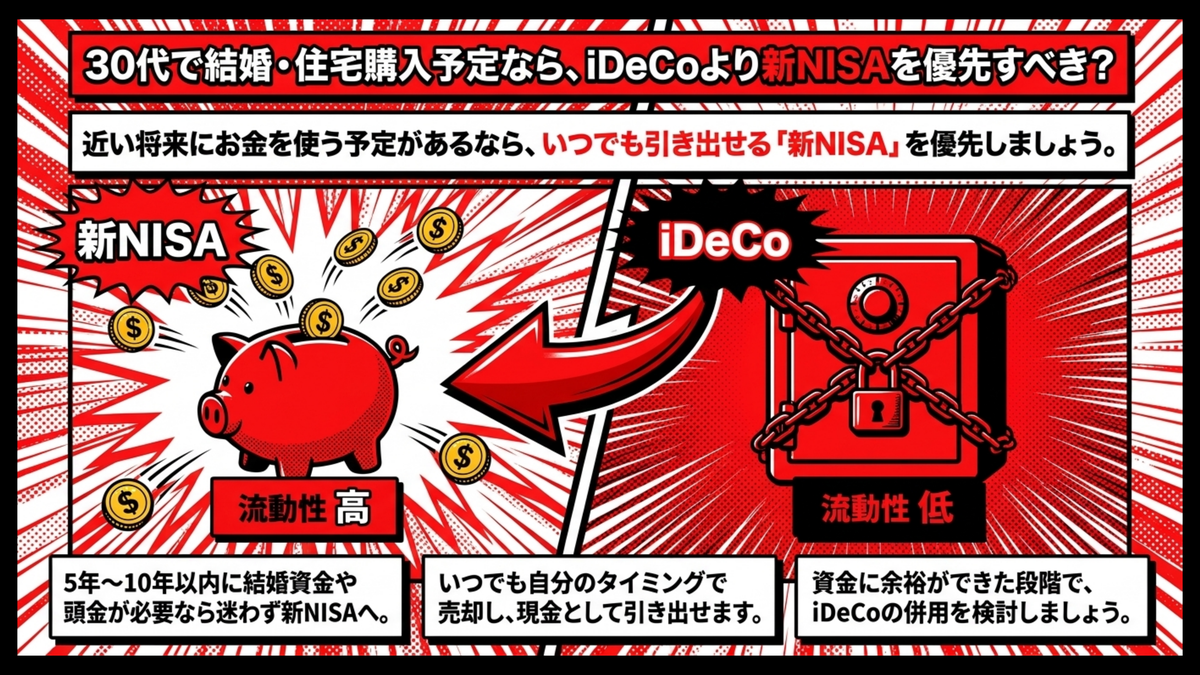
近い将来に大きな出費の予定があるのに資金をロックされるのは怖いですよね。5年や10年以内に結婚資金や住宅の頭金が必要になるなら、迷わず新NISAを優先して活用すべきです。
iDeCoは強力な節税効果がありますが、60歳まで一切引き出せないというデメリットがこの時期は大きく影響します。手元の現金が不足して必要な時に使えなければ、せっかくの人生のイベントを楽しめませんよね。
新NISAであれば、運用している商品をいつでも自分のタイミングで売却して、現金として引き出すことが可能です。
まずは流動性の高い新NISAで数年後の出費に備え、さらに資金に余裕ができた段階でiDeCoの併用を検討してみてください。
目先のイベントと老後の備え、優先順位を間違えないことが成功の秘訣です!とはいえ家計の状況は人それぞれなので、迷う場合は専門家への相談もおすすめです。
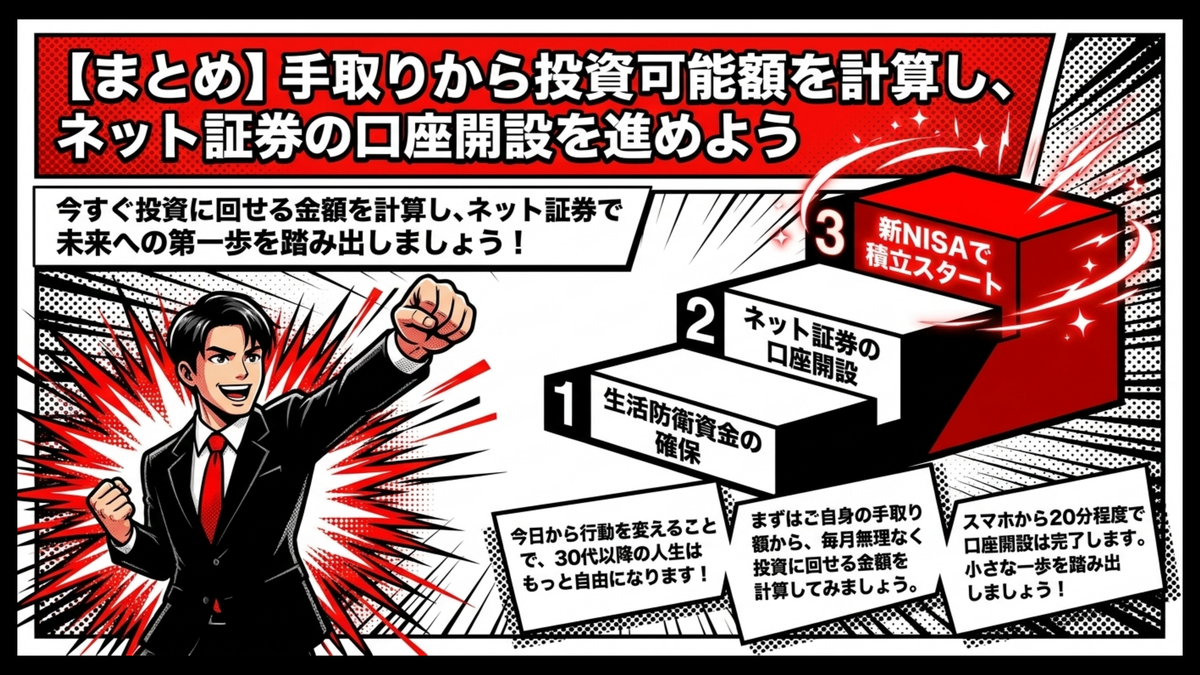
【まとめ】手取りから投資可能額を計算し、ネット証券の口座開設を進めよう
ここまで、30代という新しいステージに向けて、どのようにお金を育てていくべきかを詳しく解説してきました。焦りや不安を感じていたあなたも、正しい制度の使い方を知ることで、将来への希望が少しずつ見えてきたのではないでしょうか。
何も準備をしないまま時間が過ぎてしまうのはもったいないので、できることから少しずつ始めていくことが大切です。NISA口座の申込に進む前に、総合口座とNISA口座をそれぞれいくつ持てるかと申し込む順番は、口座の持ち方から確かめる20代のNISA・証券口座比較で確認できます。NISA口座で積み立てる投資信託も元本を下回ることがあるため、毎月の金額は家計に無理のない範囲で決めておくと続けやすいでしょう。
改めて、今回の記事でお伝えした重要なポイントを以下のリストでおさらいしておきましょう。
- 万が一に備える生活防衛資金を確保してから投資を始める
- 流動性の高い新NISAを優先し、余裕があればiDeCoで節税を狙う
- 手数料の安いネット証券を選び、長期・分散・積立を徹底する
29歳での資産形成は積立や新NISA、iDeCoをライフスタイルに合わせてバランス良く組み合わせることが最大のカギとなります。自分の強みである時間を味方につけて、複利の効果で将来の資産を大きく育てていきましょう。
まずは自分の手取り額から生活費を差し引き、毎月いくらなら無理なく投資に回せるのか、計算してみることから始めてみませんか。お金の不安と向き合ったら、心の面も整えておきましょう。30歳になるのが怖い…29歳がメンタルブロックを解除して前向きに進む思考法で前向きに進む思考法を確認できます。
投資についてさらに詳しく知りたい方は、無料のマネーセミナーなどに参加して専門家の意見を聞いてみるのも一つの方法でしょう。
お金も含めた29歳のキャリア総仕上げは、29歳・20代の集大成ガイドで見渡せます。その上で最終的な判断はご自身の状況に合わせて行うことになりますが、一歩踏み出すかどうかで未来は大きく変わってきますよ。
私は学生時代から少額で積立を続け、新NISAが始まってからはネット証券の枠を使って月3万円に増やしました。口座開設の手続き自体は思った以上にシンプルで、画面の指示に沿って20分ほどで完結したのが印象的だったんです。
あの時の小さな一歩が、30代以降のお金の不安をだいぶ軽くしてくれていると今は実感しています。
今日から行動を変えることで、あなたの30代以降の人生はもっと自由で豊かなものになるはずです!まずは新NISAやiDeCoを取り扱う各社の口座サービスを比較して、あなたに合うネット証券を選ぶところから一歩を踏み出してみてくださいね。