社会人になって数年が経ち、気がつけば毎月の生活費だけで手一杯、そんな感覚が日常になっていませんか。
家賃や交際費でお金が飛んでいき、口座の残高を見るたびに小さくため息が出てしまいますよね。将来のことを考えると、このままの生活ペースで大丈夫なのかと不安になるでしょう。
25歳で一人暮らしをしながら貯金の割合を正しく設定するのは、将来に向けて重要です。自分の収入に見合った適切なバランスを知ることで、ストレスなく確実にお金は貯まっていきます。
この記事では、将来の不安を解消するために役立つ以下のポイントを詳しく解説しますね。
- 20代のリアルな貯金事情と、お金の出入りが激しくなる理由
- 手取り18万円と22万円の具体的な家計割合シミュレーション
- 無理なく確実にお金を貯めるための自動先取りのテクニック
- ライフイベントを見据えた資産形成のメリットと具体的な注意点
これらのポイントが分かれば、自分の家計のどこに手を入れればいいかがクリアに見えてきますよ。適切な家計のバランスを見つけるためのヒントが、この記事の中にたくさん詰まっています。同世代の客観的なデータを知ることで、自分の現在の立ち位置がはっきりと見えてくるはずです。
私自身、社会人になって一人暮らしを始めた頃は、給料日前にはいつも口座残高が一桁という生活が続いていました。当時は家計簿アプリすら入れておらず、月末にカード明細を見てため息をつくのが恒例行事だったんです。けれど先取り貯蓄を始めて半年経った頃、ふと通帳を見たら自然と数十万円が積み上がっていて、その時の驚きと安心感は今でも忘れられません。
今日から実践できる具体的なステップを取り入れて、漠然としたお金の不安から抜け出しましょう!それでは、なぜこの時期にお金が貯まりにくく感じるのか、その背景から一緒に見ていきますね。
25歳、一人暮らしを始めて数年──なぜ貯金が全然増えないのか
毎日頑張って働いているのに、なぜか手元にお金が残らない、そんな焦りを感じている同世代は決して少なくないはずです。
朝、ATMで残高を見て小さくため息をつく、そんな経験を重ねている人は意外と多いものです。周りの友人が旅行や趣味を楽しんでいるのを見ると、自分だけ取り残された気分になりますよね。
実は、25歳の一人暮らしで理想の貯金割合を維持するのは、想像以上に難しいものです。社会人生活に慣れてくると、付き合いが増えて出費のコントロールが利きにくくなるからです。
まずは、同年代のリアルな貯蓄状況や、お金が貯まらない根本的な原因を把握することが大切ですね。このセクションでは、お金の出入りが激しくなる理由と同世代の平均データについてお伝えしますね。
仕事に慣れて交際範囲や趣味が広がる時期──お金の出入りが激しくなる本当の理由
新卒の頃と比べて業務に余裕が出てくると、プライベートの時間を楽しむ余裕が生まれますよね。
それに伴い飲み会などの交際費が自然と増えていくうえ、趣味や自己投資の機会も増え、手元の現金は減りがちなんです。
家計調査でも20代単身世帯は教養娯楽費や交際費の割合が高い傾向にあり、無計画な支出は家計を圧迫する要因になりますよ。
さらに、一人暮らしの固定費が重くのしかかり、気づけば赤字ギリギリということも少なくありません。
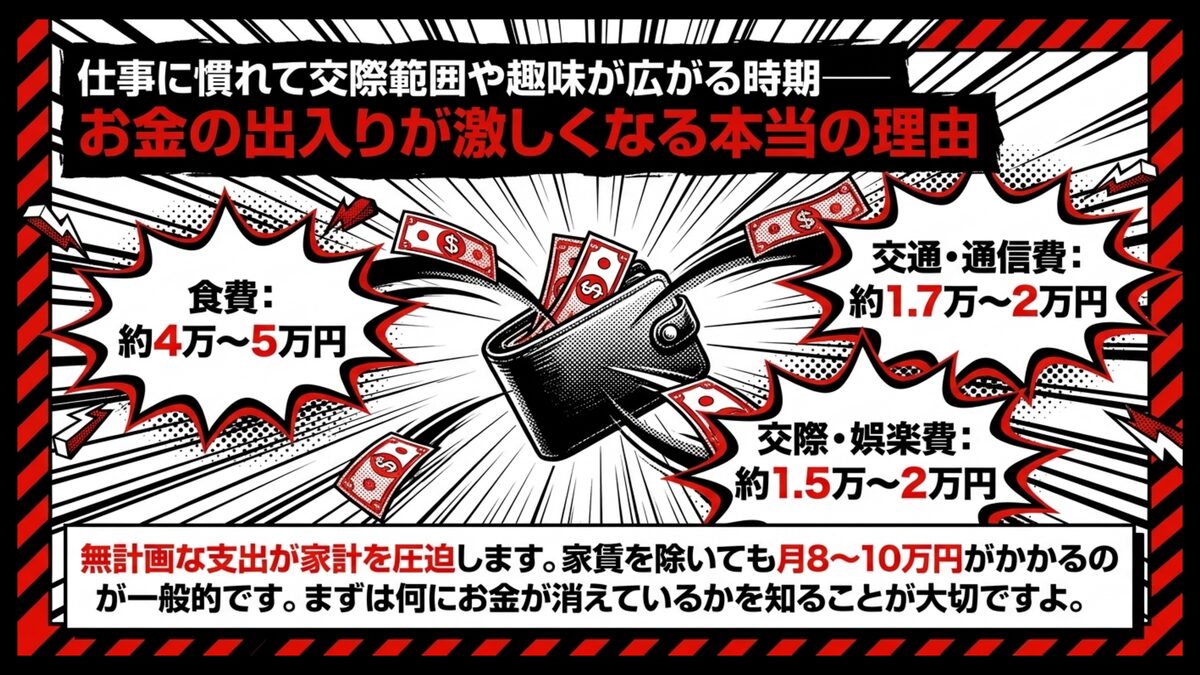
ここで、20代の単身者が毎月負担している主な生活費の平均的な内訳をテーブルで確認してみましょう。
| 支出項目(家賃を除く) | 20代単身世帯の平均支出額 |
|---|---|
| 食費 | 約40,000円〜50,000円 |
| 交通費・通信費 | 約17,000円〜20,000円 |
| 交際費・娯楽費 | 約15,000円〜20,000円 |
このように家賃以外の生活費だけでも毎月かなりの金額が消え、20代単身世帯では家賃を除いて月8〜10万円前後かかるのが一般的です。
次は同世代の貯蓄額がどうなっているのかを一緒に確認していきましょう。
私の場合、社会人2年目の夏に部署の歓送迎会や友人の結婚式が重なって、1か月で交際費だけで7万円ほど飛んでいったことがありました。給料日前は本当に焦って、コンビニのおにぎりすら買うのをためらうほど。
あの経験から予測できない出費の月が必ずあると学んで、別口座に予備費を3万円だけ常時置いておくルールを作るようになったんです。
同世代の平均貯金額に焦るあなたへ──自分の手取りに対する適正な割合を知らない現実
ネットや雑誌で同年代の貯蓄額を見て、自分の少なさに愕然とした、という人は意外と多いものです。
金融広報中央委員会(現J-FLEC)家計の金融行動に関する世論調査によると、20代単身世帯の貯蓄額は平均値と中央値に数倍の開きがあると報告されています。平均で落ち込むより、中央値ベースの感覚を持つほうが現実に即した目安になりますよ。
一部の高貯蓄層が平均を押し上げているだけで、実態としては貯蓄が少ない人のほうが多数派といえます。
多くの人は自分の収入に対する適正な貯金ペースを知らないまま生活しています。明確な指針がないと、貯蓄は長続きしませんよね。
同世代の貯金額が気になる人は、25歳の平均貯金額はいくら?今から始める資産形成の基本ステップで平均と中央値の実態を確認しておきましょう。
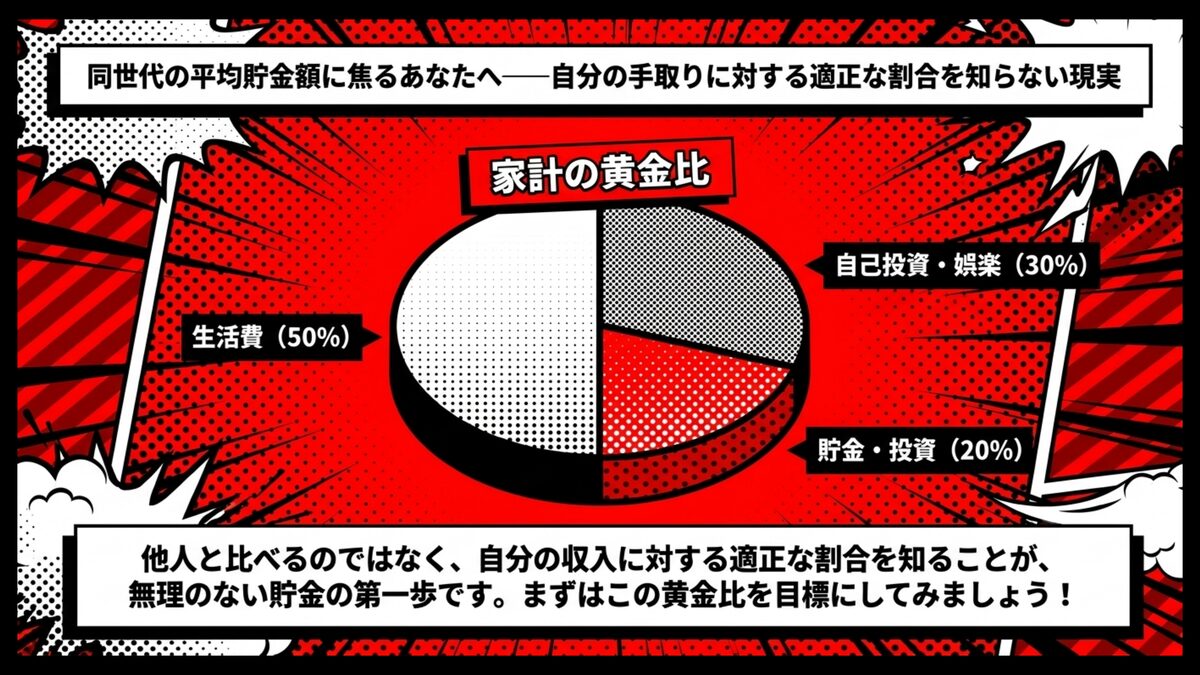
家計管理のプロがよく使う家計の黄金比では、当時ハーバード大学教授であったエリザベス・ウォーレンのベストセラー本でもある「All Your Worth」内で書かれた、生活費50%・自己投資や娯楽30%・貯蓄や投資20%という配分が一つの目安として知られています。
25歳の同窓会で恐る恐る貯金額の話になった時、ある同期は「200万円は貯まってるよ」と言い、別の同期は「10万円もないかも」と苦笑いしていました。私自身は当時50万円ほどだったので真ん中くらいかなと少し安心したものの、本当に大事なのは他人との比較ではなく、自分の手取りに対する適切な割合を保てているかなんだと、その時はっきり気づいたんです。
状況は人それぞれなので一つの参考として、まずは無理のない目標金額を設定し、毎月の予算を割り出すことから始めましょう!
手取り額別!25歳一人暮らしの理想の家計割合モデルケース
今の収入でどれくらいのお金を残せるのか、具体的なイメージが湧かずにモヤモヤしている、そんな状態のあなたへ。
手取り額に見合った生活レベルを維持することは、一人暮らしを成功させるための重要な鍵となりますよ。
一般的に、毎月の貯金に回す金額は手取り収入の10%から20%程度が理想的だと言われています。ただし、家賃などの固定費が高すぎると、この理想の割合をキープするのは難しくなってしまいます。
ここでは、よくある手取り収入のパターン別に、無理なく継続できる家計の内訳シミュレーションを紹介しますね。これから紹介するリストを参考にして、自分の現在の支出バランスが適正かどうかをチェックしてみましょう。
- 手取り18万円の場合の基本的な生活費と貯蓄のバランス
- 手取り22万円の場合のゆとりある生活費と貯蓄のバランス
それぞれの収入に合わせたモデルケースを知ることで、家計改善の具体的なヒントが得られるはずですよ。なお、ここで紹介する内訳はあくまでモデルケースなので、住む地域や生活スタイルによって最適な配分は変わってくる点には注意してくださいね。
手取り18万円のリアル家計──家賃5.5万・食費2.5万・固定費2万・交際自己投資5万・貯蓄3万
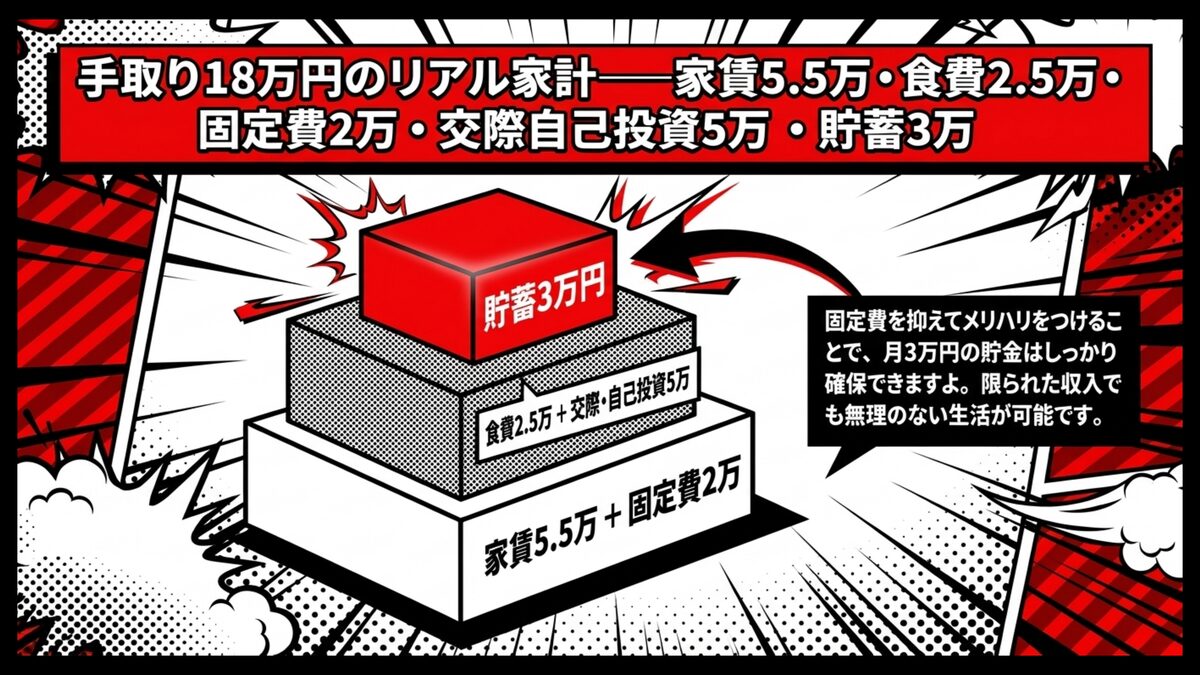
まずは、社会人になりたての方に多い、手取り18万円のケースを見ていきましょう。
この収入帯では家賃などの固定費をいかに適正な範囲に抑えるかが、家計のゆとりを大きく左右します。家賃は手取りの3分の1以内とよく語られるのは、住居費が高すぎると貯蓄が事実上できなくなる構造的な理由があるためです。
家賃5.5万+食費2.5万+固定費2万+交際自己投資5万=合計15万円なので、手取り18万円との差額3万円を毎月そのまま貯蓄に回せる計算。
食費は自炊中心で2.5万円、水道光熱費や通信費などの固定費も2万円以内に抑えれば、交際費や自己投資に5万円という十分な予算を確保できます。
限られた収入の中でもメリハリのあるお金の使い方を意識すれば、苦しい生活にはなりにくいんですよ。
とはいえ地域によっては家賃5.5万円の物件が見つかりにくいので、その場合は固定費の他項目で調整するなど、自分の環境に合わせて柔軟に組み替えてみてください。
私が手取り18万円だった頃は、家賃を5.5万円のワンルームに抑えるかわりに駅から徒歩15分の物件を選んでいました。通勤が少し大変でしたが、その分浮いた1万円弱を毎月貯蓄に回せて、半年で7万円近く貯まった時は本当に嬉しかったんです。
立地と家賃のどちらを優先するかで悩んでいる人には、自分のライフスタイルを書き出してから決めることを強くおすすめしたいですね。
手取り22万円のゆとり家計──家賃6.5万・食費3万・固定費2万・交際自己投資6.5万・貯蓄4万
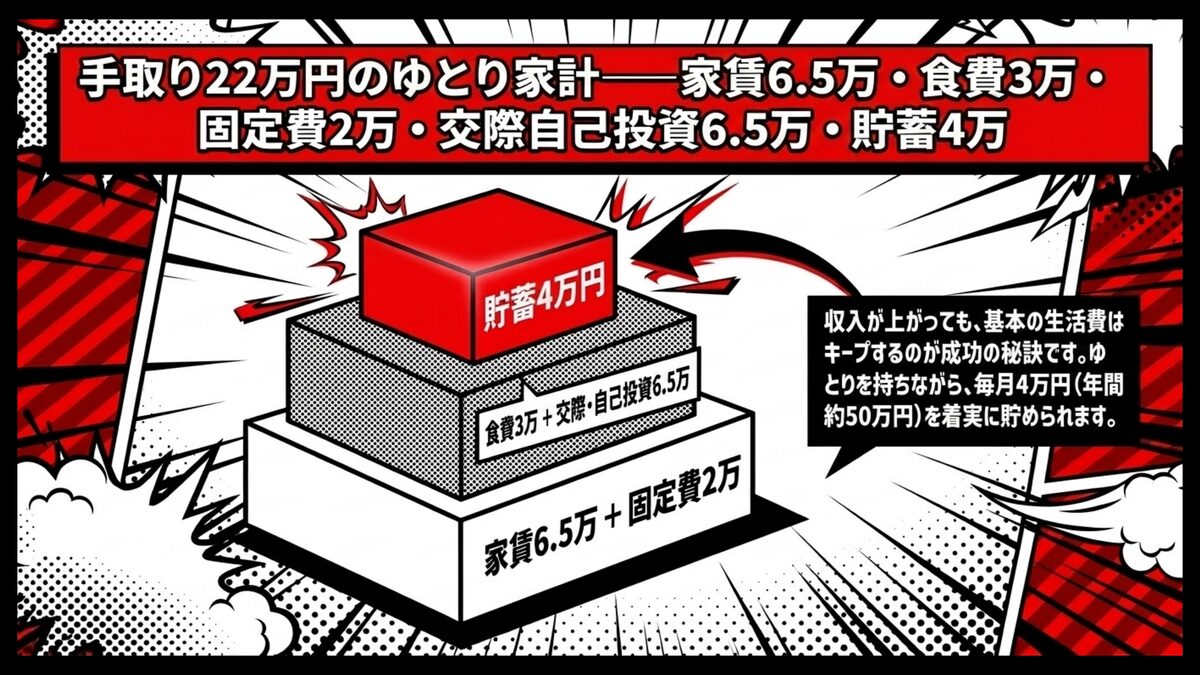
続いて、仕事の裁量も増えて収入が少し安定してきた、手取り22万円のケースについて解説しますね。
手取りが増えた分だけ、住む場所の選択肢が広がり、少し設備が整った家賃6.5万円の物件も視野に入ります。食費も3万円と少しゆとりを持たせられるため、週末には友人との外食やカフェを楽しむことも可能です。
固定費を2万円に抑えたままにできれば、交際費や自己投資に6.5万円の予算を充てられますよ。さらに、毎月4万円の貯蓄を継続できるため、年間で50万円近い資産を着実に築き上げることができるでしょう。
行動経済学の研究でも、収入が増えると生活水準も上がりやすく(ライフスタイル・インフレ)、支出が膨らみがちだと言われています。
収入が上がったからといって生活水準を上げすぎず、基本の生活費はキープするのが成功の秘訣ですね。浮いたお金を将来のための貯蓄や有益な自己投資に回すことで、さらに豊かなキャリアを築けるはずですよ!
意志に頼らず貯まる家計を作る──自動先取りを仕組み化する方法
毎月の予算を決めても、ついつい使いすぎてしまって長続きしない、そんな悩みを抱えている人は多いものです。
頭では分かっていても、手元にお金があると我慢するのは難しいことですよね。実は、貯金が上手な人は意志の力に頼らずに、自動でお金が貯まる仕組みを作っているんですよ。
25歳の一人暮らしで貯金の割合を一定に保つには、この先取りが武器になります。
行動経済学の研究でも、Save More Tomorrow(明日もっと貯金する)というアプローチで、自動化された仕組みが個人の貯蓄行動を大きく改善することが知られているんですよ。これから紹介する仕組みさえ一度設定してしまえば、あとは放置していても自然とお金が貯まっていきます。
- 給与が振り込まれた瞬間に一定額を別口座へ移す方法
- 投資信託を活用した全自動での資産形成の始め方
これら2つを組み合わせれば、意志の力を一切使わずに貯蓄と投資の両方を進められますよ。面倒な家計簿をつけなくても、自然と予算内に収まる画期的なテクニックを取り入れてみてくださいね!
給与日に手取りの15%〜20%を自動で別口座へ──ネット銀行で組む先取り設定
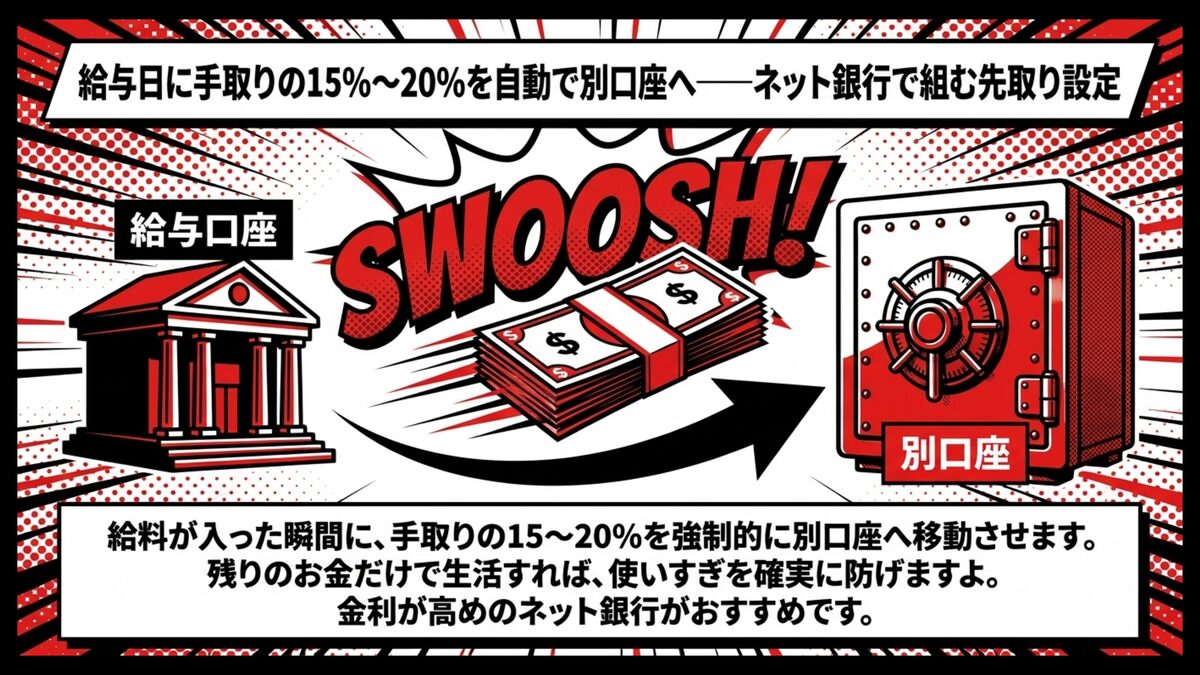
毎月余ったお金を貯金に回そうと考えていると、結局手元には何も残らないことが多いですよね。
確実にお金を残す鉄則は、給与が振り込まれた直後に貯蓄分を強制的に抜き取ることです。行動経済学の現状維持バイアスを逆手に取り、貯蓄が引かれた状態を当たり前にすることで、無意識のうちに節約モードに入れる仕組みなんですよ。
銀行の自動積立定期預金などを利用すれば、給料日に指定した金額が自動的に別の口座へ移動します。残ったお金だけで生活するように工夫すれば、使いすぎを物理的に防げるでしょう。
手取りの15%から20%を先取り設定するのが、無理なく長続きさせるためのベストな目安になりますね。
まずはメインバンクの自動振替を申し込み、振替先は金利が高めのネット銀行口座を指定するのがおすすめです。すぐに使えない場所にお金を置くことで、不要な出費も抑えやすくなりますよ。
私が社会人になって先取り貯蓄を本格化した時は、手取りの10%にあたる2万円を給与日翌日にネット銀行へ自動振替する設定にしました。最初の月は残り16万円で1か月もつかなと不安でしたが、生活費を見直してみると意外と回るもので、3か月目には設定額を3万円に増やせたんです。
設定するときは、無理のない金額から始めて成功体験を積むのが続けるコツだと感じています。
積立投資信託・ポイント積立で始める──意思の力に頼らない全自動資産形成
ただ銀行に預けているだけでは、超低金利の今、お金が大きく増えるのは期待しにくいですよね。
そこで活用したいのが、毎月決まった日に投資信託を自動で買い付ける積立サービスなんです。金融庁の資産運用シミュレーションでも、長期・積立・分散投資で時間を味方につけることが20代の強みだと説明されています。
一度クレジットカードなどで設定すれば毎月自動的に投資に回り資産が形成されていく仕組みで、自分で売買する手間もなく、仕事で忙しい20代にぴったりです。
最近では、普段の買い物で貯まったポイントを自動で投資に回せる便利なサービスも増えてきていますよ。
現金を減らさずに投資の感覚を掴めるので初心者でも始めやすいですよね。ただし元本割れのリスクがあるため、生活防衛資金を確保したうえで余裕資金で始めましょう。積立の設定に進む前に、普段使うカードや貯まっているポイントを書き出しておくと、口座の候補を絞りやすくなります。どの口座がその使い方と合うのかは、クレジットカードやポイントの使い道から考える証券口座の選び方で比べられます。口座を開いた後も投資信託は値動きで元本を下回ることがあるため、積み立てる額は少なめに決めて様子を見ていくとよいでしょう。
私が最初に始めた積立投資は、月3,000円のポイント投資でした。3,000円なら最悪なくなってもいいかと肩の力を抜いて始めたら、半年後には1割ほどプラスになっていて、その時初めて投資って怖いだけじゃないんだと実感できたんです。
最初から大きく始める必要はなく、自分の感覚でこれなら失っても大丈夫と思える金額からスタートするのが、続けるための一番のコツだと感じています。
積立を節税しながら進めたい人は、25歳から始めるiDeCo入門、圧倒的な節税効果と複利で老後資金を育てる完全ガイドで節税メリットも活用しましょう。
積立を続ける仕組みを、自分のペースで試してみてください。
25歳から本格的な家計管理と積立を徹底するメリット・デメリット
今からそんなに我慢してお金を貯めなくても、もっと後になってからでいいんじゃないか、そんなふうに思っている20代も多いはずです。
遊びや趣味にお金を使いたい時期に、家計の管理は少し窮屈に感じてしまうかもしれません。ただ、計画的な家計管理を守り続けることには、将来を見据えた大きな意味があるんですよ。
この時期にお金との正しい付き合い方を身につけることで、今後の人生の選択肢は大きく広がっていきます。
ここで、早くから家計管理を始めることの具体的な良い面と悪い面を比較してみましょう。
| メリット | デメリット |
|---|---|
| 将来の結婚やマイホーム購入など、大きなお金が必要になるイベントに余裕を持って備えられる 時間を味方につけて投資を行うことで、複利の力を最大限に活かして資産を大きく増やせる | 友人との飲み会や旅行など、その場のノリで行くような出費をある程度は我慢する必要がある 毎月の予算を守るための自己管理が求められ、最初のうちはストレスを感じる可能性がある |
これらの特徴を理解した上で、将来の安心感と今の楽しさの最適なバランスを見つけていきましょうね。最終的にどの程度の節約を許容するかは人によって異なるので、自分の価値観と相談しながら無理のないルールを作ることが大切ですよ。
ここからは、メリットとデメリットそれぞれを詳しく深掘りして、後悔のない選択をするための判断材料を提示していきますね。
メリット──30代のライフイベント資金(結婚・マイホーム等)の土台が無理なく完成する
20代のうちは実感しにくいかもしれませんが、30代になると想像以上にお金がかかるイベントが押し寄せてきます。
結婚資金や新居の準備、子どもの教育費など、数百万円単位の出費が次々と発生することになるでしょう。各種の結婚関連調査でも、結婚・新生活の費用は数百万円規模になることが報告されているように、ライフイベントは想像以上の出費を伴います。
その時に慌てて貯金を始めようとしても、生活費の負担も増えているため急にはお金を用意しにくいでしょう。
25歳という早い段階からコツコツと積み立てておけば、30代を迎える頃には強固な資金の土台が完成しています。
手元にある程度のまとまった資産があるという事実は、あなたの心に余裕と自信を与えてくれるはずですよ。結婚などのライフイベントを見据えるなら、結婚を意識し始めたら─25歳から考えるキャリアとお金の整え方で必要な備えも確認しておくと計画的です。
いざという時にお金がないからという理由で、自分の理想の選択肢を諦めずに済むのは心強いですね。未来の自分があの頃の私が頑張ってくれていたから今があると感じてくれるように、今日の一歩を小さく踏み出すことが一番の自分孝行になるはずです。
デメリット──欲しいものや旅行などの出費を制限し、ルールを維持する自己管理が必要になる
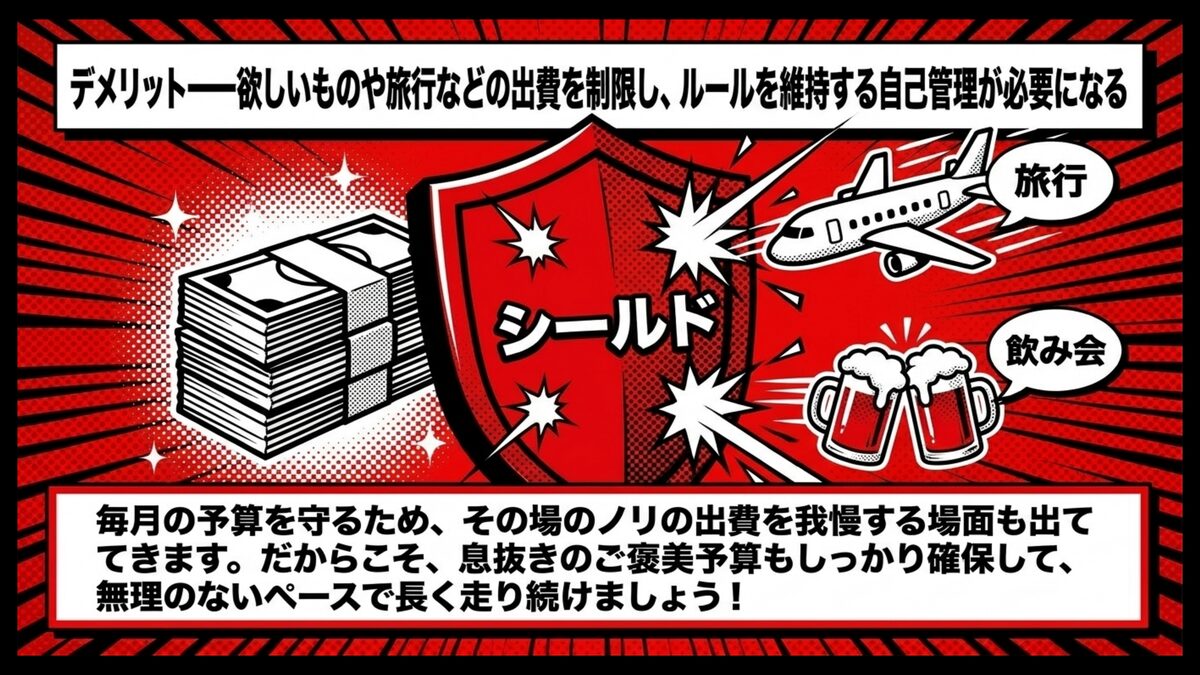
一方で、計画的にお金を貯めるということは、今の自分の欲求にブレーキをかける場面も増えるということです。
SNSで見かける友人の豪華な旅行や、新作のブランド品などを我慢しなければならない時は少し辛いですよね。設定した毎月の予算内でやり繰りするためには、衝動買いを抑えるなどの強い自己管理能力がどうしても必要になります。
予算をオーバーしそうな時には遊びの誘いを断るなど、時には厳しい決断を迫られることもあるでしょう。
あまりにも無理な節約をしてしまうと、ストレスが爆発して結局は散財してしまう危険性も高まります。心理学でも自己制御リソースが枯渇すると衝動的な行動が増えると報告されているように、ストレスを溜め込みすぎる節約は長続きしません。
だからこそ、息抜きのためのご褒美予算も確保して、楽しく続けられるルールを作ることが大切ですね。家計管理は短距離走ではなくマラソンと同じなので、自分のペースで長く走り続けられる工夫を見つけてくださいね。
よくある質問──25歳の一人暮らしの貯金と投資のリアル
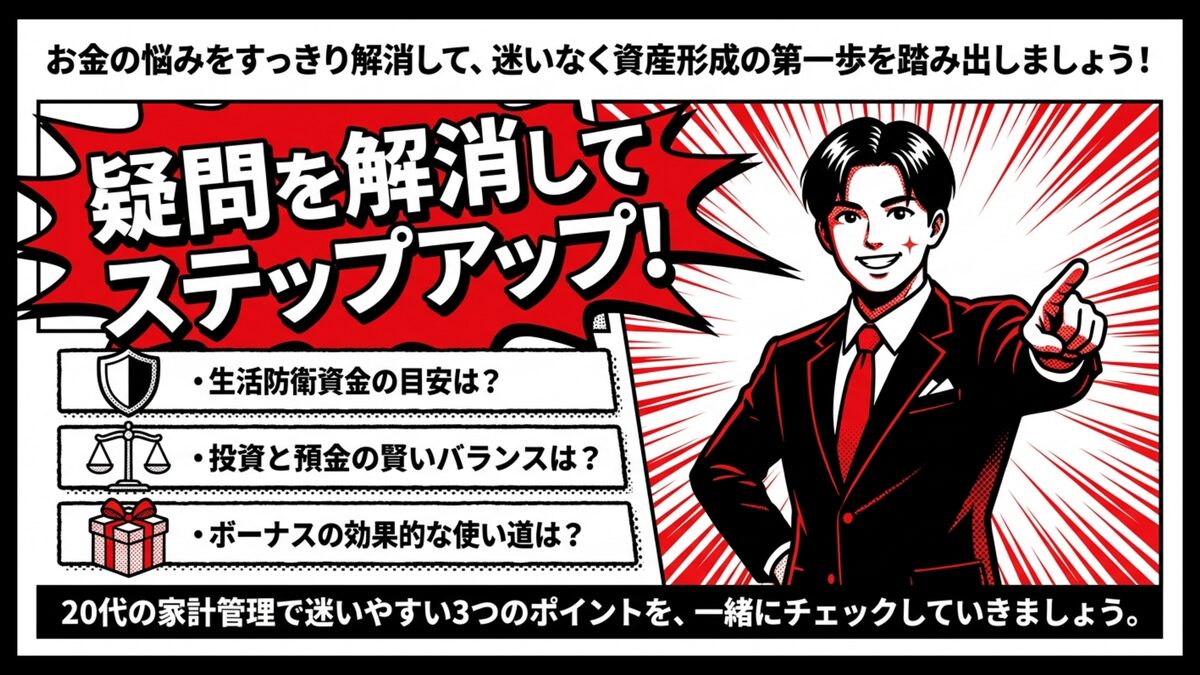
いざ家計の改善に取り組もうとすると、具体的にいくら残せばいいのかなど細かい疑問がたくさん湧いてきますよね。
投資と貯金のバランスや、ボーナスが入った時の使い道など、迷ってしまうポイントは人それぞれです。ここでは、これから資産形成を本格的に始めようとしている20代の方々からよく寄せられる質問にお答えしていきます。
疑問をすっきりと解消しておくことで、迷いなくお金を貯めるステップへと進んでいけるはずですよ。
- 手元に置いておくべき生活防衛資金の具体的な金額の目安
- NISAなどの投資と、銀行の定期預金の賢い配分バランス
- 臨時収入が入った時の、モチベーションを上げる効果的な使い道
これら3つの質問は、20代の家計管理で特に迷いやすいポイントなのでチェックしてみてくださいね。同世代がどのようなことで悩んでいるのかを知ることで、あなた自身の家計管理のヒントが見つかるかもしれません!
25歳時点で、手元の生活防衛資金は最低いくら確保できていれば安全ですか?
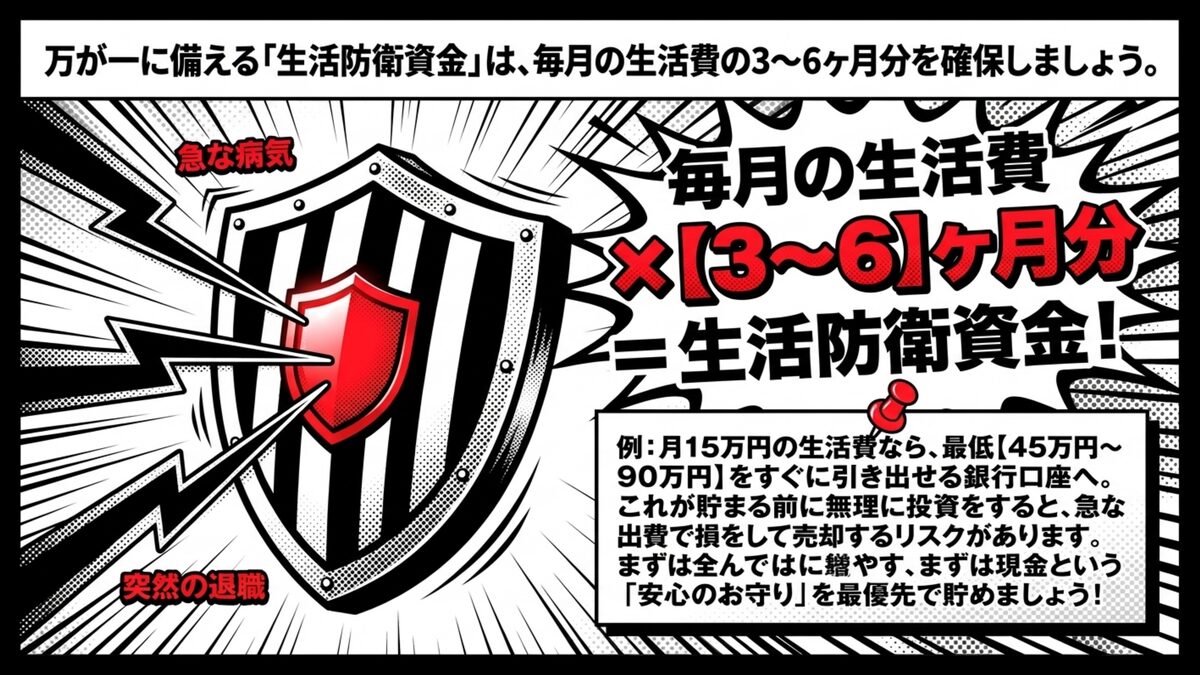
もし急に病気で働けなくなったり、会社を辞めることになったら、という不安を抱える人は多いですよね。
万が一のトラブルから生活を守るために手元に残すお金を生活防衛資金と呼びます。FPが目安とするのは毎月の生活費の3ヶ月分から半年分で、これだけあれば安全だと言われています。
例えば月に15万円で生活している人なら、最低でも45万円から90万円はすぐに引き出せる銀行口座に置いておきましょう。
これが貯まらないうちに無理に投資を始めると、急な出費で損をして売却する羽目になりかねません。まずは生活防衛資金を最優先で貯め、投資はそれからが王道ですね。
なお雇用が不安定な人や健康面に不安がある人は、6ヶ月分以上を目安に多めに確保すると安心です。現金という安心のお守りがあるだけで、挑戦もずっとしやすくなりますよ。
新NISAへの投資と定期預金、25歳の家計ではどのような割合で分けるべきですか?
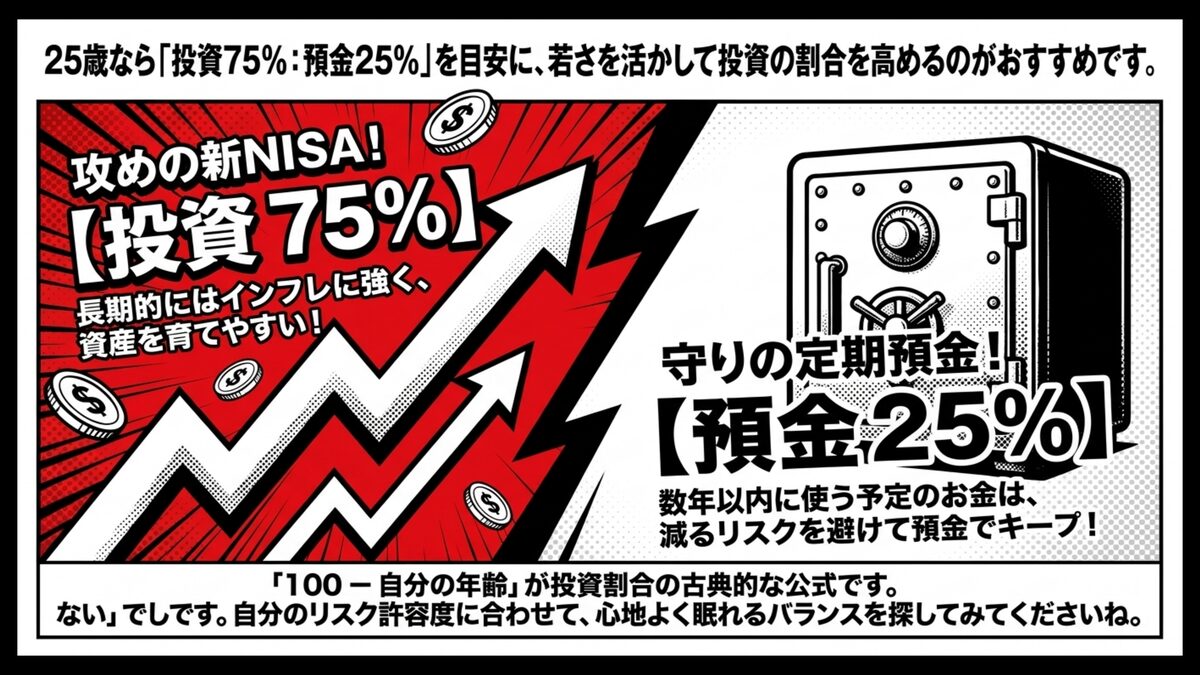
話題の新NISAを始めたいけれど、銀行預金とどんな割合で分ければいいのか悩みますよね。
生活防衛資金が確保できている前提なら、20代の若さを活かして投資の割合を高めるのも選択肢です。あくまで一つの古典的な目安として100−年齢という考え方もあります。
25歳なら資金の75%を投資に回し、残り25%を定期預金などで保有するバランスですね。長期的には株式中心の投資のほうがインフレに強く、資産を育てやすいと言われています。
ただし数年以内に結婚などで使う予定のお金は、減るリスクを避けて預金で残すべきでしょう。自分のライフプランとリスク許容度に合わせ、心地よく眠れる投資バランスを探してみてください。
配分は人それぞれなので、悩む場合はFPに相談したり、積立NISA口座やネット証券を比較して自分に合うサービスを見つけるのもおすすめですよ。
ボーナスや臨時収入は、貯蓄と自己投資・ご褒美にどう振り分けるべきですか?
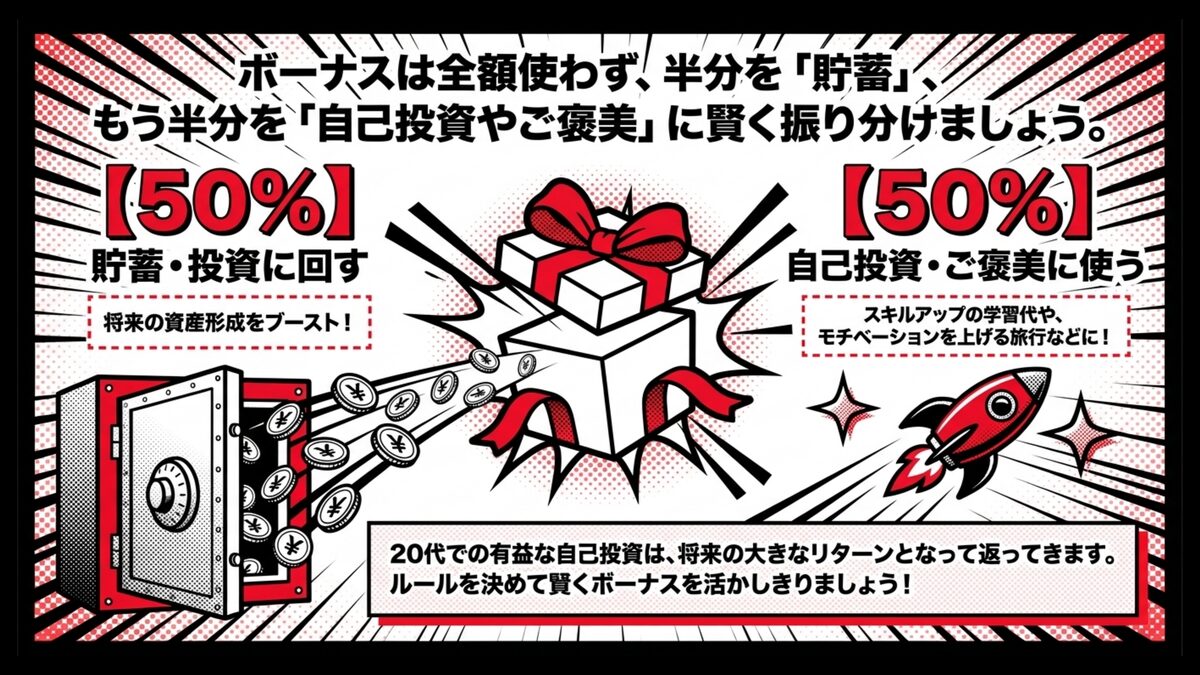
待ちに待ったボーナスが入ると、つい気が大きくなって全部をパーっと使ってしまいたくなりますよね。
けれども、ここで全額を使ってしまうか、計画的に振り分けるかで、将来の資産に差が生まれます。おすすめの割合としては、半分の50%を貯蓄や投資に回し、残りの半分を自己投資やご褒美に使うバランスです。
頑張って働いた自分への労いも必要なので、旅行や欲しかったものを買う予算は堂々と確保してくださいね。
また、資格取得のためのスクール代や、質の良い仕事道具を買うなどの自分を成長させるための自己投資も重要です。20代での有益な自己投資は、将来のリターンとなって返ってくる可能性が高い、賢いお金の使い方の一つだと言えますね。
ルールを決めてお金を使うことで、後悔することなくボーナスを最大限に活かしきることができますよ。
まとめ・次のステップ──自分の手取りに応じた予算割合で、まず貯蓄口座を分けよう
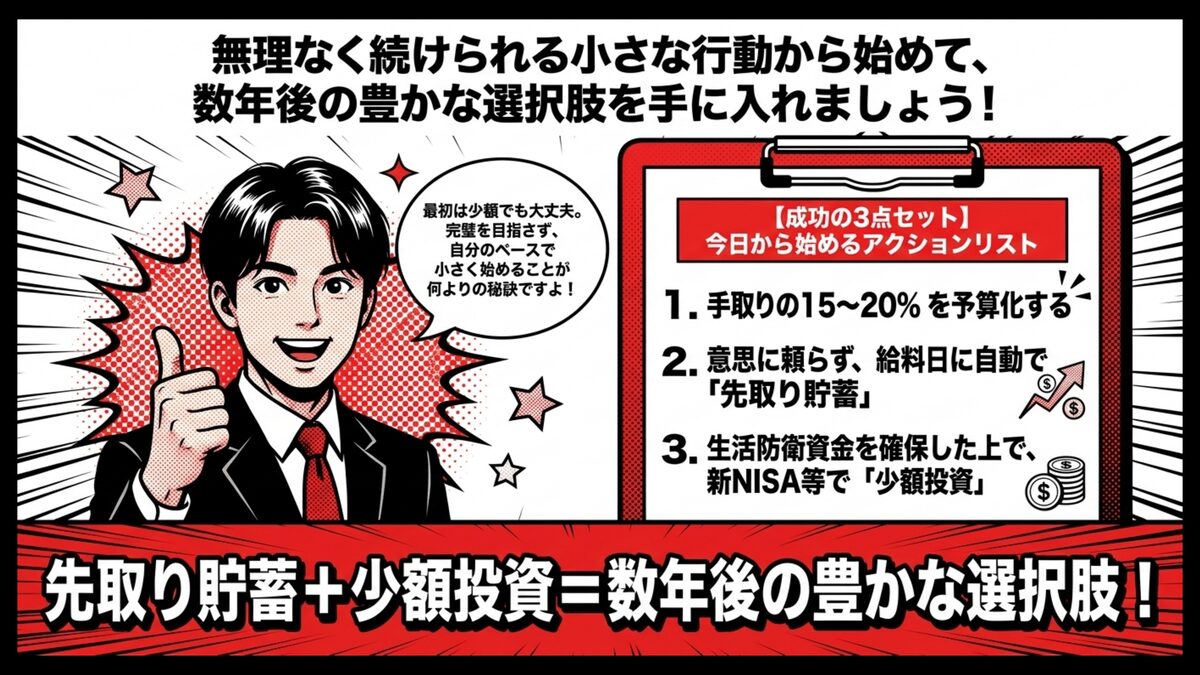
ここまで、手取り額に合わせた理想の家計バランスと、無理なくお金を増やすための具体的な仕組みを解説してきました。
ギリギリの生活で余裕がないと感じていた方も、支出の見直しと自動化の力で、少しずつ明るい未来が見えてきたのではないでしょうか。改めて、25歳の一人暮らしで貯金の割合を保つために大切なポイントを、以下のリストでおさらいしておきましょう。
- 手取り額の15%から20%を目標にして、毎月の生活費の予算を明確に決める
- 意志の力に頼らず、給料日に自動で別口座へ移動する先取りの仕組みを作る
- 万が一に備える生活防衛資金を確保した上で、NISAなどの積立投資をスタートする
- ボーナスは全額使わずに、貯蓄と自己投資、ご褒美のバランスを考えて振り分ける
これら4つを意識して仕組みに落とし込めば、意志の力に頼らなくても自然にお金を残しやすくなるはずですよ。今すぐすべてを完璧にする必要はありませんので、まずは毎月の支出を把握して、先取り用の別口座を作るところから始めてみましょう。
家計の見直しが進んだら、余った資金を使って税制優遇のある新NISAやiDeCoでの資産形成について詳しく調べてみるのがおすすめですよ!
取引ごとの手数料と保有中のコストを並べると口座ごとの違いが見えやすく、その比べ方は信託報酬や為替の費用まで含めた20代向けのNISA・証券口座比較にまとめています。ただし投資には元本割れのリスクが伴いますので、生活防衛資金を確保した上で、自分のリスク許容度に合った範囲で始めるようにしてくださいね。
お金だけでなくキャリア全体を整えるなら、25歳のキャリア・転職完全ガイドもあわせて読むと方向性が定まります。
自分に合った資産形成サービスを比較して、無理なく続けられるプランを見つけてみてください。
私が25歳の頃から続けてきて一番良かったと思うのは、先取り貯蓄+少額投資+月1回の振り返りの3点セットを習慣化できたことです。最初の1年は手取り18万円から月2万円ずつしか貯められませんでしたが、5年ほど経った30歳を迎える頃には貯蓄200万円・投資100万円を超えていて、結婚や転居といった大きな選択肢を自分の意思で選べるようになっていたんです。
完璧を目指す必要はなく、自分のペースで小さく始めることが何より続ける秘訣だと感じています。
今日から始める小さな行動の変化こそが、数年後のあなたに広い選択肢を届けてくれるはずですよ!