社会人になって数年が経つと、毎月引かれる税金や保険料の多さにため息が出てしまうものですよね。
将来の年金、いくらもらえるんだろうという漠然とした不安が、ふとした瞬間に頭をよぎることもあるでしょう。
日々の生活費や交際費でお金が飛んでいき、資産形成なんてまだ先の話だと考えてしまうのも自然なことです。
そんな漠然としたお金の悩みを抱える20代のあなたに知ってほしい強力な制度があります。それは、25歳のタイミングでiDeCoの節税メリットを受けながら資産を作る方法なんですよ。
この記事では、初心者でも迷わずに始められるように以下のポイントを詳しく解説しますね。
- 25歳という絶好のタイミングでiDeCoを始めるべき理由
- 知っておきたい3つの圧倒的な節税メリット
- 資金がロックされるデメリットと運用上の重要な注意点
- NISAとの賢い使い分けやライフプランに合わせた併用ルート
ここからの内容を読み終える頃には、あなたの中でまず何から動けばいいかの輪郭が見えてくるはずです。
国が用意したこの制度は、早く始めるほど得をする仕組みですが、少し複雑に感じますよね。実際に、厚生労働省が所管するiDeCo(個人型確定拠出年金)は、自分で掛金を拠出し自分で運用する私的年金制度として位置づけられており、税制優遇は国が公式に認めている強力な仕組みなんです。
またiDeCo拠出限度額の引き上げが2027年1月から行われます。企業年金のない会社員のiDeCo拠出限度額が月2.3万円→6.2万円へ、加入可能年齢が65歳未満→70歳未満へ引き上げられる予定です。(2025年12月政令公布済み)若いうちに使える非課税枠も、さらに広がる見込み。
私自身、25歳の頃に初めて源泉徴収票をじっくり眺めて、年間でこんなに税金を払っているのかと衝撃を受けたことを覚えています。当時の自分にiDeCoの仕組みを早く教えてあげたかったですね。この経験が、資産形成について本気で学び始めるきっかけになりました。
正しい知識を身につけて行動すれば、将来に向けたお金の不安は確実に軽くなっていくはずですよ。まずは、なぜ20代のうちからこの制度を真剣に検討するべきなのか、一緒に確認していきましょう。
将来の年金が不安…25歳が今からiDeCoを検討すべき理由
毎月の給与明細を見るたびに、手取り額の少なさにがっかりしてしまうことはありませんか。
これから先の長い人生を考えると、国からの年金だけで生活できるのか心配になりますよね。今の日本は超長寿社会を迎えており、公的年金だけで老後を乗り切るのは難しいと言われています。
金融庁の市場ワーキング・グループ報告書でも、老後資金は公的年金に加えて自助努力での準備が必要だと整理されているんですよ。
そのため、早い段階から自分自身で将来のための資金を準備していくことが求められています。そこで強力な味方となるのが、自分で掛金を出して運用する個人型確定拠出年金(iDeCo)という仕組みです。
iDeCoに踏み出す前に、25歳の平均貯金額はいくら?今から始める資産形成の基本ステップで資産形成の土台を整えておくと安心です。
特に25歳でiDeCoを活用して節税メリットを得ることは、将来に向けたアドバンテージになりますね。ここからは、若いうちから資産形成を始めるべき具体的な理由について深掘りしていきますね。
社会人3年目──税金の高さや老後資金への漠然とした不安が芽生え始めるタイミング
新卒の時と比べて仕事にも慣れてきた分、将来のキャリアやお金について考える時間が増えてきますよね。
同級生の中には投資を始めている人もいて、自分だけ取り残されているような焦りを感じる、そんなタイミングが社会人3年目にはやってきます。20代でも投資を始めている人は珍しくない時代になっているんですよ。
年齢が上がって給料が増えるにつれ、所得税や住民税の負担も重くなります。所得税は累進課税で所得が増えるほど税率も段階的に上がる構造のため、手取りを増やす具体的な対策を打たないと貯金も増えていきません。
とはいえ、すべての人にiDeCoが最適とは言えないので、自分のライフプランと相談しながら判断するのが大切ですね。
まずは自分がどれくらいの税金を払っているのか現状を把握しましょう。今の家計を見直すことが、豊かで安心できる未来をつくる第一歩になるはずですよ。
私が25歳になった年、ちょうど昇給して住民税の額が一段階上がったのを給与明細で見て、思わずため息をついたことがありました。それまでは税金は仕方ないものと思考停止していたのですが、節税できる制度があると知ってから、自分の手取りを守るために何ができるのかを真剣に考えるようになったんです。
20代前半から積立を始める最大の武器──節税と複利を最大化できる時間という資産
投資を始めるなら、まとまったお金ができてからの方がいいんじゃないかなと考えて、始めるのを先送りにしている人もいるでしょう。
資産運用において最も強い味方となるのは、豊富な資金力ではなく圧倒的な時間なんですよ。運用で得た利益を再び投資に回すことで、雪だるま式にお金が増える複利効果が働きます。
20代のうちから始めれば、老後までに30年以上の運用期間を確保することができるでしょう。たとえば月1万円を35年間積み立てた場合、元本だけでも420万円にのぼり、ここに運用益の複利が加わるイメージです。
時間を味方につけた長期的な投資は、市場の下落リスクを抑える手段になりますね。運用期間が長くなるほどリターンのブレが平均化されていく傾向があると、長期分散投資の文脈で広く言及されています。
ここで、時間を味方にする長期運用の利点についてリストで整理しておきますね。
- 運用期間が長いほど複利の恩恵が大きくなる
- 一時的な価格の下落リスクをカバーしやすい
- 毎年の節税額が長期間にわたって積み上がる
こうして並べてみると、若い今こそが資産形成のスタート地点として最も有利だと見えてきますよね。若い今だからこそ持っている特権を活かして、賢く資産を育てるサイクルを作りましょう。
知らないと損!25歳が必ず受けるべきiDeCoの3つの節税メリット
国が用意したお得な制度があるらしいけれど、難しそうで調べるのは後回し…と感じている20代の方も多いものです。
日々の業務に追われていると、税金や年金の仕組みについて学ぶ余裕はなかなか持てませんよね。しかし、この制度の強力な節税効果を知らないまま過ごすのは、もったいないことなんですよ!
他の投資方法と比べても、これほど手厚く税金が優遇される仕組みは他にはなかなか見当たらないと言えるでしょう。
- 掛金を出した時→所得控除
- 運用している時→運用益非課税
- 受け取る時→退職所得控除等
このように、3つの場面で節税できます。
これは、国民年金基金連合会が運営するiDeCoの公式制度概要でも明示されている3段階の税制優遇というメリットなんです。
支払う税金が減るということは、それだけあなたの手元に残るお金が確実に増えることを意味します。
手取りを増やすには、ただ貯金するのではなく賢い制度を利用することが不可欠ですね。ここからは、具体的にどんな場面で税金が安くなるのか、3つのメリットを解説していきますね。
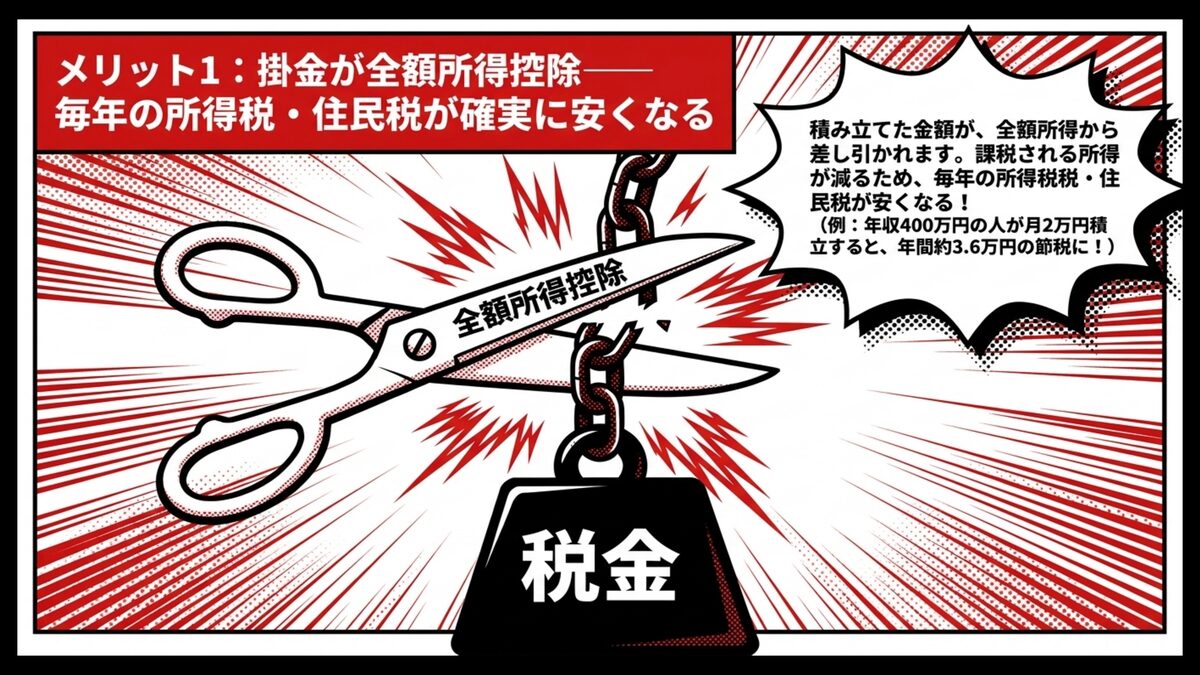
メリット1:掛金が全額所得控除──毎年の所得税・住民税が確実に安くなる
毎月の給料から天引きされている税金を、少しでも減らしたいと願うのは当然のことですよね。
この制度を使うと、積み立てた掛金の全額が所得から差し引かれます。課税される所得そのものが減るため、毎年支払う所得税と住民税が安くなる仕組みなんですよ。これは小規模企業共済等掛金控除という所得控除の枠で、年末調整や確定申告で還付・軽減を受けられる国税庁公認の制度です。
たとえば年収400万円の人が毎月2万円積み立てた場合、年間で約3万6千円の節税効果が見込めます。投資でこれだけ確実なリターンを得るのは難しいため、強力な経済的メリットと言えるんですよ。
この恩恵は年収が上がって税率が高くなるほど大きくなるため、将来のキャリアアップにも連動しますね。
長い目で見れば数十万円以上の差になるので、早く始めるほど将来の資産に違いが生まれます。何もしなければ引かれてしまう税金を、自分の豊かな老後のために有効活用していきましょう。
私の知人で年収400万円台の同世代がiDeCoを月2万円積み立てているのですが、年末調整の還付額が以前より大きくなったと笑顔で報告してくれたことがありました。「給料は変わらないのに、税金が戻ってくる感覚は本当にお得」と話していて、節税の威力を改めて実感したのを覚えています。
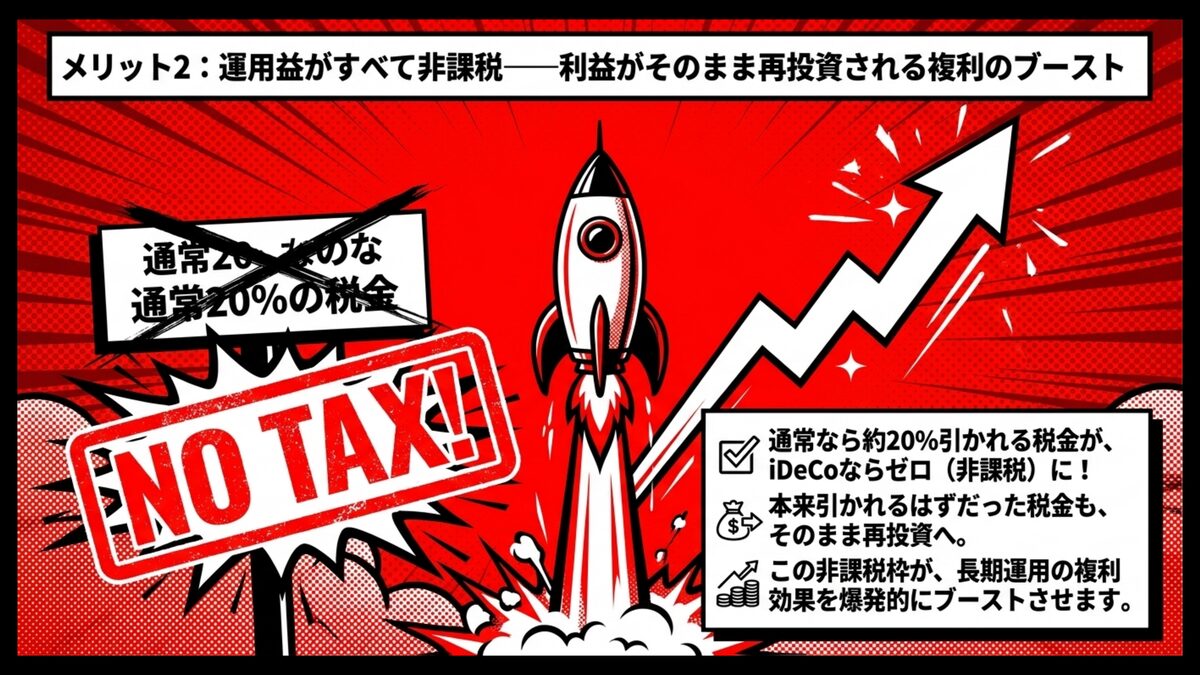
メリット2:運用益がすべて非課税──利益がそのまま再投資される複利のブースト
せっかく投資で利益が出たのに、そこから税金が引かれてしまうのは少し損した気分になりますよね。
通常の投資信託などを売却した場合、得られた利益に対して約20%(20.315%)もの税金が容赦なくかかってきます。しかし、この特別な口座の中で出た利益には、税金がかからずにすべて自分のものになります。
税金として引かれるはずだったお金もそのまま次の投資に回せるため、複利の力を最大限に高めることができるでしょう。この非課税による再投資の仕組みが、長期間の資産形成においてどれほど有利に働くか想像できますよね。
運用期間が長い20代なら、この免税メリットによる差は驚くほど大きく成長します。仮に年率3〜5%程度のリターンを30年継続できた場合、通常の課税口座と比べ運用効率に明確な差がつくと、長期分散投資の文脈でよく例示されています。
特に利益が出やすい株式中心の運用を選ぶことで、この非課税の恩恵をさらに大きくすることができますね。自分の資産を効率よく雪だるま式に増やすために、この非課税枠を無駄なくフル活用していきましょう。
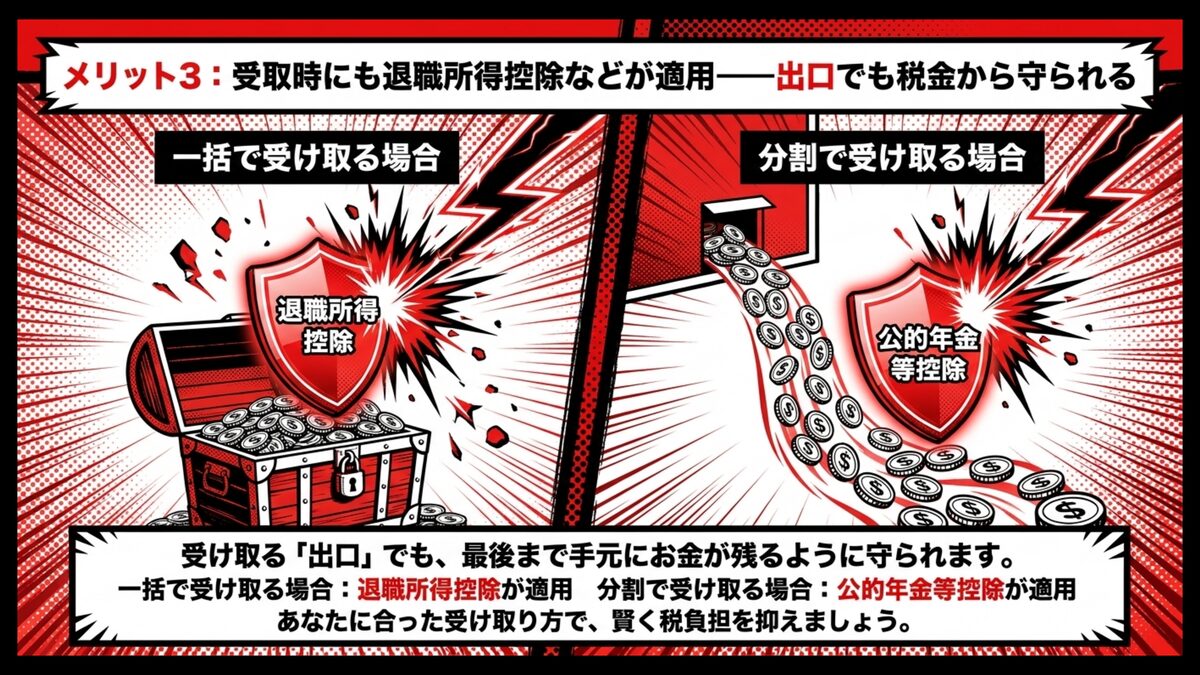
メリット3:受取時にも退職所得控除などが適用──出口でも税金から守られる
育てた資産を受け取る時の税金のことまで、今のうちから考えるのは難しいですよね。
実は、受け取る場面でも手厚い優遇措置が用意されています。ここで、受け取り方法による控除の違いを簡単な表で整理しておきますね。
| 受け取り方法 | 適用される控除の種類 |
|---|---|
| 一括で受け取る | 退職所得控除 |
| 分割で受け取る | 公的年金等控除 |
どちらを選んでも、最後まで手元にお金が残るように設計されているのは嬉しいですね。退職所得控除も公的年金等控除も国税庁が定める正式な区分で、受け取り方法の組み合わせ次第で税負担を抑えられる余地があります。
老後の生活を支える貴重な資金だからこそ、無駄なく受け取れるのは安心できますよね。最終的な税額は他の退職金や年金との合算で決まるため、受け取り直前には税理士などの専門家に相談してみるのも一つの選択肢ですよ。
私自身、最初は出口の話まで考える余裕がなく、60歳になったら考えればいいやと思っていました。でも一度きちんと退職所得控除と公的年金等控除の仕組みを学んでみると、受け取り方の選択肢が想像以上に柔軟で、若いうちから知っておくだけでも安心感がまったく違うことに気づいたんです。
これらの仕組みを理解しておくと、あなたに合った老後の出口戦略を立てやすくなります。
25歳がiDeCoを始める前に知っておくべき最大のデメリットと注意点
節税しながらお金を増やせるなんて、まるで夢のような制度だなと感じる人も多いでしょう。
しかし、どんなに優れた仕組みにも、必ず気をつけるべき注意点が存在しています。25歳でiDeCoの節税メリットを活かすには、仕組みを正しく理解することが大切ですよ。特に若い世代にとっては、後からこんなはずじゃなかったと後悔するリスクも考えられます。
ここで、口座を開設する前に知っておきたい注意点をリストで整理しておきますね。
- 原則として60歳になるまで、積み立てた資金を引き出すことができない
- 口座を開設する時と維持するために、毎月手数料を支払う必要がある
- 投資する商品によっては、元本割れを起こして資産が減ってしまうリスクがある
どれも事前に知っておけば慌てずに対処できるものばかりなので、ここで一緒に整理しておきましょう。これらの注意点を知らずに始めてしまうと、将来の生活設計が狂ってしまうかもしれません!
ここからは、最も気をつけるべき2つのデメリットについて、さらに詳しく解説していきます。
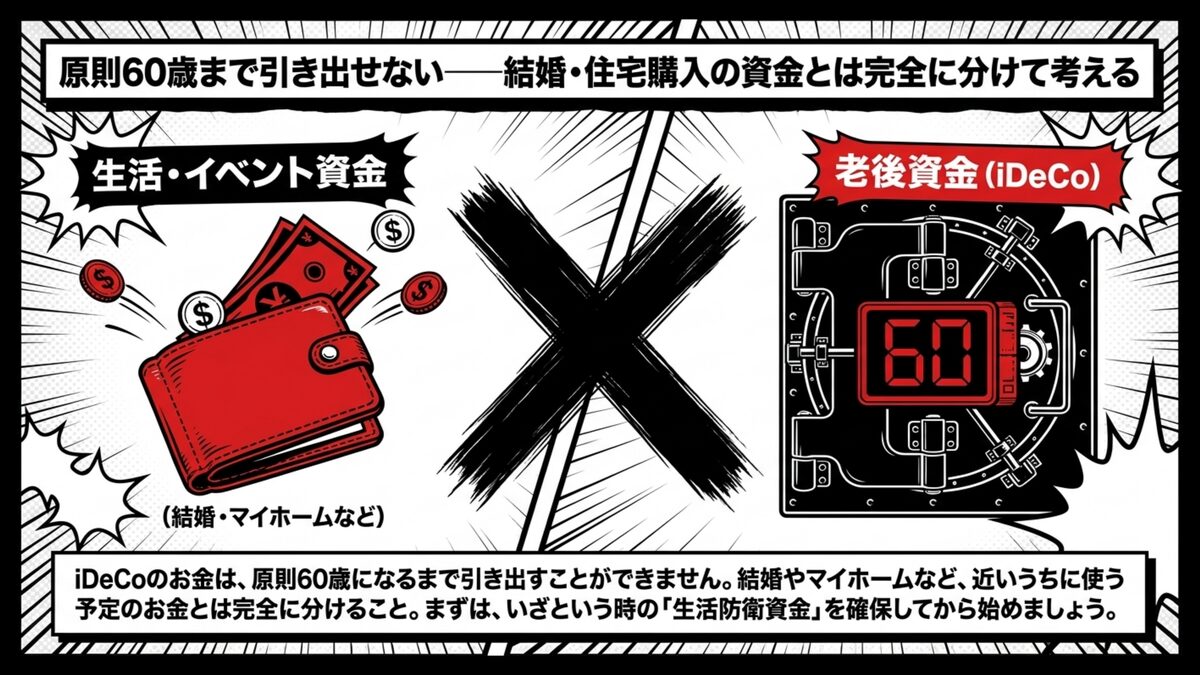
原則60歳まで引き出せない──結婚・住宅購入の資金とは完全に分けて考える
手元のお金をすべて投資に回しちゃおうかなと、少し無理な計画を立てていないか、一度立ち止まって考えてみてくださいね。
この制度の最大の制約は、積み立てた資産を原則として60歳まで引き出せないこと。これは老後資金準備の制度として国が設計しているため、途中解約による換金が原則として認められていないという仕組みです。
20代や30代は、結婚や出産、マイホームの購入など、大きなお金が必要になるイベントが続きます。そのため、目の前の生活費や急な出費に備えるお金とは、完全に分けて考える必要があるでしょう。
生活防衛資金と呼ばれる、いざという時のための貯金をまずは確保してくださいね。
万が一、病気やケガで働けなくなった時に手元に現金がない事態は避けたいところです。なお、加入者が亡くなった場合や重度の障害を負った場合には、例外的に引き出しが認められます。あくまで老後資金を作るための専用の箱だと強く認識しておくと安心ですね。
無理のない金額で、長く続けられるペースを見つけることが何よりも重要になりますよ。
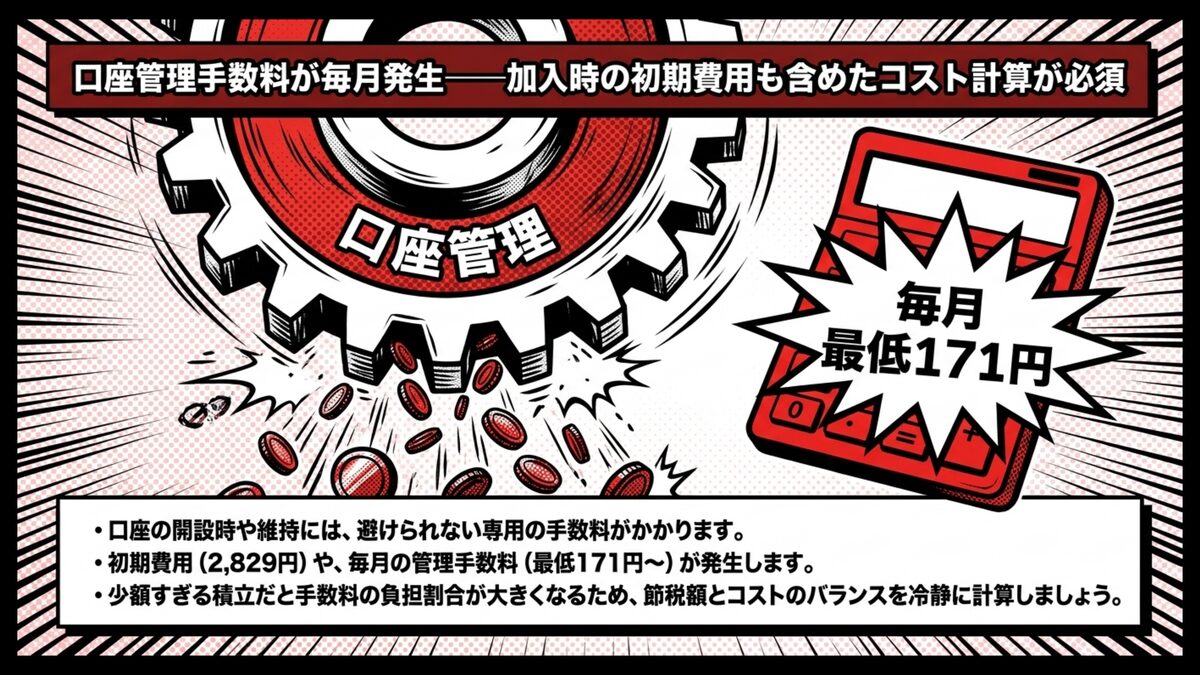
口座管理手数料が毎月発生──加入時の初期費用も含めたコスト計算が必須
税金が安くなるからといって、手数料の存在をすっかり忘れてしまっていませんか。
口座を作る際や維持するためには避けられない専用コストがかかります。まず口座開設時に国民年金基金連合会へ2,829円の初期費用を支払い、さらに口座を維持する間は毎月最低171円の管理手数料が差し引かれる仕組みです。
金融機関によっては追加の手数料がかかるため、口座選びは重要ですね。毎月5,000円という少額から始める場合、この手数料の負担割合が大きくなってしまいます。
節税できる金額と支払う手数料を天秤にかけて、得をするのかを冷静に計算してみましょう。
掛金を出すのをやめて運用だけを続ける期間であっても、手数料は毎月かかり続けるので注意が必要です。月171円でも、年間で約2,000円・10年で約2万円という負担になることは頭に置いておきましょう。
無駄なコストを抑えることが長期的な資産運用を成功させる秘訣ですよ。口座管理手数料は現在の月最低171円から、2027年1月引落分より月186円に改定される予定です。(国民年金基金連合会の収納手数料が105円→120円)最終的には申し込み先の最新の手数料一覧を公式サイトで確認してくださいね。
25歳の最強戦略──iDeCoと新NISAを賢く組み合わせる併用ルート
国が用意した非課税の制度が二つもあると、どう使い分ければいいのかなという疑問を持つ人は多いものです。
実は、それぞれの制度には異なる強みがあり、うまく組み合わせるのが賢い選択なんですよ。老後のお金を作るのが目的のiDeCoに対して、新NISAはいつでも引き出せる自由度の高さが魅力です。2024年から始まった新しいNISA制度は、金融庁が制度設計を主導しており、つみたて投資枠と成長投資枠の併用や非課税保有限度額の引き上げが正式に整理されています。
この特徴を利用して、あなたの年齢や収入に合った最適なバランスを見つけることが成功への近道ですね。
家計とのバランスを取りながら積立を続けたい人は、25歳一人暮らしの貯金割合、手取りに応じた家計バランスと理想の積立シミュレーションで無理のない配分を確認しておきましょう。
具体的な使い分けのポイントを、以下のリストにまとめてみました。
- まずは引き出し自由な新NISAを使って、数年以内に必要になる資金を準備する
- すぐに使う予定のない余剰資金を使って、iDeCoの非課税枠と所得控除のメリットを狙う
- 手数料の負担を考慮し、少額の積み立てなら新NISAに一本化することも視野に入れる
リストにすると、二つの制度の役割分担がぐっとシンプルに見えてきますよね。
これらを意識するだけで、お金の不安に振り回されない強固なポートフォリオが完成するでしょう!
ライフイベントに備える新NISAを優先──余剰資金でiDeCoの節税枠を埋める王道ルート
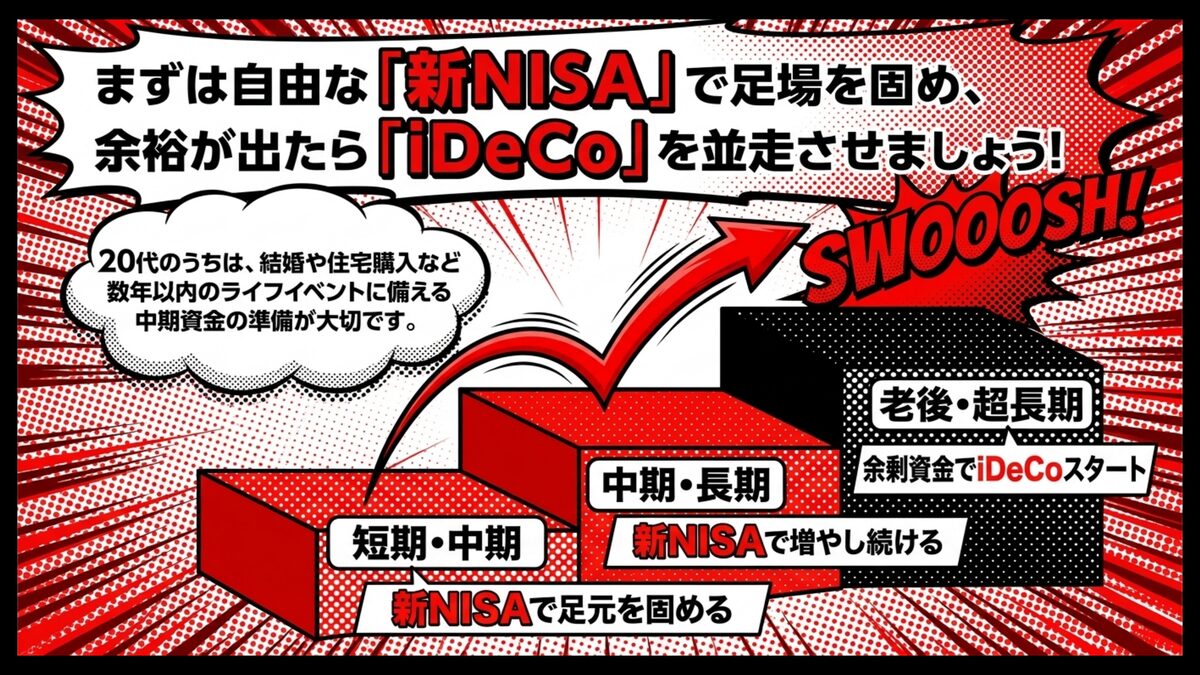
将来の不安から、手当たり次第にいろいろな投資へ手を出したくなることもあるでしょう。
資金に限りがある20代のうちは、まずはいつでも現金化できる新NISAから始めるのが王道です。つみたて投資枠を使えば結婚や住宅購入に向けた中期資金を効率よく増やせ、急にお金が必要になっても売却して翌年に非課税枠を再利用できます。
このように柔軟性の高い仕組みで足元を固めておくことが安心感に繋がるでしょう。その上で家計に余裕が生まれてから、老後専用資金としてiDeCoを組み合わせるのが理想的ですね。
収入や家族構成は人それぞれなので、この順番が唯一の正解とは限りません。年収300万円台で生活防衛資金が薄い時期はNISA一本化、400万円台で資金が貯まったらiDeCo少額並走、500万円超で節税メリットが膨らむ段階でiDeCo増額、という段階設計が一つの目安になるでしょう。
私の周りでも、まずNISAで月3万円ほど積み立てて生活防衛資金と中期資金の感覚を掴んでから、29歳になる頃にiDeCoを月1万円並行させた友人がいます。「順序を守ったおかげで途中で苦しくならず、長く続けられている」と話していて、無理のないペース配分の大切さを実感しました。
自分のお金の使い道を短期・中期・長期の3つに分けて、適切な制度に振り分けてみてくださいね。
家計に余裕がない場合の判断基準──新NISAの積立額を一時調整してでもiDeCoを並行すべきか
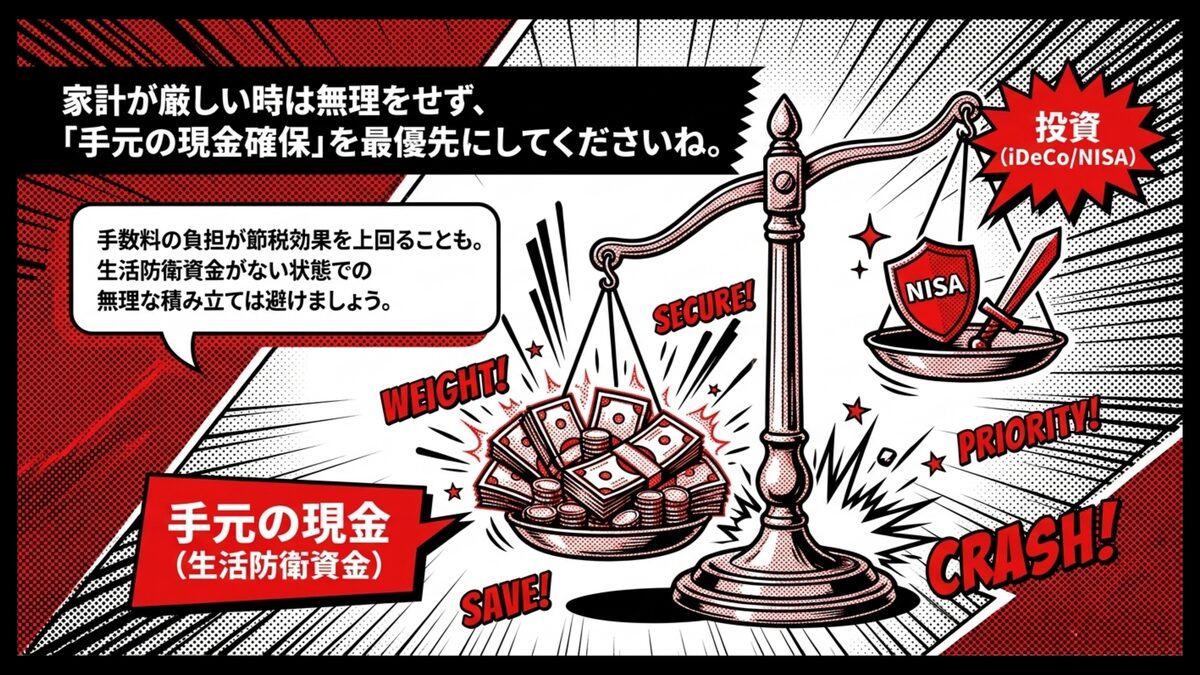
毎月の給料から両方に積み立てるのは厳しいけれど、節税の恩恵も受けたいなと悩む方も多いですよね。
もし毎月の予算が限られているなら、無理に両方を並行させる必要はないでしょう。iDeCoは最低でも毎月5,000円からの拠出が必要で、口座の管理手数料もかかります。少額の運用では手数料の負担が節税効果を上回る可能性もあるため、慎重な判断が必要です。
どうしても税金を安くしたい場合は、新NISAの積立額を減らして5,000円だけ回すのも一つの手。一方で、急な出費に対応できる現金が手元にあるかどうかを、最優先の判断基準にしてくださいね。
iDeCoやNISAなどの資産形成サービスは、自分の家計やライフプランに合わせて選ぶことが大切です。
生活防衛資金が十分でない状態での無理な積み立ては、かえって家計を圧迫します。投資は長期で続けるものなので、焦らず自分のペースを守ることが大切ですよ。迷ったときは無理に動かず一旦立ち止まることも一つの選択肢です。
よくある質問:25歳から始めるiDeCo
制度を利用しようと思っても、細かいルールが分からずに立ち止まってしまうという声をよく耳にします。
転職が多い20代にとっては、働き方が変わった時にどうなるのかなど、気になることがたくさんありますよね。ここでは、25歳のタイミングで検討する際によくある疑問をピックアップして、分かりやすくお答えします。
制度の仕組みを正しく理解することで、見えない不安は確かな安心へと変わっていくはずですよ。
疑問を解消するために、以下の代表的な質問をチェックリストとして確認してみましょう。
- 会社を辞めたり転職したりした時の、口座や掛金の具体的な取り扱いについて
- 20代の収入の中で、毎月いくらから積み立てを始めるのが一番現実的なのか
- 数ある金融商品の中から、自分に合った運用スタイルをどう選べばいいのか
どれも20代がつまずきやすい代表的な質問なので、ここで一気に整理しておくと安心ですよ。事前に知っておけば、どんなライフイベントが起きても慌てず対処できるでしょう!それでは、それぞれの疑問にプロの視点からお答えしていきますね。
転職や退職をした場合、iDeCoの掛金や口座の手続きはどうなりますか?
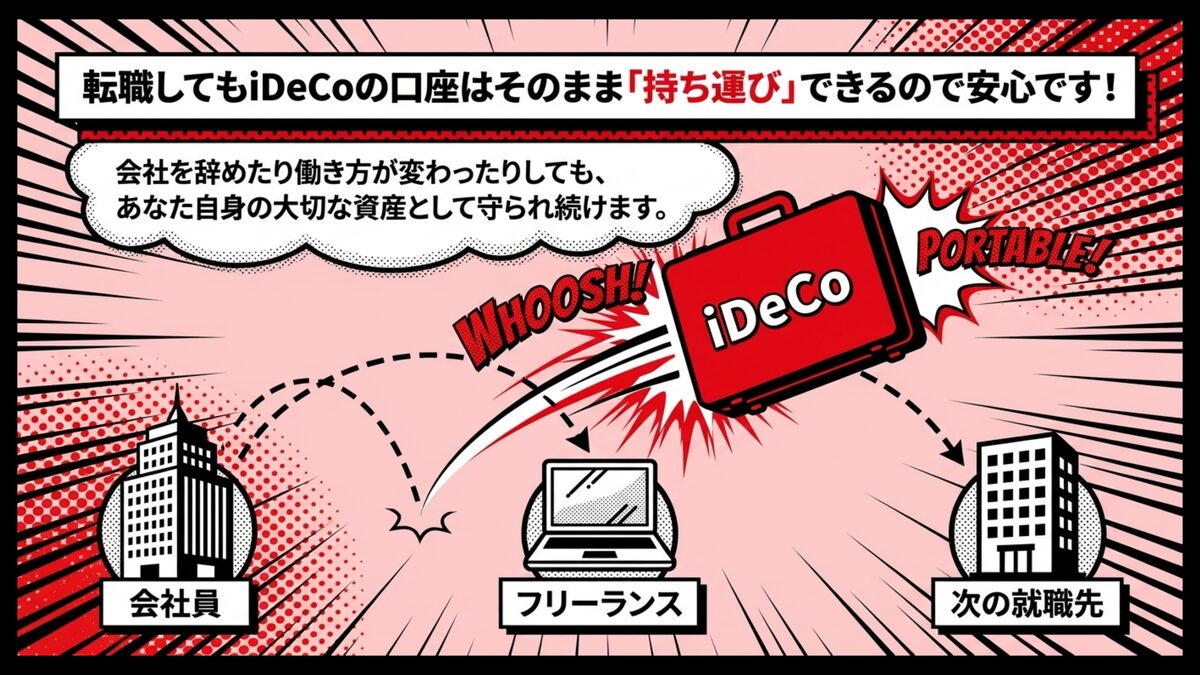
会社を辞めたら、せっかく積み立てたお金が無駄になってしまうのかな…そんな不安を抱く方も多いですよね。
iDeCoは個人型の年金なので、転職や退職をしても自分専用の口座をそのまま持ち運べる仕組みなんですよ。これをポータビリティと呼び、働き方が多様化した現代の20代には心強いメリットと言えるでしょう。ただし国民年金の被保険者の種類(第1号〜第3号など)が変わる場合は、変更手続きが必要になります。
たとえば会社員からフリーランスや専業主婦(夫)になった場合は掛金の上限額も変わります。就職先に企業型確定拠出年金がある場合も、移換や併用を会社の担当部署に確認しましょう。
手続きを忘れてしまうと掛金の引き落としが停止されることもあるので、忘れずに手続きを行ってくださいね。
どんなキャリアを歩んでも、あなた自身の大切な資産として守られ続けるので安心してください。
毎月いくらからiDeCoを始めるのが、25歳の家計にとって現実的ですか?
将来のためにたくさん積み立てたいけれど、今の生活が苦しくなるのは嫌だなというジレンマを抱える方も多いものです。
iDeCoは毎月5,000円から、1,000円単位で細かく金額を設定して始めることができます。20代のうちは収入もまだ低いため、まずは無理のない最低金額である5,000円からスタートするのが現実的でしょう。生活費や緊急時の備えを優先しながら、少しずつ投資の仕組みに慣れていくことが大切になります。
掛金は年1回まで変更できるので、昇給して余裕ができたら増やすことも簡単です。最初から上限いっぱいに設定して日々の生活費が足りなくなっては本末転倒ですよね。
少額でも、20代から時間を味方につけて長期運用することに意味があります。自分のお財布と相談して、10年後20年後も続けられる心地よい金額を見つけてくださいね。
iDeCoで運用する商品(インデックスファンドや元本確保型など)はどのように選べば良いですか?
ずらりと並んだ金融商品を前に、どれを選べばいいか分からず思考停止してしまう方も多いでしょう。
運用商品は、元本が保証される元本確保型と価格が変動する投資信託に大別されます。20代から長期運用するなら、市場全体に連動するインデックスファンドを選ぶ人が多い傾向があります。新NISAのつみたて投資枠やiDeCoでも中心的な選択肢の一つ。
世界中の株式に分散投資することでリスクを抑えつつ着実な成長を狙えます。元本確保型は減るリスクこそありませんが、金利が低く手数料負けしやすい点に注意が必要です。
インフレに負けない資産を作るためにも、株式を中心とした投資信託に挑戦してみてはいかがでしょうか。
迷ったら長期×分散×低コストの3原則を満たすインデックス型を主軸に、リスク許容度に合わせて元本確保型を一部組み合わせるという考え方を一つの基準にしてみてくださいね。
【まとめ・次のステップ】節税効果をシミュレーションして、自分に合ったネット証券で口座開設の一歩を踏み出そう
これまで、25歳でiDeCoの節税メリットを最大限に活かしながら資産を育てる方法をお伝えしてきました。
税金や年金の話は難しく感じたかもしれませんが、長期的な視点を持つことで将来の不安は随分と軽くなりますよね。ここで、今回解説してきた重要なポイントを最後にもう一度リストで振り返っておきましょう。
- 掛金が全額控除され、運用益も非課税になる強力な節税効果がある
- 60歳まで引き出せない制限があるため、生活防衛資金とは分けて考える
- いつでも引き出せる新NISAを優先し、目的に応じて使い分けるのが賢明である
- 運用商品は、長期の複利効果を狙えるインデックス投資信託が主流である
振り返ってみると、iDeCoの本質は将来の自分への仕送りを、税制という追い風に乗せて続ける仕組みだと言えますよね。まずは、今の自分の年収でどれくらいの節税効果があるのかを、インターネットのシミュレーターで計算してみてください。
自分に合った制度の使い方が見えてきたら、次は手数料の安いネット証券などで口座を開設する準備を進めましょう。もし自分で最適なバランスを決めるのが不安なら、お金のプロである専門家に相談してみるのも一つの選択肢ですよ。
iDeCoの金融機関は、口座管理手数料や選べる商品を比べてから選ぶと安心です。
私が25歳でiDeCoの口座開設に踏み切った時、最初は手続きの煩雑さに正直うんざりしました。でも書類を提出してから1ヶ月後、初めての引き落とし通知を見たときに将来の自分への仕送りが始まったんだと妙に誇らしい気持ちになったのを今でも覚えています。
あの時行動して本当に良かったと、毎年の年末調整のたびに実感している自分がいます。
今日から始める小さな一歩が、何十年後かのあなたの生活を支える心強い大きな財産に育ってくれるはずです!まずは金融機関やアドバイザーが開催する無料のオンラインセミナーなどに参加して、資産形成の基礎を学んでみることをおすすめしますよ。
お金だけでなくキャリア全体を考えるなら、25歳のキャリア・転職完全ガイドもあわせて確認しましょう。