社会人になって数年が経ち、将来のお金について少しずつ考え始める時期ですよね。同世代の友人と比べて、自分の貯金ペースが遅いのではないかと焦ることもあるでしょう。
自分の貯金は25歳の平均貯金額に届いてる?と、密かに気にしている人も多いはず。これからどうやって資産形成すればいいの?と、頭を抱えるのはあなただけではありません。
この記事では、そんな20代ならではのお金の悩みに寄り添い、将来に向けた具体的なステップを解説していきますね。
- 25歳のリアルな貯金事情と平均額・中央値のギャップ
- 実家暮らしと一人暮らしで変わる貯金ペースの目安
- 投資の前に準備すべき生活防衛資金の考え方
- 給料日にするだけで貯金が増える50/30/20ルールの使い方
- 複利効果を活かした投資信託などの資産運用の始め方
リアルなデータを知ることで、今の自分の立ち位置が客観的に見えてくるはずです。今日から無理なく始められるお金の育て方のヒントを、具体的にお伝えしていきますね。
SNSで見かけるキラキラした暮らしと、実際のデータにはギャップがあることも珍しくありません。だからこそ、まずは正しい数字を知ることから始めてみましょう。
実際、金融経済教育推進機構(J-FLEC)による家計の金融行動に関する世論調査(2025年)によると、20代単身世帯の金融資産保有額は平均約255万円、中央値約37万円です。つまりは20代単身世帯の貯蓄状況は二極化が進んでいることが読み取れるでしょう。
なお、本記事はあくまで一般的な情報提供を目的としたものです。実際の投資判断や具体的な金融商品の選択にあたっては、金融庁や日本証券業協会などの公的情報も併せて確認し、必要に応じて専門家への相談も検討してみてください。
まずは、同世代が実際どれくらいお金を貯めているのか、その実態から紐解いてみましょう。
25歳のリアルな貯金事情──同世代と比べてあなたはどう?
SNSなどを見ていると、周りの人がすごくお金を持っているように感じて落ち込んでいませんか?自分だけ貯金が少ないのでは…と不安になる気持ちは、痛いほどよくわかります。
特に25歳というのは、社会人3〜4年目で同期との給与差がうっすら見え始めたり、結婚・転職といったライフイベントを意識し始めたりする年齢。そろそろちゃんとお金のことを考えなきゃと感じるタイミングになりやすい時期なんですよね。
でも、世の中の25歳が実際にいくら貯めているのか、正確な数字を知る機会って意外と少ないですよね。そこで、まずは金融広報中央委員会などが公表している公的なデータをもとに、20代のリアルな貯金事情を明らかにしていきます。
ただし、調査年度や調査主体によって数値には幅がある点には注意してください。あくまでひとつの目安として活用するスタンスがおすすめです。
そもそも貯金を増やす一番の近道は収入を上げることです。25歳の転職で年収100万円アップは現実的?で年収アップの道筋も確認しておきましょう。
最初に、同世代の貯蓄額の平均と、より実態に近い中央値の違いを取り上げます。
25歳の平均貯金額と中央値の大きなギャップ
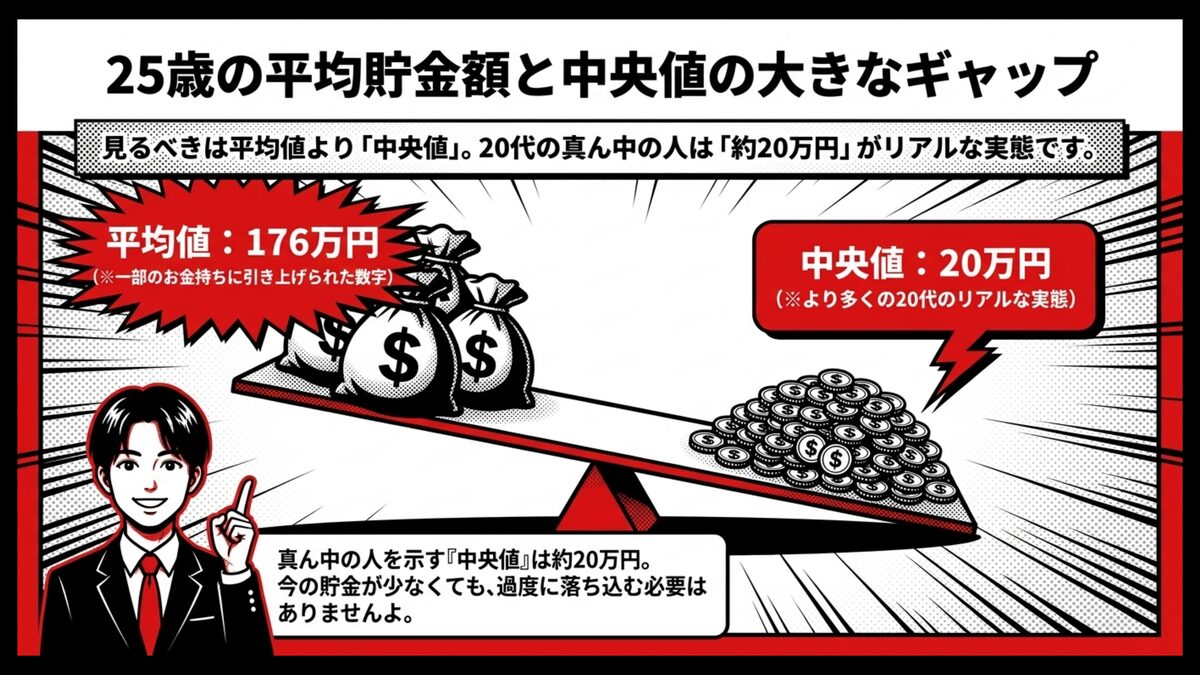
ニュースなどで20代の平均貯蓄額は数百万円と聞いて、思わず驚いた経験はありませんか?実は、一部の高額な貯蓄を持っている人が、全体の平均値を大きく引き上げています。
金融経済教育推進機構(J-FLEC)の家計の金融行動に関する世論調査(2025年)によると、20代単身世帯の金融資産保有額は平均約255万円、中央値約37万円と、両者には約7倍の開きがあります。金額の順に並べたときに真ん中に来る人は37万円ほどというのが、リアルな実態に近い数字でしょう。
私自身、社会人2年目の頃にSNSで20代の平均貯蓄は数百万という投稿を見て本気でパニックになったことがあります。でも、お金の本で平均値より中央値を見ろという一節に出会って、ようやく自分の感覚を取り戻せたんですよね。統計の見せ方ひとつで、こんなに気持ちが変わるんだと驚きました。
つまり、高額貯蓄者に引っ張られた平均値だけを見て、落ち込まなくても大丈夫です。中央値の方が、より多くの20代のリアルな実態に近い数字だと考えてみてください。
ですから、今の貯金が少なくても過度に焦らないでくださいね。大切なのは、これからの未来に向けて少しずつお金を育てていく意識を持つことです。
実家暮らしと一人暮らしで変わる、あなたの貯金ペース
毎月の貯金に回せる金額は、今のあなたの住環境や奨学金返済の有無によって大きく変わってきます。
特に、実家暮らしと一人暮らしでは固定費の負担に圧倒的な差が生まれますよね。総務省 家計調査でも、単身世帯の住居費は家計支出の中で大きな割合を占めると示されています。また、奨学金を返済中の方は、毎月の返済額(一般的に1〜3万円程度)が固定費に上乗せされ、貯蓄に回せる金額がさらに圧迫されます。
それぞれの環境に合わせて、以下のように無理のない貯蓄の目安を設定してみましょう。
| 暮らし方 | 毎月の貯蓄目安 | 特徴とポイント |
|---|---|---|
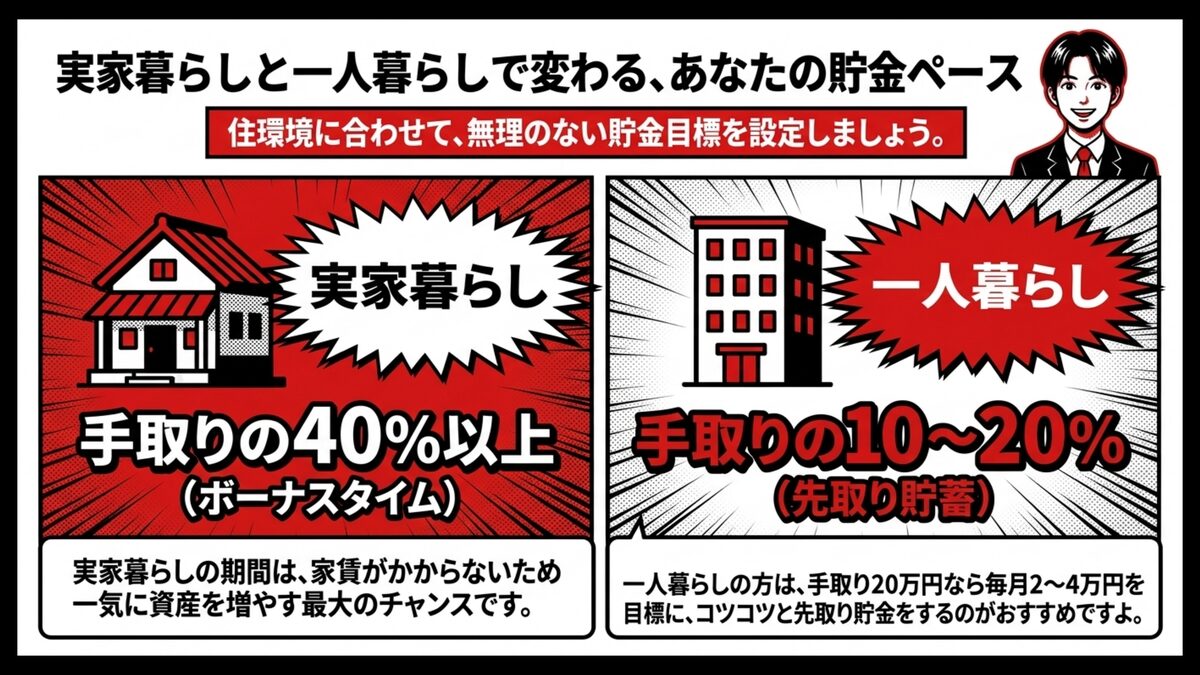
| 実家暮らし | 手取りの40%以上 | 家賃や光熱費がかからない分、一気に資産を増やす最大のチャンス |
| 一人暮らし | 手取りの10〜20% | 固定費の負担が大きいため、少額でも毎月確実に先取り貯蓄する |
実家暮らしの期間は、お金のボーナスタイムです。一人暮らしの方も、手取り20万円なら、まずは毎月2〜4万円の貯金を目標にコツコツ続けることが大切ですよ。
私の周りでも、実家暮らしで一気に資産を作れた人と、早くから一人暮らしでカツカツだった人とでは、25歳時点の貯蓄額に明確な差が出ていました。家賃がない期間の価値は想像以上に大きいんですよ。
とはいえ貯蓄率は生活環境や収入で異なるためこれは目安です。無理な節約でストレスを溜め込まないことも大事ですよ。
一人暮らしで貯金が思うように増えない人は、25歳一人暮らしの貯金割合─手取りに応じた家計バランスと理想の積立シミュレーションで手取り別の理想モデルを確認してみましょう。
自分の暮らし方に合わせた目標金額が決まったら、次はそれをどう実践していくかを一緒に考えていきましょう。
将来を見据えて──25歳から始める資産形成の基本ステップ
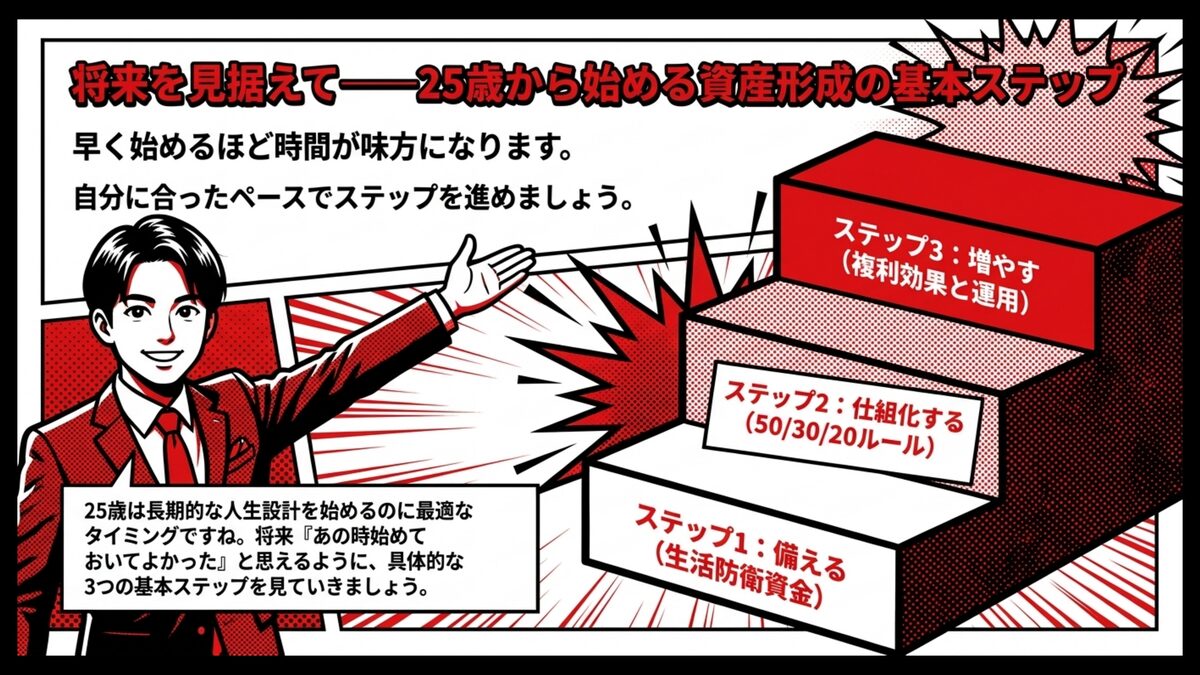
今のままだと将来が不安だから、そろそろ本気でお金を貯めなきゃと感じていませんか。25歳という年齢は、社会人としての基礎も固まり、長期的な人生設計を考え始めるのに最適なタイミングなんですよ。
金融庁が公表している資産形成関連の資料でも、長期・積立・分散投資の重要性が繰り返し強調されています。
早く始めるほど時間を味方につけられるのが資産形成の基本原則です。ここからは、20代の自分にとってちょうど良い貯蓄ペースを着実に築くための、具体的な資産形成の基本ステップを解説しますね。
ただし、投資にはリスクが伴うため、ここで紹介する内容も万能ではありません。最終的な判断はご自身のライフプランに照らして行うことを忘れないでくださいね。
将来の自分があの時始めておいてよかったと思えるように、今日から少しずつ行動を変えていきましょう。まずは、あらゆるお金の土台となるもしもの時の備えについて確認していきます。
投資の前に──まずは生活防衛資金を確保しよう
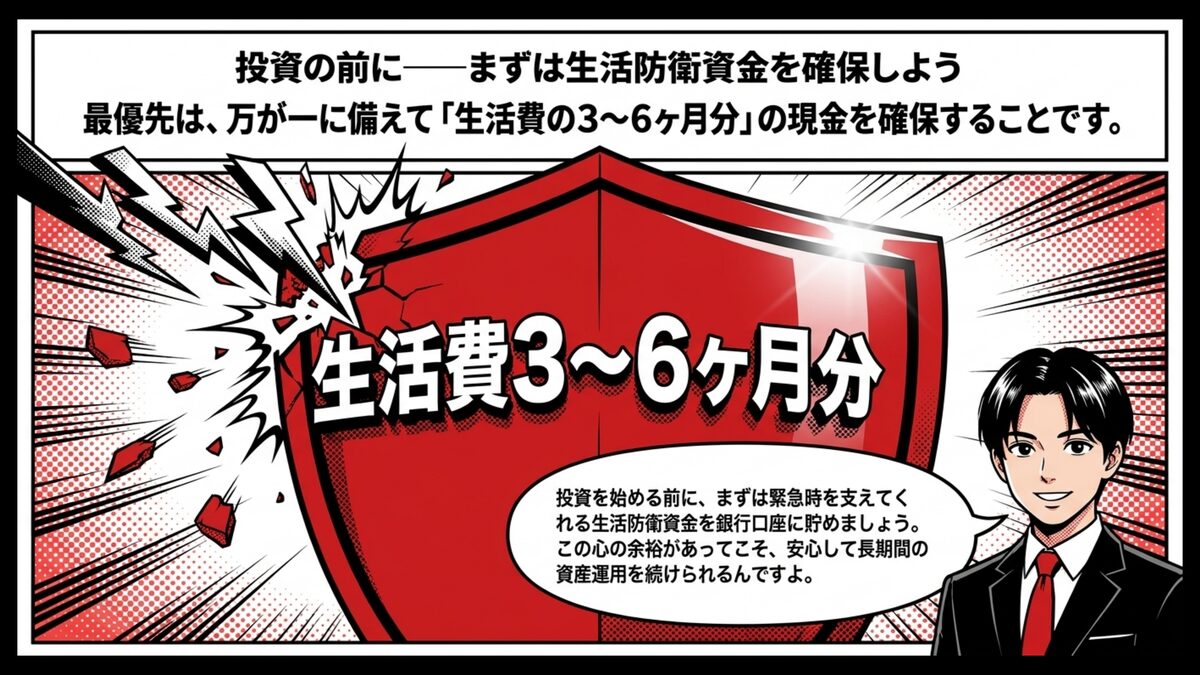
資産を増やしたいからといって、手元のお金をすべて投資に回してしまうのは危険な行為です。病気やケガ、突然の失業など、人生には予期せぬトラブルがいつ起こるかわかりませんよね。
そこで最優先で準備すべきなのが、緊急時の生活を支えてくれる生活防衛資金なんですよ。
一般的な目安として、一人暮らしであれば最低でも月の生活費の3〜6ヶ月分は現金で確保しておくようにしてください。例えば、毎月の生活費が15万円なら、約45万〜90万円をすぐに引き出せる銀行口座に貯めておきます。
この心の余裕があってこそ、市場の値動きに一喜一憂せずに長期間の資産運用を続けられるんですよ。
私の場合、20代半ばで急に体調を崩して数週間働けなくなったことがあり、生活防衛資金の存在に本気で救われた経験があります。あの時もし全額を投資に回していたら、相場が下がっている最中に泣く泣く解約していたかもしれません。
投資の前に現金は、自分の中では今も鉄則として残っています。
なお、フリーランスや収入が不安定な仕事の方は、半年〜1年分を目安にするなど、状況に応じて多めに確保しておくと安心です。
50/30/20ルールで無理なくお金が貯まる仕組みづくり
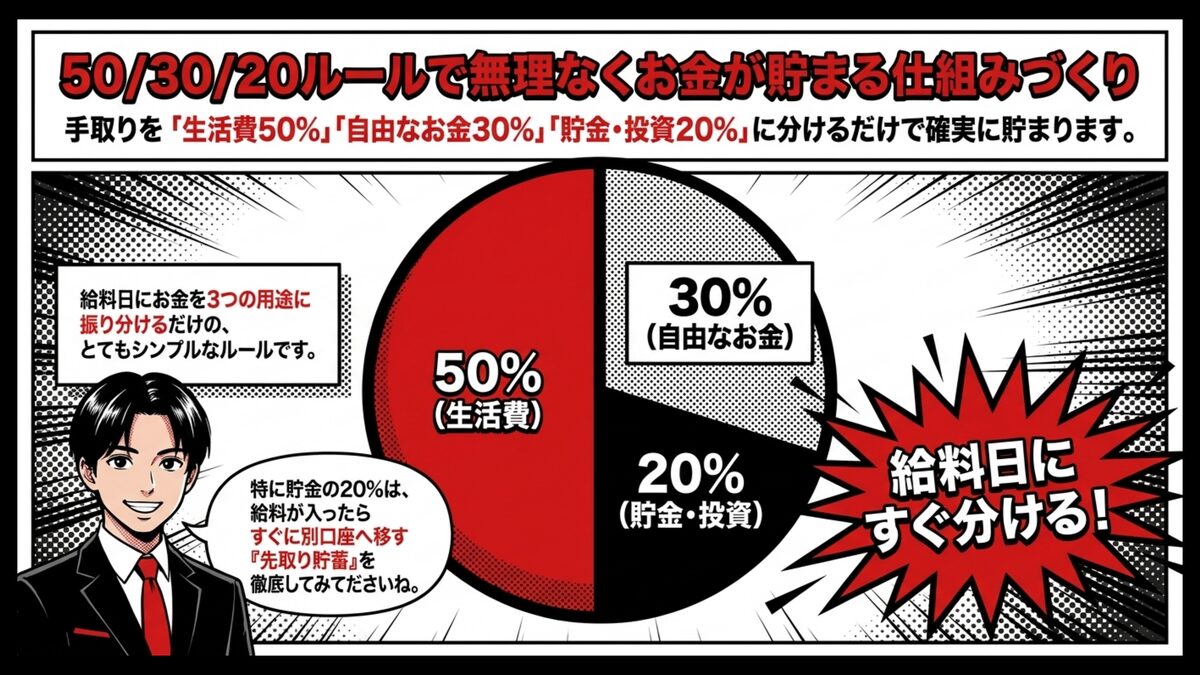
生活防衛資金を貯めるためにも、まずは毎月の家計をコントロールする必要があります。
そこで大活躍するのが、米国の政治家(当時ハーバード大教授)のエリザベス・ウォーレン氏らが2005年の著書で広めた50/30/20ルールなんですよ。これは、毎月の手取り収入を以下の3つに分けて管理する、シンプルな方法です。
- 生活に必要な固定費や食費(Needs):50%
- 趣味や外食などの自由なお金(Wants):30%
- 未来のための貯金や投資(Savings):20%
このルールに沿って給料日にお金を振り分けるだけで、ストレスなく無駄遣いを防ぎながら確実にお金を貯められます。
特にSavingsの20%は、給料が入ったらすぐに別口座へ移す先取り貯蓄を徹底してみてくださいね。
ただし、家賃の高い都市部に住んでいる方や奨学金返済中の方など、状況によっては50:30:20の比率通りに収まらないこともあります。
その場合は、まず先取り貯蓄を確実に行うことだけでも意識してみてください。完璧を目指すより、自分の生活に合うやり方で続けることが何より大切なんですよ。
貯金の仕組みが回り始めたら、次に効いてくるのが「固定費そのものの大きさ」です。なかでも家賃は手取りの何割までが適正か、同じ一人暮らしでも数年後にどう変わるかで、将来の貯蓄ペースが大きく変わります。
26歳一人暮らしの適正家賃はいくら?手取り別の黄金割合と失敗しない部屋選びで家賃の上限の目安を今のうちに掴んでおくと、昇給や引っ越しのときに迷いません。
私がこのルールを試したのは、入社1〜2年目に家計簿アプリを3つ試して挫折したのがきっかけでした。給料日に3分類へ振り分けるだけでいいので、面倒くさがりな自分にはぴったりでしたよ。完璧な比率より、最初の一動作が一番大事だと今でも思っています。
預金だけじゃもったいない──複利効果を味方につける資産運用
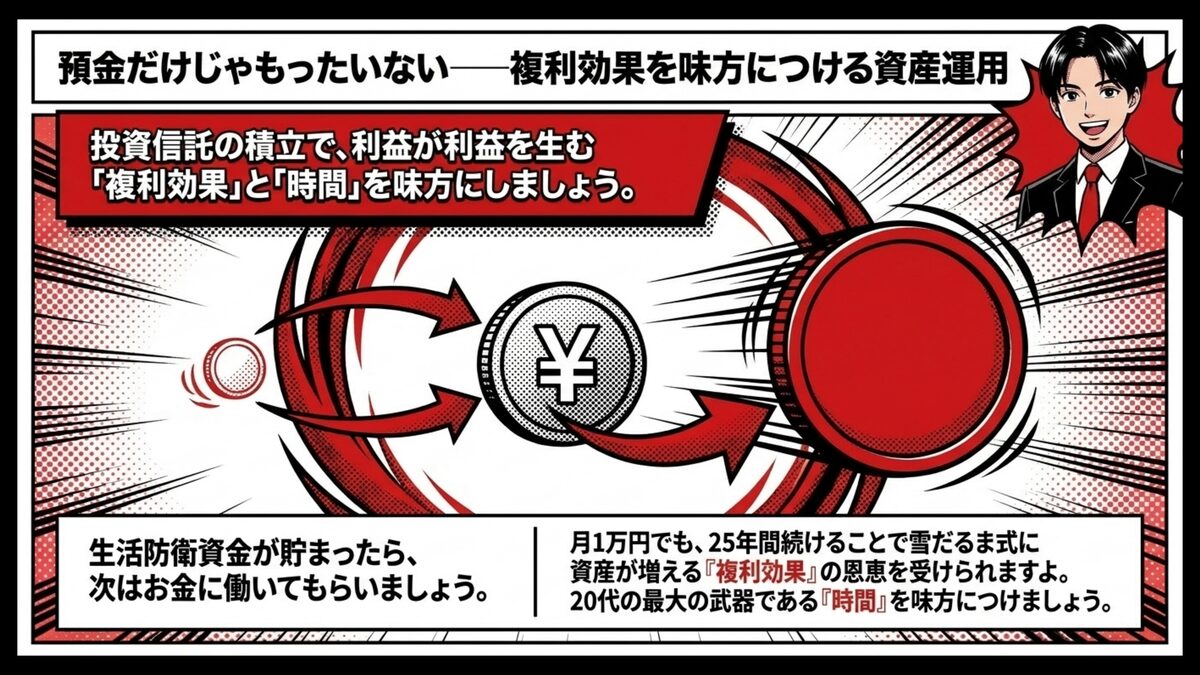
生活防衛資金が貯まったら、次はお金に働いてもらうステージへ進みます。現在の銀行預金は金利が低いため、ただ預けておくだけではほとんど増えませんよね。
そこで取り入れたいのが、投資信託などを活用した長期的な資産運用です。運用で得た利益を再び投資に回すことで、運用で得た利益にも利益がつく複利効果の恩恵を受けられますよ。複利効果は、長期間続けることで威力を発揮する仕組みです。
試しに数字で見てみましょう。月1万円を年利3%で25年間積み立てた場合、元本300万円が約436万円になる計算です(税引前・手数料除く概算)。同じ月1万円でも30年続ければ約582万円。開始が5年早まるだけで、最終的な資産が約146万円も変わります。
もちろんこれはシミュレーション上の数字で、実際の運用結果は市場の値動きによって異なります。時間の力の大きさを視覚化する目安として参考にしてみてください。
20代の最大の武器である時間を味方につければ、長期の積立を続けやすくなります。投資には元本割れのリスクもありますが、貯金と投資を組み合わせ、長期・積立・分散の3原則を守ることが鍵となりますよ。この3原則を実際の積立に移すときは、口座ごとに異なる費用の条件にも目を向けておきたいところです。売買手数料がかからない条件とクレカ積立の還元率の見比べ方では、口座を選ぶ前に比べておく点を順に整理しています。投資信託は値動きによって元本を下回ることもあるため、積み立てる額は生活防衛資金や近く使う予定のお金を除いた範囲で考えるとよいでしょう。
よくある質問──25歳の貯金・資産形成のリアルな疑問
お金のことは難しくて、誰に相談したらいいかわからない!と感じる人は少なくないはず。周りの友人にも聞きづらくて、一人で抱え込んでしまうことが多いですよね。
ここでは、20代の方からよく寄せられる、お金や投資の疑問についてお答えします。みんなが気になっているリアルな疑問をまとめましたので、参考にしてみてくださいね。
ちょっとした知識を得るだけで、将来への漠然とした不安がスッと楽になるはずです。
25歳で貯金ゼロでも今からで間に合う?
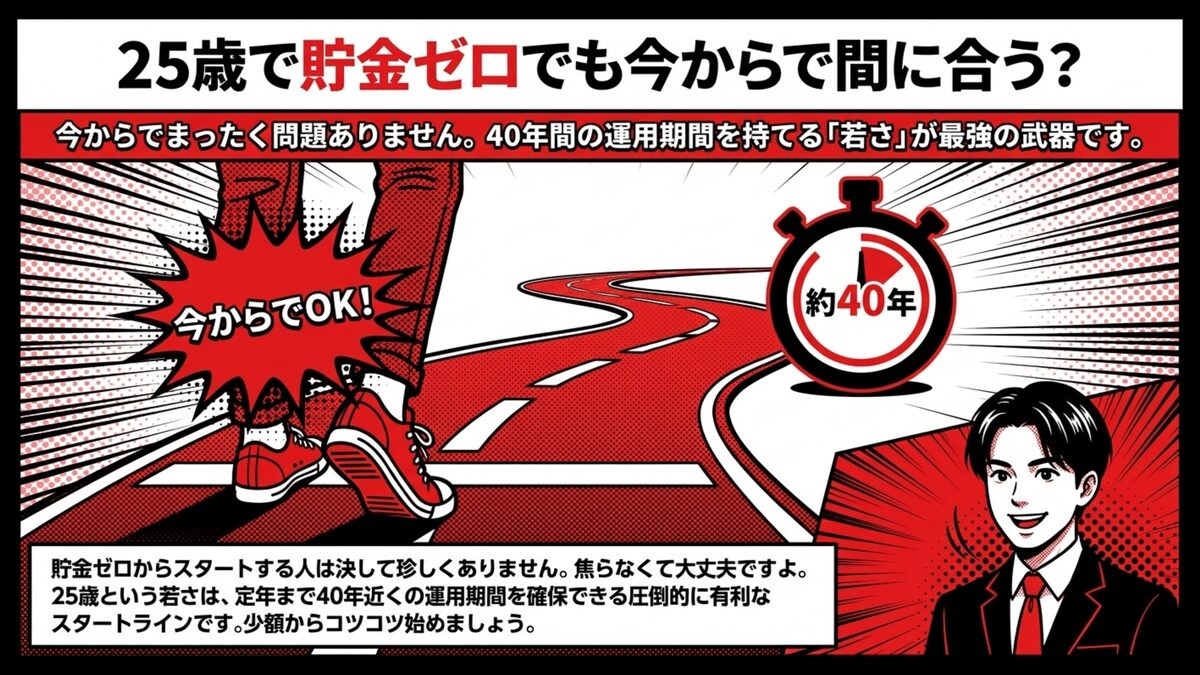
これまで貯金する余裕がなかったとしても、結論から言うと今からでまったく問題ありません。金融広報中央委員会の調査でも、20代単身世帯の一定割合がほとんど金融資産を保有していないという結果が示されており、貯金ゼロからスタートする人は珍しいことではないでしょう。
大切なのは現状の少なさに焦ることではなく、これからの長い時間をどう活かすかを前向きに考えることです。
25歳という若さは、定年まで40年近くの運用期間を確保できる、圧倒的に有利なスタートラインに立っているということ。この事実は、どんなに貯金が少なくても変わりません。
少額からでもコツコツと投資を始めれば、時間を味方につけて将来的に大きく資産を育てられる可能性が高いんですよ。
まずは毎月数千円からでも良いので、給料日すぐの先取り貯蓄をスタートしてみましょう。
NISAとiDeCoはどちらを優先すべき?
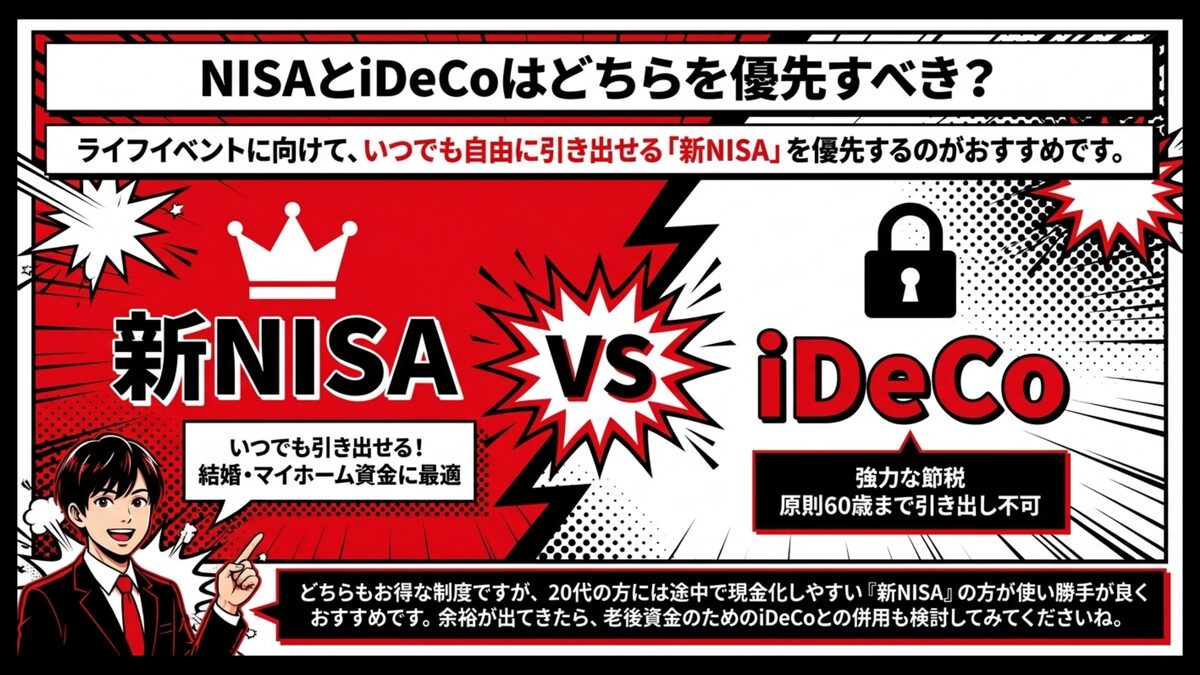
どちらも税金がお得になる制度ですが、目的に合わせて選ぶことが大切です。
25歳のあなたなら、まずはいつでも引き出せる新NISAからがおすすめですよ。金融庁の公式情報によると、2024年からの新NISAは、つみたて投資枠と成長投資枠を併用でき、非課税保有期間も無期限化されました。
これから結婚や出産、マイホーム購入などのイベントでまとまったお金が必要になった際、途中で自由に現金化できる新NISAの方が今の年代には使い勝手が良いんです。
新NISAの具体的な始め方・口座開設手順については、26歳から始める新NISA、長期分散投資のロードマップで詳しく解説しています。あわせて読んでみてください。
一方でiDeCoは、掛金が全額所得控除になる強力な節税メリットが魅力です。ただし、原則60歳まで引き出せない点には注意が必要ですよ。iDeCoをもっと詳しく知りたい人は、25歳から始めるiDeCo入門─圧倒的な節税効果と複利で老後資金を育てる完全ガイドで節税の仕組みと始め方を確認できます。
月にいくらから資産運用を始めればいい?
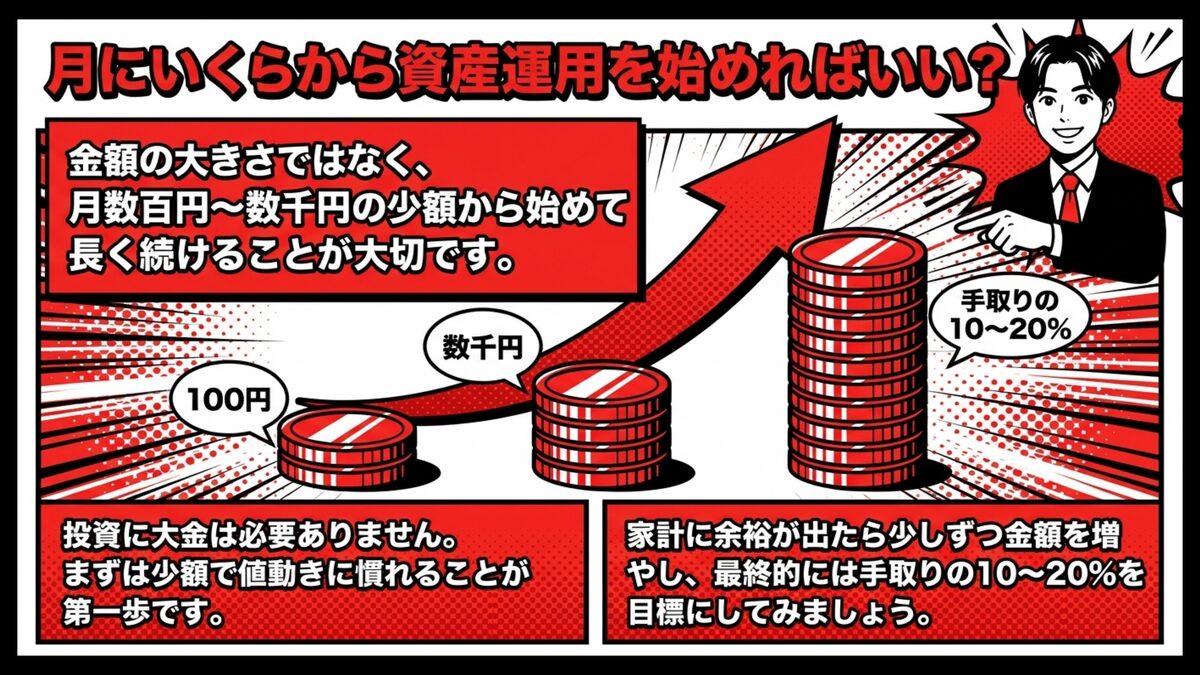
投資には大金が必要だと思われがちですが、実はそんなことはないんですよ。ネット証券などを利用すれば、月100円や1,000円といった少額から積立投資が始められます。
まずは少額で値動きに慣れることが第一歩です。家計に余裕が出てきたら少しずつ金額を増やし、最終的には手取り収入の10〜20%の貯蓄・投資を目標にしてみましょう。大切なのは金額ではなく、長期にわたってコツコツ継続することなんですよ。月数千円でも、投資をしている自分になれる心理的なリターンは大きいんです。
ここで、投資を始める際の優先順位をリストで整理しておきますね。
- 最優先は生活防衛資金を銀行口座などで確保すること
- 次に、いつでも引き出せる新NISAで少額から積立をスタート
- 余裕があれば、老後資金のためのiDeCoも検討する
それぞれの目的に合わせて、かしこく制度を使い分けてくださいね。金融機関選びに迷ったら、20代に人気の資産形成サービスを比較してみるのも一つの方法です。
次は、いよいよ今日からできる具体的な行動についてお伝えします。
今すぐ行動開始──25歳からの賢い資産形成への次のステップ
ここまで、20代のお金事情や増やし方について一緒に見てきましたが、いかがでしたか。同世代のリアルな現状を知って、自分も少しずつ頑張ろう、と思えてきたのではないでしょうか。
私が25歳当時の自分に一番伝えたいのは、完璧な準備を待つより、不完全なまま始めた方が結果的に早いということです。最初の一歩はどうしても怖いものですが、踏み出してしまえば思ったより簡単だったと感じる人がほとんど。あなたの一歩も、きっとそうなるはずです。
25歳の平均貯金額を上回る資産形成の第一歩として、今日からできることを始めてみましょう。今回の記事でご紹介した重要なポイントを、ここでもう一度おさらいしておきますね。
- 貯金額のリアルを知り、平均値と中央値のギャップを正しく理解する
- 収入の20%を先取り貯蓄する50/30/20ルールを実践する
- 投資を始める前には、生活費の3〜6ヶ月分の生活防衛資金を確保する
- 時間を味方につけて、複利効果を活かした投資信託の積立を始める
- ライフイベントに備えて、まずは柔軟に引き出せる新NISAを優先する
頭で理解したあとは、それを実際の行動に移すことが重要と言えます。口座の申込画面を開く前に、申込の手順まで載せた20代向けのNISA・証券口座比較で、総合口座とNISA口座をいくつ持てるかの決まりも確かめられます。NISA口座で買った投資信託も元本を下回ることがあるので、積み立てる額は生活費とは分けて決めておきましょう。
まずは、スマホで簡単に手続きできるネット証券の口座開設から始めてみてはいかがでしょうか。20代に人気の資産形成サービスを比較して、自分に合った金融機関を探すところからスタートしてみてくださいね。
お金だけでなくキャリア全体を整えるなら、25歳のキャリア・転職完全ガイドもあわせて読むと方向性が定まります。
私が学生時代にネット証券の口座を開いた日は、正直まだ全然わかっていない状態でした。でも口座だけ開いてみたら、なんとなくアプリを触る機会が増えて、少しずつ投資の感覚が育っていった気がします。完全に理解してから始めるのを待っていたら、多分今もまだ始めていなかったと思います。
口座を作るだけなら無料ですし、少額から投資信託の積立を設定してみるのもおすすめですよ。
結婚など将来の大きな支出に備えたい人は、結婚を意識し始めたら─25歳から考えるキャリアとお金の整え方も参考にすると計画が立てやすくなります。
なお、最終的な投資判断はご自身のライフプランやリスク許容度に応じて行い、不安があれば金融庁の公式情報など信頼性の高い情報源も活用してみてください。
小さな一歩が、将来のお金の選択肢を考える土台になるでしょう。最初の一歩は、きっと思ったより簡単ですよ。