社会人2年目になり、急に住民税が引かれて手取りが減って驚いた経験はありませんか?毎月一生懸命働いているのに、口座に入る金額を見てため息をつきたくなりますよね。
仕事には少しずつ慣れてきたものの、自由に使えるお金が思ったより少なくて焦る時期です。
総務省 家計調査でも、20代前半の単身勤労世帯は家賃・光熱費・通信費・食費といった固定費が手取りの大きな割合を占める傾向が報告されています。
手取り20万円前後という限られた収入の中で、生活にゆとりを持たせたい。そんなあなたにとって、毎日の家計を助ける強力な武器になる制度が存在するんですよ。
それが、実質的な自己負担を抑えながら地域の特産品を受け取れる、ふるさと納税という仕組みです。
この記事では、毎日を頑張るあなたに向けて以下の重要なポイントをわかりやすく解説していきます。
- 若手社会人こそ知っておきたいふるさと納税の仕組み
- 迷わず進むための具体的な5つの手続き
- 一人暮らしの生活費を効率よく浮かせる賢い返礼品選び
まずはこれらを押さえて、制度の全体像を把握していきましょう。
少しでも手元に残るお金を増やしたいなら、24歳でふるさと納税の始め方や手順を学ぶのがおすすめです。正しい知識を身につけるだけで、毎月の食費や日用品代を大きく節約できるんですよ。
ただし、ふるさと納税はあくまで住民税の前払いなので、寄付した瞬間に得をするわけではありません。控除上限額や手続き期限を守ってこそ恩恵が受けられる点には注意しましょう。
私自身、社会人1年目で初めてふるさと納税にチャレンジした時は「税金の前払いって本当に得なの?」と半信半疑でした。でも実際にお米やトイレットペーパーを受け取って、翌年の住民税が下がっているのを見て納得。それ以来、毎年続けています。
さっそく、賢く生活費を抑えて毎日をもっと豊かにするための、第一歩を一緒に踏み出してみませんか。
知らないと損する24歳のふるさと納税──手取りを守るお金のメリット
自分には縁遠い制度かもと思い込んで、手を出せずにいる。そんな状態に心当たりはありませんか。SNSなどで話題になっていても、仕組みが複雑そうで後回しにしてしまう気持ちはよく分かります。
実はその思い込みこそが、あなたの大切な手取りを少しずつ削っているかもしれないんですよ。
24歳でふるさと納税の始め方や具体的な手順を知っておくことは、アドバンテージになるでしょう。なぜなら、早い段階で制度を活用し始めるほど、長期間にわたって生活費の削減効果を実感できるからです。寄付者の年齢層は幅広いものの、若手社会人ほど制度の認知率が低く活用されていない傾向があるとも言われています。
ここで、若手社会人がこの制度を利用することの代表的なメリットをいくつか整理しておきましょう。
- 翌年の住民税が控除されて手取りが守られる
- 日用品や食材が届くので生活費が直接的に浮く
- 日本全国の応援したい地域に貢献できる
このように見ると、ふるさと納税がただの節税策ではなく、生活そのものを底上げしてくれる制度だと改めて見えてきますよね。
具体的にどのような恩恵があるのかを、次からもう少し詳しく見ていきますね。
仕事に慣れた2年目、住民税で手取りが減って戸惑う24歳のリアル
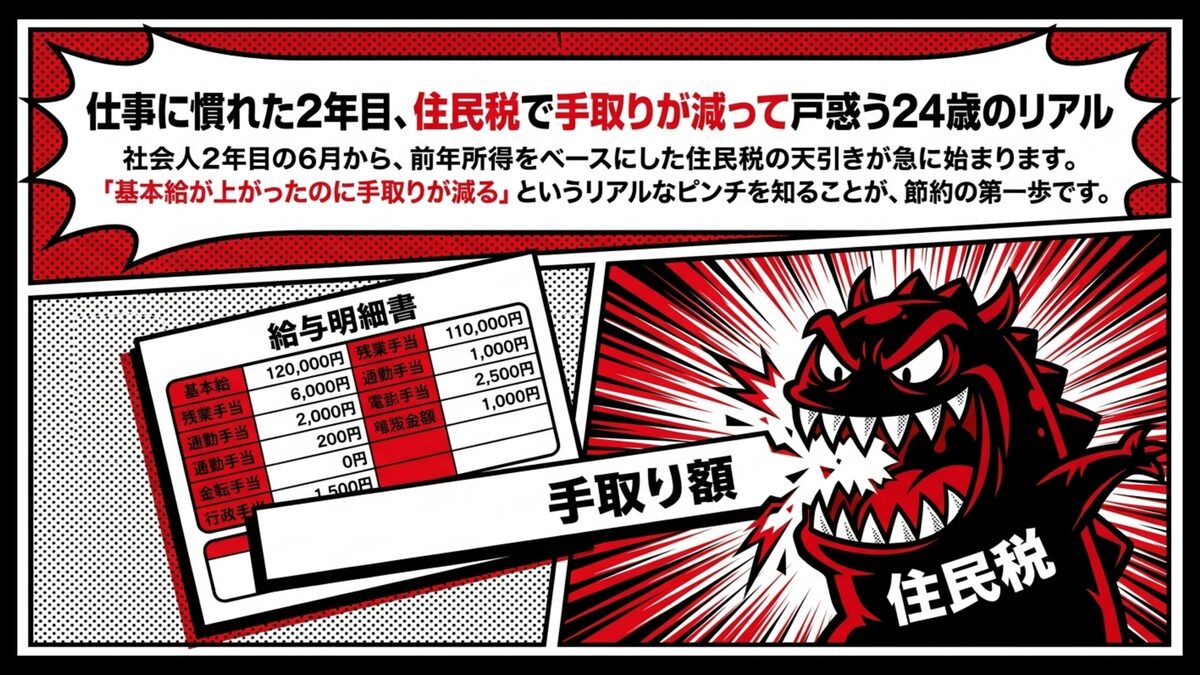
入社2年目の6月、給与明細を見て、あれ、こんなに減るの?と驚いた経験はありませんか。
社会人2年目に直面するのが税金の壁という現実です。住民税は前年の所得を基準に計算されるため、入社1年目は引かれないケースがほとんど。
しかし2年目の6月からは、毎月の給与から自動的に天引きされるようになります。総務省の個人住民税の解説でも、住民税は前年所得をベースに翌年6月から課税される仕組みだと明記されています。
そのため、基本給が少し上がっても手取り額は1年目より減ってしまうケースも多いでしょう。一人暮らしだと家賃や光熱費などの固定費も重くのしかかり、自由に使えるお金はさらに制限されるんですよね。
交際費や趣味に使える予算が減り、節約ばかりの毎日にストレスを感じる人も多いはずです。同世代でも2年目の6月から急にお金がなくなったと戸惑う声が少なくありません。そんな状況を打開するためにも、税金の仕組みを理解して賢く立ち回ることが求められていますよね。
そもそもの手取りを増やすなら、24歳の平均年収はいくら?─転職で年収を上げる具体的な方法で自分の相場も確認しておきましょう。
私自身、2年目の6月に給与明細を見て先月より2万円も減ってる!と固まった経験があります。同期に話したら「あ、住民税ね」と当たり前のように返されて、みんなこんなに減るのか……とむしろ怖くなったのを覚えています。
それまでは漠然と税金は取られるものと思っていたけれど、この時からどうやって取り戻せるかを真剣に考え始めたんです。
ふるさと納税で日用品や食品を受け取り、生活費を浮かせる仕組み
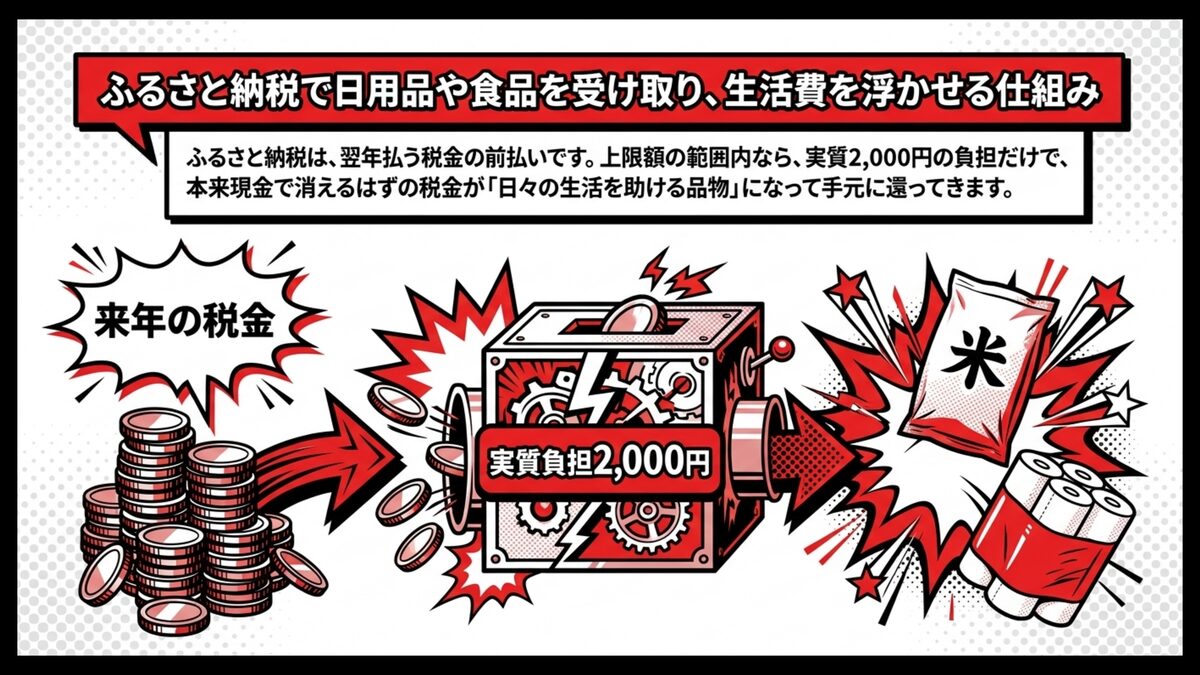
そこで救世主となるのが、自己負担を最小限に抑えながら特産品をもらえる制度です。応援したい自治体を選んで寄付をすると、その金額から2,000円を引いた分が翌年の住民税から控除されます。
これは新しい減税枠というより、翌年に払う税金を先に納めているイメージが近いでしょう。総務省のふるさと納税ポータルでも、ふるさと納税は寄附金控除の一種で、上限額の範囲内なら自己負担2,000円で済むと説明されています。
実質2,000円の負担でお米やトイレットペーパーなどの生活必需品を受け取れるのは嬉しいですよね。たとえば年間2万円分の寄付なら、10kg〜15kg程度のお米や半年〜1年分のトイレットペーパー、地域特産の缶詰セットなど、食費・日用品費を直接カバーできる品物が複数届くイメージです。
本来なら現金で消えるはずだった税金が、日々の生活を助ける現物として手元に還ってくるのが大きな魅力です。限られた手取りの中で生活費を浮かせるためにも、この仕組みを検討する価値はあるでしょう。
ただし、控除上限額を超えた分は自己負担になるため、年収や家族構成に合わせて適正額を見極めることが大切です。
はじめてでも迷わない、24歳から始めるふるさと納税の5ステップ
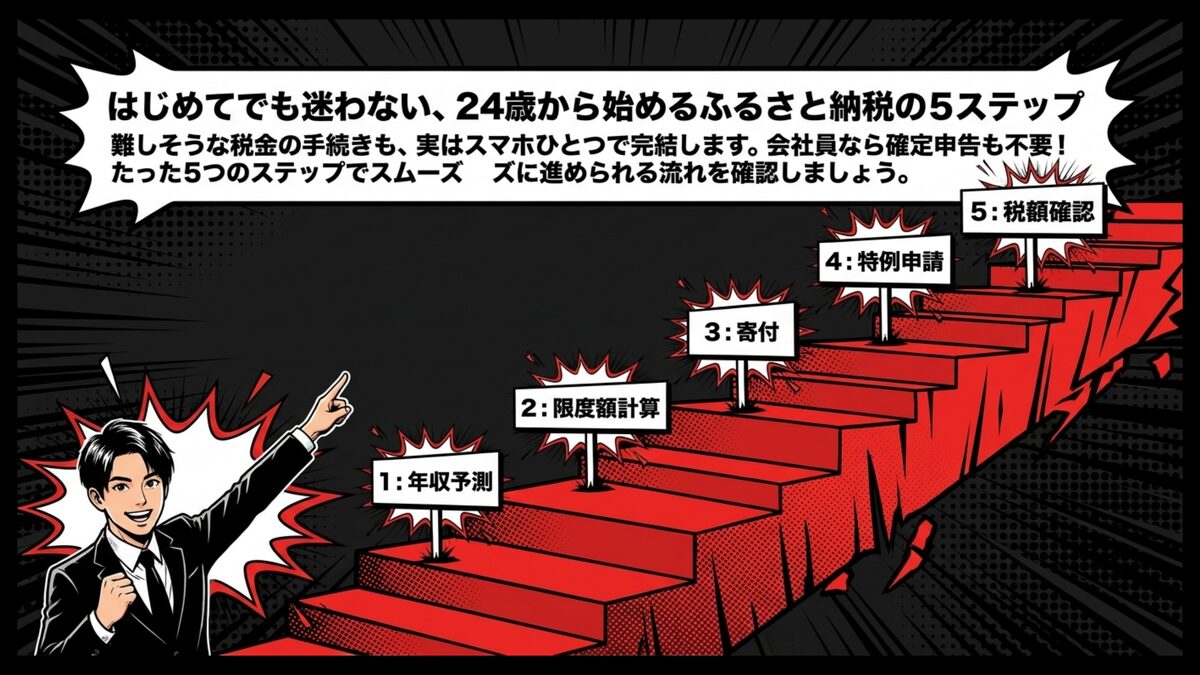
複雑な手続きで自分一人で最後までできるかなと、不安が頭をよぎることもありますよね。確定申告などの難しい税金の話を聞くと、つい後ずさりしたくなってしまう気持ちは痛いほど分かります。
でも、安心してください。
24歳から始めるふるさと納税の手順は、一度覚えてしまえば驚くほどシンプルなんですよ。会社員であれば難しい書類作成をスキップできる制度も用意されており、スマホひとつで簡単に完了するでしょう。
総務省のふるさと納税ポータルサイトでも、給与所得者の多くが利用できるワンストップ特例制度が紹介されており、確定申告をしなくても住民税の控除を受けられる仕組みが整っています。
ここで、全体の手続きの流れを一覧表で分かりやすく確認しておきますね。
| ステップ | 概要 |
|---|---|
| ステップ1 | 年収の予測を立てる |
| ステップ2 | 控除限度額を計算する |
| ステップ3 | 返礼品を選んで寄付する |
| ステップ4 | ワンストップ特例の申請 |
| ステップ5 | 翌年の住民税額を確認 |
テーブルにしてみると、たった5つのステップで完結する流れだとひと目で分かりますよね。途中で迷うことなくスムーズに手続きを進めるためにも、ここからはそれぞれのステップで具体的に何をすればいいのかを順番に解説していきますよ。
ステップ1:給与明細を確認して、今年の年収予測を立てる
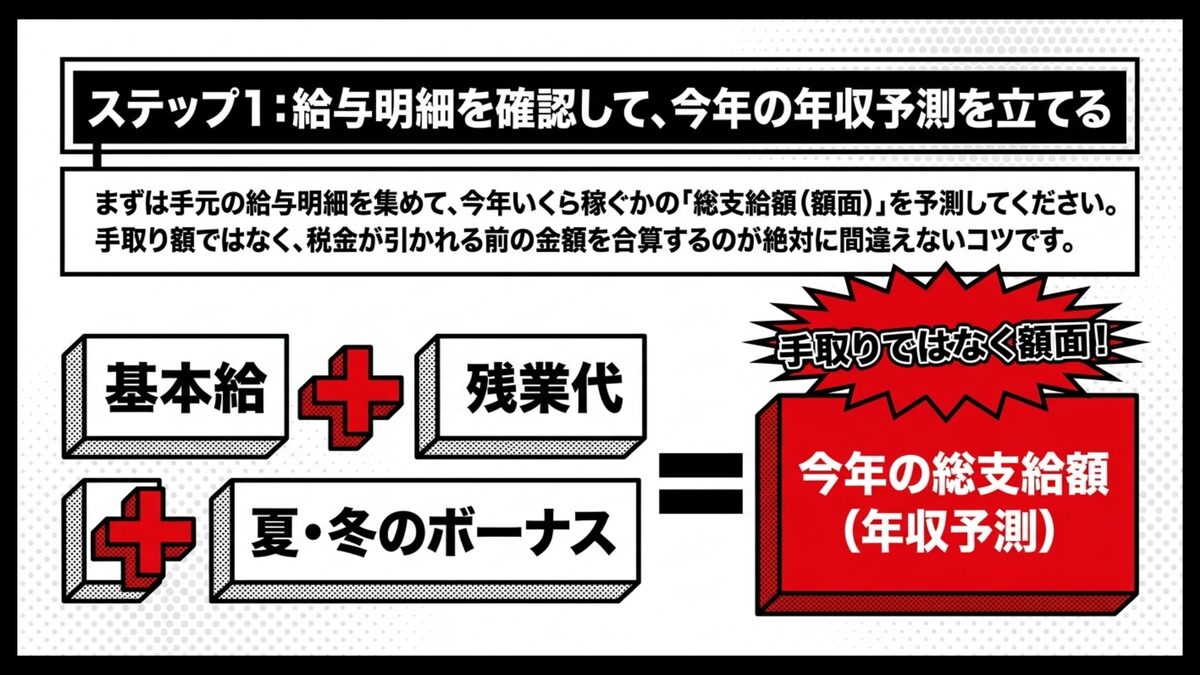
最初に行うべきもっとも重要な準備が、あなたが今年いくら稼ぐ予定なのかを把握することです。ふるさと納税で損をしないためには、自分の正しい控除上限額を知るための見込み年収の計算が欠かせません。
基本給や毎月の残業代に加えて、夏と冬に支給される予定のボーナスもすべて合算して計算してみましょう。
手取り額ではなく、税金や保険料が引かれる前の総支給額を基準にするのが間違えないためのポイントなんですよ。なぜなら、住民税の課税対象は所得税法上の給与所得(額面から給与所得控除を引いた金額)をもとに計算されるため、額面ベースで考えないと控除上限額がずれてしまうからです。
もし転職したばかりであれば、前の職場で受け取った給与も含めて年間のトータル収入を予測してくださいね。
年の途中で計算する場合は、これまでの給与明細の平均額から残りの月の収入を割り出すと良いでしょう。
まずは手元にある明細書をかき集めて、今年のリアルな収入額を冷静に見極めることが大切です。
ステップ2:ポータルサイトで控除限度額シミュレーションを行う
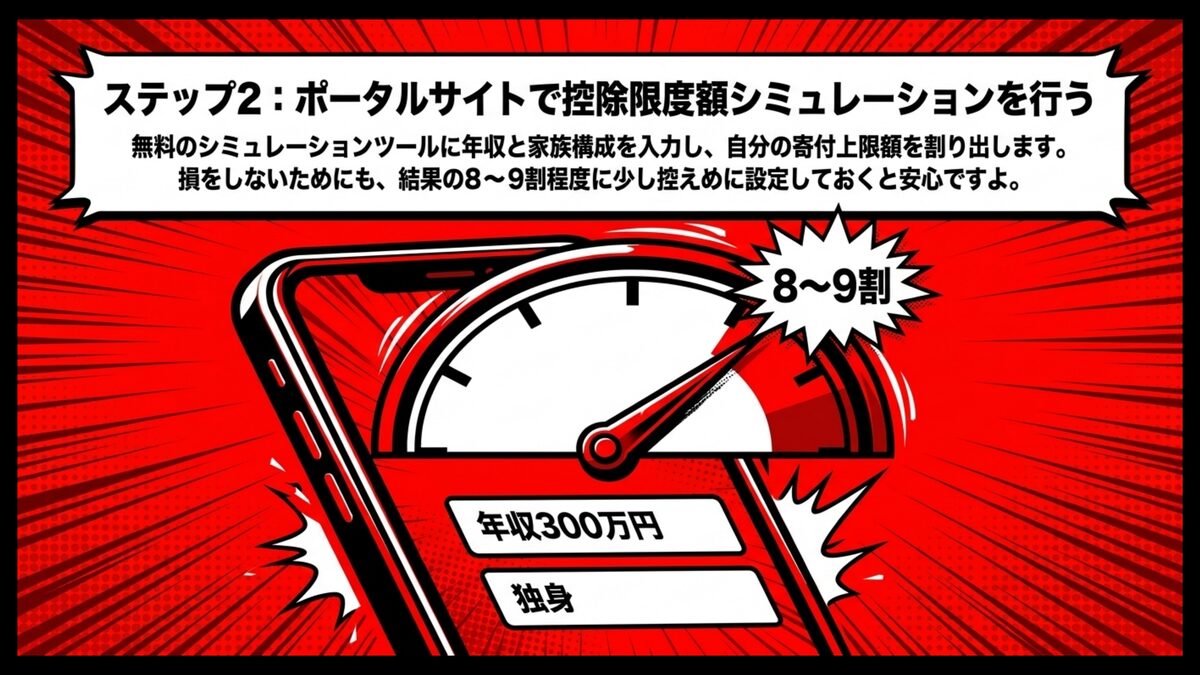
おおよその年収が計算できたら、次は自分がいくらまで寄付できるのかを具体的に割り出していきます。
ここで活躍するのが、各ふるさと納税サイトに用意されている無料のシミュレーションツールですね。総務省のポータルサイトでも、寄付前のシミュレーション利用が推奨されています。
先ほど計算した見込み年収と、独身などの現在の家族構成を入力するだけで、簡単に上限額がわかります。
総務省の全額控除される寄付額の目安(早見表)によると、年収300万円・独身の場合、全額控除される寄付額の上限はおおよそ28,000円が目安です(※上限は年収や家族構成で変わり、年齢では決まりません)実際の上限額は他の所得控除の状況で変動するので、ご自身の条件で確認してみてくださいね。
もし上限を超えて寄付してしまうと、ただの高い買い物になって損をしてしまいます。確実に自己負担を2,000円に抑えるためにも、シミュレーション結果の8〜9割程度を目安に少し控えめに設定しておくと、想定外の年収変動があっても安心です。
私が初めてシミュレーターを使った時は、年収280万円で結果が約2万5000円と出て思ったより少ないなと感じたものの、上限の8割にあたる2万円程度に抑えてみました。
年末に冬のボーナスが思ったより少なかったという想定外もあったので、控えめに見積もっておいたおかげで、結果的に自己負担2,000円ぴったりで済んで本当に安心したのを覚えています。
ステップ3:限度額の範囲で、返礼品を選んで寄付する
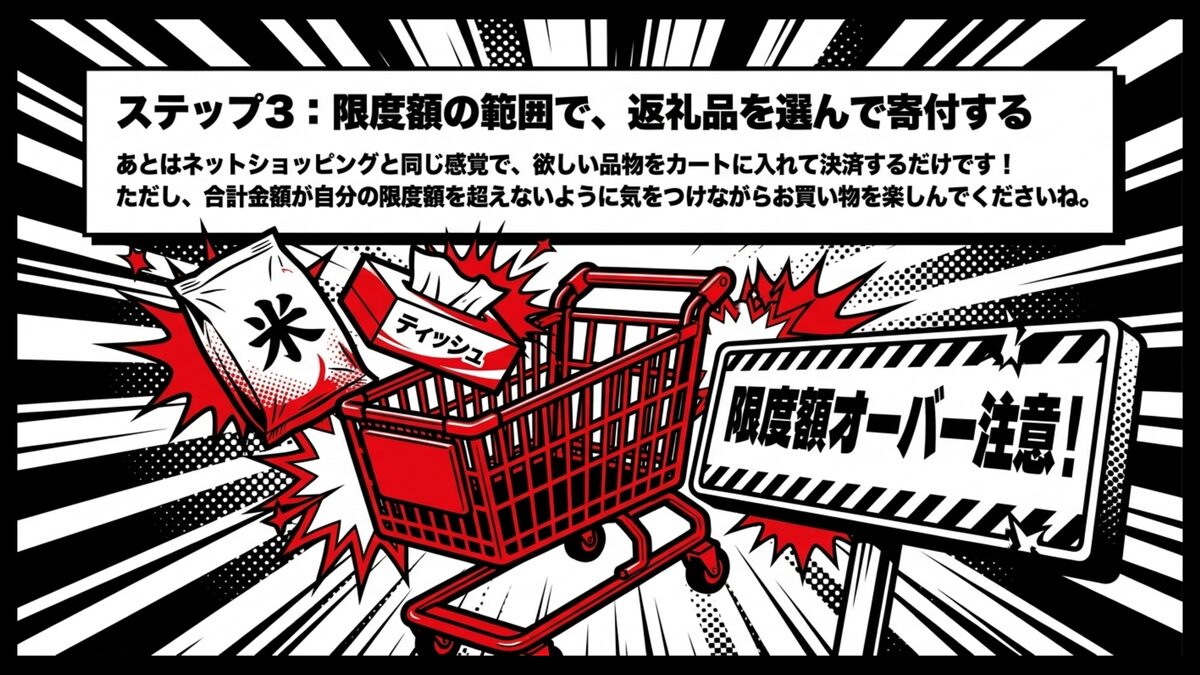
上限額の目安が把握できたら、いよいよ待ちに待った楽しい返礼品選びのスタートですね。各ポータルサイトには日本全国の特産品が並んでおり、見ているだけでもワクワクしてくるでしょう。
まるで普段のネットショッピングと同じように、欲しい品物をカートに入れて決済するだけなんですよ。
支払い方法もクレジットカードやスマホ決済などが使えるため、ポイントを貯めながら寄付することも可能です。日々の生活費を節約するためにも、いつも買っている日用品などを選んでみるのがおすすめですね。
ただし複数の返礼品を選ぶ場合は、合計の寄付金額が自分の限度額を超えないように気をつけましょう。
もし上限枠を大きくオーバーしてしまうと、超過した分はすべて純粋な自己負担になってしまうんですよ。確実に得をするためにも、限度額ギリギリではなく少し余裕を持たせた金額で申し込むのが鉄則です。
ステップ4:確定申告をスキップできるワンストップ特例制度の申請をする
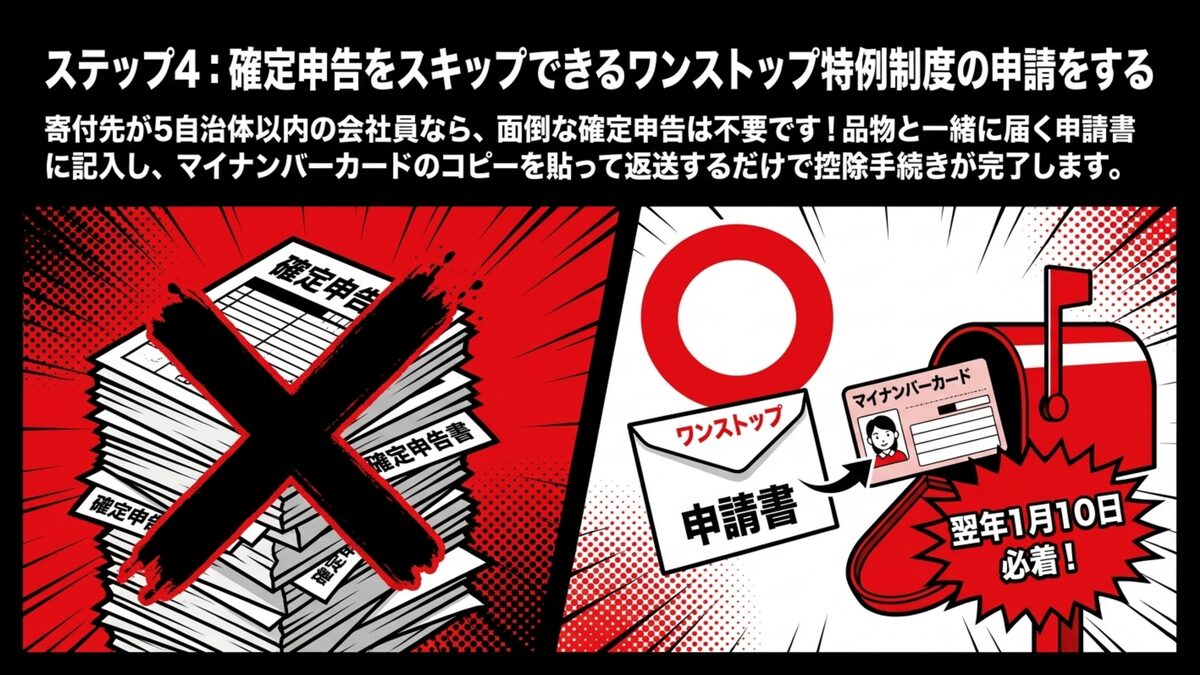
無事に寄付が完了したら、次は税金を安くしてもらうための重要な手続きを進めます。会社員であれば、確定申告をしなくても控除が受けられるワンストップ特例制度が使えるでしょう。総務省のポータルサイトでも解説されている、給与所得者向けの簡略化された控除手続きです。
この制度を利用するための条件は、以下の2点だけなので覚えておいてくださいね。
- 確定申告をする必要がない給与所得者であること
- 1年間に寄付した自治体が5か所以内であること
会社員で寄付先を5自治体までに抑えられる方なら、多くが利用できる条件です。返礼品と一緒に送られてくる申請書に必要事項を記入し、マイナンバーカードのコピーを貼って返送するだけなんですよ。
これで面倒な税務署への申告作業を省けるので、忙しい若手社会人にはありがたい仕組みです。最近はスマホからオンラインで申請できる自治体も増えていますのでふるさと納税の流れを参考にしてくださいね。
ただし、申請書の提出期限は寄付した翌年の1月10日必着です。提出を忘れると税金が安くならないため、品物が届いたらすぐに手続きを済ませるのがおすすめですよ。
私は最初の年、12月末ぎりぎりに寄付したせいで、慌てて簡易書留で送ったのを今でも覚えています。翌年から11月中までに寄付を済ませると自分ルールを決めたら、12月以降を焦らず過ごせるようになって、年末の心の余裕が全然違うんです。
ステップ5:翌年の住民税決定通知書で、税額が安くなっていることを確認する
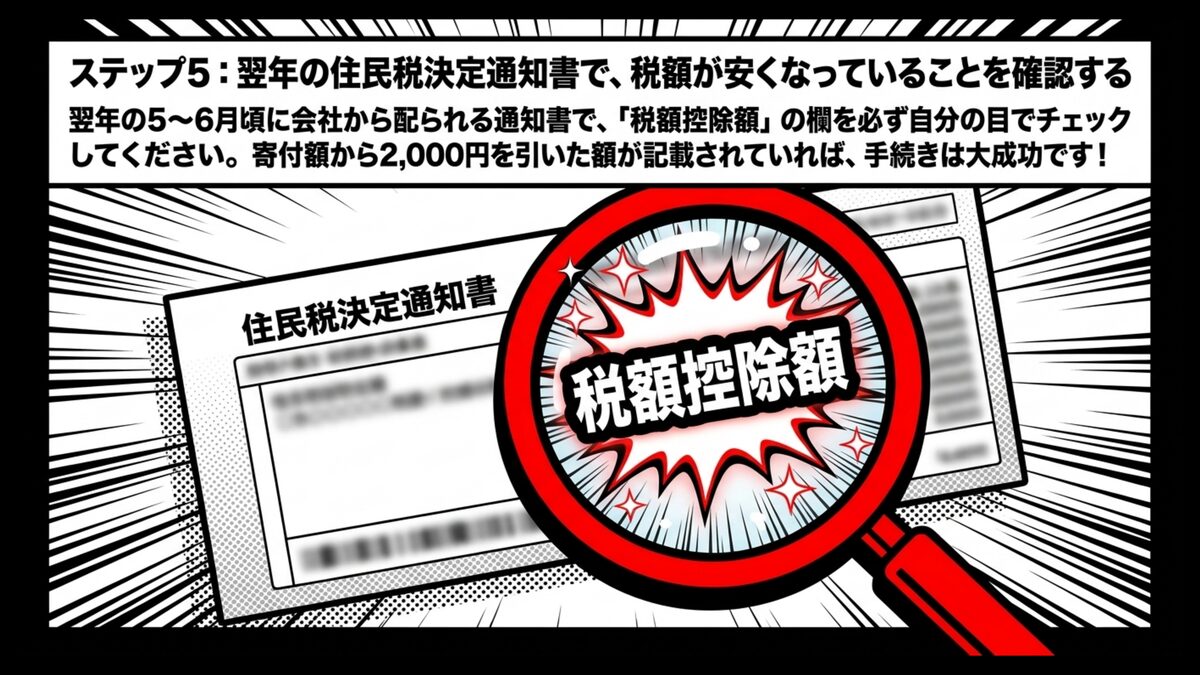
手続きがすべて終わった後も、税金が安くなっているのか最後まで見届けることが大切です。寄付をした翌年の5月から6月頃になると、会社から細長い紙の住民税決定通知書が配られますよね。
その書類の中にある税額控除額や摘要という欄を、必ず自分の目でチェックしてみましょう。
そこに記載されている金額が、寄付した総額から2,000円を引いた額とほぼ同じになっていれば問題ありません。もし金額が極端に少なかったり記載がなかったりした場合は、手続きにミスがあった可能性が高いでしょう。
ワンストップ特例の期限に間に合わなかった場合でも、5年以内なら確定申告でやり直せるので安心してください。国税庁のふるさと納税(寄附金控除)に関する解説でも、寄附金控除の還付申告は5年間遡って申請できることが明記されています。
自分の大切なお金が控除されていることを確認して初めて、ふるさと納税の全ステップが完了します。安くなった住民税のおかげで、毎月の手取り額が少し増えたように感じて嬉しくなるはずですよ。
一人暮らし24歳の生活費を浮かせる、賢い返礼品の選び方
数ある返礼品の中から、一体どれを選べば生活が楽になるのか。そう迷ってしまう気持ち、よくわかります。
高級な和牛や旬のフルーツにも心惹かれますが、限られた手取り額の中で生活防衛を第一に考えるなら戦略が必要です。24歳の一人暮らしという環境では、消費しきれない量や保管場所に困る品物は避けるのが無難なんですよ。
せっかくお得な制度を利用するのですから、毎日必ず使うものや、スーパーで買うと重くて運ぶのが大変なものを狙いましょう。日々の食費や日用品代を直接的に減らすことができれば、浮いたお金を自分の趣味や将来のための貯金に回すことができますよね。
一人暮らしのコンパクトな部屋でも無理なく保管できて、最後まで無駄なく使い切れる実用的なアイテムを選ぶのがコツです。
またこうして浮かせたお金は、使い切らずに貯まる仕組みへ回すと効果が長続きします。同世代のリアルな貯金額や、無理なく貯めるための家計ルールは25歳の平均貯金額はいくら?今から始める資産形成の基本ステップで確認できます。節約でできた余力を、次は資産づくりの原資に変えていきましょう。
ここからは、若手社会人の家計を根底から支えてくれる、失敗しにくい賢い返礼品の選び方をご紹介していきますね!
お米・トイレットペーパー・飲料など必ず消費する日用品を狙う
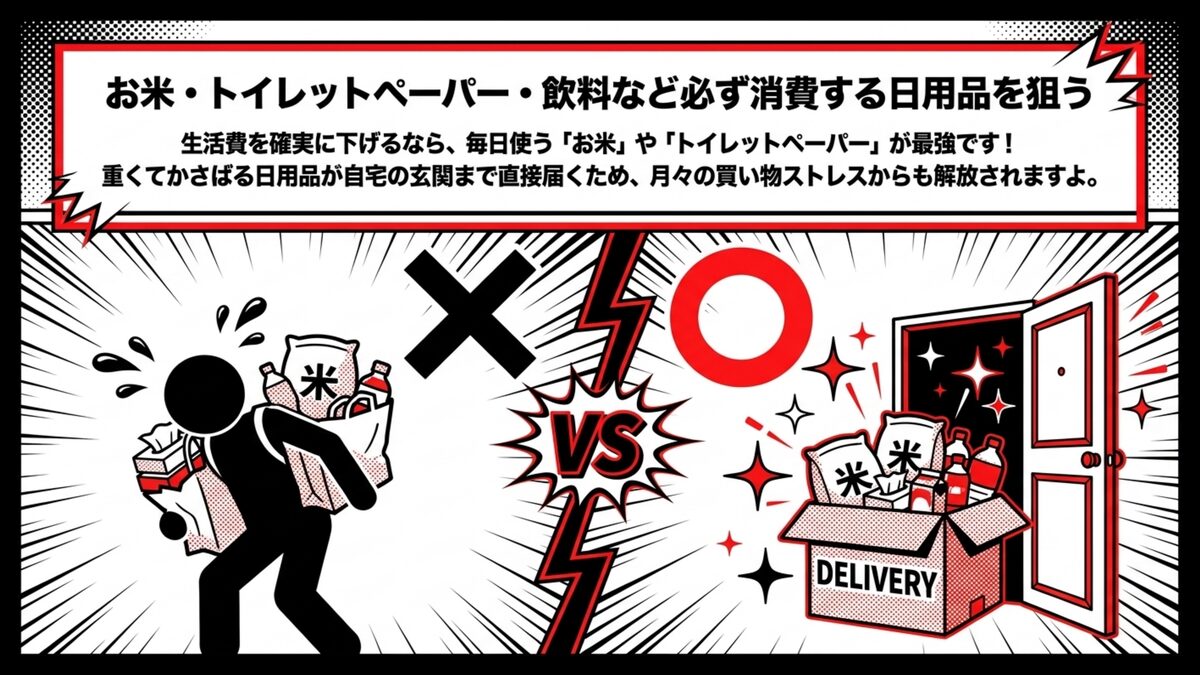
生活費を大きく下げる最も確実な方法は、毎日の生活で必ず使い切る必需品を選ぶことです。
中でも圧倒的な人気を誇るのが、日本人の主食であるお米や、かさばって買い物が大変なトイレットペーパーなんですよ。各種ポータルサイトのランキングでも、お米や生活雑貨は常に上位の定番カテゴリと言われています。
お米はスーパーで買うと重くて持ち帰るのが一苦労ですが、ふるさと納税なら自宅の玄関まで直接届けてくれます。実質負担2,000円で数か月分のお米が手に入るのは、家計にとって信じられないほど助かりますよね。トイレットペーパーや箱ティッシュなどの消耗品も、腐る心配がないため優れた選択肢です。
私の場合、最初の年は10kgのお米と36ロールのトイレットペーパーを選んでみたんです。スーパーで重いお米を運ぶストレスから解放されて、玄関まで届けてもらえるありがたさを実感しました。
さらに半年分くらいの日用品ストックができたおかげで、月々の買い物頻度が減って、想像以上に時間にも余裕が生まれた感覚があります。
一人暮らしの冷蔵庫でも安心、常温保存できる備蓄品(缶詰・乾麺等)の選び方
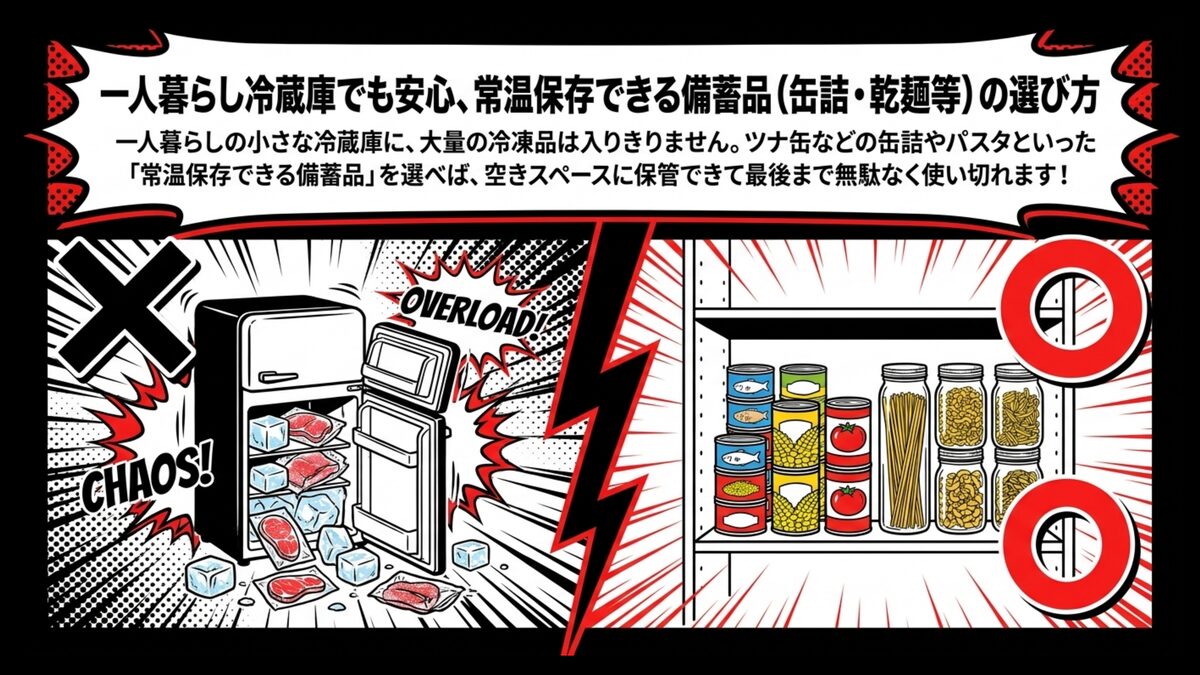
魅力的な食品を見つけるとつい大容量のものを申し込みたくなりますが、一度冷静になって保管スペースを確認しましょう。
一人暮らし用の小さな冷蔵庫では、大量の冷凍肉や海鮮などが届いても入りきらないという悲劇がよく起こるんですよ。せっかくの高級食材も、保存できずに無理やり食べることになっては、本来の美味しさも半減してしまいますよね。
そこで24歳の単身者におすすめなのが、常温で長期保存が可能なアイテムを選ぶという賢い戦略です。レトルト食品やツナ缶などの缶詰、パスタといった乾麺なら、キッチンの棚などの空きスペースに置いておけるので安心でしょう。
疲れて自炊する気力がない夜でも、これらの常温備蓄品があればサッとご飯を済ませることができて大助かりですよ。
常温で日持ちする返礼品を消費していくスタイルなら、無理なく制度の恩恵を最大限に引き出すことができますね。
24歳がふるさと納税を始めるメリット・デメリット
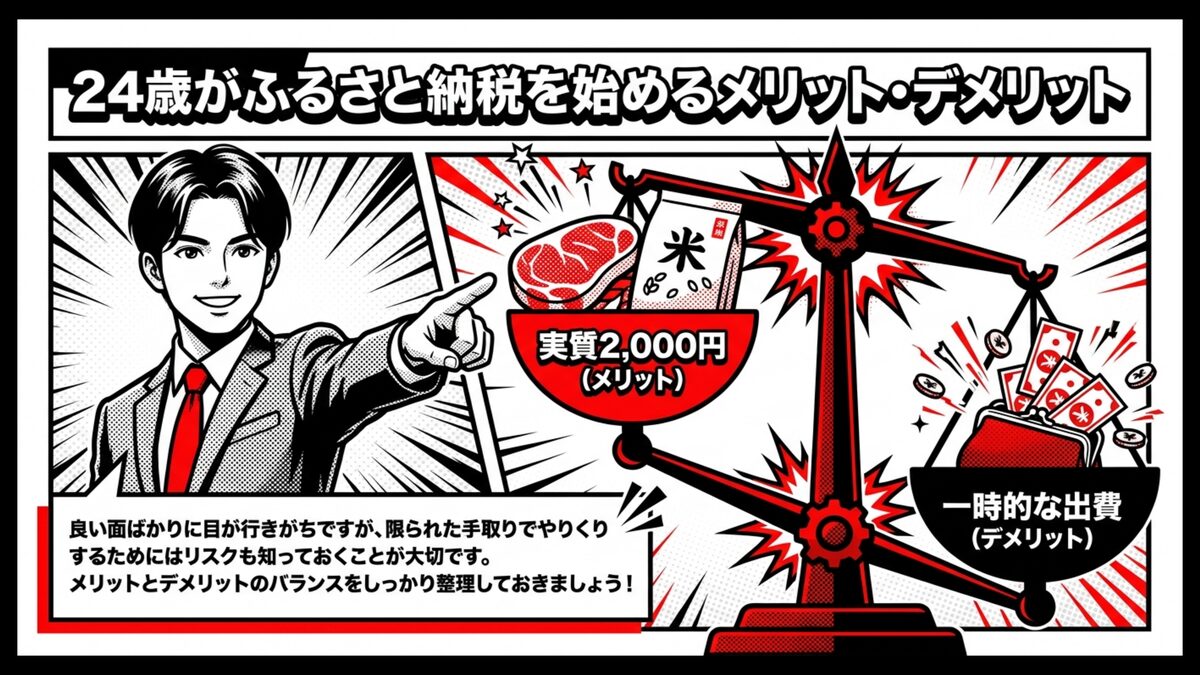
制度の仕組みは理解できたけれど、自分にとって得になるのかな…と、そんな不安が頭をよぎることもありますよね。お金が関わることなので、メリットだけでなくリスクも知っておきたいと思うのは当然のことです。
24歳でふるさと納税の始め方や具体的な手順を学ぶ中で、良い面ばかりに目が行きがちになります。
しかし、限られた手取りの中でやりくりするためには、制度の裏側にある注意点も把握しておくべきでしょう。ここで改めて、若手社会人がこの制度を利用する際の良い点と悪い点を整理しておきますね!
| メリット | デメリット |
|---|---|
| 実質2,000円で日用品や食品が手に入る 翌年の住民税が安くなり手取り額が守られる 節約したお金を自分の趣味や貯金に回せる | 寄付した金額分、一時的に手元の現金が減る 限度額を超えて寄付すると純粋な自己負担になる 控除効果を実感できるのは翌年の6月以降になる |
こうして並べてみると、ふるさと納税はメリットが大きいけれど、タイミングと額の管理が肝心という制度だと見えてきますよね。
浮いたお金は将来のライフイベントに回せます。24歳・結婚を真剣に考え始めたら─2年貯金プランで使い道を設計しておきましょう。
それぞれの詳細について、これからさらに深掘りして解説していきますね。
メリット:実質負担2,000円で生活必需品が手に入り、家計が劇的に楽になる
最大の魅力はなんと言っても、たった2,000円の負担で数万円分の品物を受け取れることなんですよ。応援したい地域に寄付をするだけで、その地域が誇るお肉やお米などの特産品が自宅に届きます。
普通にスーパーで購入すれば高い生活必需品を、税金の前払いという形で手に入れられるのは嬉しいですよね。
特に24歳という年齢は、飲み会や趣味など何かとお金がかかるため、固定の出費を減らせる効果は大きいでしょう。日用品の出費が浮いた分を、将来に向けた貯金や自己投資に回すこともできます。
生活水準を落とさず無理なく節約できるこの制度は、手取りが少ない若手社会人にとって心強い味方と言えますね。
浮いたお金で少し贅沢なランチを楽しんだり、欲しかった服を買ったりと、毎日の生活に潤いが生まれるはずですよ。日々の楽しみに使う分と、何年も先まで手をつけない分を分けて考えると、後者の積立先を選ぶ段階に入りますね。少額の積立でNISAを始める20代向けの証券口座比較では、投資信託の積立を少額で始めるときに比べる条件が分かります。ただし投資信託は元本を下回ることもあるため、家賃や食費など近いうちに使うお金は分けておき、当面使わない分で考えるのが前提です。
振り返ってみると、私は2万円分の寄付で、翌年の住民税が約1万8000円安くなりました。実質2,000円で2万円相当の日用品が手に入ったうえに、浮いた費用の一部を毎月の積立投資に回せたんです。
節約で得た数千円を将来の自分に贈るという小さな習慣ができたのは、ふるさと納税を始めた一番の副産物だったと感じています。
デメリット:寄付金は翌年の税金から差し引かれるため、一時的にキャッシュが減る
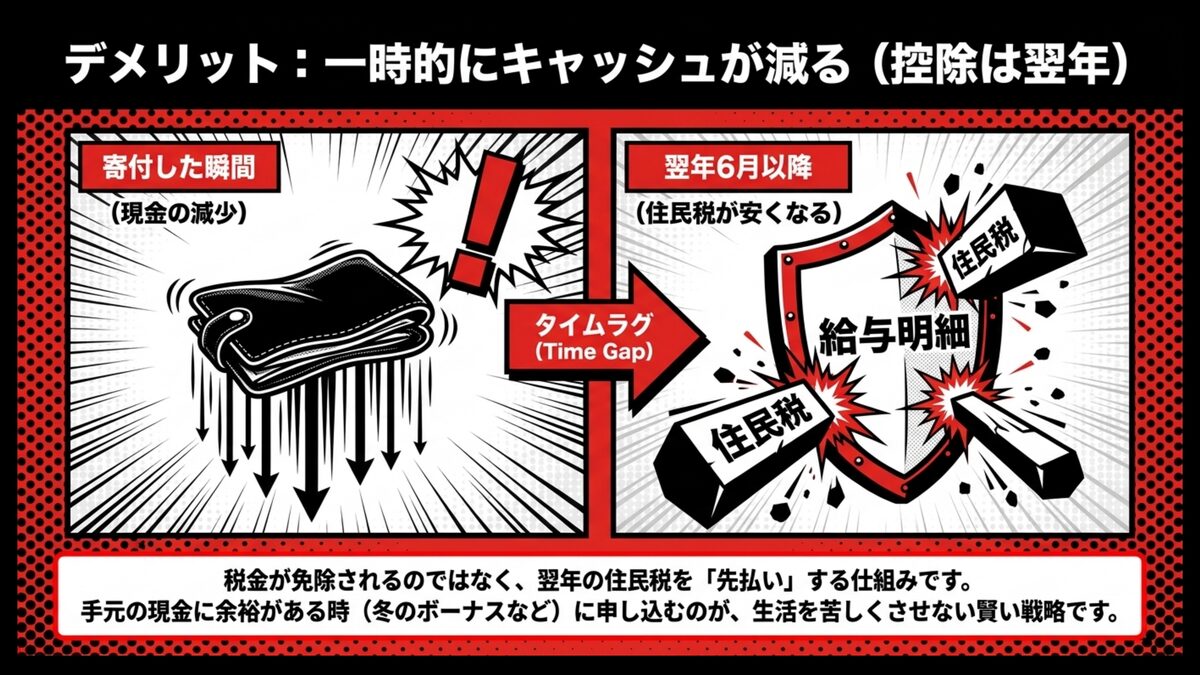
気をつけなければならないのは、寄付をした瞬間に銀行口座から現金が減ってしまうという事実です。
ふるさと納税は税金が免除されるわけではなく、翌年に払うはずの住民税を先払いする仕組みです。そのため、数万円の寄付をクレジットカードなどで支払った翌月は、引き落とし額が大きくなり焦るかもしれません。
翌年の6月から給与天引きされる住民税が安くなるまで、一時的にお金が減った状態が続きます。家賃や光熱費の支払いが厳しいギリギリの状態で、無理をして高額な寄付をしてしまうと生活が苦しくなってしまいます。
冬のボーナスが入ったタイミングなど、手元の現金に余裕がある時にまとめて申し込むのが賢い戦略ですね。とはいえ人によって毎月のキャッシュフロー状況は異なりますから、無理のない範囲で計画的に活用することをおすすめします。
よくある質問:24歳のふるさと納税
制度の全体像は分かったけれど、自分の状況に当てはまるかな…と、そんな個別の不安が残る方もいますよね。
転職を考えていたり、会社の年末調整の手続きが気になったりと、気になるポイントは尽きないものです。ここでは、社会人2年目にあたる24歳の方からよく寄せられる、リアルな疑問をピックアップしてみました!
- 転職や退職をした場合の限度額への影響
- ワンストップ特例制度の期限と忘れた時の対処法
- 会社の年末調整とふるさと納税の関係性
事前にこの3つを押さえておけば、初年度から迷わずスムーズに制度を活用できるようになりますよ。いざという時にも焦らず冷静な対応ができるよう、それぞれの質問に対して詳しく回答していきますね。
転職活動中や退職・無職の期間がある場合でも、上限額は変わりませんか?
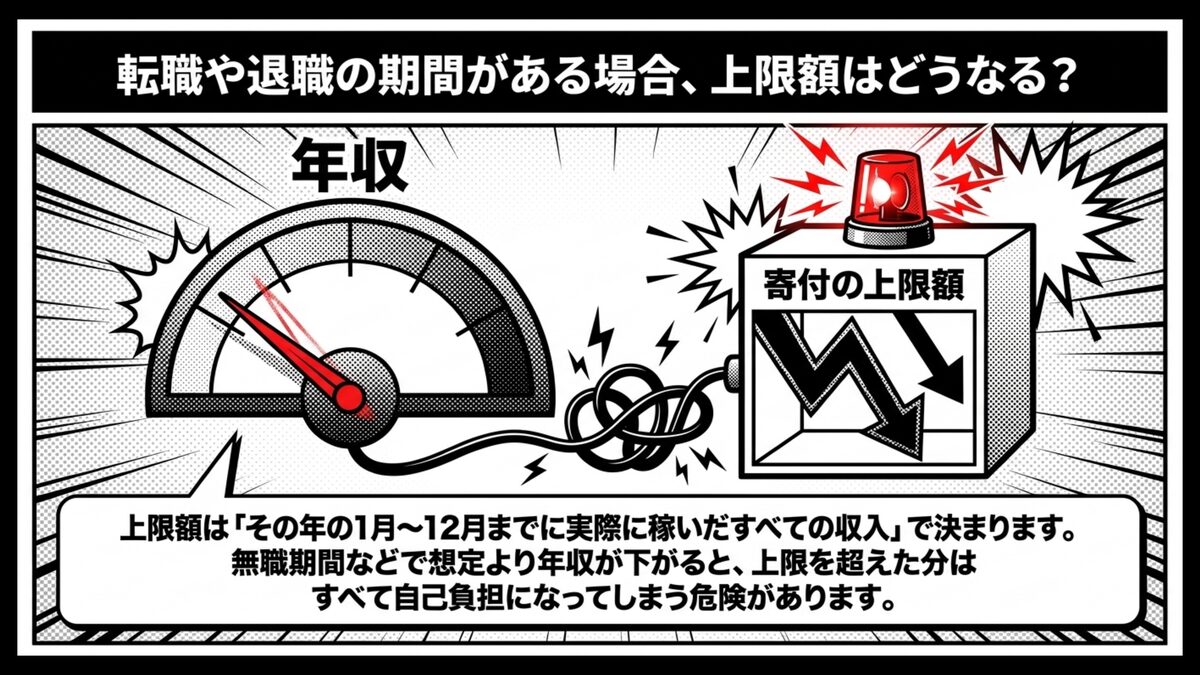
働き方が変わると年間の総収入が変動するため、寄付できる限度額にも影響が出ます。ふるさと納税の上限額は、その年の1月から12月までに実際に稼いだすべての収入をベースに計算されます。
そのため、年の途中で転職して無職の期間が発生し、想定していた年収よりも下がってしまうと危険ですよね。
もし収入が減ったことに気づかず高額な寄付をしてしまうと、上限を超えた分はすべてあなたの自己負担になります。
手取りを増やすもう一つの方法=転職も考えるなら、24歳の転職タイミングと第二新卒の強み完全ガイドが参考になります。また転職活動中の方は、新しい職場での収入が確定する年末ギリギリまで、寄付の申し込みを待つのがおすすめですよ。
ボーナスが出ない職場に転職した場合なども収入が下がるため、慎重にシミュレーションを行ってくださいね。
ワンストップ特例の申請期限はいつまで?──出し忘れたらどうなる?
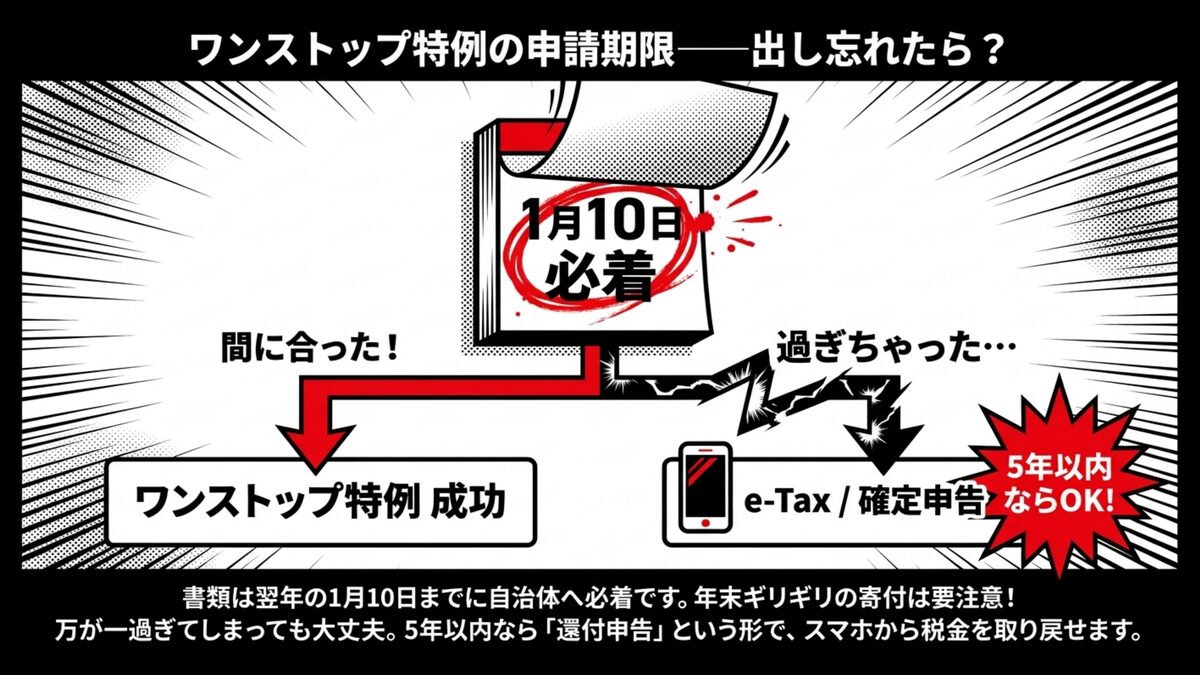
便利なワンストップ特例制度ですが、寄付をした翌年の1月10日までに書類が自治体へ必着という決まりがあります。総務省のポータルサイトでも、申請期限は寄付翌年の1月10日と公式に明記されています。年末にギリギリで寄付をすると、郵送が間に合わず期限切れになるケースも少なくないでしょう。
もし1月10日の期限を過ぎてしまった場合は、ワンストップ特例が使えなくなり、自分で確定申告をする必要があります。確定申告と聞くと難しそうですが、今はスマホから簡単に手続きができるので安心してくださいね。
万が一申告期間の3月15日を過ぎても、5年以内なら還付申告という形で後から税金を取り戻すことができますよ。国税庁のe-Taxならスマホ・パソコンから自宅で申請できますし、書類を揃えて税務署の窓口に持参することも可能です。
どうしても間に合わない時は焦らずに、確定申告に切り替えてお金を取り戻しましょう。
会社の年末調整で、ふるさと納税の書類提出や手続きは必要ですか?
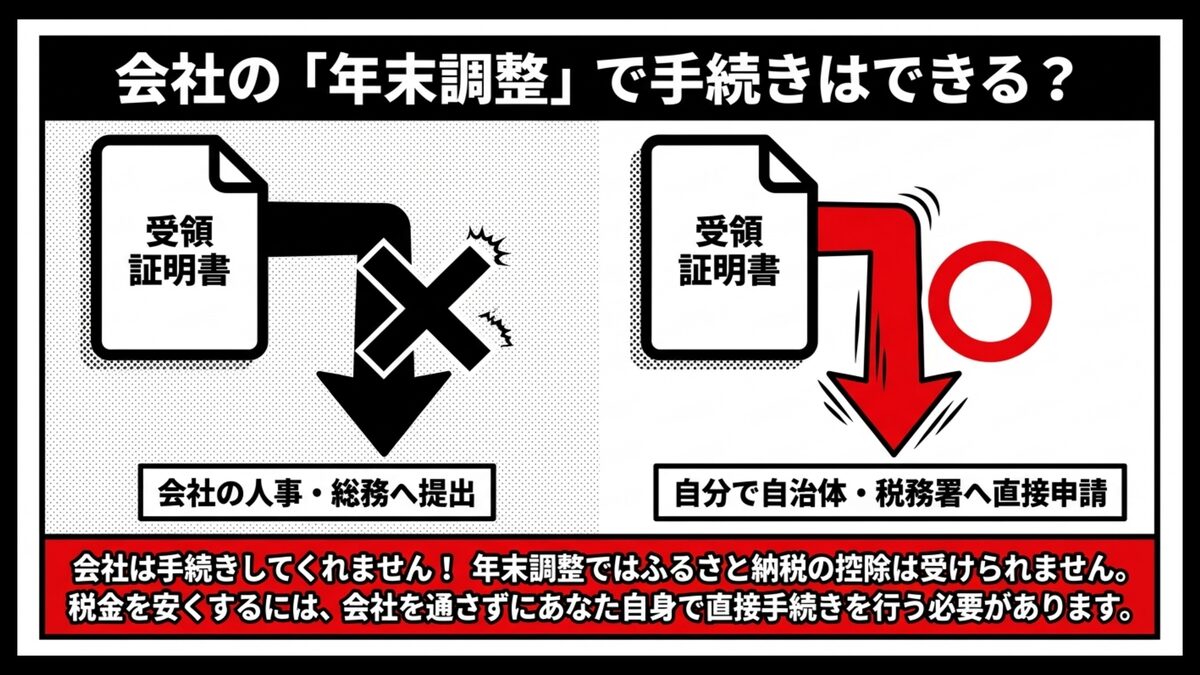
結論から言うと、会社の年末調整ではふるさと納税に関する手続きをすることはできないんですよ。年末調整は、あくまで生命保険料や扶養控除などを計算し直して、所得税の過不足を調整するための会社の業務です。
そのため、人事や総務の担当者にふるさと納税の受領証明書を提出しても、税金の控除は受けられないでしょう。
ふるさと納税で税金を安くしてもらうためには、会社を通さずにあなた自身で直接手続きを行わなければなりません。必ずワンストップ特例の書類を自治体に郵送するか、自分で税務署に向けて確定申告をすることを覚えておいてくださいね。
会社が勝手にやってくれる制度ではないので、品物が届いたらすぐに自分の手で申請を終わらせるのが確実ですよ。
まとめ:上限額をシミュレーターで計算して、お得な返礼品を探してみよう
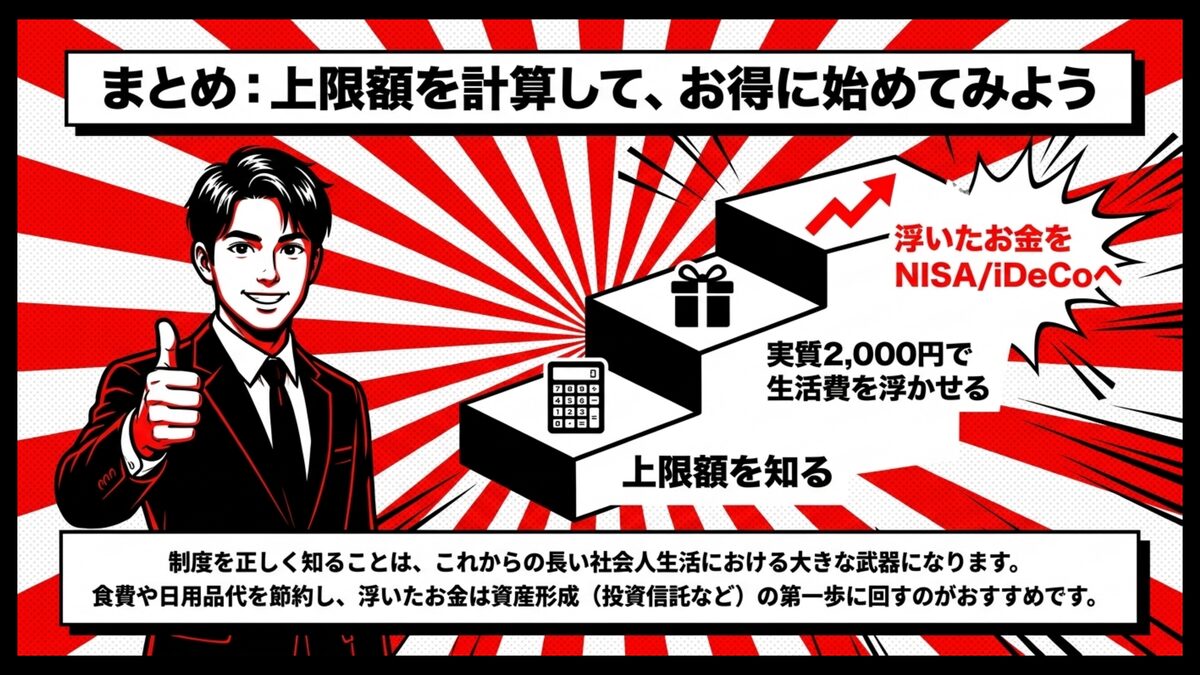
ここまで読み進めていただき、難しそうな税金の仕組みについても、理解が進んだはずです。
急に引かれ始めた住民税の額に驚き、少しでも手取りを増やしたいと悩む気持ちは、誰もが一度は通る道ですよね。24歳でふるさと納税の始め方や手順を正しく知ることは、これからの長い社会人生活において武器になります。
ここで、今回お伝えした重要なポイントを最後にもう一度振り返っておきましょう!
- 見込み年収を計算し、自分の正しい控除上限額を把握する
- 実質負担2,000円で日用品や食品をもらい、生活費を浮かせる
- 申請期限を守ってワンストップ特例の書類を確実に提出する
この3つを押さえて行動するだけで、毎日の食費や日用品代が節約できれば、心と生活にゆとりが生まれ、将来に向けた準備にも前向きになれるはずです。浮いたお金をただ使うのではなく、資産形成の第一歩としてNISAやiDeCoなどの制度を活用して資産運用に回すのがおすすめですよ。
少額からでも早めに仕組みを知っておくと、将来に向けたお金の選択肢を考えやすくなるでしょう。
とはいえ最終的な判断は人によって異なりますので、自分のライフプランや収入状況に合わせて、無理のないペースで活用していくことが大切ですよ。その判断の材料として、長期・積立・分散の考え方と元本割れのリスクでは、NISAで運用する前に押さえておきたい考え方が分かります。運用した資産は元本を下回る場合もあるので、生活費や近く使う予定のお金とは分けて考えましょう。
私自身、ふるさと納税を始めてから税金を払うのが当たり前だった意識が税金で生活を楽にできるという前向きなものに変わりました。最初は数千円分のお米から始めて、慣れてきたら毎年の上限額を意識して計画的に寄付するようになっただけで、年間で2〜3万円分の日用品が手に入る感覚です。
制度を知るか知らないかだけで毎年の生活感に差が出る、そんな実感を24歳のうちに掴めたのは大きな転機でした。