大好きなパートナーと将来を考え始めたけど、お金のことが何より不安…24歳で結婚を意識したとき、リアルなお金の問題に頭を抱えていませんか。いざ将来を真剣に考え始めると、現在の貯金で本当に結婚式や新生活ができるのか不安になりますよね。
朝の通勤電車の中でぼんやり結婚式場のサイトを開いて、見積もりの総額に思わず手が止まり、そっとブラウザを閉じてしまった経験がある人も少なくないはずです。
社会人になってまだ数年しか経っていない時期だからこそ、経済的なゆとりがないのは当然のこと。各種調査でも、20代前半で結婚を意識し始めるカップルは少なくなく、同じように費用や生活費の壁に直面して悩んでいるんですよ。
この記事では、24歳の結婚に向けた具体的な費用や貯金の計画について詳しく解説します。
- 24歳で結婚する際のリアルな費用相場と自己負担額の実態
- 資金不足を乗り越えるための2年間の具体的な貯金スケジュール
- 20代前半で結婚に踏み切るメリットとキャリアへの影響
- 疑問を解消する結婚とお金に関するよくある質問への回答
これらを順番に読んでいけば、お互いの経済状況を正確に把握できるでしょう。焦ることなく、二人にとって無理のない現実的な計画を立てられるようになりますよ。
読み終わるころには、漠然とした不安が次にやるべきことリストに変わっているはずです。
なお、結婚資金の準備は人によって状況や価値観が大きく異なるため、最終的には二人で話し合いながら無理のないペースで進めてみてくださいね。
私自身、24歳でパートナーと結婚を意識し始めた頃は、お互いの貯金額を伝えるのが怖くて、最初の数ヶ月はなかなか具体的な話を切り出せませんでした。
でも思い切って「今いくら持ってる?」と聞いてみたら、相手も同じように不安を抱えていたと知って、そこから一気に二人の準備が動き始めたんですよね。
それでは、まずは24歳での結婚、お金はどれくらい必要?から具体的なライフステージの現実を整理します。
24歳での結婚、お金はどれくらい必要?──新社会人だからこそ知っておきたいライフステージの現実
24歳という年齢で、結婚のお金を用意できるのかなと焦りを感じているあなたへ。新社会人として働き始めて間もない頃は、十分な費用や貯金がないのも無理はありませんよね。
国税庁令和5年分 民間給与実態統計調査では、20〜24歳の平均給与は約277万円です。
ここで、20代前半のリアルな収入と貯金の実態を分かりやすく整理してみましょう。
- 20代前半の平均年間給与は約277万円(国税庁調査)
- 20代単身世帯の貯蓄額は中央値ベースでもかなり少ない水準にとどまる
- 多くの20代が100万円未満の貯金で生活している
こうした数字を見ると、決してお金に余裕があるわけではないことがよく分かります!
でも安心してください、計画的に準備を進めれば結婚資金を貯めることは十分可能ですよ。この後は、同世代の貯金実態とキャリア観の変化を、もう少し噛み砕いて見ていきますね。
同世代の結婚ラッシュが始まる時期──気になる二人の貯金額と将来のお金
社会人2年目や3年目になると、周りで少しずつ結婚の話を聞くようになりますよね。友人の幸せな報告を受けるたびに、自分たちの貯金額が気になってしまうものでしょう。
少し焦る気持ちが顔を出す瞬間もあるはずです。
各種調査が示すように、20代の単身世帯の貯蓄は中央値で見るとかなり少ない水準にあります。一部の高額貯蓄者が平均を引き上げているだけで、多くの若者は貯金が少ないのが現実なんですよ。
ただ、明確に結婚を予定している20代カップルの平均貯蓄額は、独身時代の平均よりも大きく上回るというデータもあります。これは、目標を持った二人が協力して集中的に資産形成を行っている明確な証拠ですね。
一人では難しくても、パートナーと話し合って目標を共有できれば状況は大きく変わるはず。とはいえ収入や家庭環境は人によって異なるので、焦らずまずは現在の収支を把握することから始めてみませんか。
私が同棲を始めた直後、初めて二人の貯金額を紙に書き出して合計してみた時のことを今でも覚えています。一人ずつでは全然足りないと感じていた金額が、合わせてみると思ったより心強い数字に見えてきて、目標額までの距離が一気に近づいたような気がしたんですよね。
若い時期の結婚で変わるキャリアプランと支出バランス──早めの備えが安心に繋がる
20代前半は、ビジネスパーソンとしてのキャリアの土台を築く重要な時期です。
仕事に慣れてくる一方で、今後のキャリアアップや転職を真剣に考えるタイミングでもありますよね。
これからの数年間は、結婚だけでなく出産やマイホーム購入といった大きなイベントが控えています。ライフステージの変化に合わせて、家計の支出バランスも大きく変わっていくんですよ。
結婚費用の原資となる収入面は、24歳の平均年収はいくら?─転職で年収を上げる具体的な方法で自分の相場を把握しておくと計画が立てやすくなります。
若いうちに結婚する場合、独身時代のように自由にお金を使うことは難しくなるかもしれません。ただ、二人で生活費を分担することで、世帯全体としての経済的な基盤を早くから安定させられます。実際に20代前半で結婚した先輩たちの中には、「家賃や光熱費を二人で分け合うことで、独身時代より自由に使えるお金が増えた」と語る人もいるんですよ。
キャリアと家庭の両立には不安もありますが、早めに将来のプランを話し合うことが成功の鍵となります。お互いの働き方や人生の目標について、じっくりと意見をすり合わせていきましょう。
24歳カップル向け費用シミュレーション──結婚にかかる総額と自己負担のリアルな実数
ネットや雑誌で結婚費用の総額を見て、あまりの高さにため息をついた経験はありませんか。数百万という金額を目にすると、自分たちには到底無理だと諦めてしまいそうになりますよね。
結婚に関わる費用は、結婚式だけでなく婚約から新生活までさまざまな項目が存在します。ここでは、ゼクシィ結婚トレンド調査などをもとに、結婚のプロセス全体で発生する一般的な費用の相場を具体的に見ていきましょう。
| 費用の項目 | 平均的な金額相場 |
|---|---|
| 結納・顔合わせ | 約8.3万円〜43.9万円 |
| 婚約・結婚指輪 | 約68.7万円 |
| 結婚式・披露宴 | 約343.9万円(ゼクシィ2024) |
| 新婚旅行 | 約69.7万円 |
| 新生活準備 | 約72.3万円 |
すべての項目にお金をかける必要はなく、自分たちの価値観に合わせて取捨選択できますよ!この一覧を眺めて多すぎる…と感じても、ここから一緒に削り方と増やし方の両方を見ていきましょうね。
ここからさらに詳しい内訳や、実際の自己負担額について深掘りしていきます。
挙式・披露宴・婚約指輪・新居・ハネムーンの内訳と相場──二人の優先順位を見極めるヒント
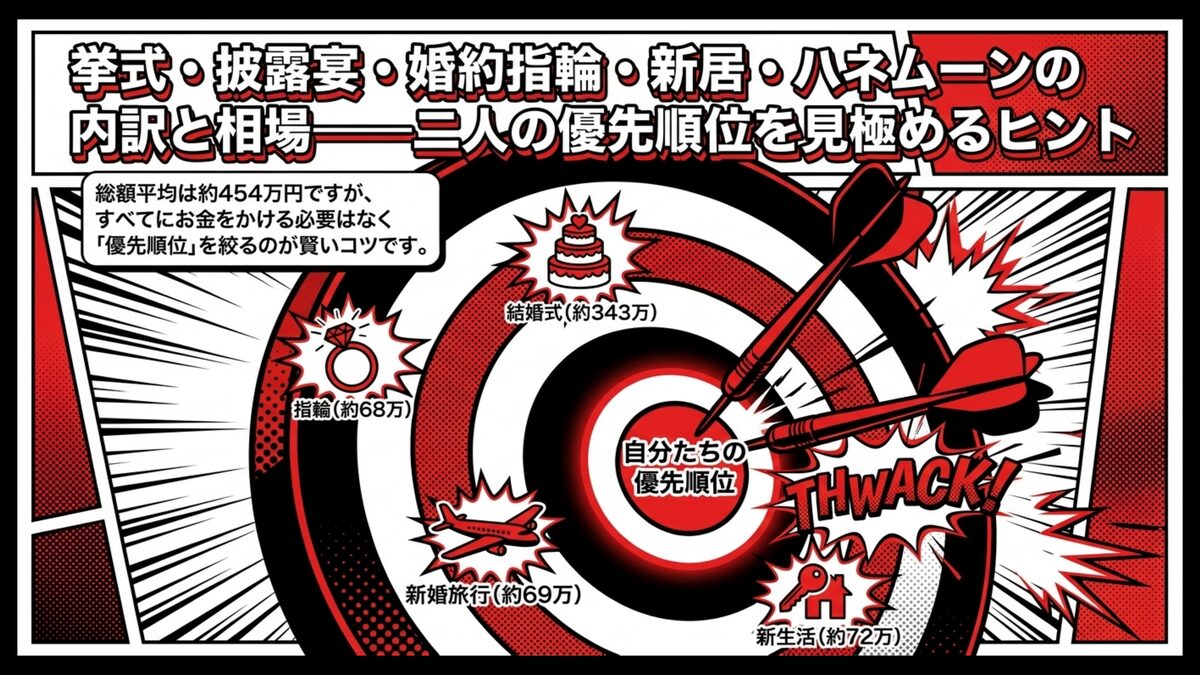
結婚に関わる費用は、大きく分けると4つのライフイベントごとに発生するんですよ。ゼクシィ結婚トレンド調査によると、結納から新婚旅行までの総額平均は約454.3万円にのぼります。
内訳を見ると、プロポーズの婚約指輪に約39万円、二人の結婚指輪に約29.7万円かかっています。さらに、結婚式の挙式や披露宴の費用として、全国平均で約343.9万円が必要とされているんです。
ハネムーンの旅費やお土産代には約69.7万円、新生活の家具や家電にも約72.3万円かかります。これらをすべて合計するとかなりの額になりますが、この通りにしなければいけないわけではありません。
自分たちが本当に大切にしたい項目に絞ってお金をかけることで、総額を賢く抑えられますよ。
親援助・ご祝儀を引いた自己負担額の現実値──実際に手元から出ていくお金はいくら?
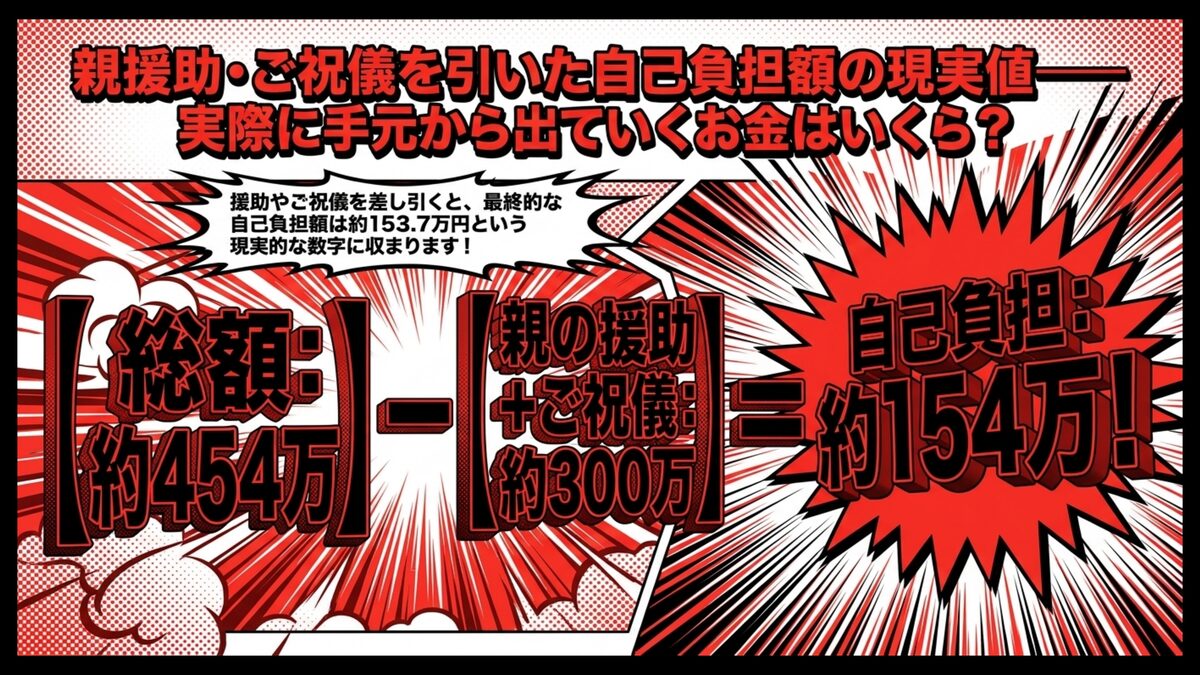
先ほど紹介した費用の総額を、二人だけで全額用意しなければいけないわけではありません。
ここは覚えておいてほしいポイントですね。
実は、ゼクシィ結婚トレンド調査でも、結婚式を挙げたカップルの多くが親や親族から資金の援助を受けていると報告されているんですよ。
費用面で親・親族の援助があったカップルは74.2%で、その援助額の平均は168.6万円です。
挙式・披露宴・ウエディングパーティー総額からご祝儀を差し引いたカップルの自己負担額は、平均161.3万円(ゼクシィ結婚トレンド調査2024)。ここに親からの援助が加われば、負担はさらに軽くなります。
これなら、20代前半のカップルでも手が届きそうな現実的な数字に見えてきますよね。ただし親からの援助は家庭の状況によって大きく異なるので、当てにしすぎず、自分たちで賄える範囲を基準に計画を立てるのがおすすめです。
結婚スタイル別の費用比較──家族婚・少人数・ゲストハウスでこれだけ変わる
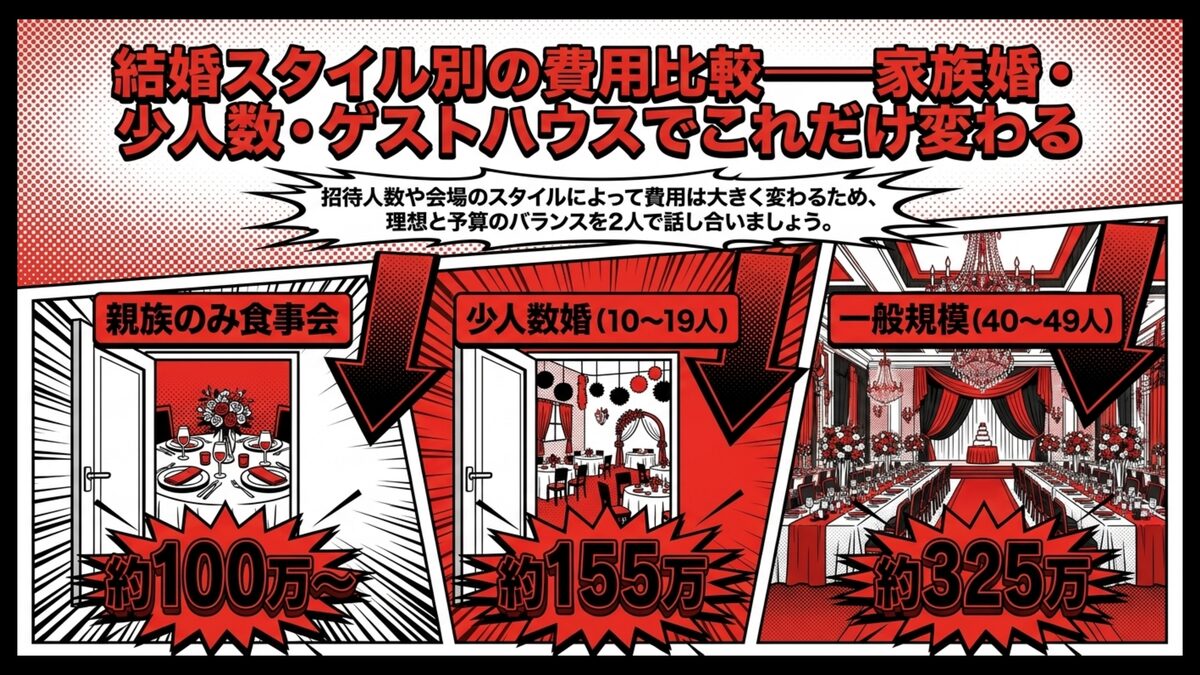
最近では、お金をかける部分と節約する部分のメリハリをつけるカップルが増えています。
招待するゲストの人数や選ぶ会場のスタイルによって、結婚式の費用は大きく変わります。
| ゲスト人数・スタイル | 総額の平均相場 |
|---|---|
| 10〜19人の少人数婚 | 約155万円 |
| 40〜49人の一般的な規模 | 約325万円 |
| 親族のみの食事会スタイル | 100万円前後〜 |
親族だけを招くアットホームな食事会スタイルなら、費用を抑えつつゲストとの絆を深められます。また、ゲストハウスを選んで自分たちらしいオリジナルな演出にこだわるカップルも多いですよね。
どのような結婚式にしたいか、ふたりで予算と理想のバランスを話し合ってみてください。
2年で結婚資金を貯めるプラン──月別スケジュールで無理なく目標達成
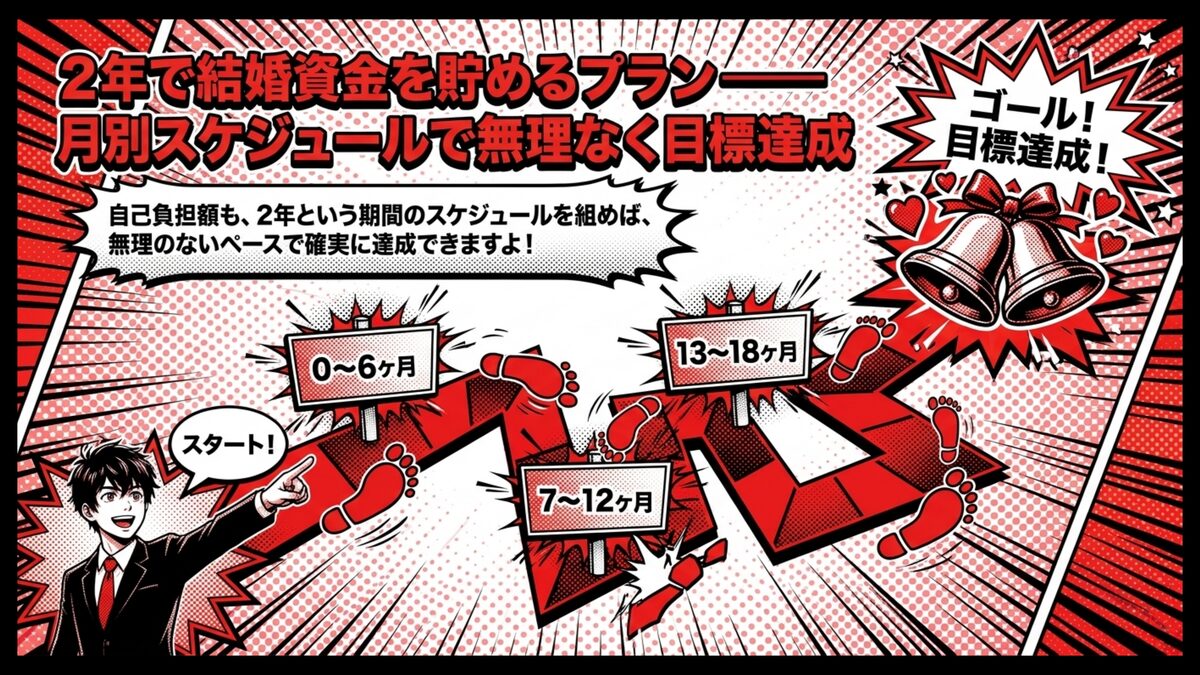
結婚に向けた貯金を始めようと思っても、何から手をつければいいか迷ってしまいますよね。自己負担額が150万円程度だとしても、いきなり用意するのは難しいでしょう。
でも、2年という期間があれば、無理のないペースで確実に目標へ近づけますよ!
計画を立てることで、日々の節約もモチベーションを保ちながら続けられます。ここでは、24歳のカップルにおすすめの2年間貯金スケジュールを具体的に紹介しますね。
- 0〜6ヶ月目:現状把握と目標のすり合わせ
- 7〜12ヶ月目:家計の見直しと貯金ペースの加速
- 13〜18ヶ月目:具体的な結婚式費用の見積もり
- 19〜24ヶ月目:最終確認と周囲への正式な報告
このスケジュールに沿って進めれば、充実した結婚準備期間を過ごせますよ。
各項目で何をするかは、半年単位で順番に説明します。
0〜6ヶ月目──共同貯金口座の開設と月の積立額決定で土台を作ろう
最初のステップとして大切なのは、お互いの収入と支出をオープンに話し合うこと。なんとなく余ったお金を貯めるのではなく、先取りで確実に貯金する仕組みを作ることが成功の秘訣ですね。
まずは、二人で管理できる共同の貯金口座を新しく開設してみましょう。毎月の給料日が来たら、決まった額を自動でその口座に移すように設定するのがおすすめですね。
たとえば、目標が240万円なら、1ヶ月あたり10万円を二人で出し合う計算になります。ボーナスを併用すれば、月々の負担をもっと軽くすることも可能でしょう。
それぞれの収入のバランスに合わせて、無理なく続けられる積立額をじっくりと相談してくださいね。
生活費の分担ルールなども決めておくと、今後の同棲生活がよりスムーズに始められますよ。
我が家の場合、最初の月はこれくらいなら大丈夫と少し背伸びした積立額を設定したのですが、3ヶ月目には早くも息切れしてしまい、いったん金額を下げて仕切り直した経験があります。
最初から無理のないペースに設定しておけばよかったと振り返って思うので、これから始める方にはちょっと少ないかなくらいの金額からスタートするのをおすすめしたいです。
7〜12ヶ月目──家賃・保険・通信費の固定費見直しで積立額を一気に増額
少しずつ毎月の貯金に慣れてきたら、さらに効率よくお金を貯めるための工夫を取り入れましょう。日々の食費を切り詰めるよりも、毎月必ずかかってくる固定費を見直す方が効果的なんですよ!
スマホを格安SIMに変えたり、使っていないサブスクを解約したりするだけでも毎月の節約になります。
現在支払っている生命保険料も、必要な保障内容になっているかじっくりと確認してみてください。もしすでに二人で同棲しているなら、今の家賃が収入の負担になりすぎていないか見直すのも良いでしょう。
節税で手取りを増やすのも積立の近道です。24歳のふるさと納税はじめての教科書─節税・節約ガイドを活用しましょう。
一般的に、家計の専門家の間でも家賃は手取りの3割以内が目安と言われているんですよ。見直しによって浮いたお金をそのまま積立口座に回せば、目標金額の達成がぐっと早まりますね。
二人の絆を深めるための大切な準備期間として、楽しみながら節約に挑戦してみてはいかがでしょうか。
13〜18ヶ月目──式場下見と見積もり取得で目標額を現実的に再調整
貯金期間が折り返し地点に近づいたら、いよいよ具体的な結婚式のイメージを固めていく時期です。ブライダルフェアに足を運び、実際に式場を見学しながら具体的な見積もりを出してもらいましょう。
最初の見積もりからオプション等で金額が上がることも多いので、少し多めに予算を確保しておくと安心ですよ。ここでリアルな費用がわかれば、今の貯金ペースで目標に届くかどうかの正確な確認ができますよね。
もし予算が大きくオーバーしそうなら、手作りアイテムを増やしたり、日程を工夫したりして調整します。
二人がこだわりたいポイントにお金をかけられるよう、優先順位を決めてください。
理想のウエディングを思い描きながら、二人で一緒に悩む時間もきっと素敵な思い出になるはずです。
19〜24ヶ月目──最終追い込みと親への正式報告で結婚準備をまとめあげる
いよいよ結婚までのカウントダウンが始まり、資金作りも大詰めのフェーズに入っていきます。この時期には、お互いの親へ正式な結婚の報告と挨拶を済ませておくことが大切ですね。
親から結婚資金の援助を申し出てもらえる場合もあるので、状況に応じて貯金計画に組み込みましょう。
援助やご祝儀の正確な予測が立てば、最終的な自分たちの自己負担額もよりはっきりと把握できるはず。もし貯金が目標に届かなくても、結婚式のために焦って無理なローンを組むのはあまりおすすめできません。
ブライダルローンは金利が高めに設定されていることも多いので、新生活の家計を圧迫しないよう慎重に判断してくださいね。新婚旅行の時期を少しずらすなど、今後の新生活に負担をかけない柔軟な選択肢を検討してみましょう。
二人で計画的に乗り越えたこの2年間は、これからの結婚生活を支える自信に繋がるでしょう。
24歳で結婚に踏み切るメリット・デメリット──若いうちに決断する価値と注意点
まだ若いのに結婚を決めて大丈夫かなと、周りの目が気になったり迷いを感じたりしている人もいるはずです。キャリアもこれからという時期だからこそ、人生の大きな決断に慎重になるのは当然のことです。
ただ、若いうちにパートナーと人生を歩み始めることには、実はたくさんの魅力があるんですよ!
一方で、独身時代のように自由にお金や時間を使えなくなるという側面も無視できません。ここでは、24歳という年齢で結婚するメリットとデメリットを包み隠さず整理していきますね。
今後のキャリアやライフプランを考える上で、きっと二人のための重要なヒントになるはずです。メリットとデメリットの両方を理解して、お互いに後悔のない選択をしていきましょう。
| メリット | デメリット |
|---|---|
| 生活コストが同棲や結婚により効率的に下がる 二人で協力して早期から資産形成を始められる 体力のある若いうちにライフイベントを経験できる | 独身時代のように自由にお金を使える快適さが減る キャリア初期におけるスキルアップへの自己投資が制限されやすい お互いの金銭感覚をすり合わせる努力が必要になる |
それぞれの具体的な内容について、これからさらに詳しく掘り下げていきます。まずはポジティブな側面のメリットから、続いて気をつけたいデメリットの順に取り上げますね。
メリット──同棲・結婚で生活コストが下がり、二人で早期から資産形成を始められる
若くして結婚する最大の強みは、何と言っても二人で協力して生活基盤を整えられること。別々に暮らしていた時と比べて、家賃や光熱費などの生活コストを大きく圧縮できるんですよ。
浮いたお金を将来のための貯金や投資に回せば、同世代よりもずっと早く資産形成をスタートできます。共働きで協力しながら日々の家計を管理することで、経済的なゆとりも生まれやすくなりますね。各種調査でも、共働き世帯ほど計画的な資産形成に取り組みやすい傾向が見られています。ここまで整理できたら、次は結婚資金とは別に、何年も先まで使わないお金をどこで積み立てるかを考えることになりますね。20代向けのNISA・証券口座の比較では、口座ごとの手数料や積立、口座開設の条件の違いをまとめています。投資信託はNISAでも元本を下回ることがあるため、近いうちに使う結婚資金は貯金のまま残し、余裕のある分から二人で決めるのがよいでしょう。
また、体力のある20代のうちに、結婚や出産といった大きなライフイベントを経験できるのも魅力です。
今後のキャリアアップに向けて、家庭と仕事の両立について長期的な視点で落ち着いて計画を立てられるでしょう。
若いうちから人生の基盤が安定することで、仕事へのモチベーションもさらに高まるはずですよ。
デメリット──独身時代の自由が減り、キャリア初期の自己投資が制限されやすい
一方で、結婚生活が始まると、今までのようにすべて自分のお金として自由に使うことは難しくなります。趣味や友人との交際費など、独身時代には気にせず使えていた出費を見直す必要が出てきますよね。
また、24歳といえば、仕事のスキルを磨くために自己投資をしたいと考える重要な時期でもあります。
資格取得や勉強のための費用を捻出するのが難しくなり、今後のキャリアへの影響を不安に感じるかもしれません。けれども、これらのデメリットは、事前にお互いの価値観を話し合っておくことで軽減できる場合も多いです。
お小遣い制を取り入れるなど、二人が納得できるお金のルールを今のうちから決めておきましょう。
よくある質問──24歳の結婚とお金にまつわる疑問にお答えします
結婚の準備を進めていると、次から次へと新しい疑問が湧いてきて不安に感じる場面が増えていきます。自分たちだけで悩んでいても、なかなか良い解決策が見つからずに行き詰まってしまうものでしょう。
特に24歳という年齢では、周りに結婚している友人も少なく、気軽に相談できる相手がいないことも多いですよね。お金の問題はデリケートだからこそ、誰かに聞きたくても聞けないという方も少なくないはずです。
ここでは、若い二人が結婚を考える際によく直面する、リアルなお金に関する疑問とその解決策についてお答えしますね。
結婚と並行してキャリアも考えるなら、24歳の転職に最適なタイミングを解説した完全ガイドも参考になりますよ。
疑問を一つずつクリアにして、安心して新生活への準備を進めていきましょう!この後は、貯金額の不安・お金の管理方法・親との同居や近居の3つに分けて、具体的な悩みに答えていきますね。
お互いの貯金がほとんどない状態(100万円未満)でも、結婚生活をスタートできますか?
現在の貯金が少なくても、工夫次第で結婚生活をスタートさせることは十分に可能ですよ。各種調査でも、20代単身世帯の貯蓄中央値は100万円未満というJ-FLEC 家計の金融行動に関する世論調査2024のデータがあり、最初はみんな余裕がない状態から始まります。
結婚にかかる費用を抑えるために、結納を省略したり、結婚式を少人数で行ったりするカップルも増えています。親族からの援助やご祝儀を上手に活用できれば、自分たちの持ち出し費用を大きく減らすことができるでしょう。
さらに、条件を満たせばこども家庭庁 結婚新生活支援事業では、夫婦とも婚姻日に39歳以下・世帯所得500万円未満なら、29歳以下は上限60万円、39歳以下は上限30万円の補助を受けられる場合があります()
補助金の上限額や対象条件はお住まいの自治体・年度によって異なるので、最終的には市区町村の窓口や公式サイトで確認してみてくださいね。
まずは二人の現在の貯金額を正直に共有し、身の丈に合った現実的なプランを立ててみてください。
結婚を機にパートナーと財布を一つにする場合、どのような管理方法が揉めにくいですか?
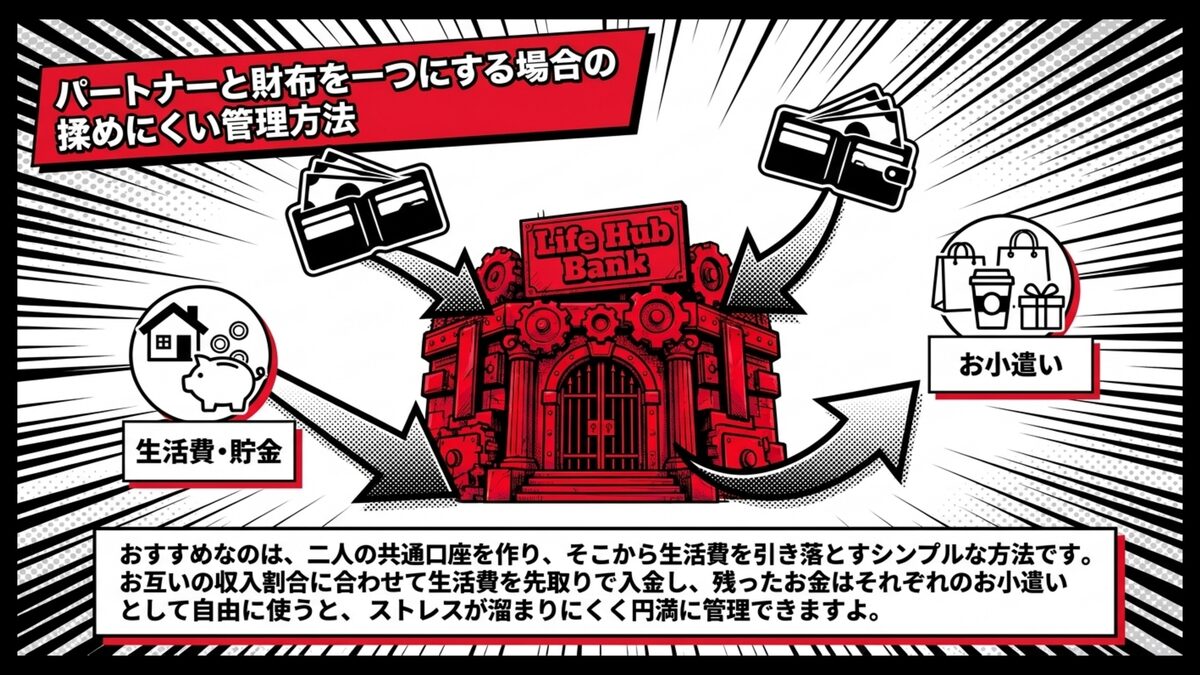
お金の管理で揉めないためには、お互いの収入額に応じた公平なルールを最初に決めておくことが大切。おすすめなのは、二人の共通口座を作り、そこから生活費を引き落とすようにするシンプルな管理方法ですね。
お互いの手取り収入の割合に合わせて生活費を分担すれば、収入が少ない方の負担が重くなりすぎるのを防げます。生活費と貯金分を先取りで共通口座に入金し、残ったお金はそれぞれのお小遣いとして自由に使うとストレスが溜まりにくいですよ。
また、家計の負担割合を決める際は、金銭面だけでなく家事の負担度も一緒に考慮することが円満の秘訣です。
定期的に家計の状況を話し合う日を設けて、二人で協力して乗り越える姿勢を大切にしてくださいね。
結婚と同時にパートナーの親と同居、あるいは近居(スープの冷めない距離)する場合の費用分担は?
親と同居や近居をする場合は、お金のトラブルを避けるために事前の話し合いが欠かせません。同居であれば家賃の負担がなくなる分、水道光熱費や食費を二人が多めに負担するといったルールを作るのが一般的でしょう。
近居の場合でも、頻繁に食事を共にしたり、生活のサポートを受けたりするなら、一定の生活費を入れる配慮があると良いですね。親だから甘えても大丈夫という考えは捨てて、一つの世帯として自立した姿勢を見せることが信頼に繋がりますよ。
どのような分担にするかは、パートナーを通じて親の意向も丁寧に確認しながら進めるのが一番の解決策です。
お互いが納得できる明確なルールを書面などで残しておくと、後々の生活がよりスムーズにいくはずです。
まとめ──二人の将来像を話し合い、まずは月々の貯金目標を一緒に決めよう
お金のリアルな現状を知ることで、結婚に向けた具体的なイメージが湧いてきたはずです。
不安を抱えたままにするのではなく、少しずつでも行動を起こすことが何よりも大切なんですよ。
ここで、今回お伝えした24歳の結婚に向けた費用や貯金の計画に関する重要なポイントをもう一度振り返っておきましょう。
- 20代前半の貯蓄額は少なくても、工夫次第で結婚資金は用意できる
- 結婚式の自己負担額はご祝儀や援助を引くと約150万円程度になる
- 結婚に向けた2年間の月別スケジュールを立てて固定費を見直すことが重要
- 若い時期の結婚は、早期から夫婦で資産形成を始められるメリットがある
これらを参考にして、まずはパートナーといつまでに、いくら貯めるかを話し合ってみてくださいね。お金について本音で語り合うことは、二人にとってかけがえのない信頼関係を築くための第一歩になります。
夫婦での資産形成に向けて口座を選ぶ段階では、つみたて投資枠と成長投資枠の違いで、それぞれの枠の対象商品と使い分け方が分かります。投資には元本を下回ることがあるので、式や新居の準備に充てるお金は回さず、先の暮らしに向けたお金で考えるのが前提ですね。また、結婚後の働き方に迷いがあるなら、自分たちの市場価値を知るためにキャリアの棚卸しをしてみるのもおすすめですよ。
振り返ってみると、二人で本気で結婚資金を貯め始めてからの2年間は、ただ我慢の連続だったわけではなく、むしろお金の話を通じてお互いの価値観が深く分かり合えた濃密な時間だったように感じます。
節約しているのに不思議と心が満たされていたあの感覚は、結婚後の今でも家計を支える大切な土台になっているんですよね。
23歳から長期で結婚×キャリアを設計したい人へ──次の一歩を踏み出すためのヒント
プロのキャリアアドバイザーに相談して、長期的な視点での客観的なアドバイスをもらうことも良い選択肢でしょう。人によって最適な働き方やキャリアの選択肢は異なりますので、一つの参考として活用してみてくださいね。
これからの人生を共に歩むための、強固な基盤づくりにきっとなるはずです。幸せな未来に向けて、今日から少しずつでも前向きな準備をスタートさせていきましょう!
まずは今日、パートナーといつまでにいくら貯めるという小さな目標を話し合うところから始めてみてください。同世代の結婚体験談やお金の管理術については、関連する記事でも紹介していますので、二人で気になるテーマから読み進めてみてくださいね。