社会人になって初めてのお給料を手にした嬉しさを噛み締めている方も多いですよね。でも、これから先どうやりくりすればいいのか、ふと不安に感じる瞬間もあるでしょう。
一人暮らしの生活費に奨学金の返済、付き合いの飲み会代など、これからかかるお金の多さに、思わずため息が出てしまうこともあるんじゃないでしょうか。毎日の仕事に慣れるだけでも精一杯で、貯金のことまで頭が回らないという声もよく耳にします。
この記事では、無理なくお金を貯めるための具体的な方法を、順を追ってお伝えしていきますね。
- 初任給における額面と手取りの違いや生活費の目安
- 確実にお金が貯まる家計管理の基本ルールと実践法
- スマホ代や家賃など見落としがちな固定費を見直すコツ
- 新NISAやふるさと納税などを活用した資産形成の第一歩
あのとき家計のルールを知っていたら、もっと早く貯められたのに、と振り返って強く感じます。
1年目に家計のルールを作った人とそうでない人では、数年後の貯蓄残高に相当な差がつくもの。最初に仕組みを作るかどうかが分岐点になっているように感じています。
つまり、社会人1年目こそお金の管理を正しく学ぶ絶好のタイミングであり、ここで身につけた感覚が、将来の安心につながっていきますよ。
お金の管理も入社後の大事な一歩です。仕事面も含めた全体像は新社会人が入社後にやることリストをどうぞ。
私は社会人1年目の最初のお給料を見たとき、これだけ?と思ったのを今でも覚えています。家賃と奨学金を引いたら自由に使えるお金は思ったより少なくて、最初の3ヶ月は完全にどんぶり勘定。気づけば貯金ゼロのまま夏のボーナス時期を迎えていました。
これらの知識を身につければ、毎月の赤字に悩まされることなく、心に余裕を持って過ごせるはずです。
なお、金融商品や税制の活用は個人の状況によって最適解が異なります。記事の内容は一般的な情報として参考にしていただき、最終的な判断は自分のライフプランに合わせて検討してみてくださいね。
それではまず、気になる初任給のリアルな事情や、毎月かかる生活費の目安から順に確認していきます。
社会人1年目のリアルなお金事情──平均的な手取りと生活費は?
毎日一生懸命働いているのに、なんだか思ったより手元にお金が残らない…と感じていませんか。学生時代と比べて収入は増えたはずなのに、どうして貯金ができないのか不思議になりますよね。
実はそれ、社会人になると税金や保険料など、見えないところで引かれるお金がたくさんあるのが理由です。だからこそ、自分のお金がどう流れているのかを把握することが、貯金への大切な第一歩になります。
社会人1年目のうちにお金の管理の基本を知っておけば、漠然とした将来への不安は少しずつ消えていくでしょう。まずは自分の収入の仕組みや、同世代がどれくらい生活費を使っているのかを知ることから始めてみてくださいね。
この章では、初任給の仕組みと、生活スタイル別のリアルな家計の実態を順に取り上げます。
初任給の額面と手取りの違いを理解しよう
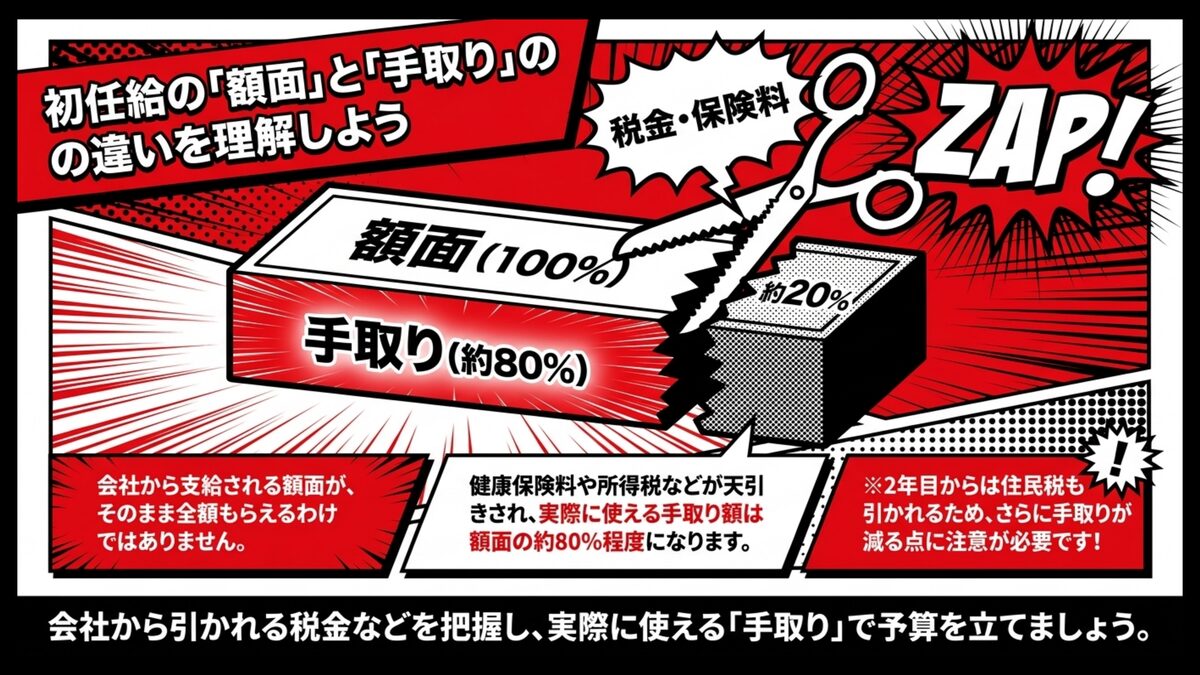
待ちに待ったお給料日に、口座に振り込まれた金額を見て、あれ、思ったより少ない、と肩を落とす新社会人は少なくありません。
会社から支給される額面の金額が、そのまま全額もらえるわけではないという現実、案外知られていないんですよね。
実際には、額面から健康保険料や厚生年金保険料、所得税などが天引きされた残りの手取りが振り込まれます。これは社会保険制度に基づく仕組みで、誰もが避けて通れない控除だと言えるでしょう。一般的に、これらの控除を差し引くと手取り額は額面の80%程度になると言われていて、知っておくべき重要なポイントです。
私が初めて給与明細を見たときも、3万円以上が天引きされていて、正直しばらく意味が分かりませんでした。学生時代のバイト代のほうが自由に使えるお金が多かったほど。
その後、友人に「これが普通だよ」と教えてもらって初めて社会人ってこういうものか、と実感しました。
給与明細を確認して手取り額を把握することで、毎月の正しい予算を立てられるようになりますよ。ちなみに、社会人2年目からは前年所得に対する住民税の支払いも始まるため、手取りがさらに減ってしまう点には注意が必要です。
2年目になると住民税の影響で手取りが変わる仕組みと対策は社会人2年目で手取りが減るのはなぜ?─住民税の罠で詳しく解説しています。
まずはあなたが実際に使える金額を正確に知り、その範囲内でやりくりする感覚を身につけていきましょう。
一人暮らしと実家暮らしで変わる、生活費と貯金額の目安
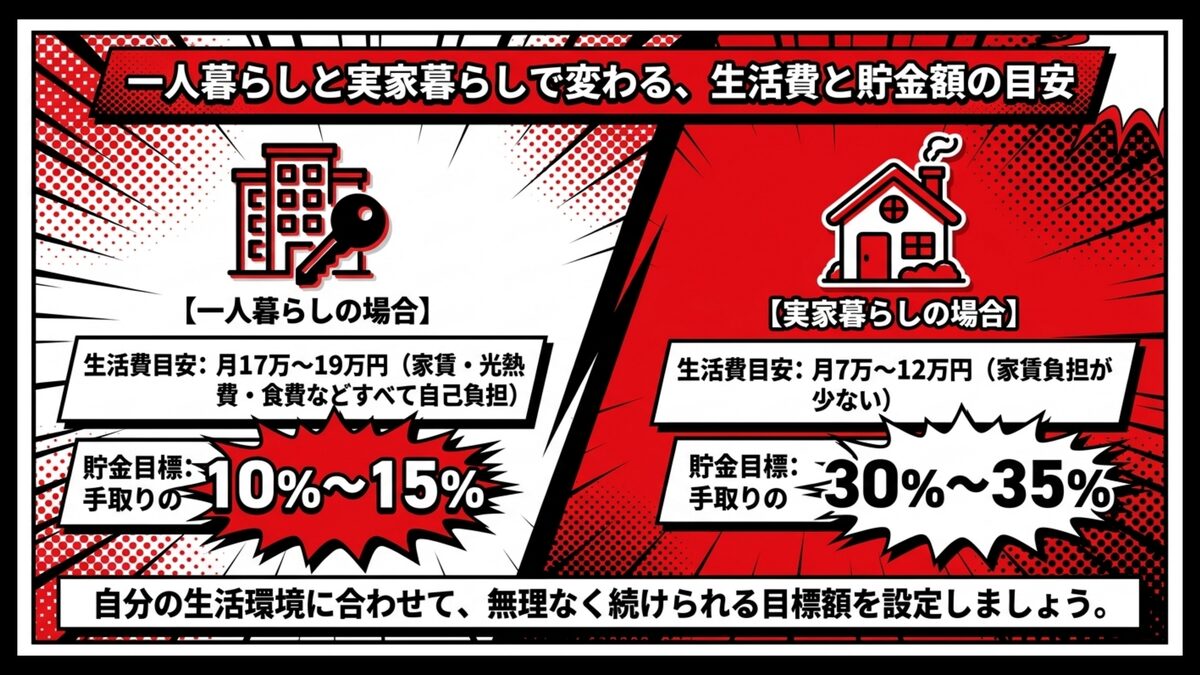
毎月の生活費がどれくらいかかっているのか、同世代の平均金額はやっぱり気になってしまうものですよね。実は、住んでいる環境によって必要なお金や貯金に回せる金額の目安は、大きく変わってきます。
各種の家計調査などを参考にすると、単身世帯の生活費は地域差があるものの、家賃・光熱費・食費を含めて月15万円〜20万円程度に収まるケースが多いと言われています。
一人暮らしの場合、家賃や光熱費などをすべて自分で払うため、生活費は月に17万〜19万円ほどかかるのが現実的なライン。そのため、手取りの10〜15%程度を目標にして、コツコツと貯金を進めていくのがおすすめのペースだと言えるでしょう。
一方で実家暮らしなら、家賃の負担が少ない分、手取りの30%以上を貯金に回すことも十分可能です。
| 生活スタイル | 生活費の目安 | 貯金額の目安(手取りに対する割合) |
|---|---|---|
| 一人暮らし | 月17万〜19万円 | 10%〜15% |
| 実家暮らし | 月7万〜12万円 | 30%〜35% |
生活環境に合わせて、無理なく続けられる自分だけの目標額を設定することが、貯金を長続きさせる最大の秘訣です。
とはいえ家賃相場や生活スタイルは個人差が大きいので、上記はあくまで目安として、自分の収支に合わせて柔軟に調整してみてくださいね。
無理なく貯まる家計管理術3選──新社会人がすぐ実践できる方法
毎月お給料日前になるとお財布が寂しくなって、もっと節約しなきゃ…と焦る時期は、多くの新社会人が通る道です。でも、我慢ばかりの厳しい節約生活は、ストレスが溜まってなかなか長続きしないものですよね。
実のところ、気合や根性に頼らないお金のルールを取り入れるだけで、貯金はもっと楽にできるようになるんですよ!
最初から完璧を目指す必要はなく、生活の中でできることから少しずつ始めてみるのが成功への近道です。
ここでは、今日からすぐ実践できる3つの家計管理術には次のようなものがあります。
- 50-30-20ルールで支出を分ける
- 先取り貯蓄を習慣化する
- 水道光熱費、通信費などの固定費を見直す
この3つを具体的にご紹介していきますね。
自分に合った無理のない方法を見つけて、お金に振り回されない賢い生活の基盤を、ここから一緒に作っていきましょう。
家計管理の基本ルール、50-30-20で支出を分ける
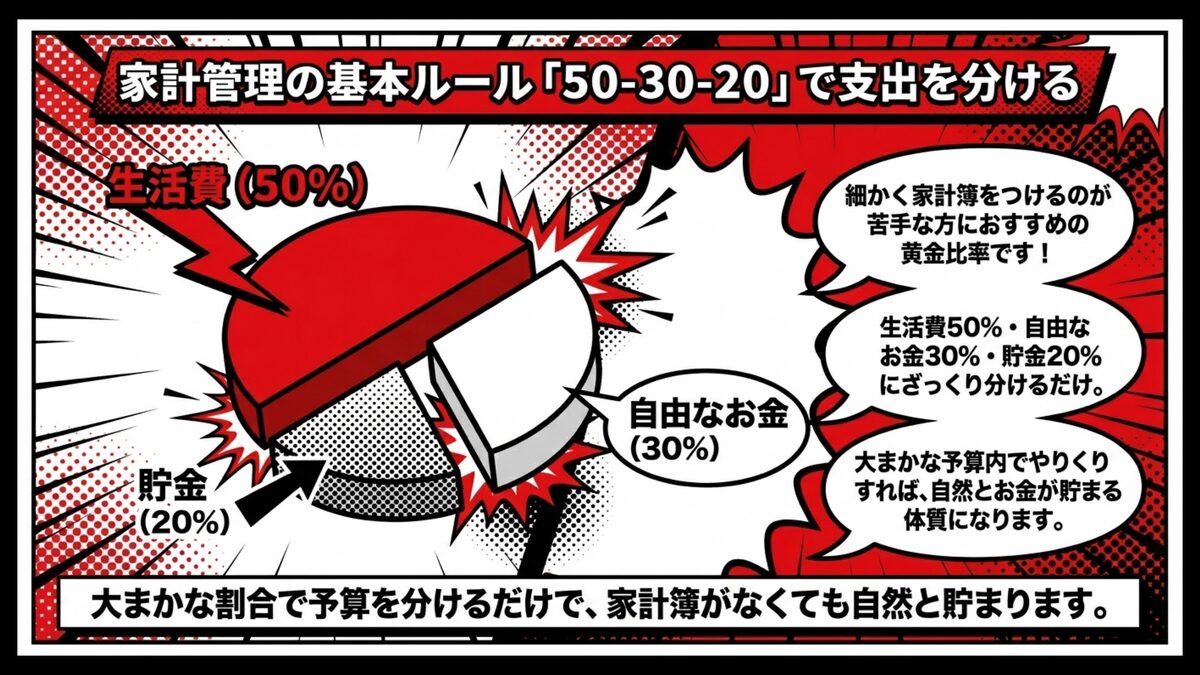
家計簿をつけるのが面倒で、結局どんぶり勘定になっている…と悩む方はたくさんいらっしゃいます。
そんなあなたに試していただきたいのが、50-30-20ルールというシンプルで分かりやすい黄金の比率なんですよ。家計管理の入門メソッドとして広く知られ、家計相談の現場でも初心者向けによく紹介されています。
具体的には、手取り額を生活に必要な資金が50%、自由に使うお金が30%、貯金が20%に分けて考えます。たとえば手取りが20万円なら、生活費に10万円、お小遣いに6万円、貯金に4万円という配分ですね。
- 生活に必要な資金(家賃や食費など):50%
- 自由に使うお金(趣味や交際費など):30%
- 貯金や予備資金(将来への備え):20%
大まかな予算を決めて範囲内でやりくりすると、細かい支出を記録しなくても自然とお金が貯まります。最初は配分どおりにいかなくても、続けるうちに家計のクセが見えて調整が効くようになりますよ。
私がこのルールを知ったのは、職場の先輩に「最初は仕組みで貯めるしかないよ」と言われたのがきっかけ。家計簿をつける根気がなかった私も、割合で分けるだけなら続けられそうと直感したんです。
実際に試すと、最初の月は生活費が予算オーバー、貯金は半分だけという結果でした。でも3ヶ月目あたりから自然と配分内に収まり、半年もすると意識せずに20%は貯金が当たり前に。最初から完璧じゃなくていい、というのは本当にその通りですね。
給料が入ったら即別口座へ──先取り貯蓄を習慣化しよう
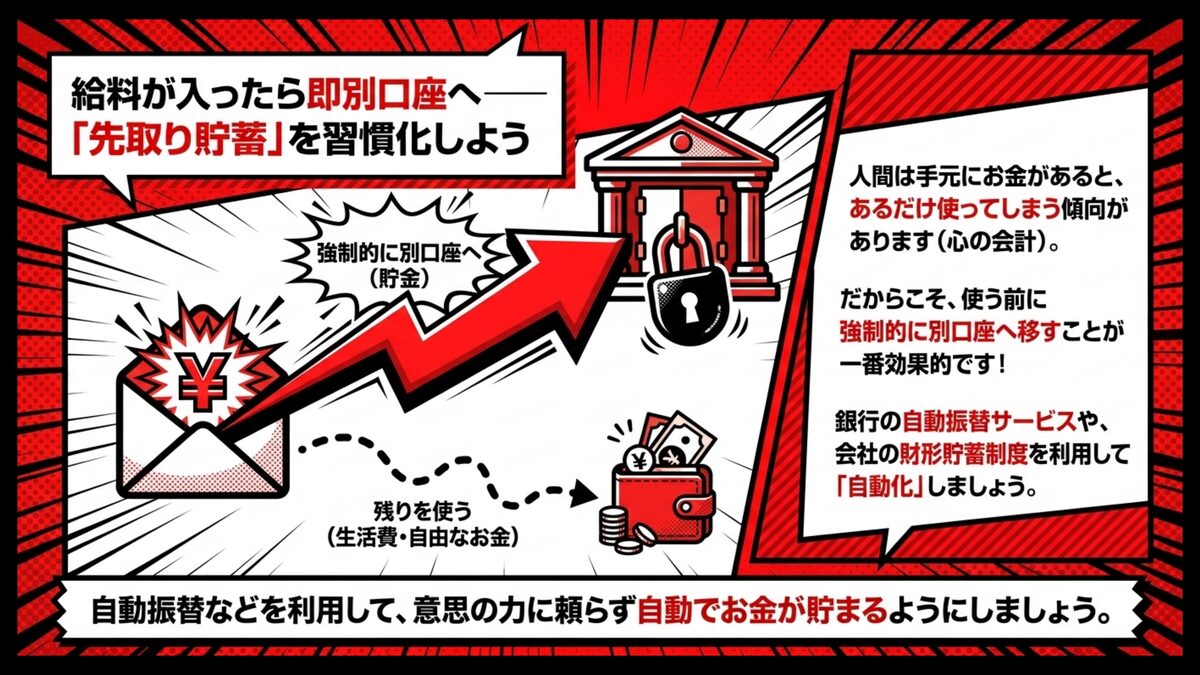
余ったお金を貯金しようと思っても、気づけば使い切ってしまって毎月ゼロ…なんて、よくある話ですよね。
確実にお金を貯めたいなら、給料が入った瞬間に貯金分を取り分けてしまう先取り貯蓄が一番効果的なんですよ。
まとまって入るボーナスの賢い使い分けは、社会人1年目のボーナス大解剖─後悔しない使い道で確認しましょう。
人間はどうしても、手元にお金があるとあるだけ使いたくなってしまう傾向を持っています。これは行動経済学ではメンタルアカウンティング(心の会計)とも呼ばれる、よく知られた現象なんですよ。貯蓄をルールで決めて仕組み化することが、いかに大切かを裏付けていますね。
だからこそ、使う前に強制的に別口座へお金を移し、無駄遣いを未然に防ぐ仕組みを作ることが重要です。
銀行の自動振替サービスや会社の財形貯蓄制度(勤労者財産形成促進制度)などを利用すれば、毎月手間をかけずに自動でお金が貯まっていきます。
私が先取り貯蓄を続けてきて感じるのは、気合より仕組みという真理です。意思の力で節約しようとすると疲れますが、自動で口座が分かれる仕組みを一度作ってしまえば、あとは何もしなくてもお金が貯まっていきます。
仕組み化の力は、社会人1年目こそ味方につけるべきだと実感しています。まずは月1万円など少額からでも良いので、先取り貯蓄の習慣を生活の中に組み込んでみてくださいね。
固定費(家賃・スマホ代など)を見直して支出を抑える
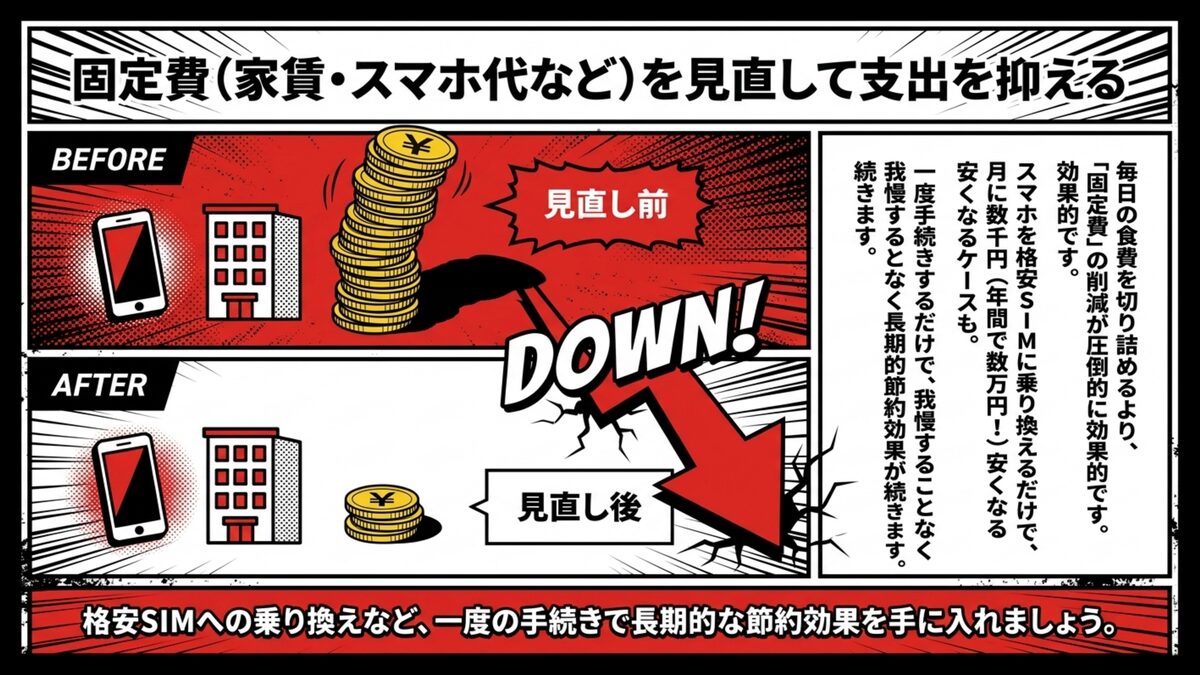
節約と聞くと、つい食費の切り詰めを思い浮かべてしまいがち。でも実は、毎日の積み重ねが必要な変動費の節約より、固定費を見直すほうが、同じ努力で得られる成果がずっと大きいんですよ。
毎月必ず支払っている費用を一度見直すだけで、家計改善は驚くほどスムーズに進むでしょう。
固定費の代表格であるスマホ代は、格安SIMに乗り換えるだけで月に数千円も安くなるケースが多いです。総務省も大手キャリアと格安SIMの料金差について継続的に情報発信しており、乗り換えによる家計改善効果は広く認知されています。また、不要なサブスクの解約や電気・ガスの契約プラン変更なども、節約につながりますよ。
一度手続きするだけで毎月の出費が自動的に減るため、我慢を強いられることなく長期的な節約ができるのが魅力ですね。なお、契約変更の際は違約金や工事費などの初期コストも確認し、トータルでの節約効果を見極めてみてください。
食費や固定費を具体的に削るなら、月3万円貯まる一人暮らし自炊・節約術が実践的です。
固定費の見直しは、2年目以降ほど効果が大きくなっていくでしょう。手取りから家賃・通信費・貯蓄をどんな割合で配分すれば貯まる家計になるのか、その黄金比率は23歳一人暮らしのリアルな家計管理術─手取りから逆算する理想の支出割合で数字付きでまとめています。
早めに自分の配分を決めておくと、来年の支出が自然に締まります。
私自身、学生時代に大手キャリアから格安SIMに乗り換えていたので、社会人になってもスマホ代は月2,000円台のまま。大手のままなら月8,000円かかっていたと思うと、毎月5,000円以上、年間6万円以上の差になっています。
休日の2時間で終わって、なんでもっと早くやらなかったんだろう、と思ったのを覚えています。
貯金を増やすなら知っておきたい資産形成の第一歩
毎月少しずつ貯金はできているけれど、このままで将来の備えは十分なのかな…と不安を感じる人は少なくないでしょう。銀行にお金を預けておくだけでは、ほとんど利息がつかない時代ですよね。
社会人1年目のお金の管理においては、貯金に加えて資産形成という考え方を持つことが重要になってきます。
お金をただ貯めるだけでなく、少しずつ運用して増やしていく視点が大切になります。難しそうに感じるかもしれませんが、新社会人でも無理なく始められるおトクな制度がたくさん用意されているんですよ。
最初は少額からでも、時間を味方につけることで将来的に差となって表れるでしょう。
なかでも社会人1年目で最もおトクなのが、税制優遇制度の活用です。同じ金額を同じ方法で運用しても、いつ始めたかによって手元に残る金額は大きく変わります。
ここからは、初心者でも安心して取り組める資産形成の第一歩について詳しく解説していきますね!
少額から始められる新NISAと投資信託
投資にはまとまったお金が必要で、自分にはまだ早い…と思い込み、後回しにしている人もいます。
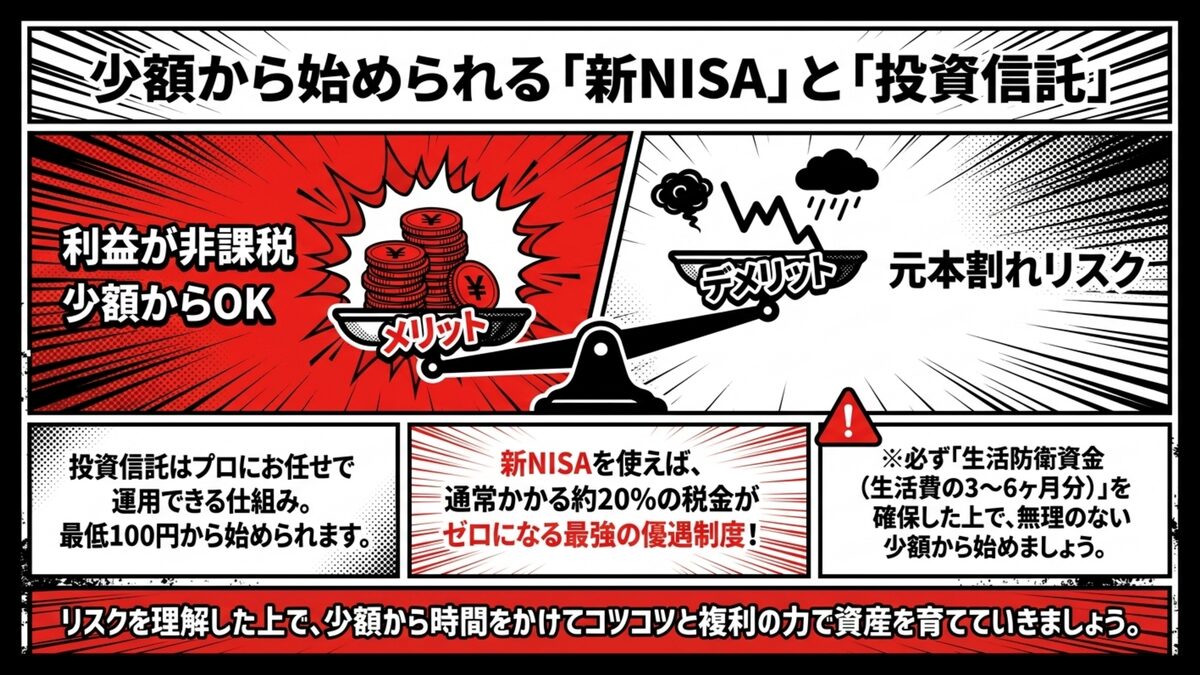
実は、証券会社によっては最低100円という少額からでも投資を始めることができるんですよ。
そこでおすすめなのが、投資信託という商品をプロにお任せで運用してもらう方法です。これなら投資の専門知識がなくても、バランスよくリスクを分散しながら資産を増やすことが期待できます。
さらに、2024年から制度がリニューアルされた新NISA(金融庁所管)を使えば、通常なら利益にかかる約20%の税金がゼロになるんです。
| メリット | デメリット |
|---|---|
| 運用で得た利益をすべて非課税で受け取れる 月々100円などの少額から無理なく積み立てられる | 元本が保証されているわけではないため損をするリスクもある 短期間で大きな利益を出すことには向いていない |
時間をかけてコツコツ続けることで、複利の力を味方につけて資産を大きく育てていきましょう。
とはいえ投資には値動きがあり、元本を下回ることもあります。そのため、生活防衛資金(生活費の3〜6ヶ月分が一つの目安)は投資に回さずに確保し、残った余裕資金の範囲から始めるのが現実的でしょう。
どの証券会社で口座を開くかを考えるときは、新NISAで扱う投資信託のラインナップや初心者向けのサービスに、各社で違いがある点を押さえておきましょう。少額から積立を始める人が比べる点や、手数料・口座開設の違いは20代向けのNISA・証券口座の比較にまとめています。自分の生活スタイルに合うサービスはどれかを一度比べてみると、最初の一歩が踏み出しやすくなりますよ。
どの証券会社で新NISAを始めるべきか、手数料・使いやすさを軸に複数社を比べてみることをおすすめします。
具体的な口座の開き方は、社会人の証券口座の始め方─新NISA時代の少額投資入門で解説しています。
節税しながら特産品をもらえるふるさと納税の活用
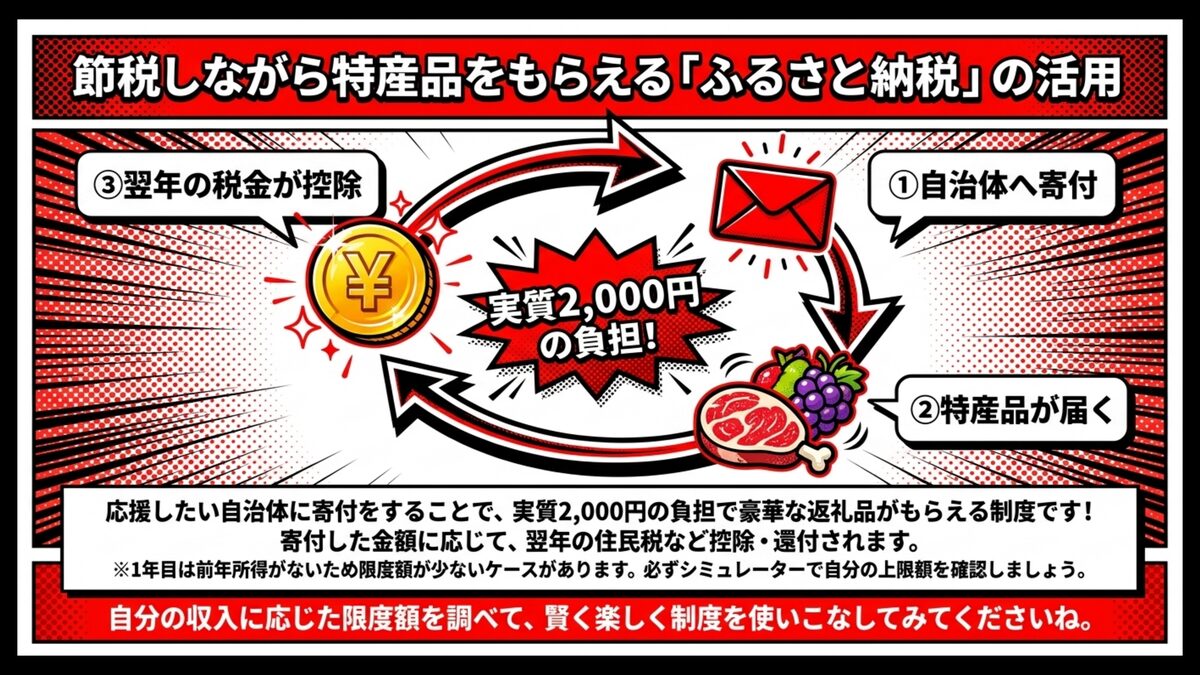
税金を払うばかりで、なんだか損をしているような気分になることはありませんか。
新社会人のあなたに活用してほしいのが、おトクに節税できるふるさと納税という制度です。
ふるさと納税は総務省が所管する制度で、自分が応援したい自治体に寄付をすることで、所得税の還付や住民税の控除を受けられる仕組み。寄付の返礼品として、お肉やフルーツなどその土地ならではの特産品をもらうことができます。
手続き自体も難しくないので、初心者でも手軽に始められるのが嬉しいポイントですね。
- 応援したい好きな自治体を自分で選んで自由に寄付できる
- 実質2,000円の負担で豪華な特産品などの返礼品がもらえる
- 寄付した金額に応じて翌年の所得税の還付や翌年の住民税の控除を受けられる
新卒1年目でも、その年の収入に応じた限度額の範囲内であれば利用できます。ただし1年目は住民税の課税対象がまだ少ない(前年所得が学生時代のため)ケースもあるので、自分の控除上限額をシミュレーターなどで確認してから利用してみてくださいね。
少しの手続きで生活が豊かになるので、上限額を調べて賢く使いこなしてみてください。
よくある質問──社会人1年目のお金の管理に関するQ&A
お金のやりくりを始めると、他の人はどうしているんだろう…と疑問が次々と湧いてきますよね。自分のやり方が間違っていないか、不安になってしまうのは自然なことですよ。
ここでは、社会人1年目のお金の管理に関するよくある質問をわかりやすくまとめました。
同じような悩みを持つ同世代の疑問を知って、あなた自身の家計管理のヒントにしてみてくださいね!
社会人1年目から、毎月いくらくらい貯金するのが目安ですか?
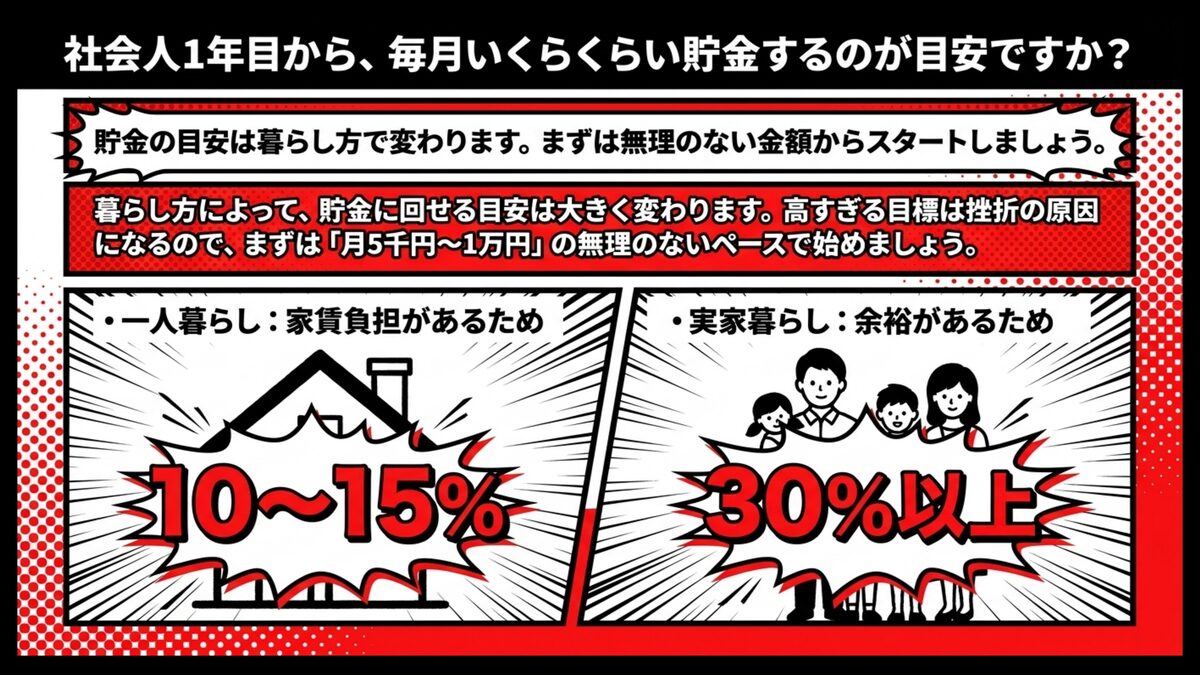
周りの同期がどれくらい貯金しているのか、気になってもなかなか聞けないですよね。実はこの悩み、社会人1年目の多くが感じていることで、あなただけではないんですよ。
実家暮らしか一人暮らしかによって、貯金に回せる金額の目安は大きく変わってきます。
一人暮らしの場合は家賃などの負担が大きいため、手取り額の10〜15%を目標にしてみましょう。実家暮らしであれば余裕がある分、手取り額の30%以上を貯金に回すことも十分に可能だと言えます。
最初から高すぎる目標を立てると、生活が苦しくなって途中で挫折してしまう原因になります。人によって生活コストはかなり違うので、まずはできる範囲で毎月5千円でも1万円でも良いので、無理なく続けられる自分のペースで継続して貯金をしていきましょう。
奨学金の返済がある場合、貯金や投資はどう進めれば良いですか?
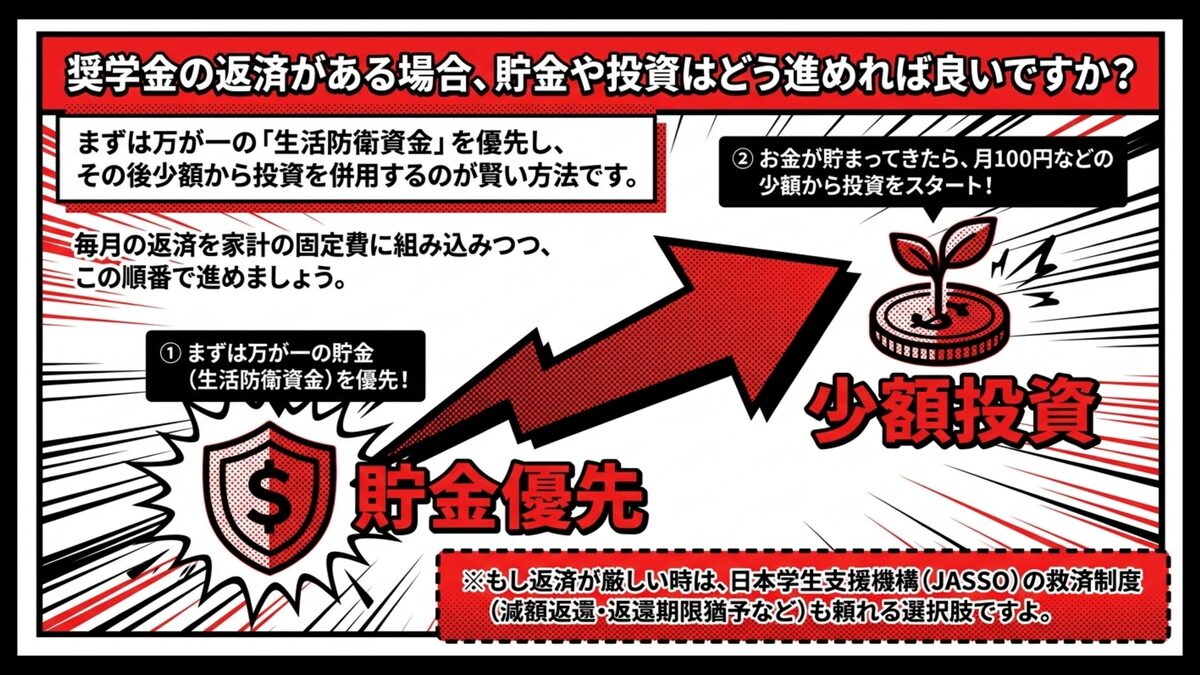
毎月の奨学金の返済で手元にお金が残らず、貯金まで手が回らないという悩みは、新社会人によくあるものです。返済があるうちは自由に使えるお金が限られてしまうので、大変ですよね。
まずは生活防衛資金として、万が一に備える最低限の貯金を優先することが大切です。ある程度貯まったら、お小遣い程度の少額から投資をうまく併用していくのが賢いやり方です。
- 毎月の奨学金返済額を家計の固定費に組み込む
- 無理のない少額から投資信託の積立をスタートする
- 収入が増えたら投資に回す金額を少しずつ引き上げていく
投資信託なら100円から積み立てができるので、家計への負担も少なくて済みます。
なお、日本学生支援機構(JASSO)の貸与型奨学金には減額返還・返還期限猶予などの救済制度もあるので、返済が厳しいときは早めに相談窓口を活用するのも選択肢ですよ。
私自身も奨学金を返済しながら社会人1年目を過ごしたので、この悩みは身に染みて分かります。最初は返済のことを考えると投資なんて夢のまた夢だと感じていました。でも月500円の積み立てから始めてみたら、案外続けられるものなんですよね。
奨学金の返済を最優先しつつ、無理のない範囲でお金を育てる仕組みを作っていきましょう。
1年目から新NISAや投資信託を始めるのは早すぎませんか?
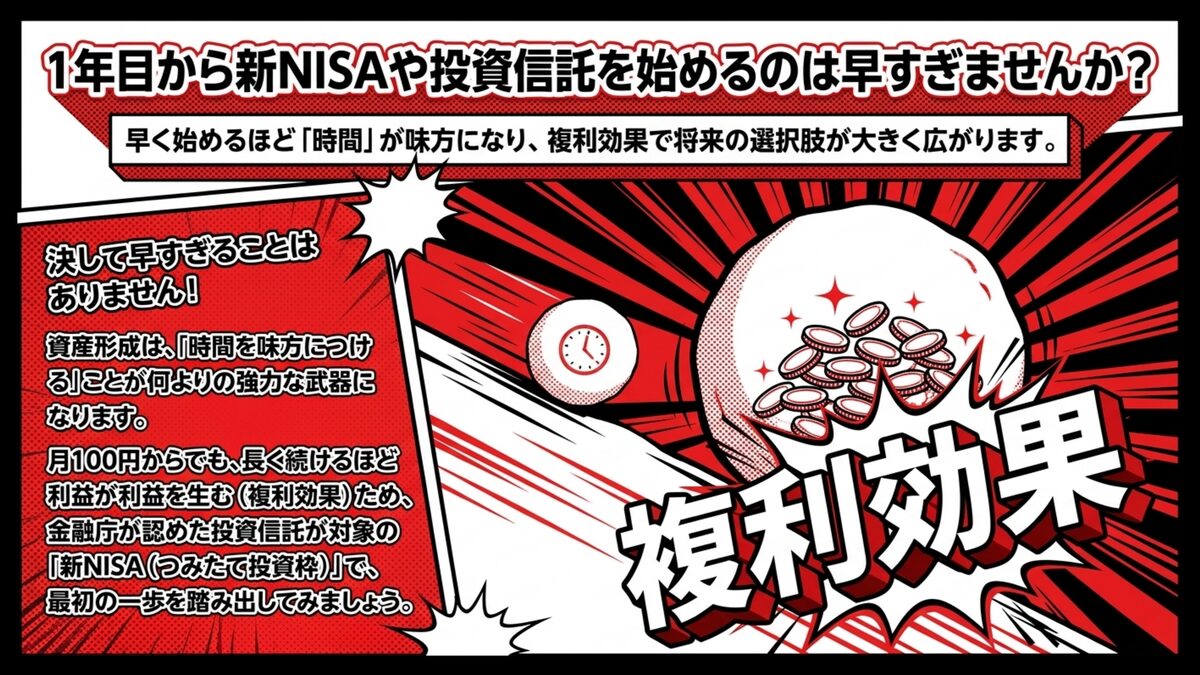
社会人になったばかりで、いきなり投資を始めるのはリスクが高いのでは…と心配になりますよね。
しかし、資産形成においては時間を味方につけて早く始めることが何よりも強力な武器になるんですよ!
投資期間が長ければ長いほど、利益が利益を生み出す複利効果を最大限に活かすことができます。新NISAのつみたて投資枠なら、金融庁が長期・積立・分散投資に適していると認めた投資信託のみが対象になっているので、初心者でも商品を選びやすいでしょう。
早い段階からお金に働いてもらう感覚を身につけることで、将来の選択肢は大きく広がっていくはずです。とはいえ投資は元本割れの可能性もあるため、無理のない金額からスタートすることが大切。
まずは月100円から始められるという事実を知っておくだけでも、最初の一歩がぐっと軽くなりますよ。
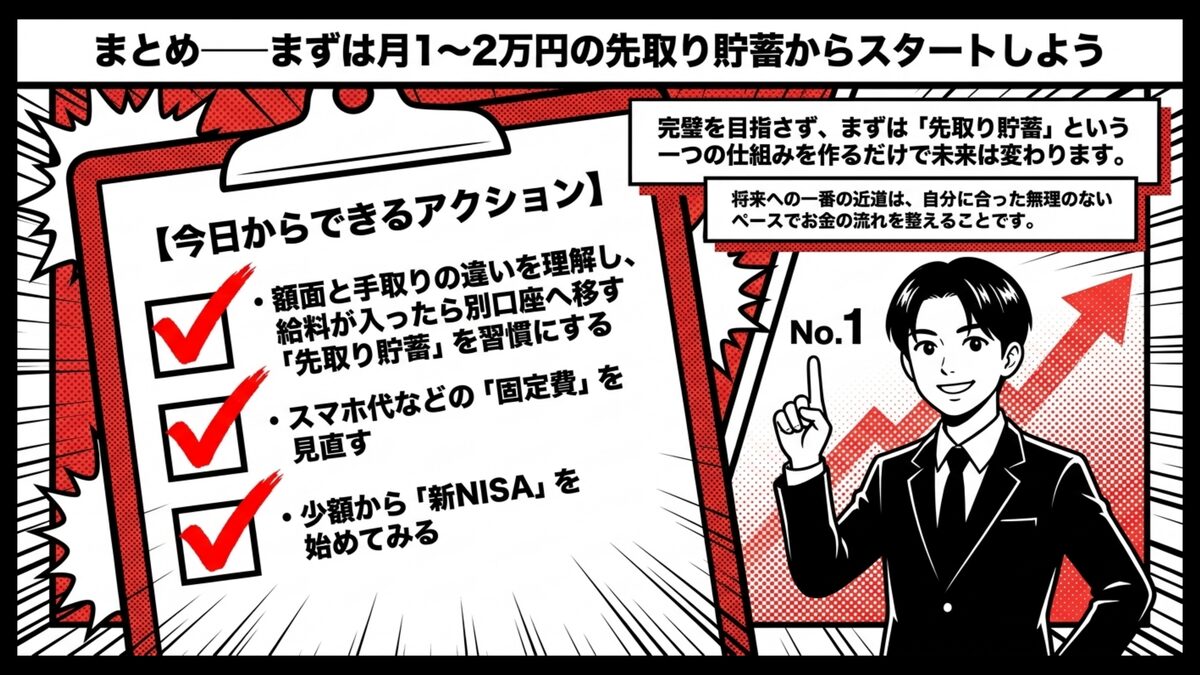
まとめ──まずは月1〜2万円の先取り貯蓄からスタートしよう
私自身、社会人1年目で家計のルールを作ろうと決めたとき、私が選んだのは少額の先取り貯蓄という、たった一つの習慣でした。それでも、半年後・1年後に通帳を見るたびに小さな自信が積み上がっていくのを感じたんです。
完璧を目指さなくても、続けられる仕組みを一つ持つだけで未来は変わると、今でも強く感じています。
ここまで、新入社員が知っておくべき給料の使い方や増やし方について詳しくお話ししてきました。慣れない仕事で毎日忙しい中、社会人1年目のお金の管理まで考えるのは大変なことですよね。
でも、今のうちから少しずつお金のルールを知っておけば、将来の不安はきっと小さくなるはずですよ。
今回ご紹介した大切なポイントを、ここでもう一度振り返っておきましょう。
- 額面と手取りの違いを理解し、自分の生活スタイルに合った予算を立てる
- 給料が入ったら真っ先に別口座へ移す先取り貯蓄を習慣にする
- スマホ代や不要なサブスクなど、見落としがちな固定費を定期的に見直す
- 少額から始められる新NISAやふるさと納税を活用して賢く資産を育てる
まずは難しく考えず、毎月1万円からでも貯蓄を始めることから挑戦してみてくださいね。
自分に合った無理のないペースでお金の流れを整えることが、豊かな未来への一番の近道になります。
そのうえで資産形成も考えるなら、普段使うポイントに合わせた証券口座の選び方で、手持ちのクレジットカードとの相性も含めて口座を比べられます。投資には元本を下回ることもあるため、生活費や生活防衛資金とは分けた余裕資金の範囲で考えるのが無理のない進め方でしょう。
また新社会人1年目の始め方全体は新社会人スタートガイドをご覧ください。
とくに新社会人のうちは、月100円〜1,000円といった少額から始められる証券口座が向いています。
日本FP協会の無料体験相談や、金融庁が公開している基礎から学べる金融ガイドなども賢く活用しながら、あなたらしい充実したライフプランを設計していきましょう!