社会人2年目になり、一人暮らしの生活にもすっかり慣れてきた頃ではないでしょうか。それなのに給料日前になるとお財布が寂しくなり、思わず焦ってしまうこともありますよね。
毎月カツカツで、23歳で一人暮らしをしながら貯金や手取りのやりくりに悩む方は多いはず。仕事の付き合いや趣味にお金がかかり、将来への不安を感じてしまうのも無理はありません。
家計を整えるには、まず収入に対する支出の配分を見える化することが第一歩になるんですよ。
この記事では、限られた収入の中で無理なくお金を貯めるための以下の内容を詳しく解説します。
- 23歳が直面しやすい家計の落とし穴と見えない浪費の正体
- 自分の手取りから逆算する理想の支出割合と貯蓄の黄金比
- 毎月自動的にお金が貯まっていく具体的な仕組み作りの手順
- 一人暮らしの家計に関するよくある質問とリアルな解決策
総務省の総務省 家計調査でも、20代単身世帯は住居費・食費・交際費が手取りに占める割合に対して大きく、貯蓄余力が圧迫されやすい傾向が報告されています。
これらを実践すれば、我慢ばかりの節約をせずに着実な資産形成へと踏み出せるはずです。
次からは、同世代が抱えるリアルな家計の悩みについて、詳しく探っていきましょう!
給料日前はいつも口座がピンチ──23歳一人暮らしのリアルな家計事情
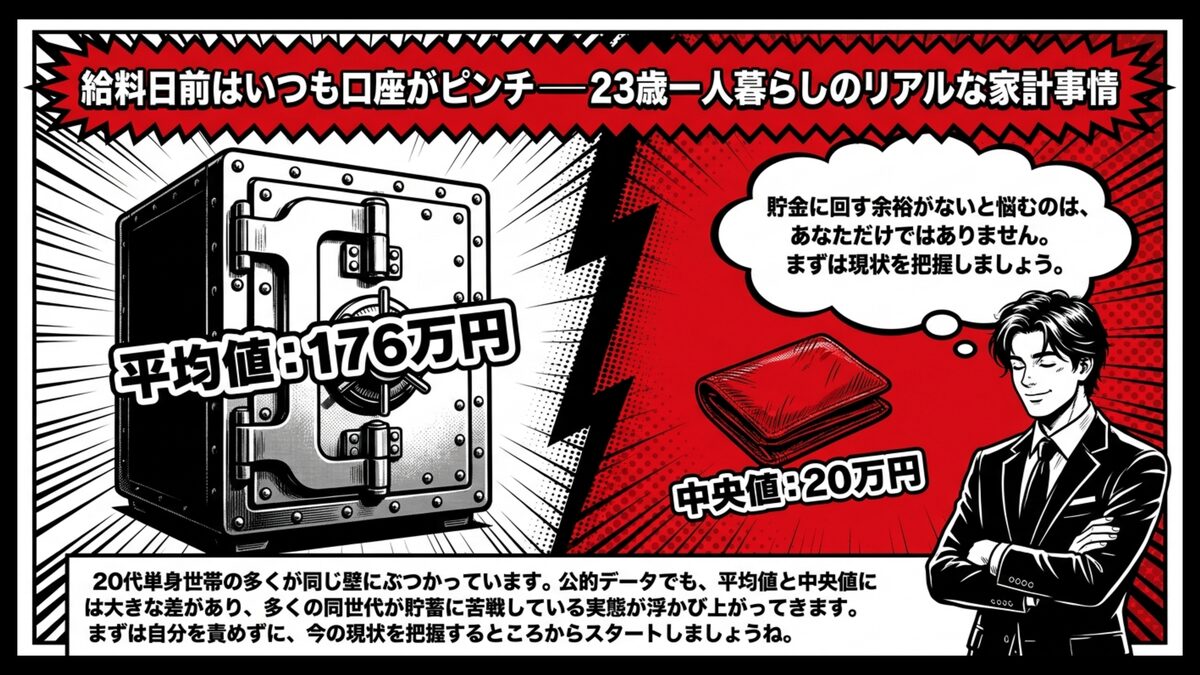
お給料日を楽しみに頑張ってきたのに、気づけば月末は口座残高とにらめっこ。そんなモヤモヤを抱えているあなたは、決して一人じゃありませんよ。社会人生活に慣れてくると、学生時代とは違う様々なお金の使い道が一気に増えてくるものですよね。
日々の生活費を支払うだけで精一杯になり、手元にお金が残らないと不安になるのも当然のこと。
23歳の一人暮らしで、貯金に回す手取りの余裕がないと悩むのは、決してあなただけではありませんよ。同世代の多くが同じ壁にぶつかっているので、まずは自分を責めずに現状を把握するところから始めてみてくださいね。
ここで、20代単身世帯のリアルな金融資産のデータを表にまとめました。各種家計調査で繰り返し公表されている参考値です。
| 項目 | 20代単身世帯の金額 |
|---|---|
| 金融資産保有額の平均値 | 176万円 |
| 金融資産保有額の中央値 | 20万円 |
※中央値は金融経済教育推進機構(J-FLEC/旧・金融広報中央委員会)家計の金融行動に関する世論調査[単身世帯調査]」の20歳代の値。総務省の家計調査とは別の調査です。
平均値と中央値には大きな差があり、多くの人が貯蓄に苦戦している実態が浮かび上がってきます。
ここからは、なぜ頑張って働いているのにお金が貯まらないのか、その具体的な原因に迫っていきますよ!
仕事に慣れた2年目こそ落とし穴──交際費と自己投資に消える焦り
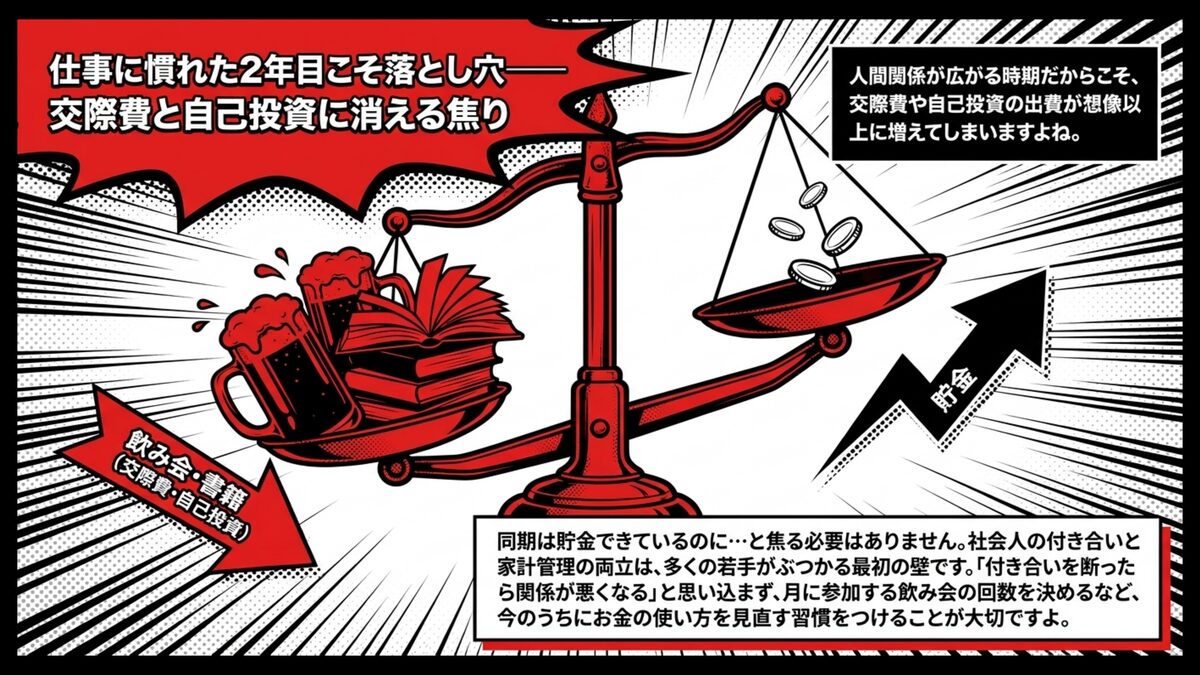
社会人2年目に入ると、今月も飲み会代と本代で給料の3分の1が消えたという経験が増えてきますよね。後輩もでき人間関係が広がる時期だからこそ、会社の飲み会や友人との食事など、交際費による出費が想像以上に増えてしまうものです。
さらに、書籍購入などの自己投資にもお金をかけたくなる年頃ですよね。同世代からも奨学金の返済と重なって交際費との両立がきつくなったという声が多く聞かれます。
出費が重なれば、どうしても貯金に回すお金が不足してしまいますよ。
周りの同期は貯金できているように見えて、自分だけ取り残されているような焦りを感じることもあるでしょう。実は、社会人の付き合いと家計管理の両立は、多くの若手がぶつかる最初の壁なのです。
私自身、社会人2年目の時期は飲み会代と趣味の出費に追われて、月末に残高を見るたびにため息をついていました。当時は付き合いを断ったら関係が悪くなると思い込んで全部参加していたのですが、思い切って月に参加する飲み会の回数を決めてからは、罪悪感なくお金も時間も自分のために使えるようになったんです。
だからこそ、今のうちにお金の使い方を見直す習慣をつけることが、重要になってきますよ。
貯まらない家計の正体──手取りを蝕む見えない浪費の仕組み
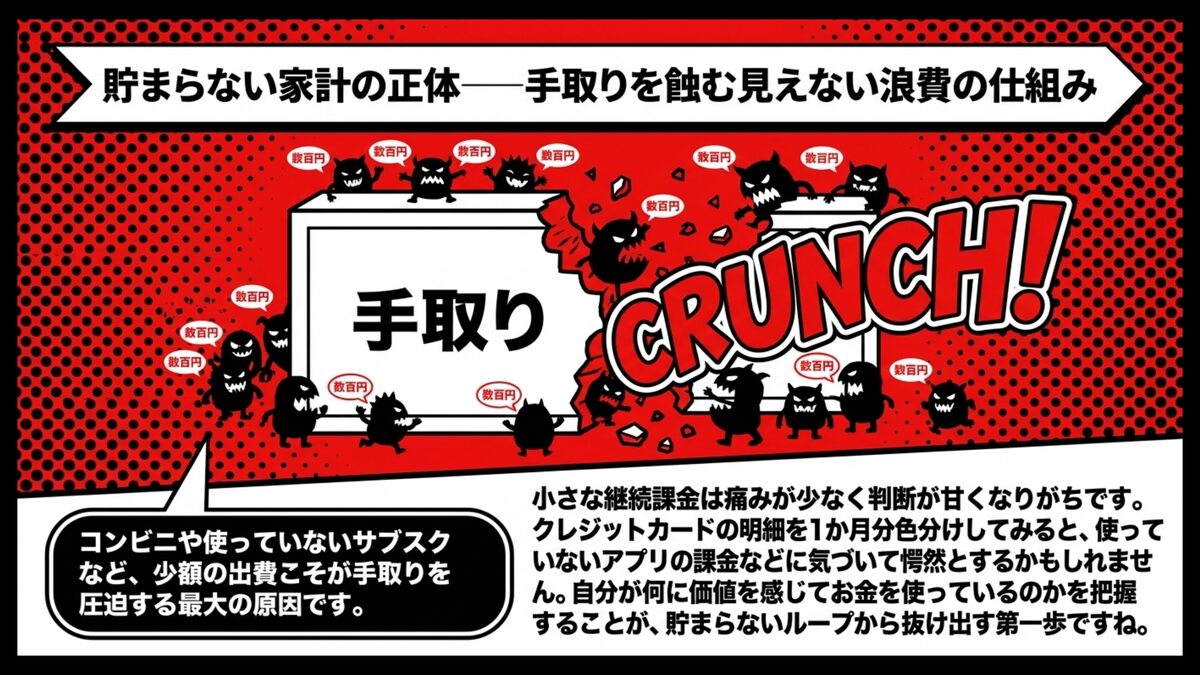
コンビニの数百円なんて貯金に関係ないと思って積み重ねた小さな出費こそが、毎月カツカツになる最大の原因です。ちょっとした買い物や使っていないサブスク料金など、思い当たる方も多いのではないでしょうか。
1回の金額が小さいぶん、自分でも気づかないうちに手取りを圧迫しているんですよ。手取り20万円前後では、少しの無駄遣いが家計全体のバランスを崩してしまいますよね。
なぜ見えない浪費が起こるかというと、人は少額・継続課金には支払いの痛みを感じにくく判断が甘くなるためです。家計の専門家もこの心理によく注意喚起しています。
私の場合、見えない浪費の正体を突き止めるためにクレジットカードの明細を1か月分プリントアウトして全部マーカーで色分けしてみたんです。すると、解約し忘れていた動画配信サービスや、ほとんど使っていない有料アプリの定期課金が積み重なって月に5,000円以上の出費になっていて、思わず愕然としました。
大切なのは、何にいくら使っているのかを可視化し、必要な支出なのかを問い直すこと。
衝動買いなど感情に任せた消費を少しずつコントロールするのも一つの手でしょう。自分が何に価値を感じてお金を使っているかを把握することが、貯まらないループから抜け出す第一歩ですね。
手取りから逆算する──23歳一人暮らしの理想の家計割合モデル
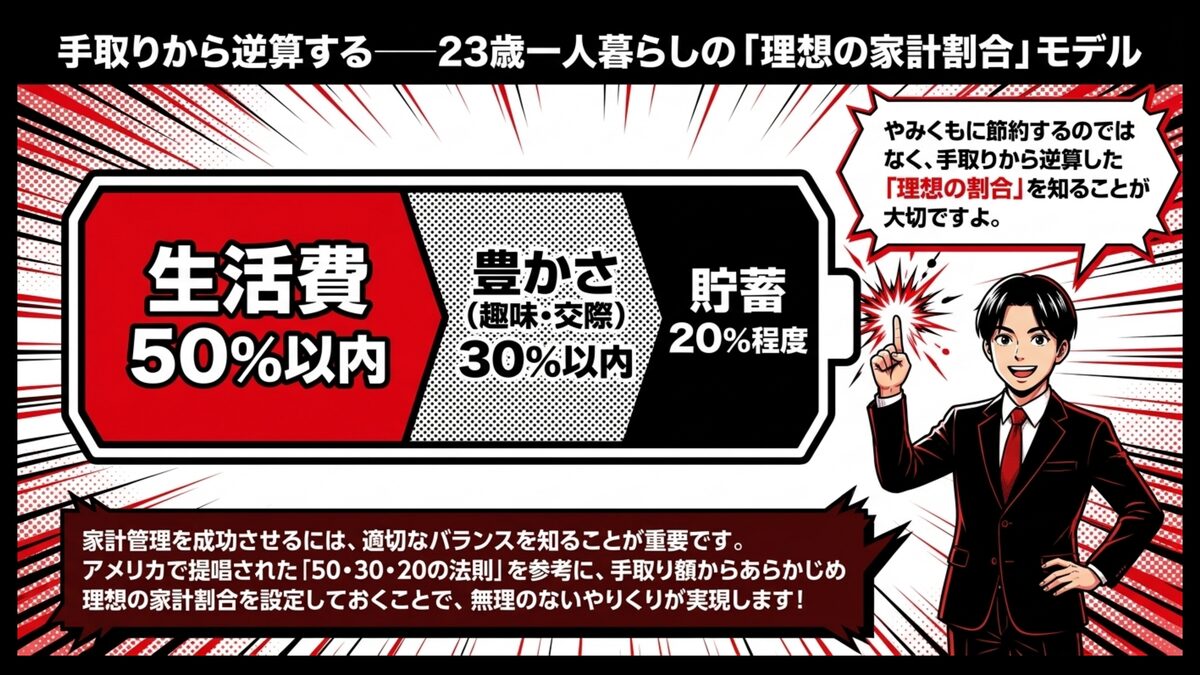
毎日節約を頑張っているのに、なぜか手元にお金が残らないと疲れを感じているあなたに、知ってほしい考え方があります。家計管理を成功させるためには、やみくもに支出を削るのではなく、適切なバランスを知ることが大切ですよ。
そこで役立つのが、収入に対して生活費や貯蓄をどのように振り分けるかを示す黄金比の考え方です。
エリザベス・ウォーレン氏(当時ハーバード大教授)が著書「All Your Worth」(2005)で提唱した50・30・20の法則が原型とされ、日本のファイナンシャルプランナーの解説でも広く紹介されています。
手取り額から逆算して理想の家計割合をあらかじめ設定しておくことで、無理のないやりくりがしやすくなりますよ。
以下に、一人暮らしの理想的な支出割合の目安をリストアップしておきますね。
- 必要な生活費(家賃・食費・光熱費など):50%以内
- 豊かさのための支出(趣味・交際費など):30%以内
- 将来のための貯蓄や投資:20%程度
この基準を意識して見直すことで、あなたの家計は劇的に改善していくはずですよ。次からは、各項目の具体的な目安と、支出を抑えるための実践的なコツを詳しく見ていきましょう。
住居費は手取りの30%以下──ゆとりある家計を作る大前提
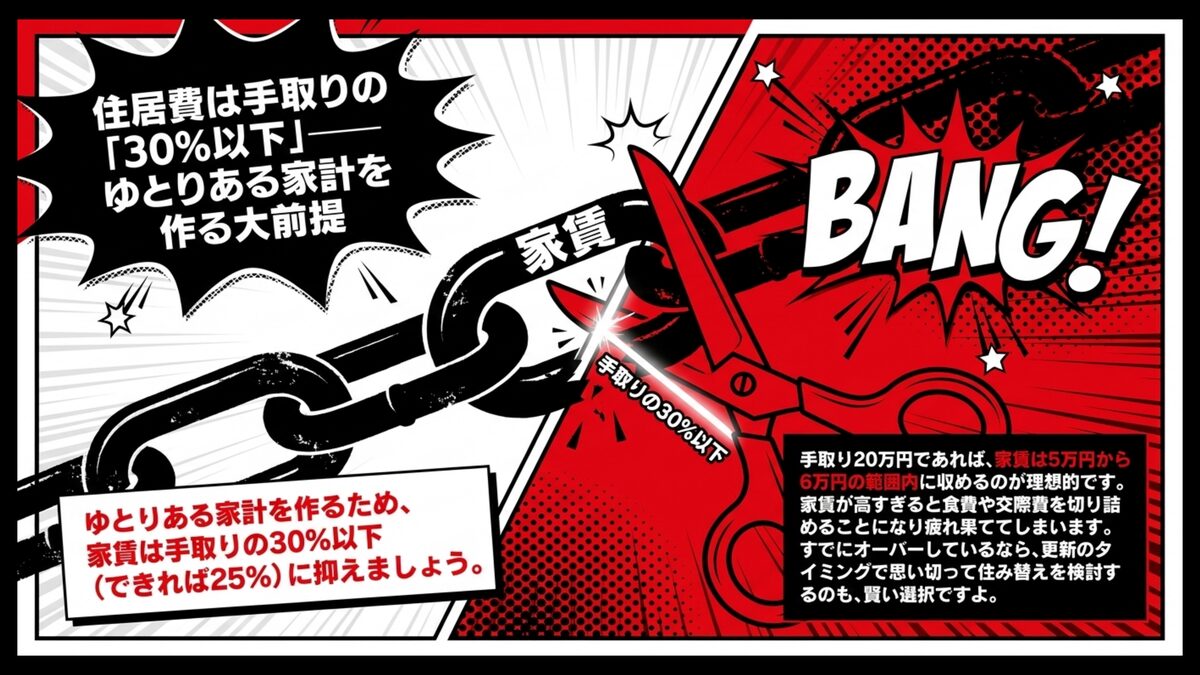
一人暮らしの生活費で最も大きなウェイトを占めるのが家賃ですよね。家賃は手取り月収の30%以下、できれば25%程度に抑えるのが、ゆとりある家計の大前提です。大手の住宅情報サイトでも家賃は手取りの3分の1以下が目安と紹介されています。
もし手取りが20万円であれば、家賃は5万円から6万円の範囲内に収めるのが理想的な水準でしょう。
家賃が高すぎると、食費や交際費を極端に切り詰めることになり、満足度が大きく下がります。物件探しでは駅からの距離や築年数など妥協できる条件を整理しましょう。ただし通勤距離が伸びすぎると体力的な負担も増えるため、安さだけで判断するのは禁物ですね。
すでに家賃がオーバーしているなら、更新のタイミングで住み替えを検討するのも一つの賢い選択でしょう。
住居費という最大の固定費を適正ラインに収めるだけで、貯金できる体質の家計が一気に作りやすくなりますよ。
私自身、社会人1年目に背伸びして家賃8万円の物件を選んだ結果、食費を切り詰める日々で疲れ果ててしまいました。2年目の更新タイミングで思い切って家賃5.5万円の物件に引っ越したところ、毎月2.5万円の余力が生まれて、貯金にも趣味にもバランスよく回せるようになったんです。
通信・光熱費・サブスクは手取りの15%──固定費を一気に削るハック
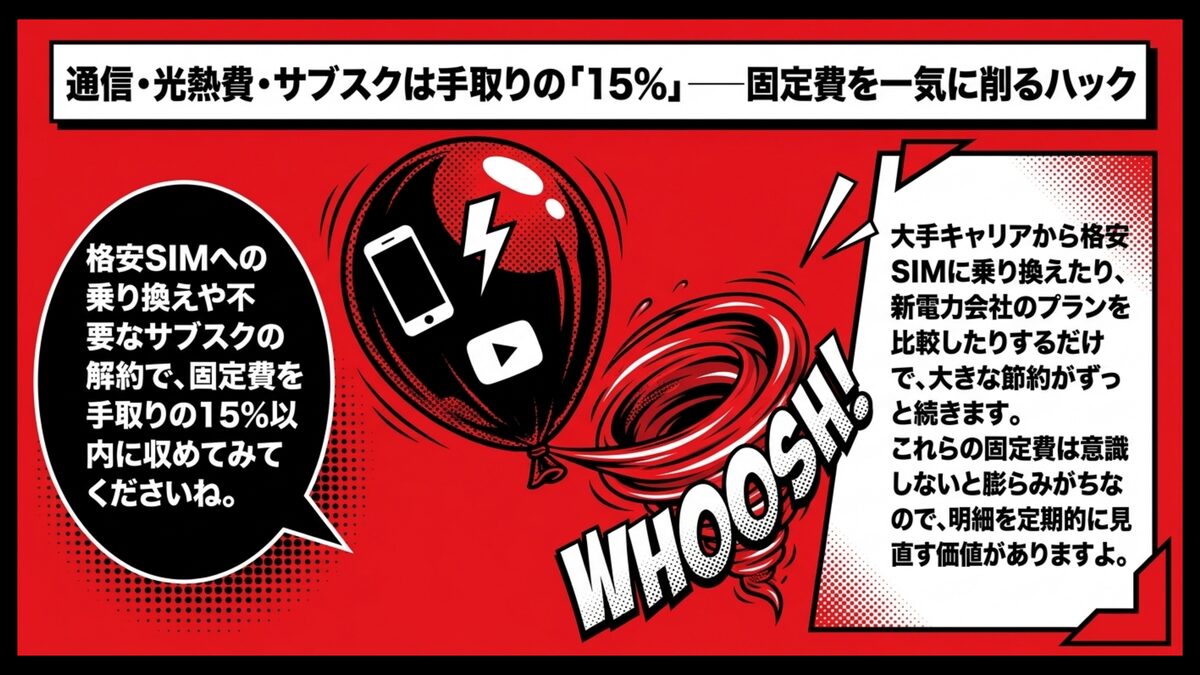
家賃以外の固定費も、一度見直すだけで節約効果がずっと続くため、優先的に削りたいポイントですよ。スマホ代や光熱費、各種サブスクの料金などは、手取りの15%以内に収めることを目標にしましょう。
大手キャリアのスマホを使っているなら、格安SIMに乗り換えるだけで月に数千円の節約が見込めます。各種調査でも、MVNO(格安SIM事業者)の料金プランは大手キャリアより低い水準で推移する傾向が示されています。また、あまり見ていない動画配信サービスや、通っていないジムの会費があれば、思い切って解約してみてください。
電気やガスの契約プランも、自分の生活スタイルに合わせて見直すことで、意外と大きな削減につながるものです。2016年の電力小売全面自由化以降、新電力会社の選択肢も大きく増えているので、比較サイトで現状プランを定期的に見直す価値がありますね。
これらの固定費は意識しないと膨らみがちなので、定期的にクレジットカードの明細をチェックしてみてくださいね。
貯蓄・投資は手取りの15〜20%──先取りで最優先確保するルール
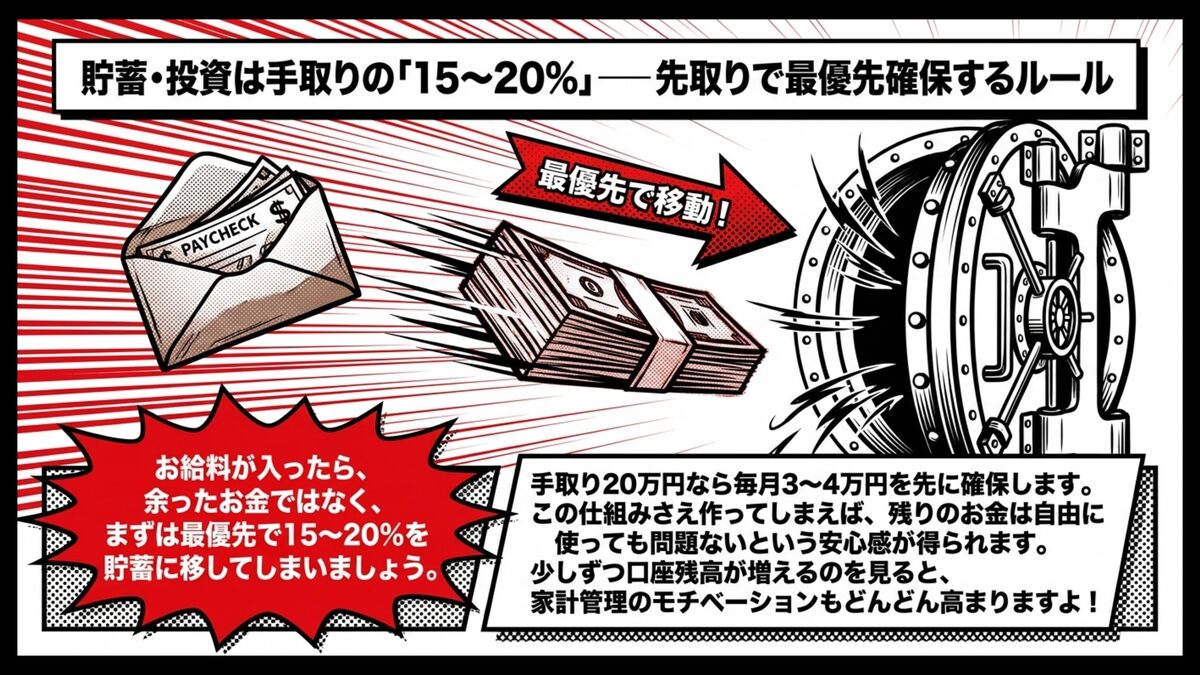
お金を確実に貯めるための最強のルールは、余ったお金を貯めるのではなく、先に貯蓄分を取り分けること。毎月のお給料が入ったら、手取りの15%から20%を最優先で貯蓄や投資の口座へ移してしまいましょう。
この先取り貯蓄の考え方は、貯蓄を意思の力ではなく仕組みで継続する最適解として多くの専門家が推奨している方法です。
手取り20万円なら、毎月3万円から4万円を先取りで確保できれば、年間でかなりの金額が貯まっていきます。この先取り貯蓄の仕組みさえ作ってしまえば、残りのお金は自由に使っても問題ないという安心感が得られるのも嬉しいポイントですね。
最初は10%などの少ない割合からスタートしても全く問題ないので、まずは貯める習慣を身につけてみてください。
少しずつ口座の残高が増えていくのを見ると、家計管理へのモチベーションがどんどん高まっていくはずですよ。
23歳の家計を立て直すための具体的なステップ
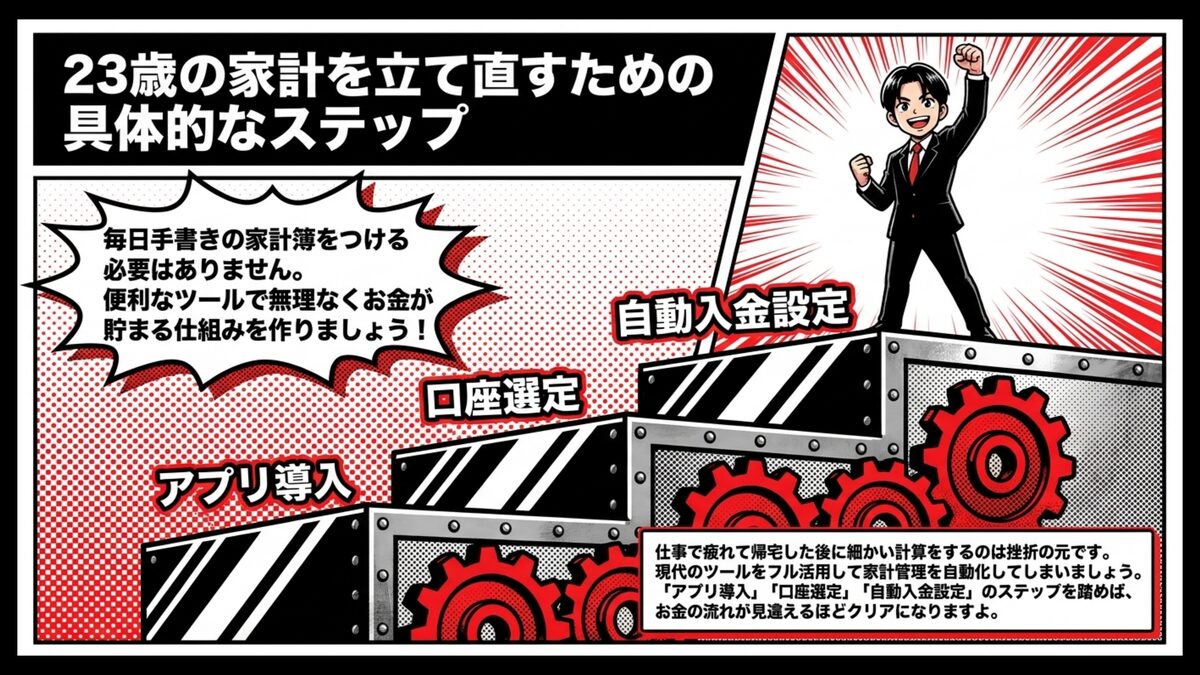
いつの間にかお金がなくなっていると、不安を抱えながら毎月を過ごしている方も少なくないでしょう。
家計を改善するには、毎月の収支を把握することが最も重要になってきます。とはいえ、毎日レシートを集めて手書きの家計簿をつけるのは、手間がかかりますよね。
仕事で疲れて帰ってきた後に、細かい計算をするのはどうしても挫折しやすいものです。家計に関する各種調査でも家計簿が続かないと回答する人の比率は年代を問わず高めに出る傾向があります。
そこで、現代の便利なツールをフル活用して、家計管理を自動化してしまいましょう!無理なくお金が貯まる仕組みを作れば、毎月のストレスは劇的に減るはずですよ。
ここからは、忙しい23歳の方でも簡単に始められる、具体的なステップをご紹介します。
- 銀行やクレジットカードを連携できるアプリの導入
- 先取り貯蓄を自動で行ってくれる銀行口座の選定
- 手間をかけずに毎月の入金を自動化するシステム設定
これらの手順を一つずつ踏んでいけば、お金の流れが見違えるほどクリアになっていきますよ。
支出を締めるのと同時に、手取りそのものを守る打ち手も押さえておきたいところ。とくに2年目以降は住民税で手取りが下がりやすいので、実質負担2,000円で生活必需品がもらえるふるさと納税は家計のダメージを和らげてくれます。始め方は24歳のふるさと納税はじめての教科書─手取り20万から始める節税・節約ガイドに5ステップでまとまっています。
次の項目から、それぞれのステップを具体的に解説していきますね。
家計簿アプリを銀行・クレカと連携──お金の流れを全自動で視覚化する
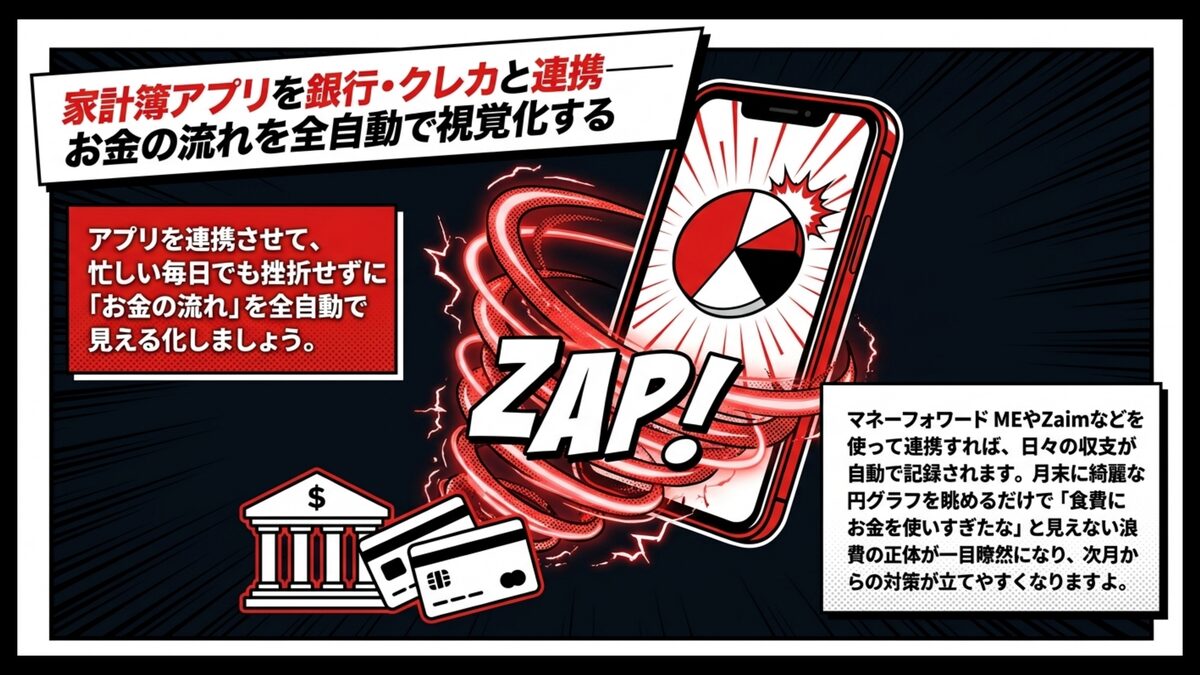
家計簿は何度も挫折してきたという人ほど、まずはスマホの家計簿アプリを試してみる価値があります。マネーフォワード MEやZaimなど、銀行・クレジットカード・電子マネーと連携できる代表的なアプリは、いずれも金融機関との公式連携実績がある事業者が運営しています。一度連携しておけば、日々の収支が自動で記録されていきますよ。
自分で入力する手間が省けるため、忙しい毎日の中でも挫折せずに続けられるんですよ。
コンビニでのちょっとした買い物も、すべて自動でカテゴリー分けしてグラフにしてくれます。月末にそのグラフを眺めるだけで、食費にお金を使いすぎたなと一目でわかるでしょう。
無駄な出費を視覚的に確認することが、節約への意識を高める第一歩となります。
私が使っているのはマネーフォワード MEなのですが、最初の連携設定だけは少し面倒に感じました。それでも一度すべての口座とカードを登録してしまうと、あとはアプリを開くだけで先月の食費・娯楽費・固定費の割合が円グラフで一目瞭然になって、節約の優先順位がはっきり見えるようになったんです。
見えない浪費の正体をはっきりと突き止めることで、次月からの対策が立てやすくなりますね。
ネット銀行で自動入金を設定──意志に頼らず先取り貯蓄が回る仕組み作り
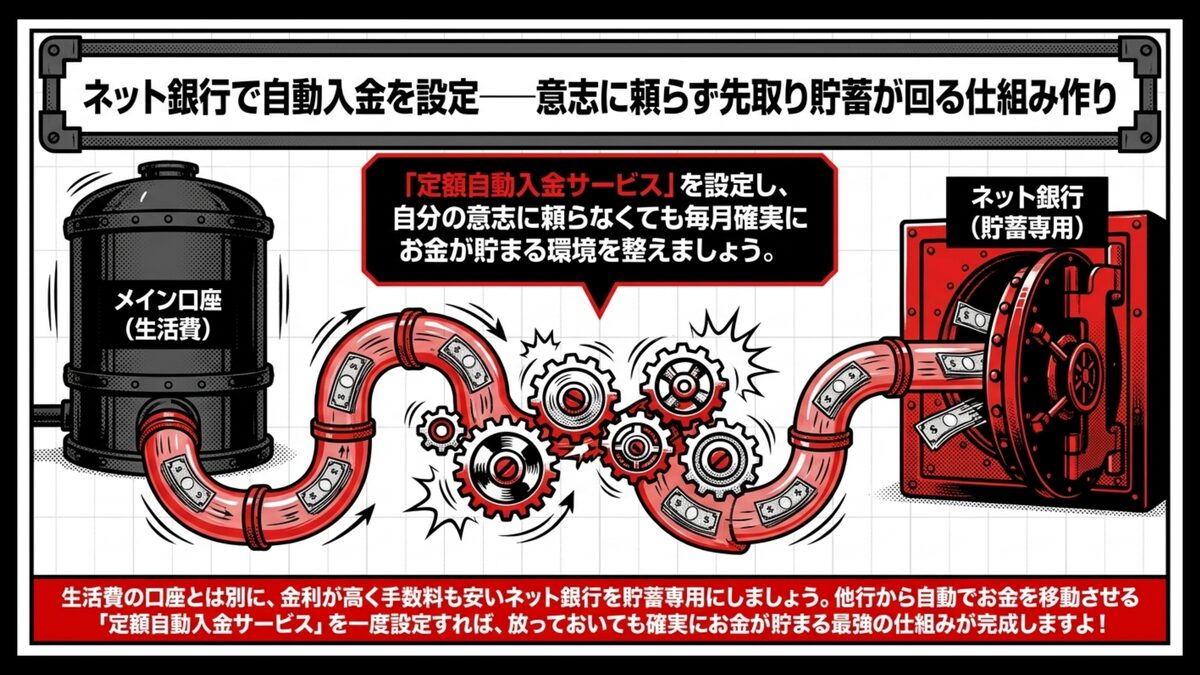
家計の現状が把握できたら、次はお金を自動的に貯める仕組み作りへと進みましょう。貯蓄用の口座は、生活費を引き出すメインの口座とは完全に分けて管理することが絶対条件ですよ。
金利が高く手数料も安いネット銀行を貯蓄用の口座として選ぶのがおすすめですよ。住信SBIネット銀行・楽天銀行・PayPay銀行などの大手ネット銀行では、提携サービスとの連携で普通預金金利の上乗せが設定されているケースもあります。
多くのネット銀行には、他行の口座から毎月決まった金額を無料で移動させる機能があります。この定額自動入金サービスを設定すれば、給料日直後に勝手に先取り貯蓄が完了するんです。
一度設定を済ませてしまえば、あとは放っておいても毎月確実にお金が貯まっていくでしょう。
自分の意志に頼らずに貯蓄できる環境を整えることが、無理なく資産を増やす最大の秘訣です。
毎月先取り貯蓄を徹底するメリット・デメリット
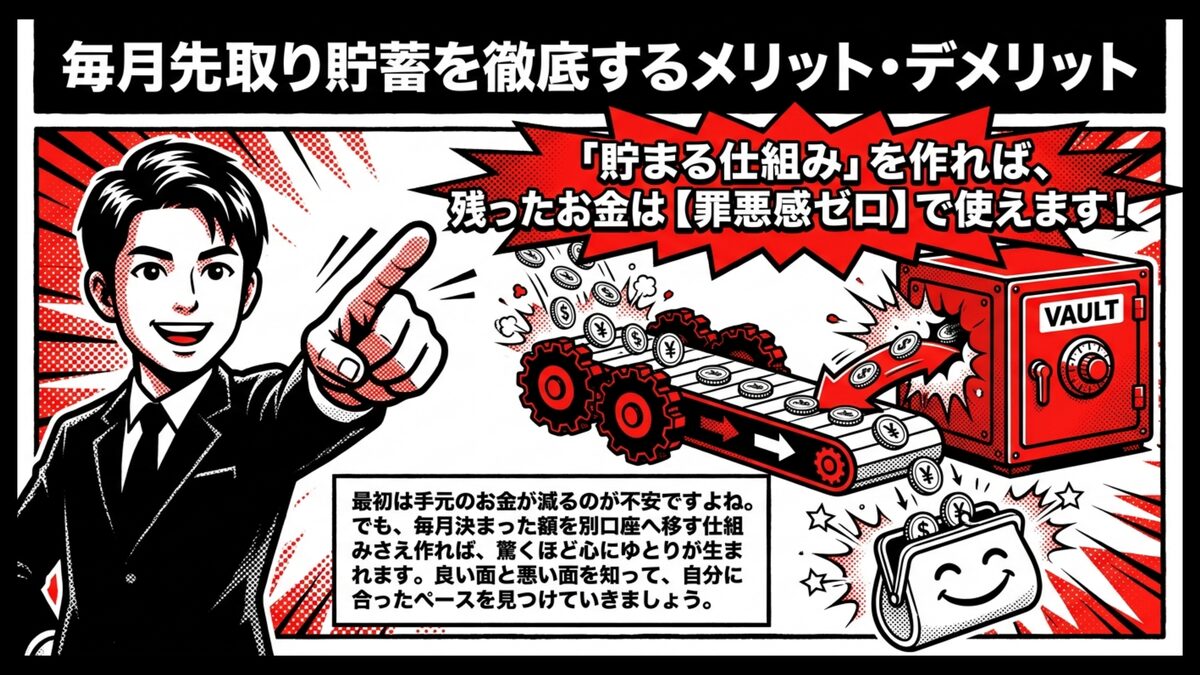
手元のお金が減ってしまうのは不安だと、先取り貯蓄をためらってしまう方も多いものです。毎月決まった額を別口座へ移すことには、心理的なハードルを感じるのも自然なこと。
しかし、貯まる仕組みを作れば、驚くほど心にゆとりが生まれます!
残ったお金を罪悪感なく自由に使えるようになるからなんですよ。良い面と悪い面を正しく理解して、自分に合ったペースを見つけることが大切です。
私も、学生時代に月数千円から始めた先取り貯蓄を、社会人になって思い切って月3万円に増やした時は、これで生活できるか本気で不安でした。でもいざ1か月試してみたら、残ったお金の範囲で意外と普通に暮らせて、むしろ使い切っていい安心感が新鮮だったんです。
結婚も視野に入れたキャリア設計は、結婚を意識し始めた23歳へ─キャリアと結婚費用を整える3年プランで整理できます。
若いうちから先取り貯蓄を始めるメリットとデメリットを詳しく解説しますね。
| メリット | デメリット |
|---|---|
| 20代のうちに自然とお金が貯まる仕組みが完成する 将来のライフイベントに備えた資金が作れる | 一時的に自由に使えるお金が減って窮屈に感じる 飲み会などの回数をある程度調整する必要が出る |
特徴を理解して、無理のない金額から資産形成の第一歩を踏み出してみましょう。次の項目で、それぞれのメリット・デメリットを具体的に掘り下げていきますね。
メリット:20代前半のうちに貯まる仕組みができ将来の選択肢が広がる
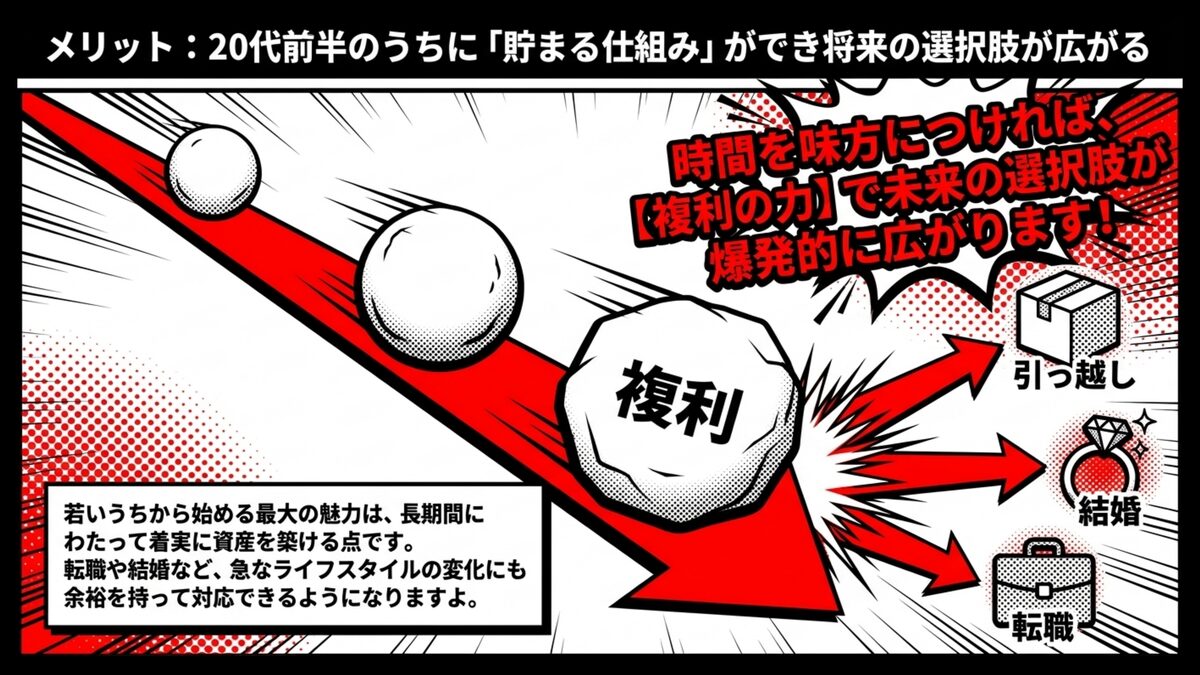
若いうちから先取り貯蓄を始める最大の魅力は、長期間にわたって着実に資産を築ける点です。
20代前半でお金が貯まる仕組みを構築できれば、今後の人生でお金の不安を減らせます。転職や引っ越しなど急なライフスタイルの変化にも、余裕を持って対応できるようになるでしょう。
また、結婚などの節目を考えた時にも、まとまった資金があれば選択肢がグッと広がります。各種ブライダル関連調査などでも、結婚関連費用がまとまった金額になる傾向は毎年報告されているんですよ。
毎月少しずつでもコツコツと積み上げていくことで、数年後には想像以上の金額になっているはずです。早く始めるほど複利の効果も大きくなるため、時間の力を味方につけられるのは強みですね。複利の威力は金融庁のつみたてシミュレーションなどでもシミュレーション付きで解説されています。
若さという最大の武器を活かして、未来の自分のために今から準備を進めていきましょう!
デメリット:自由に使えるお金が減り飲み会や旅行の回数調整が必要になる
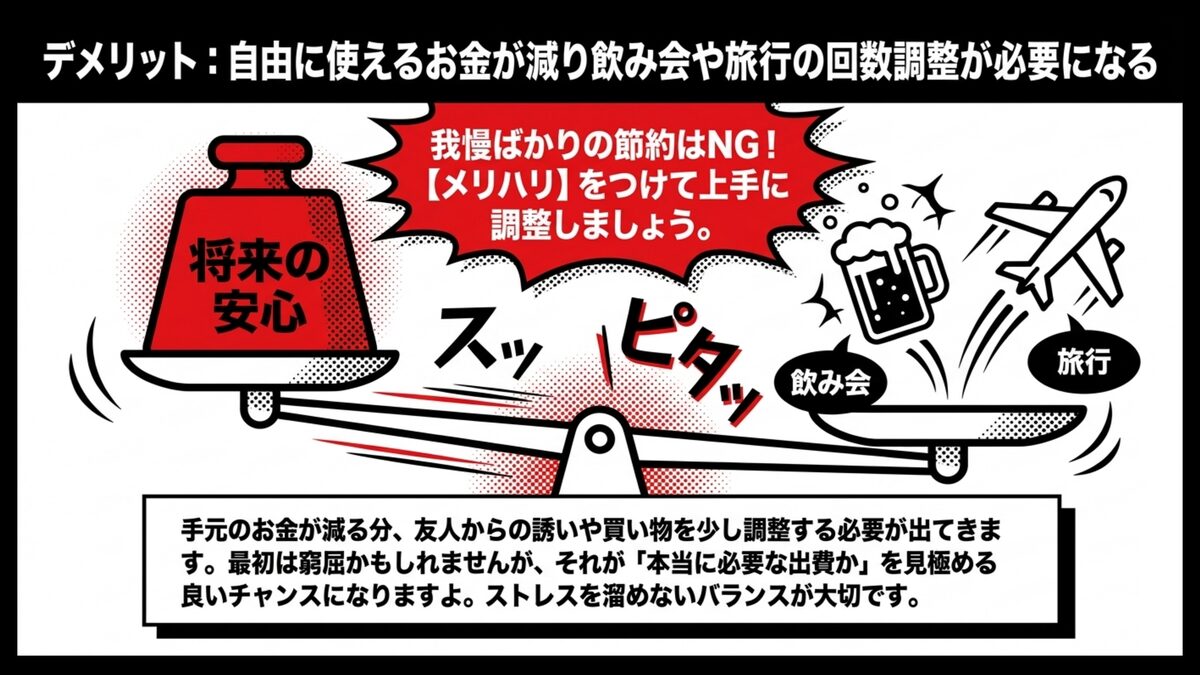
先取り貯蓄を始めると、当然ながら毎月自由に使える手元のお金は少なくなってしまいます。そのため、友人からの急な誘いや欲しいものの購入を、少し我慢しなければならない場面も出てくるでしょう。
飲み会や旅行の回数を計画的に調整するなど、お金の使い方を見直す必要に迫られます。
最初は窮屈に感じるかもしれませんが、それが必要な出費なのかを考える良い機会にもなるんですよ。毎月の限られた予算の中で、いかに楽しく満足度の高い生活を送るかを工夫する力が自然と身につきます。とはいえ、ストレスが溜まりすぎて爆発的な衝動買いに繋がるのは本末転倒なので、自分の許容範囲を見極めることも大切ですね。
我慢ばかりの節約ではなくメリハリをつけることで、ストレスを溜めずに継続できるはずです。
少しずつ家計のコントロールに慣れて、充実した毎日とお金の余裕の両方を手に入れてくださいね。
よくある質問──23歳の一人暮らし家計のリアルな疑問
いざ家計管理を始めようとすると、これで合っているのかな?と疑問が湧いてくるのは自然なこと。同世代がどれくらい貯金しているのか、自分のやり方が正しいのか、色々と気になってしまうものですよね。
一人暮らしの生活費のバランスや資産運用の始め方など、お金の悩みは人それぞれで尽きません。
支出を抑えるだけでなく収入を増やすなら、23歳の副業は何から始める?本業と両立できるおすすめの方法も選択肢です。
特に23歳という年齢は、将来に向けてどのように行動すべきか迷いやすい時期でもありますよね。そこで、一人暮らしをしている20代の方からよく寄せられるリアルな質問と、その解決策をまとめました!
- 手取り20万円での具体的な貯金額の目安
- 20代前半から始める少額投資の考え方
- 固定費を極限まで下げるシェアハウスの是非
これらの疑問を解消することで、あなたもより自信を持って家計管理に取り組めるようになりますよ。順番にお答えしていきますね。
手取り20万円の場合、毎月いくら貯金できていれば優秀ですか?
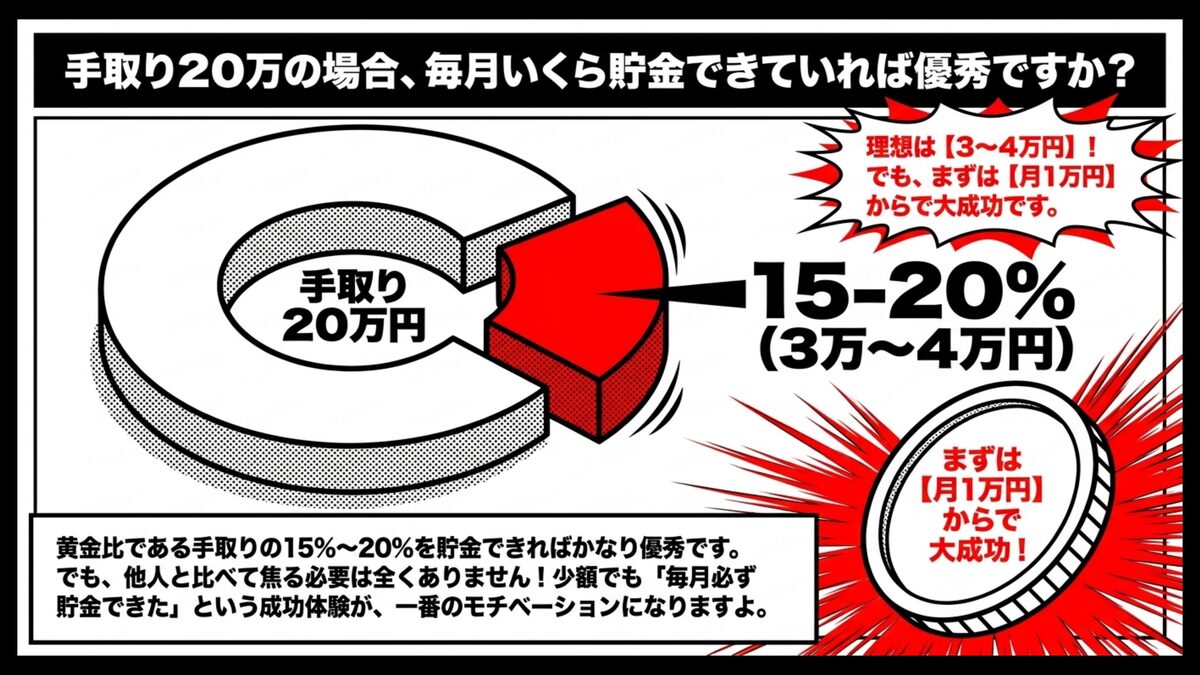
手取り20万円の場合、毎月3万円から4万円の貯金ができていれば、かなり優秀な家計と言えるでしょう。
先ほどお伝えした黄金比に当てはめると、手取りの15%から20%が理想的な貯蓄の目安になります。もし現在まったく貯金ができていないなら、まずは無理のない月1万円からスタートしてみてください。
少額でも毎月必ず貯金できたという成功体験が、今後のモチベーションを大きく高めてくれますよ。
慣れてきたら少しずつ金額を増やしていき、最終的に手取りの20%を目指すのが最も確実な方法です。他の人と比べて焦る必要は全くないので、自分のペースで着実に資産を積み上げていってくださいね。
日々の積み重ねが、やがてお金の余裕となってあなたを助けてくれるはずです。
貯金とは別に、新NISAなどで少額投資を23歳から始めても大丈夫ですか?
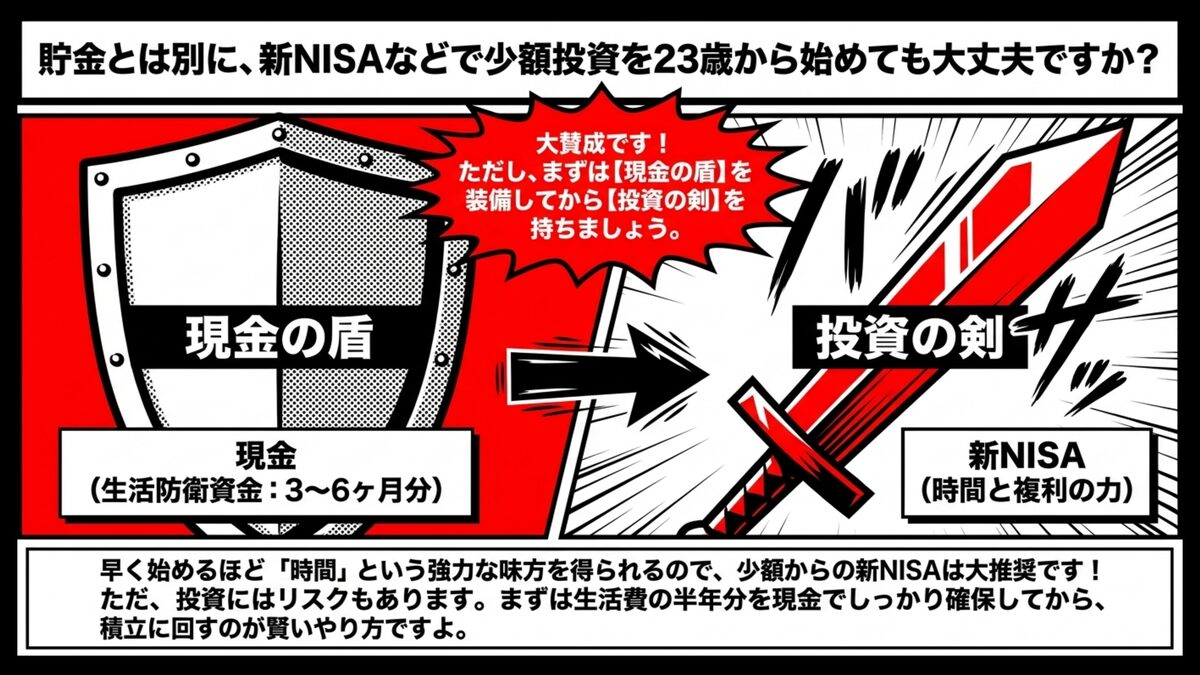
23歳で少額投資に興味を持つのは、資産形成において前向きな一歩です。早く始めるほど時間という強力な味方を得られるため、新NISAの活用は大いに推奨されますよ。
新NISA(金融庁 NISA特設サイト)は2024年開始の金融庁の制度で、非課税投資枠が拡大されています。
毎月数千円の少額からでも、長く続けるほど複利の効果が働きやすくなります。
ただし投資にはリスクが伴うため、生活防衛資金となる現金は先に確保しておくことが前提になるでしょう。目安は生活費の3〜6か月分。半年分が貯まったら、先取り貯蓄の一部を新NISAの積立に回すのが賢いやり方でしょう。
長期的な視点で資産を育てる意識を持ち、無理のない範囲で投資に触れてみてくださいね。新NISAの申込みに進む前に、投資には元本を下回ることがある点を押さえたうえで、どの口座で積み立てるかを先に考えておくとよいでしょう。少額の積立から始める人が見ておきたい条件は、20代がNISAの積立に使う証券口座の比較で口座ごとに見比べられます。積み立てる額は、生活防衛資金を残した後の余裕資金から、無理なく続けられる範囲で決めていくのが基本です。
家賃や生活費を限界まで抑えるために、シェアハウスや同居などの選択は一人暮らしより有利ですか?
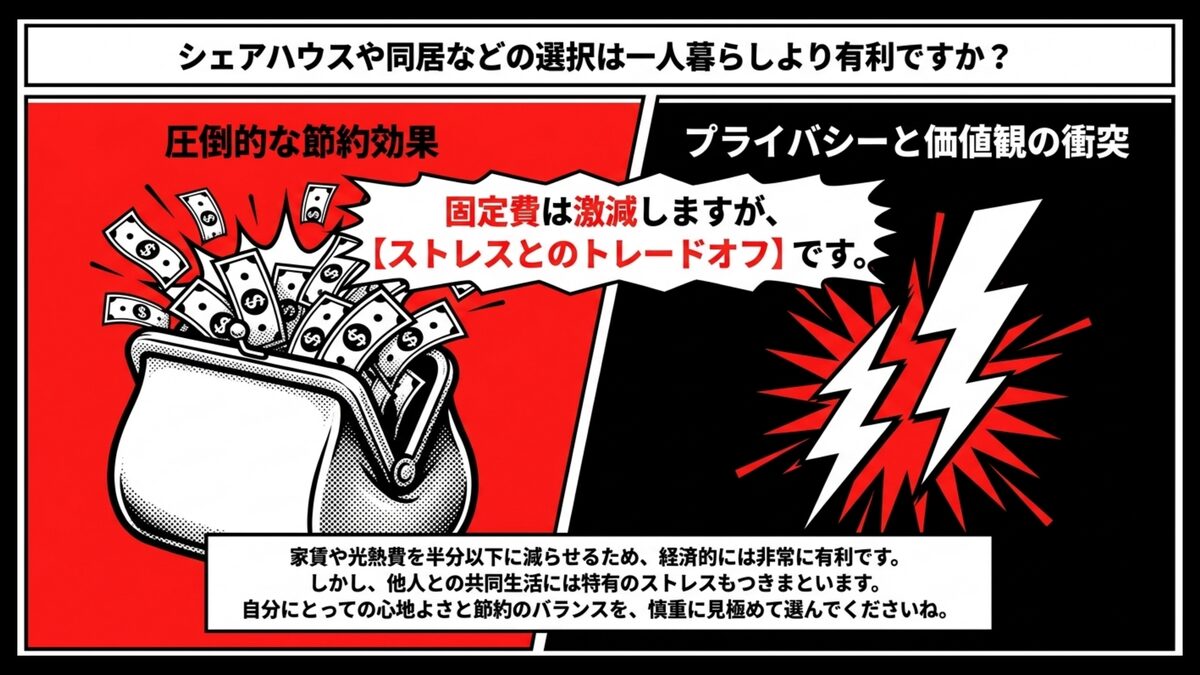
家賃や光熱費を大幅に抑える手段として、シェアハウスや友人との同居は経済的な選択肢です。一人暮らしより固定費を半分以下に減らせるケースも多く、その分を貯金に回しやすいのは事実ですよね。
しかし、他人との共同生活にはプライバシーの問題や価値観の違いなど、特有のストレスもつきまといます。
生活リズムの違いからトラブルに発展し、すぐ退去して余計な出費がかさむこともあるでしょう。金銭的メリットだけでなく、自分の性格やライフスタイルに合うかを慎重に見極める必要があります。
自分にとっての心地よさと節約のバランスをよく考えて、後悔のない住環境を選んでくださいね。
20代前半は人間関係の柔軟性が高い時期です。合いそうなら短期で試し、合わなければ次の更新で戻る手もあります。リスクを抑えつつ家計の余力を作れますよ。
まとめ──手取りから理想の支出割合を計算し先取り口座を分けて貯まる仕組みを作ろう
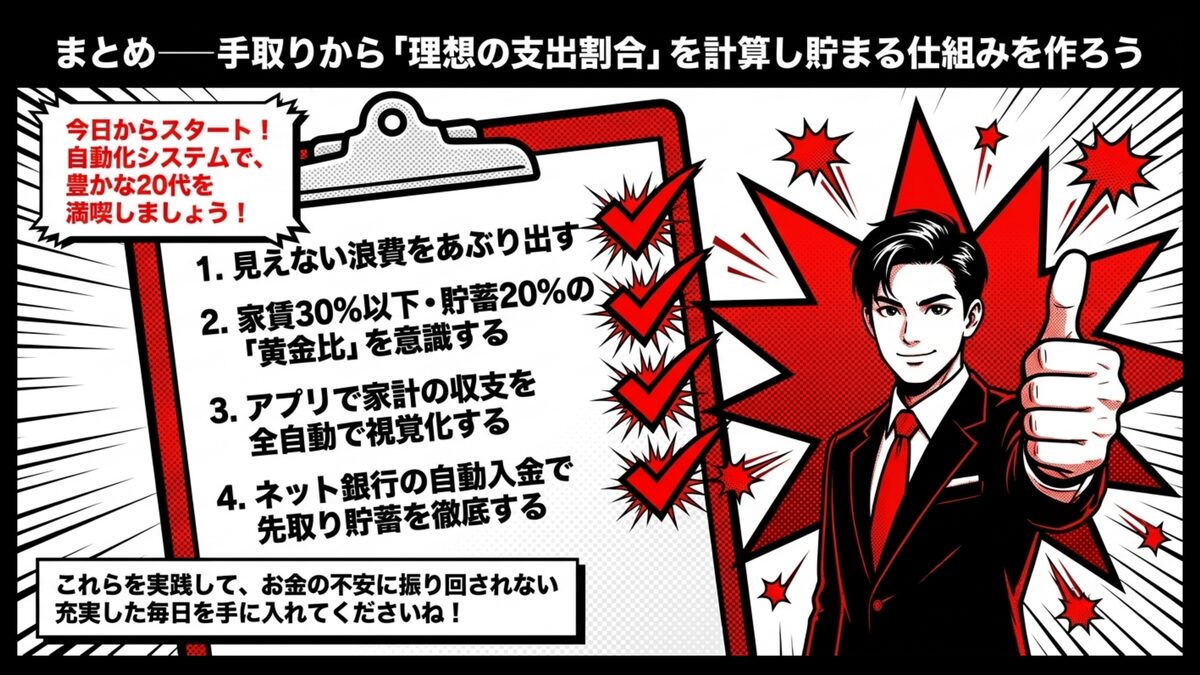
ここまで、一人暮らしの方が直面しやすいお金の悩みとその解決策について詳しくお伝えしてきました。毎月カツカツで貯金ができないと焦っていたあなたも、正しいアプローチを知ることで少し心が軽くなったかもしれませんね。
手取りから逆算して計画を立てることは、あなたの将来を豊かにするための確実な第一歩となります。
今回の記事で解説した重要なポイントを、ここでもう一度分かりやすくリストアップしておさらいしておきましょう。
- 手取りに対して無意識に使っている見えない浪費をあぶり出す
- 家賃は30%以下、貯蓄は20%程度という黄金比のバランスを意識する
- アプリを活用して家計の収支を全自動で視覚化し手間を省く
- ネット銀行の自動入金サービスを使って先取り貯蓄を徹底する
これらを一つずつ実践していけば、我慢ばかりの辛い節約から抜け出し、心にゆとりを持って生活できます。お金の不安に振り回されることなく、仕事や趣味に全力で打ち込める充実した20代を過ごせるはずですよ!
私自身、先取り貯蓄の仕組みを作ってから1年経った頃、初めて口座残高が50万円を超えた瞬間の感動は今でも忘れられません。お金の不安を抱えながら毎月過ごす生活と、自動的に貯まっていく安心感を持って暮らす生活。そのあいだには、想像以上に大きな心の余裕の差があると実感しました。
ただし、家計の正解は人によって異なります。最終的にどの方法が合うかは、ご自身の働き方や価値観と相談しながら少しずつ調整してみてくださいね。
23歳で一人暮らしの家計を改善し手取りの貯金を成功させるには、まず行動を起こすことが何よりも大切です。またキャリアとお金の全体像はキャリア設計ガイドでも詳しく書いてるので読んでみてくださいね。
より効率的にお金を増やしたいなら、資産形成の専門家やサービスを比較して自分に合った方法を見つけてみるのがおすすめです。ただし投資信託は元本を下回ることもあるため、積み立てるのは生活防衛資金や近いうちに使うお金を除いた分にとどめるのが現実的でしょう。売買の手数料と、持っている間にかかる信託報酬などの費用を分けて見ると、家計の固定費と同じように投資のコストも整理でき、その考え方は売買手数料のほかにかかるコストの見方にまとめています。あなたらしい豊かな未来を手に入れるために、今日から新しい家計管理の第一歩を踏み出してくださいね。