毎日の業務に慣れて初任給を手にしたものの、毎月のお金のやりくりに悩んでいませんか。給料日前になると口座残高を恐る恐る確認して、思わずため息をついてしまう瞬間もありますよね。
周りの同期が将来に備えて投資の話題を出していて、自分だけ遅れているようで少し焦りを感じることもあるでしょう。そのモヤモヤ、すごくよくわかります。実は20代前半で証券口座をどう作ればいいかと悩む人は年々増えていて、あなたが特別出遅れているわけではないんですよ。
自分も社会人としてお金の管理を始めたいと考えている方も多いはずです。
私が20代のあなたに伝えたいのは、どの1社が正解かより最初の1社を作るスピードが将来を大きく変えるということ。
完璧な比較を求めすぎて何ヶ月も動けなかった私の経験から言うと、まずは有名どころの1社を選んで動き出した方が、100点を探し続けるより確実に資産が育っていきますよ。
この記事では、投資初心者の若手社員が資産運用をスタートするための基本情報をまとめましたよ。
- 新社会人が早い段階から投資に取り組むべき理由と得られるメリット
- 少ない資金からでも無理なく挑戦できるお得な非課税制度の仕組み
- 自分に合ったネット証券会社を賢く選ぶための具体的なチェックポイント
- 投資を始める前に知っておきたい元本割れのリスクと生活防衛資金の考え方
- 証券口座開設に関するよくある疑問とその解決策
これらの知識を身につければ、初心者でも安心してお金を育てる第一歩を踏み出せるはずです。
政府が2022年に決定した資産所得倍増プランでも若い世代の資産形成の後押しが柱に据えられていて、20代から動き出す価値は大いにあります。社会人の証券口座の始め方を知り、自分に合う最初の1社を見つけることで、お金に関する将来の不安を少しでも減らしていきませんか。
新社会人が早めに証券口座を開設して投資を始めるべき理由
同世代が投資を始めていると聞き、自分だけ取り残されている気がして、焦りを感じる人は少なくありません。まとまった資金がないのに、社会人が証券口座の始め方を調べる意味があるのか迷いますよね。
投資には元手が必要だと思い込み、貯金が貯まってから始めようと後回しにしてしまう人も多いはずです。
私も学生の頃は、投資なんて自分には縁がないと思っていました。それでも大学時代にとりあえず月3,000円だけと決めて口座を作り、少額の積立を始めたんです。社会人になって収入が安定してからは、その積立を無理のない範囲で増やしていきました。
この判断がなければ、今も経済ニュースを他人事として流し聞きし続けていたと思います。
実は、新社会人だからこそ得られる投資のメリットがたくさん存在しているんですよ。若いうちに正しい知識でお金と向き合う経験は、一生の財産となってこれからのあなたを支えてくれます。
投資を始める前に、まずは社会人1年目のお金の管理術で家計の土台を整えておくと安心ですね。
金融広報中央委員会(現・J-FLEC)が実施した金融リテラシー調査でも、20代の正答率は他世代より低めです。だからこそ早めの学びが将来の差を生むと考えられます
この時期に投資の基本を学び実践することで、将来的な資産の増え方に差が生まれるでしょう。
ここからは、新社会人が早くから投資を始めるべき具体的な理由について、より詳しく解説していきますね。
長期投資による複利の効果で将来の資産を大きく育てられる
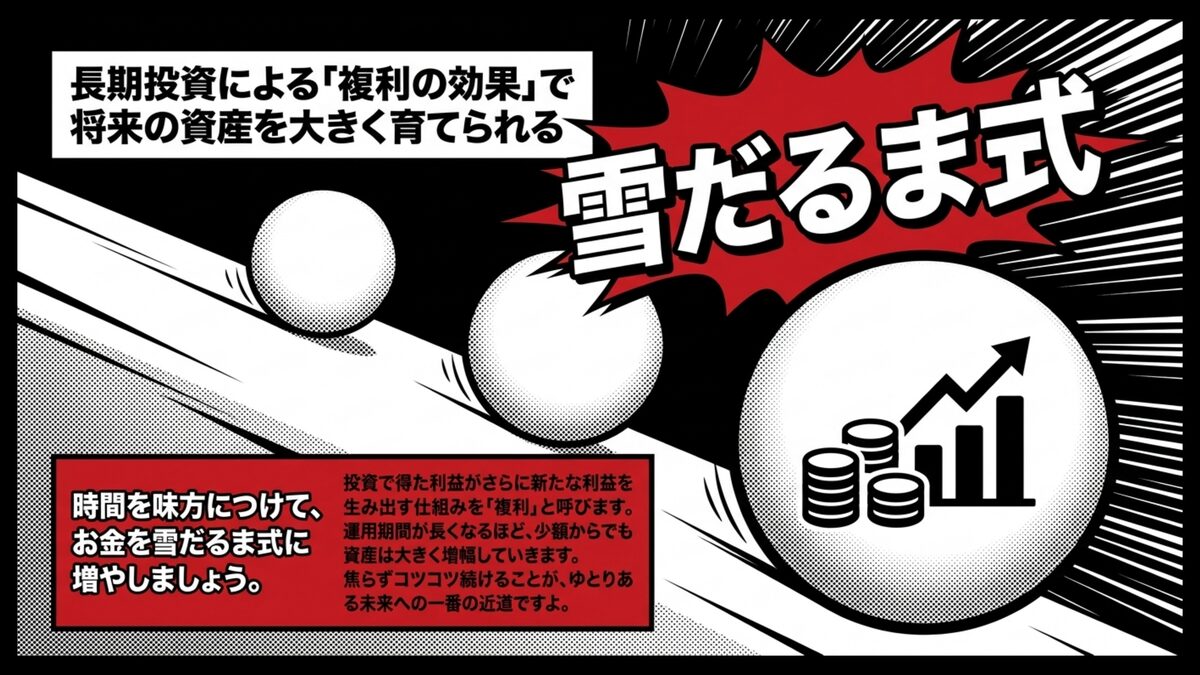
資産形成において最も頼りになる強力な武器は、時間を味方につけることなんですよね。投資で得た利益がさらに新たな利益を生み出す仕組みを、専門用語で複利効果(運用益を元本に組み入れて再投資し、利息が利息を生む仕組み)と呼びます。
運用する期間が長くなればなるほど、雪だるま式に資産が増えていきやすいのが特徴です。
だからこそ、20代の早い段階で投資をスタートすることが、成功の鍵を握っていると言えるでしょう。金融庁の資料でも長期・積立・分散投資の有効性が繰り返し示されていて、運用期間が長くなるほど元本割れリスクが下がる傾向が確認されています。
仮に運用利回りが低かったとしても、時間をかけることでその効果は少しずつ積み重なっていくはずです。
例えば、毎月少額であっても、数十年後には想像以上の資産に成長する可能性を秘めているんですよね。ただし、複利の効果はあくまで相場が長期的に成長するという前提に支えられているので、短期で見れば値下がりする局面もあることは頭に入れておいてくださいね。
焦らずに時間をかけてコツコツと積み立てる姿勢が、将来のゆとりある生活に直結していくはずですよ。
お金について学ぶきっかけになり、金融リテラシーが身につく
給料は入ってくるけど、お金の知識ってどこで身につければいいんだろう、と感じる場面は、社会人になると増えてきます。日々の生活に追われていると、どうしても経済の動きにまで意識が向かないものですよね。
ところが、自分のお金を実際に投資に回してみると、世の中のニュースへの関心は自然と高まっていきます。
少額であっても市場の変動を体感することは、世界経済や社会構造への解像度を上げる教育的投資になります。実際に始めた20代からも日経平均や為替の数字が他人事じゃなくなったという声が多いんですよ。
ただ何となく貯金するよりも、生きた金融リテラシーを実践的に身につけることができるでしょう。
私の場合も、新NISAで月3,000円の積立を始めた翌週から、日経平均が下げた、為替が円安に動いたと聞くたびに自分の積立に影響するやつだとアンテナが立つようになりました。
それまで経済ニュースを他人事として聞き流していたのに、たった3,000円でここまで世界の見え方が変わるのかと、自分でも驚いた瞬間です。
- 経済ニュースや企業の動向に敏感になり仕事にも活かせる
- 自分のお金が働く仕組みを理解し家計管理の意識が向上する
- 不確実な時代を生き抜くための自己責任の感覚が養われる
社会人として身につけておきたい知識を、投資を通じて楽しみながら学んでいってくださいね。
日々の積み重ねが、将来のあなたの強みに変わっていくはずですよ。
新社会人の少額投資を後押しする制度──新NISAと投信積立を味方につける
投資には大金が必要で、リスクも高いから自分にはまだ早いと考える人も多いでしょう。初心者のうちは、手元のお金が減ってしまうのではないかと心配になるのは当然のことです。
専門用語が多くて難しそうだと感じて、口座開設のハードルを高く見積もってしまいますよね。
しかし、国が用意したお得な税制優遇制度を賢く活用することで、初心者でも始めやすくなります。まずは少額から試してみることで、無理のない範囲でお金を育てる感覚を掴んでいくことができるでしょう。
投資の原資にはボーナスの活用も有効です。社会人1年目のボーナス大解剖で使い道を整理しておきましょう。
制度の仕組みを正しく理解すれば、投資に対する不安はきっと小さくなっていくはずですよ。ここでは、新社会人におすすめしたい、投資のハードルを下げる便利な制度についてご紹介しますね。
具体的には新NISAと投信積立の2つを取り上げます。
利益に税金がかからず、いつでも引き出せる新NISA
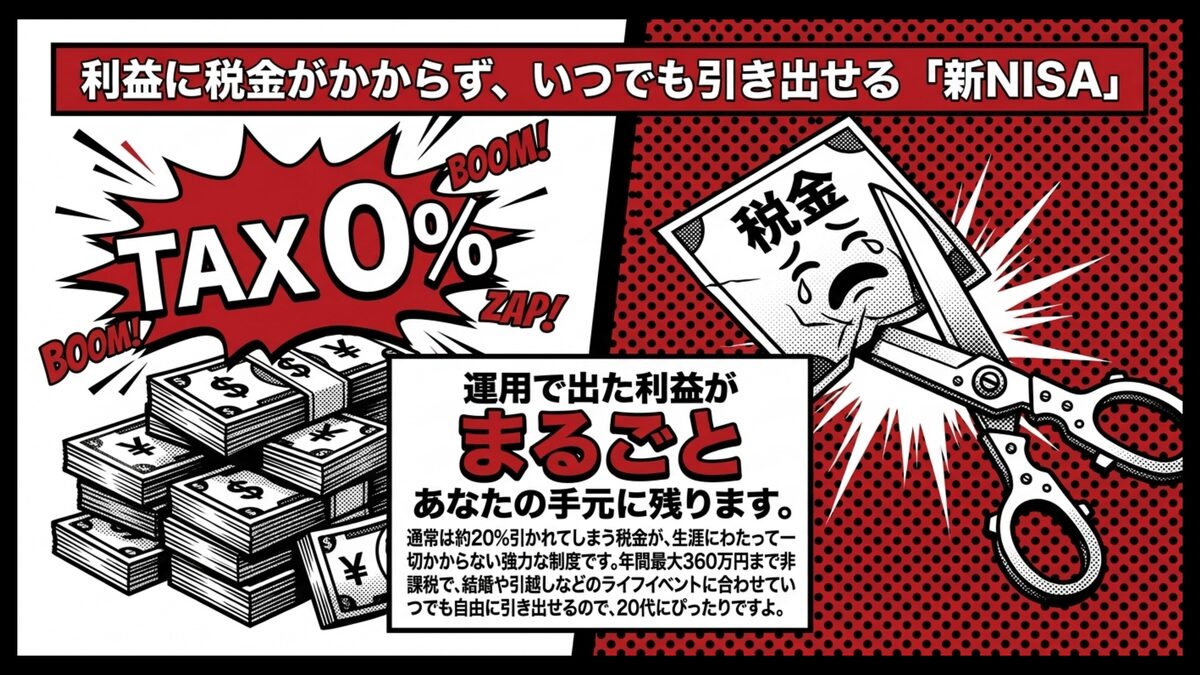
通常、投資で利益が出ると、その利益には税金がかかります。正確には所得税・住民税などを合わせた20.315%(15%+復興0.315%+住民5%)が、特定口座で源泉徴収される税率なんですよ。
そこで活用したいのが、投資の運用益が一生涯非課税になる新NISAという強力な制度です。金融庁が2024年からスタートさせた新制度で、非課税保有期間が無期限化され、年間投資枠も拡充されました。毎月の積立額を自由に増減できる柔軟さもあり、給料やボーナスに合わせて調整しやすいでしょう。
利益がそのまま手元に残るため、利益が出た分を再投資や将来の出費に回しやすくなります。
| 新NISAの主な特徴 | 制度の具体的な内容 |
|---|---|
| 利益が非課税になる | 投資信託や株式の運用益に税金が一切かからない |
| いつでも引き出せる | 結婚や住宅購入などのライフイベントに合わせて換金できる |
| 少額から利用できる | 毎月100円など少額から無理なく積立投資を始められる |
資金の使い道が自由なので、将来のさまざまな出費に柔軟に備えられるのが嬉しいところです。
金融庁のNISA特設サイトによると枠は、つみたて投資枠が年間120万円、成長投資枠が年間240万円、合わせて年間最大360万円まで非課税。生涯1800万のうち成長投資枠は1200万が上限になり、20代から始めればほぼ使い切れます。
私自身が積立を続けて気づいたのは、税金が引かれない感覚が思ったより精神的に楽だということ。特定口座のときは利益を見るたびにここから20%引かれるんだよなと計算していました。非課税は数字以上に、お金を育てるモチベーションに直結しますよ。
ただ非課税でも、運用商品の値動きは通常の投資と同じで、利益が出る保証はない点は頭に置いておきましょう。
100円からでもOK!無理なく続けられる投信積立
毎月数万円も投資に回す余裕なんて、今の自分には到底ないと感じる人もいるでしょう。実は、SBI証券や楽天証券などの主要ネット証券では最低100円という、ジュース1本分の金額からでも投資を始められます。
投資信託の積立を利用すれば、プロの運用会社が複数の資産にバランスよく分散投資してくれます。
少額を毎月自動で買い付けてくれるため、自分でタイミングを見極める手間やストレスがかからないのは助かりますね。投資の知識が十分にない状態でも、運用のプロに任せられるので安心して継続できるでしょう。
お小遣い程度の金額からスタートして、徐々に投資の世界に慣れていくのが一番のおすすめです。
生活に支障のない範囲で、まずは少額から自分のペースでじっくりと資産形成に挑戦してみてくださいね。
初心者におすすめ!ネット証券口座選びで押さえたいポイント
投資を始めたいけど、結局どの会社で口座を作ればいいの?と立ち止まっていませんか。
選ぶのが難しいから身近な銀行の窓口へ相談に行こうかと考えている方もいらっしゃるでしょう。実は、初心者の方にこそ店舗を持たないネット証券が向いています。
スマホ一つで手続きが完結し、忙しい社会人でも自分のペースで進められますからね。
社会人の証券口座の始め方としてネット証券を選ぶことは、もはや新常識と言えるでしょう。日本証券業協会の意識調査でも、20代〜30代では新NISA口座開設者の割合が証券投資に関心のある層(有価証券保有者)では76.9%と特に高く、取引もスマートフォン経由が中心になっています。
そこで、自分にぴったりのネット証券を見つけるための重要なチェック項目をまとめました。
- 取引にかかる各種手数料が安く設定されているか
- クレジットカード決済やポイントを利用して投資できるか
- 操作画面がシンプルで初心者でも迷わず使えるアプリがあるか
これらの基準をクリアしている会社を選べば、途中で挫折することなく長く運用を続けられるはずです。
自分にとって一番使い勝手の良い口座を見極めるためのポイントは、次の4つです。
取引の手数料が安く、コストを最小限に抑えられるか
証券会社を選ぶ上で妥協してほしくないのが、手数料の安さなんですよ。投資の世界では、運用で得られる利益よりも確実に引かれるコストを抑えることが成功の鍵になります。
特に店舗を持つ銀行や総合証券では、人件費がかかるため手数料が高めに設定されがちです。
一方で、ネット証券は取引手数料が無料や格安に設定されていることが魅力なんですよね。大手ネット証券では国内株式の売買手数料を一定条件下で無料化する動きが進んでいて、長期投資家にとってのコスト優位性はさらに大きくなっています。
最新の手数料条件は各社公式サイトでご確認くださいね。
せっかく運用で少しずつお金が増えても、手数料で差し引かれてしまっては元も子もありません。だからこそ、口座開設費や維持費はもちろん取引手数料がかからないことを確認しましょう。
長期間にわたってコツコツと積み立てるからこそ、ほんのわずかな手数料の差が将来大きな違いを生むんですよね。最初の口座選びでコスト意識を高く持つことが、賢い資産運用の第一歩になるはずですよ。
クレカ積立やポイント投資に対応しているか
最近のネット証券では、クレジットカードを使って投資信託を購入できるクレカ積立というサービスが、20代〜30代を中心に人気を集めています。毎月の積立投資をよりお得に進めるための便利な機能として、多くの主要ネット証券が力を入れているんですよ。
毎月自動で決済されるだけでなく、投資した金額に応じてカードのポイントが貯まるのが最大のメリットです。
さらに、普段の買い物で貯めたポイントをそのまま投資に回せるポイント投資の機能も見逃せませんよね。
自分の普段の生活圏で貯まりやすいポイントと連動しているかを、口座選びの基準にしてみてください。
自分がよく利用するポイントサービスに対応した証券会社を選べば、ポイントを無駄なく使いやすくなりますよ。貯まったポイントが目に見えると、毎月の積立を続ける張り合いにもなるでしょう。
ただし、ポイント還元率は各社のキャンペーン状況によって変わります。最終的には公式サイトで最新の条件を確認してから選んでくださいね。こうした条件は口座ごとに異なるので、次は手数料とポイントの見方を実際の口座に当てはめて比べる段階です。手数料の条件とクレカ積立の比べ方では、手数料がかからない条件とクレカ積立を比べるときに見る点を整理しています。投資信託はNISAでも元本を下回ることがあるため、生活費や生活防衛資金とは分けた当面使わないお金で続けられるかを軸に見ていくとよいでしょう。
操作が簡単で、スマホアプリが使いやすいか
日常的に資産の状況を確認するためには、ツールの使いやすさも重要なポイントになります。特に投資初心者のうちは、専門用語が並んだ複雑な取引画面を見るとそれだけで嫌になってしまいますよね。
だからこそ、直感的に操作できる分かりやすいスマホアプリが用意されているかどうかを必ず確認しましょう。
アプリの画面が見やすければ、通勤電車の中や休憩時間などのスキマ時間でサッと資産をチェックできるんですよ!現在の損益がグラフでパッと一目で分かるようなデザインであれば、毎日のモチベーション維持にも繋がります。
自分が使っていてストレスを感じないシンプルな設計のものを選ぶことが、投資を長く続けるための秘訣です。
各証券会社のホームページでアプリの画面イメージを確認して、自分に合いそうか事前にチェックしてみてくださいね。迷ったときは、複数の主要ネット証券をスペックや使い勝手の面で並べて比較してみるのも有効な選び方の一つですよ。
20代だからこそ重要──途中で乗り換えやすい設計か
20代の数十年は、結婚・転居・転職・収入の変化など、ライフイベントが集中する時期です。最初に選んだ1社を一生使い続ける前提ではなく、数年後に乗り換えやすいかも含めて選ぶ視点を持っておくと、後悔の少ない選び方になります。
具体的には、新NISA口座の金融機関変更がスマホ手続きで完結するか、積立設定の変更や停止が画面上で迷わずできるかも確かめておきたいところですね。
私自身、最初に開設した証券会社から1度乗り換えを経験しています。理由は引っ越しに伴ってメインで使う銀行が変わり、入出金がスムーズな会社に移したくなったから。手続き自体はスマホで完結したものの、新NISA口座の金融機関変更だけは月をまたぐ手続きで少し待たされた記憶があります。
だから今振り返ると、最初の1社を選ぶときに画面と手続きが軽い会社を選んでおくと、未来の自分が確実に楽になりますよ。
最初の1社は一生ものではなく踏み出すための1社と捉えておけば十分です。
新社会人が証券口座で投資を始めるメリット・デメリットを徹底解説
周りの友人が投資を始めているのを見て、自分も早くやらなきゃと気持ちばかりが先に立つこともあるでしょう。
でも、よく分からないまま大切な資金を投じてしまうのは、やはり少し怖いと感じてしまいますよね。資産運用には期待される成果がある一方で当然リスクも伴うため、両面を理解しておくことが必要です。
良い部分ばかりに目を向けるのではなく、注意すべき点も知った上で始めることが自分を守る盾となるんですよ。
そこで、新社会人が投資をスタートする上で押さえておくべき良い面と悪い面を分かりやすく一覧にまとめました。
| メリット | デメリット |
|---|---|
| 少額から無理なく始められ将来に向けた資産形成の土台を作れる 早く始めることで時間を味方にし複利の効果を最大限に活かせる | 相場の変動によって投資した元本が減ってしまうリスクがある 生活防衛資金を確保しておかないといざという時に困窮してしまう |
自分にとってどのような影響があるのかを冷静に判断することで、不安は少しずつ解消されていくはずですよ!
それぞれの詳しい内容について、ここからさらに深く掘り下げて解説していきますね。
メリット:少額から始められて将来の資産形成につながる
投資と聞くと、まとまったお金がないとできないものだと思われがちです。しかし現代のネット証券を使えば、毎月たった100円からでも立派な資産運用をスタートできます。
お小遣い程度の無理のない金額から始められるので、新社会人の家計への負担も抑えやすいでしょう。
少額でも毎月コツコツと継続して積み立てていくことが、将来の資産を築くための強固な土台となります。これはドルコスト平均法(一定金額を定期的に買い付けることで購入単価を平準化する手法)の考え方にも沿った方法です。
また、早くから投資の世界に触れることで、経済のニュースや世の中の動きに自然と関心を持てるようになりますよね。
お金の仕組みを実践しながら学んでいけることは、ビジネスパーソンとして成長する上でも計り知れないメリットです。
将来の結婚やマイホーム購入など、大きな出費が必要になるライフイベントに向けての準備にもなりますよ。まずは少額から少しずつ投資に慣れていき、自分自身の明るい未来のための資産を着実に育てていきましょう。
デメリット:元本割れリスクがあり、生活防衛資金とのバランスが必要
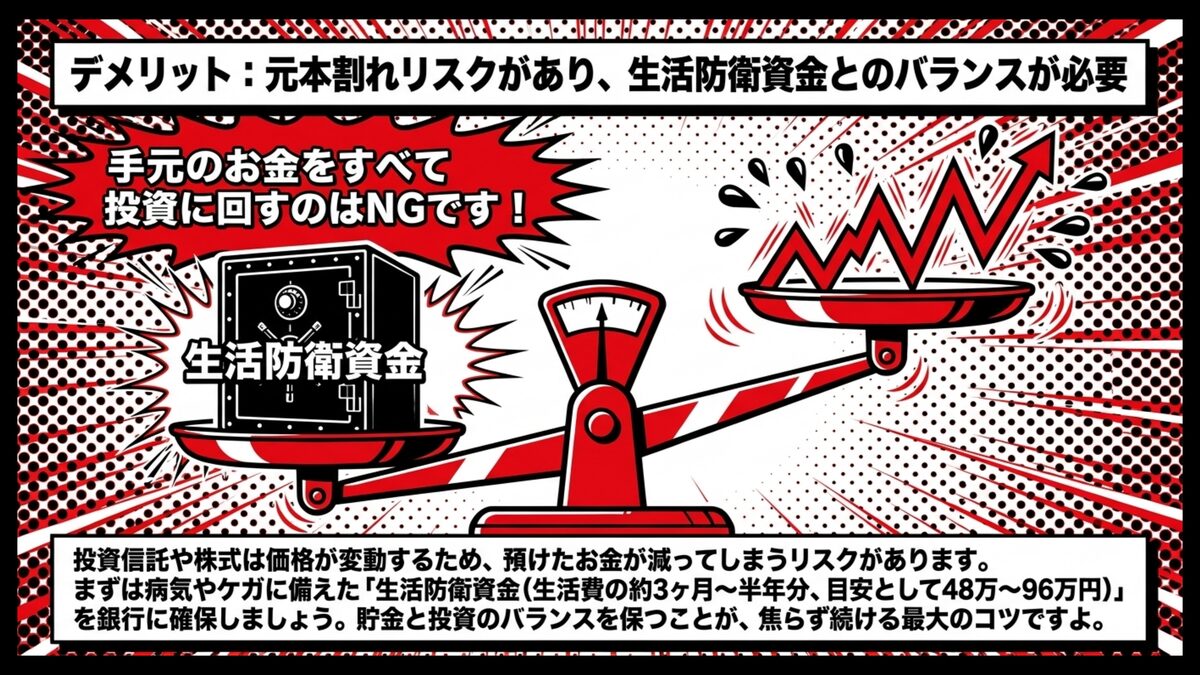
資産運用を始める際に忘れてはいけないのが、お金が減ってしまう可能性についてです。
投資信託や株式は日々の相場によって価格が変動するため、預けたお金が元本を下回るリスクが常に存在します。だからこそ、手元の現金をすべて投資に回すような極端な行動は避けてくださいね。
病気やケガなどの万が一に備えた生活防衛資金を、まず銀行口座に確保しておくことが最優先です。一般的には生活費の約3ヶ月から半年分を現金で持っておくと、心にゆとりを持って生活できると言われています。
新社会人の手取りを仮に20万円、生活費を16万円と想定すると目安は48万〜96万円ほど。まずはこの金額を目標に貯金を積み上げてから、余剰資金で投資を始めるイメージを持ってみてください。
貯金と投資のバランスを上手くコントロールすることが、焦らず運用を続ける最大のコツなんですよね。判断に迷ったときは、金融庁の相談室や無料で相談できるファイナンシャル・プランナーの活用も一つの選択肢ですよ。
リスクを正しく恐れながら適切に管理していく姿勢が、無理のない資産運用につながるはずですよ。
よくある質問──新社会人の証券口座開設で気になる疑問を解消
いざ投資を始めようと思っても、口座開設の手続きやルールに疑問を感じて立ち止まってしまうこともあるでしょう。初心者のうちは、些細なことが気になってなかなか最初の一歩を踏み出せないものですよね。
ここでは、新社会人からよく寄せられる証券口座に関する質問をQ&A形式でわかりやすくまとめました!
同世代がどのような点で悩んでいるのかを知ることで、あなたの疑問もきっとすっきりと晴れるはずです。安心して資産運用をスタートできるように、不安なポイントを一つずつ解消していきましょう。
証券口座は何歳から開設できますか?
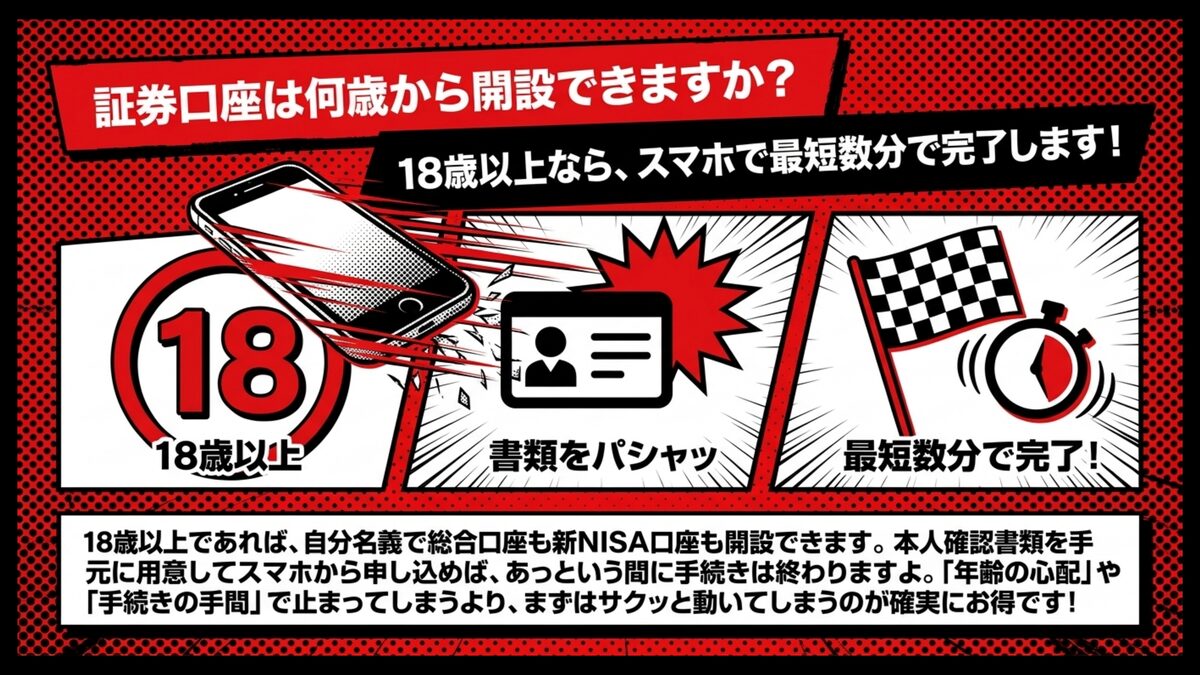
社会人になったばかりの自分でも、証券口座って作れるのかな…と不安になる人もいます。実は、2022年4月の民法改正で成人年齢が18歳に引き下げられ、一般的な証券会社の総合口座は18歳以上であれば自分名義で開設できるようになっています。
多くの新社会人はすでに18歳を迎えているため、年齢の条件で口座開設につまずく心配はほとんどないでしょう。利益が非課税になる新NISAの口座も、18歳以上なら問題なく利用できます。開設手続きには、マイナンバーカードや運転免許証などの本人確認書類が必要です。
書類を用意してスマホから申し込めば、最短数分で手続きが完了するネット証券も多いんですよ。
私が振り返って感じるのは、年齢の心配より最初の数分の手続きで止まる方がよっぽど大きなハードルだったということ。書類さえ手元にあればスマホで一気に進められるので、迷う時間より動く時間に投じる方が確実に得をしますよ。
毎月いくらから積立投資を始めればいいですか?
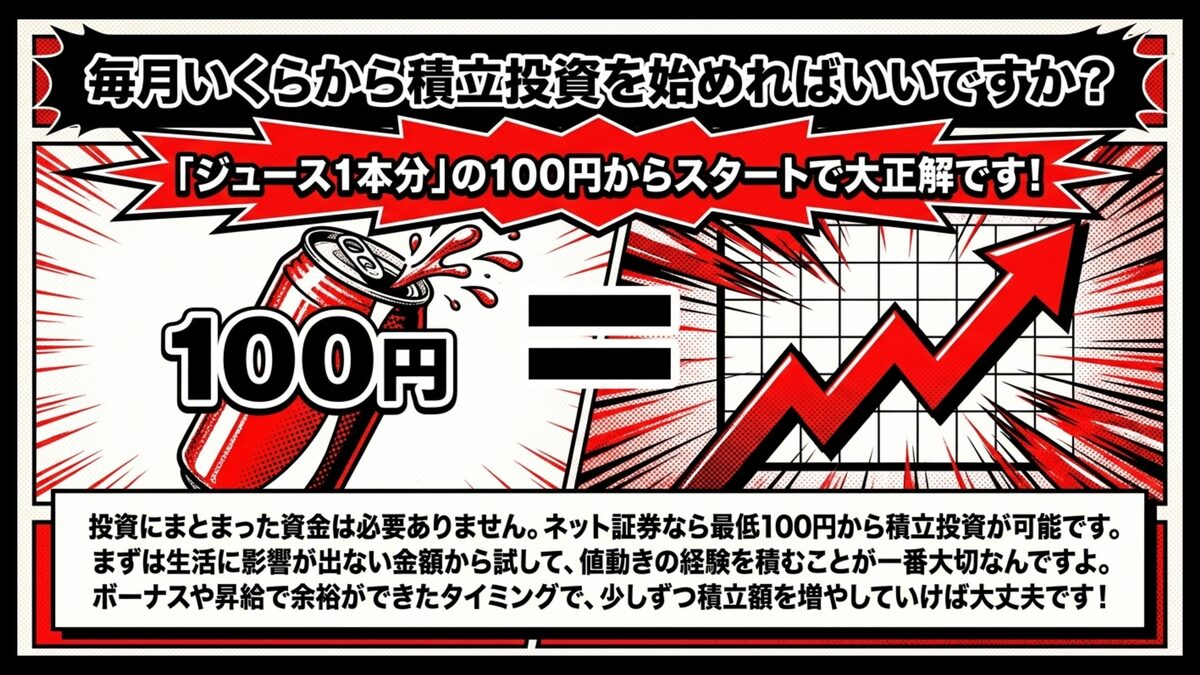
毎月何万円も投資に回す余裕がないと、いつまで経っても始められないと悩む声はよく聞かれます。投資にはまとまった資金が必要だと思われがちですが、実はそんなことは全くないんですよ。
最近のネット証券を利用すれば、最低100円というジュース1本分の少額からでも積立投資をスタートできます。最初は毎月1,000円や3,000円など、生活に影響が出ない範囲の金額から試すのがおすすめでしょう。
大切なのは金額の大きさではなく、少額でも投資の世界に触れて経験を積むことなんですよね。お小遣い程度の金額で値動きに慣れれば、投資額を増やすときの不安も小さくなるはずです。
ボーナスや昇給で余裕ができたタイミングで、少しずつ積立額を増やしていけば大丈夫ですよ!無理なく続けられる範囲を最優先に考えてみてくださいね。
私自身も少額から始めて、最初は金額が少なくて恥ずかしい気もしましたが、半年続けると経済ニュースを自分ごととして読める感覚に変わっていたので、今では少額スタートは正解だったと思っています。
複数の証券会社で口座を開設しても大丈夫ですか?
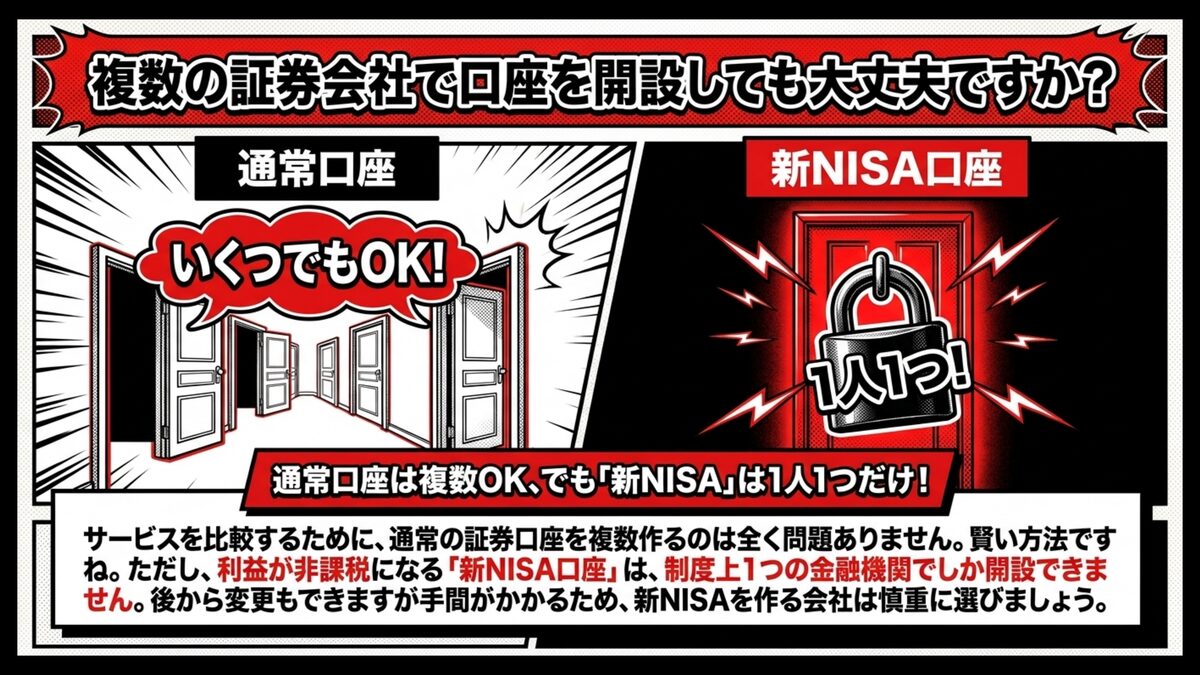
どの証券会社が良いか迷ってしまい、とりあえずいくつか作ってみようかな…と考えるのは自然なことです。通常の証券口座(総合口座や特定口座)であれば、複数の会社でいくつ開設しても全く問題はありません。
会社ごとに提供しているサービスやツールを比較して、自分が一番使いやすいものを選ぶのも賢い方法ですよね。ただし、利益が非課税になる新NISAの口座は1人1つの金融機関でしか開設できない点には注意が必要です。
NISA口座を複数の会社で同時に持つことは制度上認められていないため、どの会社を利用するかは慎重に選んでくださいね。
後から金融機関を変更することも可能ですが、手続きに時間と手間がかかります。
まとめ──完璧な比較より最初の1社、少額の新NISAで踏み出そう
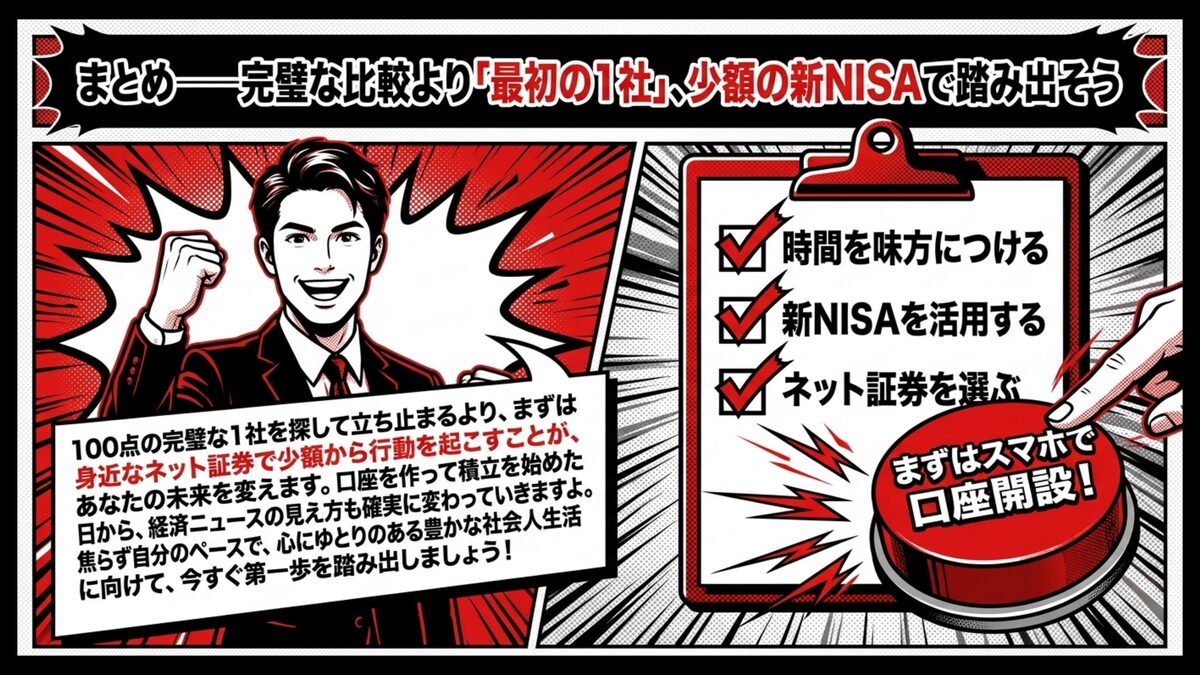
ここまで、投資初心者である若手社員に向けた口座選びのポイントや運用のコツについて詳しくお話ししてきました。
あの頃の私は100点の1社を探して動けずにいましたが、まずはCMでもよく耳にする有名な1社から始めたことが、今のお金との付き合い方の土台になっています。最初の1社は完璧でなくていい。積立を始めた日から、家計の見え方も経済ニュースの読み方も少しずつ変わっていく感覚は、口座を作らないと一生手に入らないものでした。
毎日忙しく働きながら、将来のためのお金の管理まで考えなければならないのは大変なことですよね。
でも、今のうちから少しずつお金を育てる仕組みを作っておけば、数年後のあなた自身を助けてくれるはずですよ。今回一緒に学んできた大切なポイントを、ここでもう一度振り返っておきましょう。
- 時間を味方につけることで複利の効果を最大限に引き出せる
- 利益が非課税になる新NISAを活用して効率よく資産を増やす
- 手数料が安くてアプリが使いやすいネット証券をメインに選ぶ
- 複数の口座は持てるが新NISA口座は1人1つまでしか作れない
まずは難しく考えず、毎月100円からでも良いのでスマホから口座を開設してみることから挑戦してみてくださいね。社会人の証券口座の始め方を正しく理解して実践すると、将来への漠然とした不安はきっと和らいでいくはずです。
新社会人としての土台づくり全体を参考にしたい場合は新社会人スタートガイドも合わせて確認してくださいね。
投資には元本を下回ることがあるため、積み立てに回すのは生活費や生活防衛資金を残したうえで、当面使わないお金に限るのが前提です。手数料や積立、口座開設の条件を並べて見るなら、20代がNISAの証券口座を比較するときの見るところで口座ごとの違いが分かります。ポイント還元率や使いやすさを比較して自分に合った最初の1社を見つけたら、口座開設の申し込みに進みましょう。
最終的な商品選びや投資方針については、ご自身の家計状況に応じて判断するか、必要に応じてファイナンシャル・プランナーなど専門家への相談も検討してみてくださいね。
焦らずに自分のペースで資産形成の第一歩を踏み出して、心にゆとりのある豊かな社会人生活を送ってください。