このままの働き方で大丈夫なのかな…と、ふとした瞬間に将来が心配になっていませんか。
社会人としての日常にも慣れてきた27歳という時期は、今後の働き方や生活について漠然とした不安を抱えやすいタイミングですよね。同期が転職や結婚など人生の新しいステップへ進む姿を見ると、自分と比べてつい焦ってしまいますよね。
今の収入で将来の備えは足りるのか、どんな働き方を選ぶべきかと、ふと考え込んでしまう瞬間もあるはずです。実は、20代後半で同じようにモヤモヤを抱える人はあなただけではありませんよ。
この記事では、そんなあなたが自信を持って未来へ進むための具体的な考え方や行動のヒントをお伝えしますね。
読み終わる頃には、ぼんやりとした不安が次にやるべきことへと変わっているはずです。
- 27歳特有のモヤモヤの正体と、今の自分の立ち位置を確かめる方法
- ライフプランから必要なお金を逆算し、貯まる仕組みを先に作るコツ
- 今の会社で伸ばすか外に出るか、27歳のキャリア判断軸の持ち方
この3つが見えてくると、漠然としていた将来の不安は次にやることへと明確に姿を変えていくはずです。完璧な答えを探すよりも、今の自分にとっての小さな一歩を見つける。
そのスタンスが、27歳の今いちばん効きますよね。
この記事はお金とキャリアを一緒に設計したい27歳向けです。副業も含めた働き方の広げ方は26歳のキャリアと副業の両立ガイド、30代を見据えた路線決定は28歳のキャリア路線決定ガイドで深められます。
それでは、27歳のお金とキャリアの設計を、今のあなたが抱えている不安の正体から一緒に解きほぐしていきましょう。
27歳という人生の分岐点。お金とキャリアに漠然とした不安はありませんか?
今の働き方をこのまま続けて大丈夫なのか、ふと立ち止まって真剣に考えてしまう瞬間が誰にでも訪れますよね。その瞬間こそが、27歳という人生の分岐点に立っているサインなのかもしれません。
20代後半は社会人としての経験が積み上がり、今後の人生の方向性を決定づける重要な時期です。だからこそ、自分の現在地を客観的に見つめ直し、今後のライフプランを組み立てる必要があるんです。
まずは、多くの同世代がどんな悩みを抱え、どんな現状にいるのかをここで詳しく確認していきましょう。
周りが気になり始める27歳特有のモヤモヤ
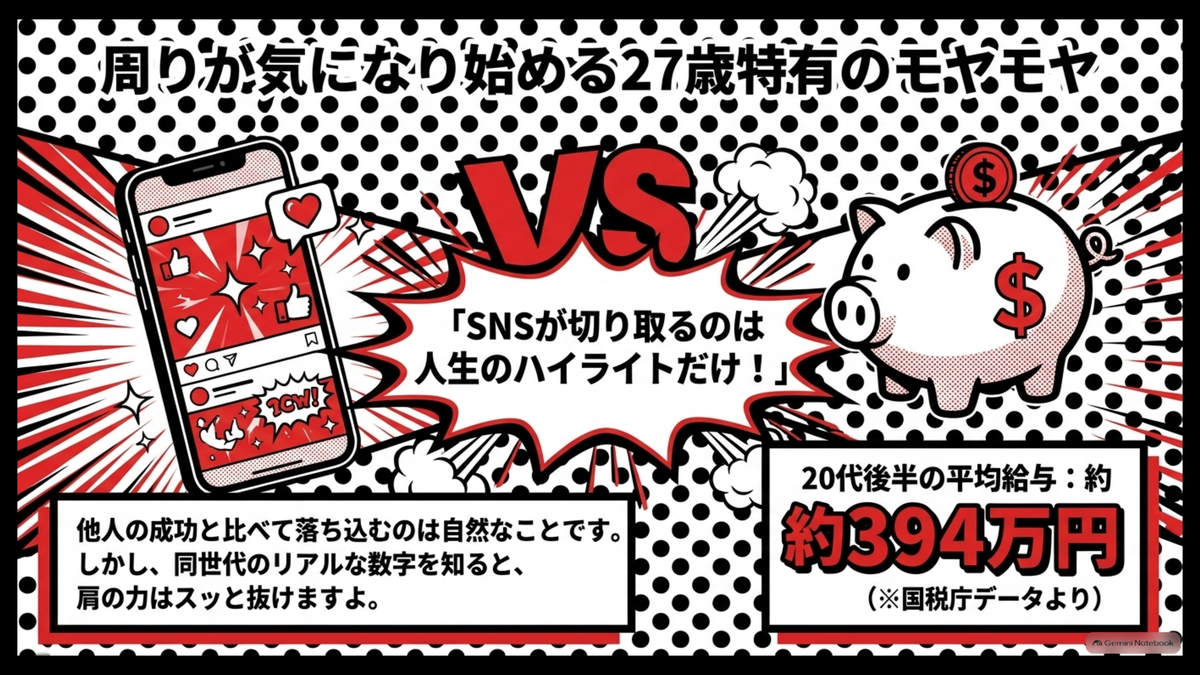
実は20代後半(25〜29歳)の平均給与は約407万円というデータが国税庁から示されています。(国税庁 令和6年分民間給与実態統計調査)
少しずつ収入は増えていく時期ではあるのですが、奨学金の返済や生活費に追われて精神的な余裕がない人も多いでしょう。
同世代の貯蓄事情や年収のリアルを知らずに、SNSの華やかな投稿だけを見ていると、必要以上に落ち込んでしまいますよね。他人の成功と自分の現実を比較して深く落ち込むのは、この年代ならではの自然な心理状態です。
私がいちばんひどかったのは、インスタで元同期の新居の写真を見た夜でした。生活に余裕があるわけでもないのに、比べる土台がまったく違うのに、なんとなく自分が取り残された気分になったんですよね。
でも後から数字で調べてみたら、自分のお財布の実態は同世代の中央値とそんなに変わらなくて。SNSが切り取るのは人生のハイライトだけだと、頭では分かっていても、客観的な数字で見るまで腑に落ちなかったんです。
姉妹記事では、27歳の平均貯金・年収・結婚率を最新データから丁寧に整理して紹介していますよ。
中央値と平均値のギャップや、独身・既婚それぞれの貯金目安まで、自分の立ち位置を客観的に測れる情報が並んでいます。読み終わる頃には、なんとなく抱えていたみんなより遅れているのかもという感覚が、現実的な数字でほどけているはずです。
周りと自分の差を一度フラットに確認したい方は、27歳の平均貯金・年収・結婚率から読み始めてみてくださいね。
お金とキャリアはセットで考えるべき理由
お金は貯金、仕事はキャリアと別々に考えていませんか?実はその分け方、もう古い思い込みになりつつありますよ。
将来の不安をなくすためには、働き方と資産形成を切り離さずに両輪で回していく視点を持っておきたいところです。
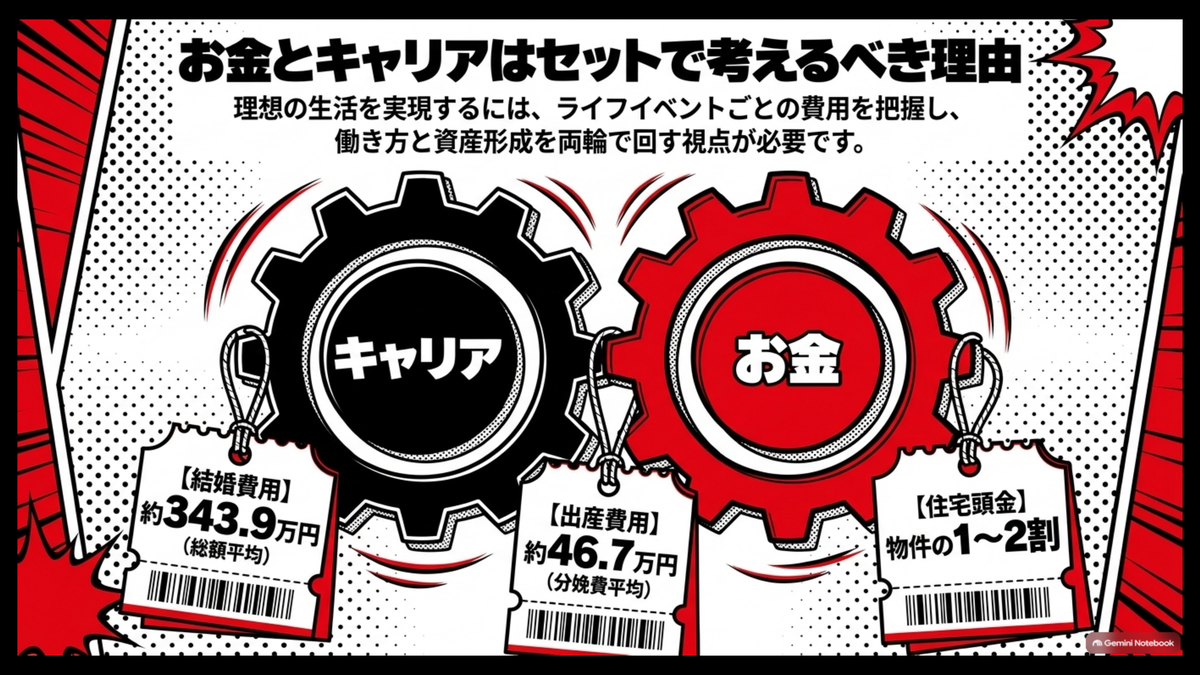
理想とする生活を実現するには、ライフイベントごとにどれくらいの費用がかかるかを正確に把握する必要があります。
例えば、人生の節目となる主なイベントと費用の目安は、以下のとおり。
| ライフイベント | 必要費用の目安 | 備考 |
|---|---|---|
| 結婚費用 | 約343.9万円 | 挙式・披露宴パーティーの全国平均総額 |
| 出産費用 | 約46.7万円 | 入院・分娩費の平均。出産育児一時金で一部カバー可能 |
| 住宅購入の頭金 | 物件価格の1〜2割 | 3000万円の物件なら300〜600万円程度が目安 |
(リクルート ゼクシィ結婚トレンド調査2024・厚生労働省 出産費用の実態把握に関する調査研究・住宅金融支援機構 フラット35利用者調査より)
これらのまとまった資金を準備するためには、計画的な貯蓄と、収入を上げるための確かなキャリア戦略が欠かせないというわけです。
私自身、この数字を初めて目にしたときはそんなにかかるの?とノートを閉じたくなりました。でも分解してみると、結婚費用の半分はご祝儀でカバーされること、出産費用は一時金で大半が戻ってくることなど、数字の見た目ほど怖いものではないと知って肩の力が抜けたんですよね。
怖いのは数字そのものではなく、知らないまま不安だけ膨らませてしまうことです。
とくに結婚を意識し始めると、転職のタイミングとどう重ねるかで悩む人が増えてきます。姉妹記事では、27歳が結婚と転職の順番やタイミングをどう考えればいいか、パートナーとの話し合い方まで含めて整理されていますよ。
読み終わる頃には、ライフイベントとキャリアを別々ではなく地続きで考える視点が手に入るはずです。
結婚と仕事の両にらみで迷っている方は、27歳で考える結婚と転職のタイミングから読み始めてみてくださいね。
理想の未来を描く!27歳からのお金とキャリアの設計ガイド
将来の目標があいまいなままだと、日々の貯金や仕事に対するモチベーションを維持するのが難しくなってしまいますよね。
自分の思い描くライフスタイルを実現するためには、明確なゴールを設定し、そこから逆算して計画を立てるのがおすすめですよ。
漠然とした不安を具体的な行動目標に変えることができれば、毎日の生活にメリハリが生まれ、前向きに進めるはずです。このセクションでは、あなただけの理想の未来を形にするための実践的なステップや考え方についてお伝えしますね。
自分の理想のライフプランから必要なお金を逆算する
具体的な目標を設定する際には、まずは自分がどのような人生を送りたいのかを自由に書き出してみるのがおすすめです。
何歳で結婚したいのか、マイホームは必要なのかといったイベントを、時系列で整理していくと頭の中がすっきり整理されますよね。
私自身、20代前半はとりあえず貯金100万円みたいなふわっとした目標で動いていて、何度も挫折しました。意味づけがないお金は使い道のない貯金箱と同じで、ボーナスが入るとつい引き出してしまうんですよね。27歳の頃に30歳までに200万円を旅行と引っ越し資金として貯めると紙に書いた瞬間、ようやく貯金が続くようになりました。ゴールの言語化って、本当に効くんですよ。
私の200万円という金額はあくまで個人的な目標ですが、自分なりの逆算をもう一段スケールアップして考えてみたい方には、参考になる姉妹記事がありますよ。
姉妹記事では、30歳までに1000万円を貯めるための逆算ロードマップが、月いくら×何年で達成可能かの具体的な内訳まで丁寧に整理されています。固定費見直しから先取り貯蓄、NISA活用までの順番が並んでいますよ。
読み終わる頃には、自分のペースで現実的に到達できるゴールが数字で見えてきて、貯金が続く心理的な仕組みが整うはずです。
ぼんやりした不安を具体的な数字に変えたい方は、30歳までに1000万円貯めるロードマップから読んでみてくださいね。
貯まる仕組みを先に作る──27歳からの家計管理術
少し前まで資産運用は40代からと言われていましたが、今は20代から始めるのが当たり前の時代に変わっていますよ。
収入を上げる努力と並行して、今ある手取りの中に貯まる仕組みを組み込んでおくことが、将来の資産形成では何より効きますよね。計画的に資金を準備していくためには、日々の支出をコントロールする家計管理の技術が必要不可欠なんです。
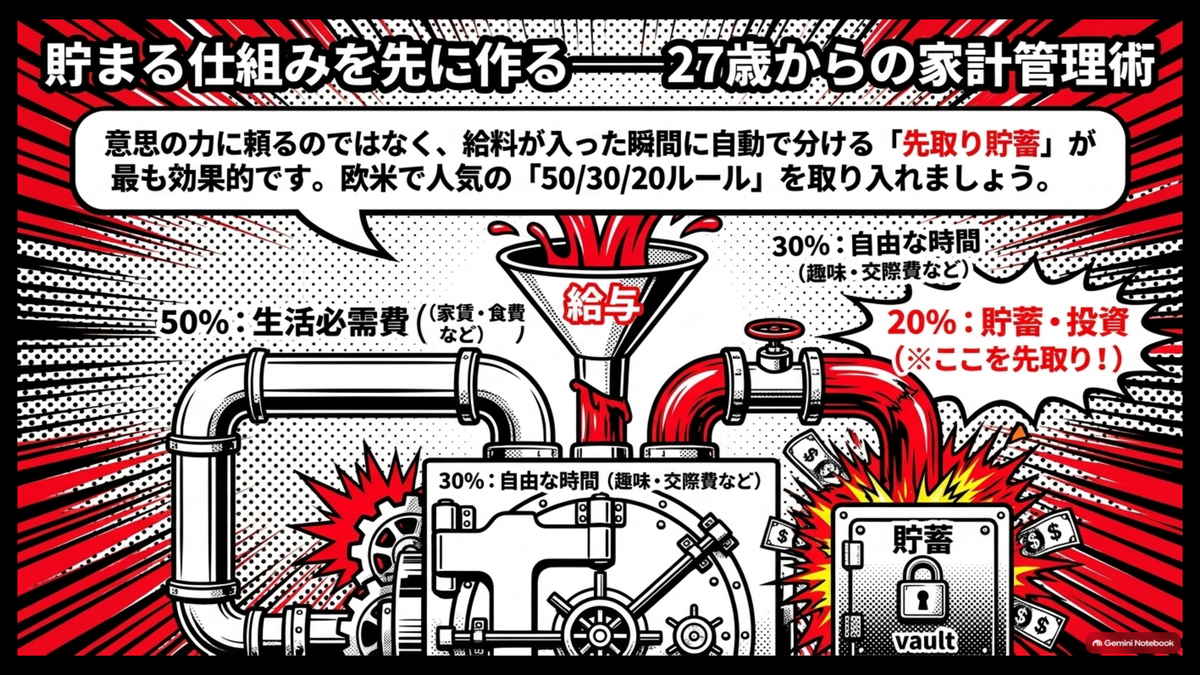
欧米で広く知られている50/30/20ルールを取り入れると、無理なくお金を貯める仕組みが作れます。このルールでは、手取り収入を以下のような割合で3つに分類して管理します。
- 生活必需費(家賃や食費など):50%
- 自由に使えるお金(趣味や交際費など):30%
- 貯蓄や投資に回すお金:20%
毎月の給料が入ったら、まずはこの20%を先取りして別の口座に移すことで、お金が貯まりやすい環境が整うというわけです。振替の設定をする前に、先取りした分のうち投資信託の積立に回す額を決めておくと、口座に求める条件が見えてきますね。少額で投資信託を積み立てる人向けの口座の比べ方に、比べるときに見ておきたい条件をまとめています。投資信託は元本を下回ることもあるため、積み立てるのは当面使わないお金の範囲にとどめるのが前提になるでしょう。
私が先取り貯蓄自体は学生時代から少しずつ続けてきましたが、27歳の終わりごろに給料日の翌朝に自動振替が走るよう設定してみたんです。そうしたら残ったら貯めるでは何年も続かなかったことが、給料日に消える前に分けるに変わっただけで、3ヶ月後には手元に残る感覚が全然違ってきたんですよね。
仕組みを先に作るというのは、意思の力を使わなくていいということで、これは本当に効きました。
姉妹記事では、27歳から始める資産形成として、NISAとiDeCoの違いと始め方が初心者向けに丁寧に解説されていますよ。長期投資の複利の力を味方につける具体的な手順が、迷わない順番で並んでいます。
読み終わる頃には、貯金だけでなく投資にも回す現実的な一歩が、自分の家計の中に組み込めるイメージが湧くはずです。
家計のベースを整えてから次の一歩へ進みたい方は、27歳から始める資産形成【NISA・iDeCoの始め方】をのぞいてみてくださいね。
今の会社で伸ばすか外で広げるか──27歳のキャリア判断軸
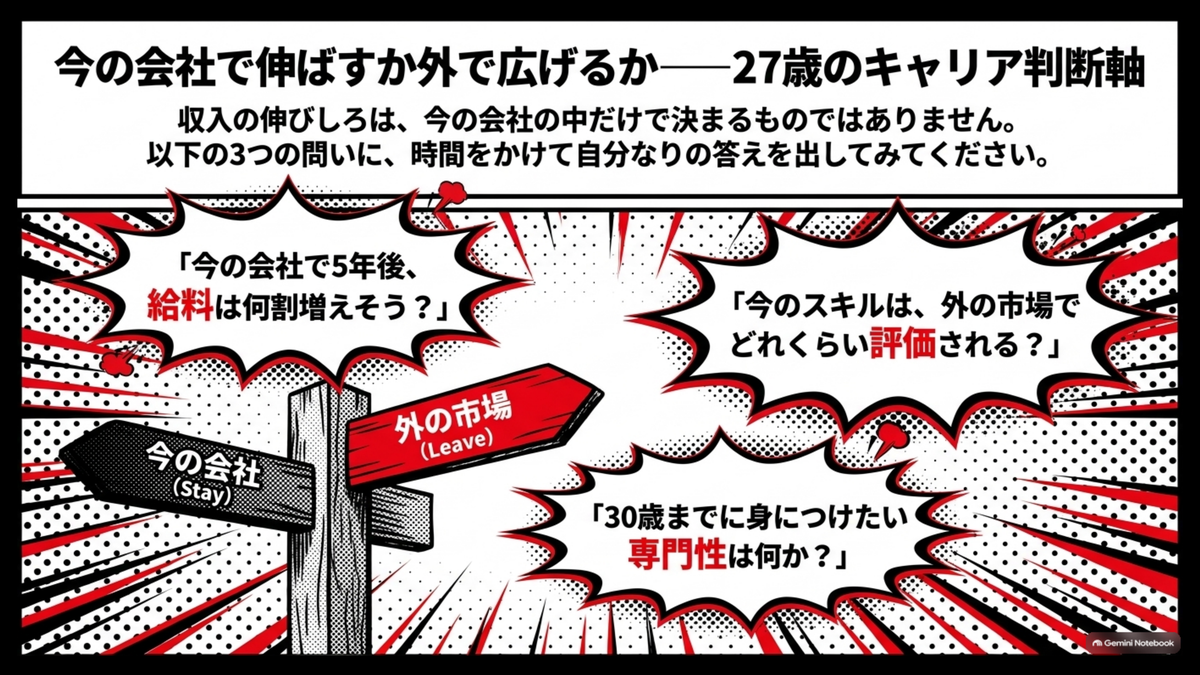
家計の仕組みが整ってくると、次に気になるのがそもそも収入をどう伸ばすかという問いですよね。収入の伸びしろは、今の会社の中だけで決まるものではないんですよ。
社内での昇進ルートと、市場価値を上げて外に出る選択肢を、両天秤で持っておくのが27歳という時期の現実的な戦略です。
判断の起点になるのは、以下の3つの問いです。
- 今の会社で5年後、給料は何割増えそうか
- 今の仕事で得たスキルは、外の市場でどれくらい評価されるか
- 30歳までに身につけたい専門性は何か
この3つに自分なりの答えを言葉にしておくだけで、動くべきか・残るべきかの判断軸はずっとクリアになります。
私自身、27歳の冬にこの3つを自分に問いかけてみて、最初の問いに3秒で答えられないことに気づいたんですよね。5年後の給料を社内の先輩に聞いて回って、ようやく現実的な数字が見えてきた時、初めて自分の市場価値とのギャップが立体的に見えました。問いの答えは即答できなくていい、3週間かけて埋めていく作業なんですよ。
上記の3つの問いに対して、もう少し具体的な判断材料が欲しい方には、27歳で転職すべきか今の会社に残るべきかが参考になりますよ。
動く・残るの判断シートと優先順位の整理法まで揃っているので、自分の3つの答えとセットで読むと精度が一段上がります。
外で広げると決めたなら、狙う先はハイクラス転職も視野に入ります。
実績の言語化から専門職へ飛び込むコツは27歳未経験からハイクラス転職を狙う方法に、内定後に希望額を通す年収交渉の戦略は27歳のハイクラス転職・年収交渉術にまとめているので、あわせて読んでみてくださいね。
読み終わる頃には、頭の中の選択肢が動く/残る/第3の道の3枚カードに整理されているはずです。
よくある質問:27歳のお金とキャリア設計に関する疑問
20代後半に差し掛かると、お金とキャリアの両方でこれってどうするのが正解?そんなふうに悩み立ち止まる瞬間が増えてきますよね。
一人で悩んでいても、なかなか明確な答えは見つからないものです。
ここでは、27歳が特につまずきやすい3つの疑問をピックアップして、わかりやすく解説していきますね。
キャリア設計とライフプランはどちらを先に考えるべき?
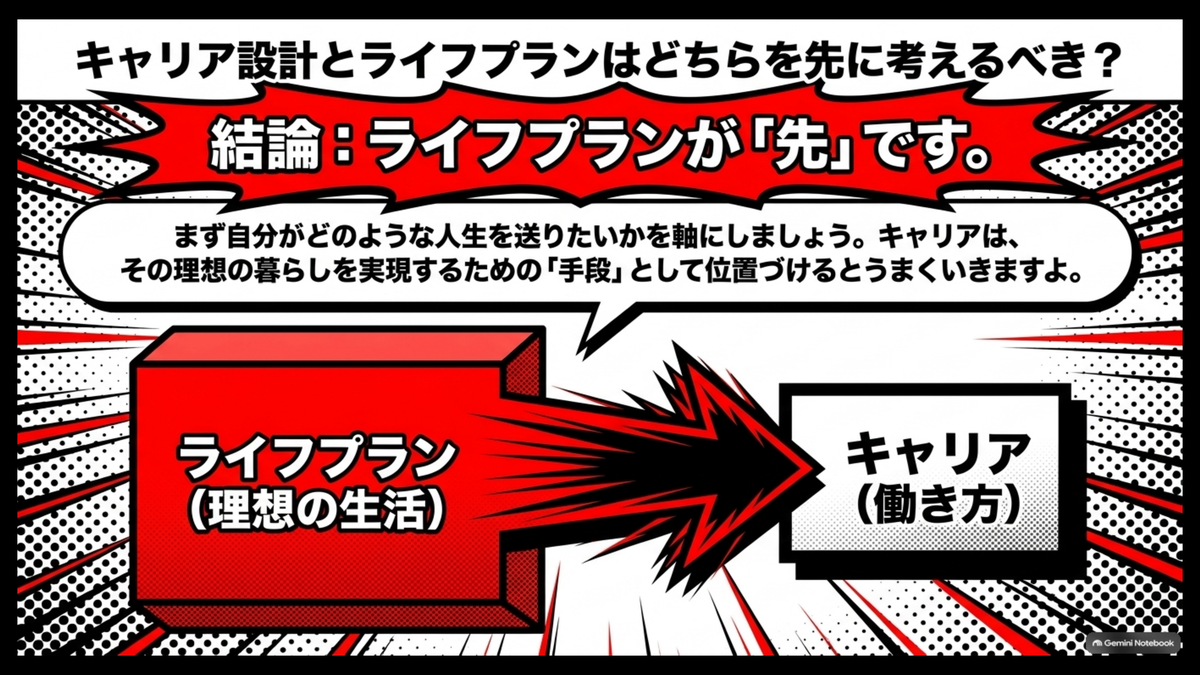
仕事から考えるべき?それとも理想のライフプランから考えた方がいいの?そう感じて、どちらを起点にするか迷ったまま手が止まってしまうこともあるでしょう。将来の計画を立てる際、仕事とプライベートのどちらを優先して考えるべきか迷う人は多いものです。
結論から言うと、まずは自分がどのような人生を送りたいのかというライフプランを軸にするのがおすすめですよ。
何歳で結婚したいか、どこに住みたいかといった理想の生活には、それぞれまとまった資金が必要になります。
その必要なお金から逆算することで、今の会社で働き続けるべきか、転職して収入を上げるべきかというキャリアの選択肢が明確になります。仕事のためだけに生きるのではなく、理想の暮らしを実現するための手段としてキャリアを位置づけるとうまくいきますよ。
私自身がこの順番を体感したのは、20代後半に5年後の理想の生活を紙に書き出してみたときのことでした。
マイホーム・家族・仕事の充実感を並べて書いていたら、自然とそのためには年収500万円は最低必要で、今の会社ではそこに届かないかもしれないという計算が頭の中でできあがっていたんですよね。
ライフプランを軸に、キャリアを手段として置く。この順番を意識するだけで、選択の納得感はぐっと変わってくるはずですよ。
30代に向けて今のうちにやっておくべきお金の準備は?
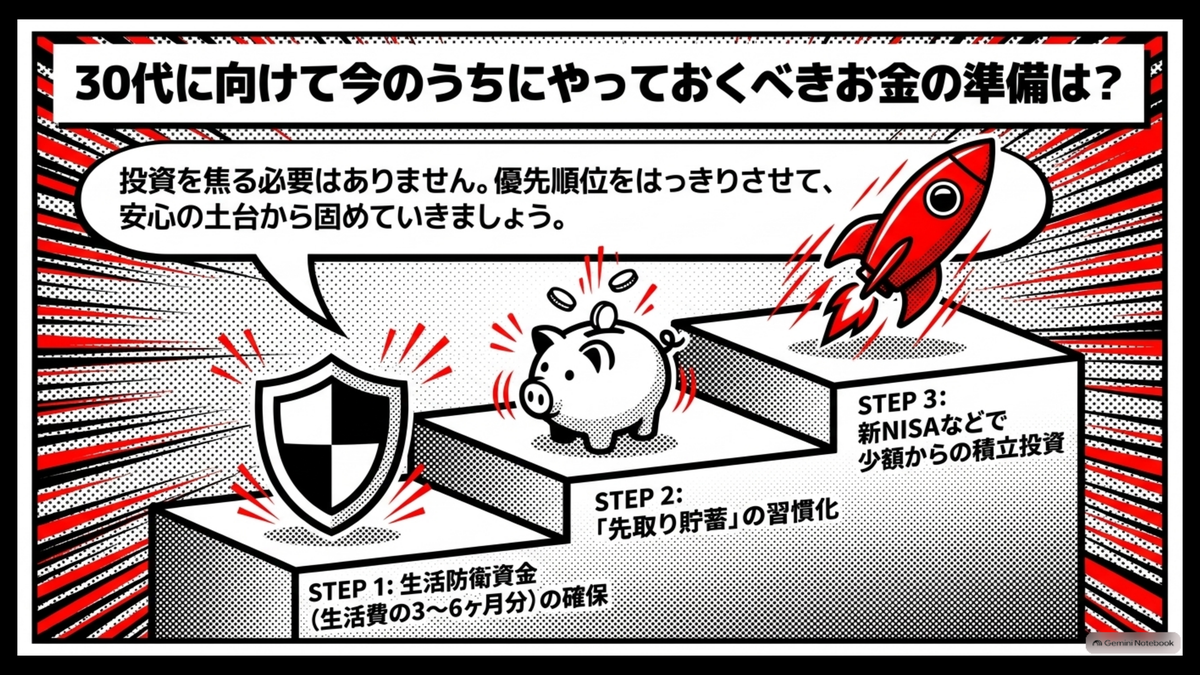
気がつけば来年で28歳。30歳という節目が、想像していたよりずっと近くに迫ってきていませんか?数年後に迫った30代を安心して迎えるためには、優先順位をはっきりさせて動くことが大切ですよ。
まずは、病気や失業といった不測の事態に備えるための生活防衛資金を確保することが最優先の課題となります。この生活防衛資金は、毎月の生活費の約3ヶ月から6ヶ月分を目安にして、すぐに引き出せる口座に貯めておいてくださいね。
これと並行して、給料が入ったらすぐに手取りの10〜20%を別の口座に移す先取り貯蓄の習慣をつけていきましょう。
さらに余裕があれば、新NISAなどを活用して少額から積立投資を始めると、長い時間をかけて資産を育てる土台になります。投資には元本を下回ることもあるので、生活に必要なお金とは分けて考えましょう。
まずは生活防衛資金の3ヶ月分を先取りで貯める、次に新NISAで月1万円から積立を始める。この2ステップだけで、30歳までの土台はぐっと固まっていきますよ。
私がこの順番を実感したのは、まず生活防衛資金が3ヶ月分貯まった月のことでした。
残高が一定のラインを超えたとき、急にここから投資を始めても大丈夫だという気持ちが出てきたんですよね。防衛資金がゼロのままNISAを始めたとき(それが最初の失敗でしたが)は、相場が少し下がるだけでヒヤッとして積立を止めそうになりました。
結婚や転職などライフイベントが未確定でも設計はできる?
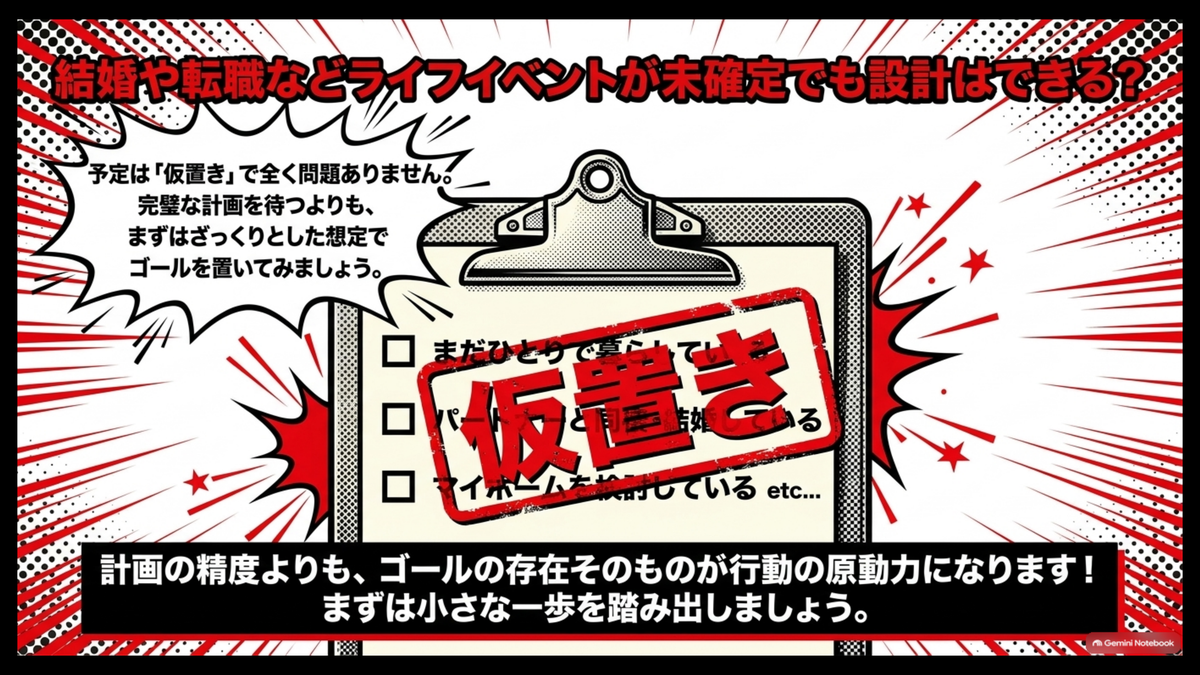
少し前までは予定が決まってから設計するのが普通でしたが、今は逆で仮置きしてから動くのが現実的な時代に変わっていますよ。
まだ先の予定が何も決まっていないのに、計画を立てても意味がないのではないかと心配に感じるかもしれません。
仮置きの始め方は意外とシンプルです。
まず30歳までに自分はどの状態でいたいかを5択で選ぶだけで十分ですよ。
- (1)まだひとりで暮らしている
- (2)パートナーと同棲または結婚している
- (3)子どもがいる
- (4)マイホームを検討している
- (5)まったく不明
このどれかに丸をつけた後、対応するイベント費用を上のリストから選んで○歳までに○万円とノートに一行書く。それだけで仮のゴールは完成です。
計画の精度より、ゴールの存在そのものが行動の燃料になりますよね。
細かい精度は気にせず、ざっくりとした想定で将来をイメージしてみるだけでも十分な価値があります。
そして以下のようなイベントと費用の目安を知っておくだけでも、毎日の貯金のモチベーションは大きく変わるはずです。
- 賃貸での一人暮らし開始:約30万円〜50万円
- 挙式や披露宴などの結婚費用:約343.9万円
- 万が一に備える生活防衛資金:生活費の約3〜6ヶ月分
予定が変わればその都度見直せばいいので、まずは仮のゴールを設定して行動を始めることが何よりも大切ですよ。
仮の計画が一つあるだけで、心にゆとりを持って前向きに日々の生活を送れるようになるでしょう。
なお、この中でいちばん現実味を持ちやすいのが一人暮らしの開始です。引っ越しにかかる費用の相場と失敗しない資金計画は27歳一人暮らしの引越し費用と資金計画にまとめているので、実家を出ることを考え始めた方はのぞいてみてくださいね。
27歳のあなたを後ろから支えてくれる、道しるべ
ここまではお金とキャリアの設計について説明しましたが、20代後半の選択肢は働き方の軸・収入の柱・心の余白の3つを別の角度から足してあげると、ぐっと自由になっていきますよね。
本記事の軸とは異なる切り口で、あなたの選択肢を立体的に広げてくれる記事を、ご紹介していきますね。
キャリアの軸そのものを言語化したいあなたへ
お金の計画は描けたけど、そもそも自分の働き方の軸が言葉になっていない気がする。そう感じる瞬間はありませんか?
本記事ではキャリアをお金と並走する手段として扱ってきましたが、働き方の軸そのものを深掘りする視点は、もう1段別の解像度で必要になるんですよね。
そもそも自分には語れる実績なんて何もないと感じてしまう人ほど、実は棚卸しできる強みが眠っているものですよ。姉妹記事では、業務で当たり前にやってきたことを、業界が変わっても通用するポータブルスキルとして言語化する手順が整理されています。
読み終わる頃には、お金の数字と並走させるべき自分の働き方の軸が、言葉として手元に残るはずです。
自分の強みを一行で言えるようになりたい方は、実績がないと悩む27歳のポータブルスキル転職術から読み始めてみてくださいね。
本業だけでは届かない収入をプラスして、選択肢を増やしたいあなたへ
本業の昇給だけを待つのは、20代後半の限られた時間を考えると少しもったいないですよね。
今週末から動ける副業の選択肢を一つでも手にしたい方は、副業で月5万円稼ぐまでのリアルな道のりをのぞいてみてくださいね。
スキルなしからの入り口と、月5万円が家計と心に与えるリアルな変化が、具体的な事例で示されていますよ。
なかでもストックとして育つ副業がいいという方には、ブログという選択肢もあります。0記事から初収益までの流れは、27歳の副業ブログ90日ロードマップで90日間の具体的なステップとして追えますよ。
計画を立てる前に、まず心の余白を整え直したいあなたへ
お金とキャリアの設計は心の余裕があってこそ機能するもので、無理して立てた計画はなかなか続かないものですよね。
姉妹記事では、同期の出世や友人の結婚を見て湧いてくる27歳特有の焦りと、どう距離を取って心を軽く保つかが、優しい言葉で整理されています。
頑張りすぎを手放す視点が支える長期戦の働き方が、無理のない順番で並んでいますよ。読み終わる頃には、計画を立てる前にまず整えるべき心の余白の作り方が、自然と腹落ちしているはずです。
また人と比べてしまう事で精神的に余計な負荷をかけてしまう場合は、27歳の焦りから心を軽やかに保つ処方箋を読んで少しでも焦りの解消に役立ててくださいね。
働き方そのものを、もっと自由で心地よいものに変えたいあなたへ
毎日、仕事だけで一日が終わっていく…。そんな感覚が続いているなら、収入や役職より先に働き方そのものを見直すタイミングなのかもしれません。
姉妹記事では、27歳から在宅・フルリモートを叶えるための職種と準備が整理されています。
場所に縛られない働き方に興味がある方は、27歳から在宅・フルリモートを叶える職種をのぞいてみてくださいね。
もう一歩踏み込んでそもそも今の会社では自分の時間が取り戻せないと感じているなら、ワークライフバランスを軸にした転職先の選び方をまとめたワークライフバランスを取り戻す転職先の選び方が役に立ちますよ。
まとめ・迷わず前に進もう!27歳からの自分らしい人生を設計する次のステップ
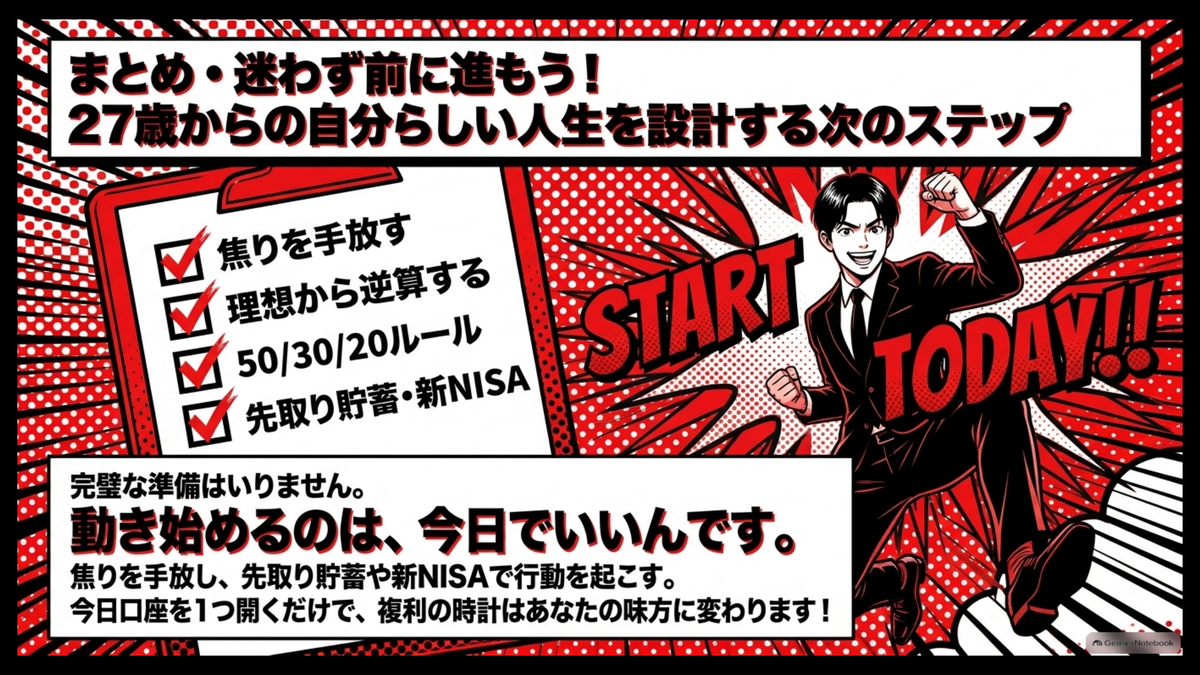
ここまでの話で27歳のお金とキャリアの設計の全体像が見えてきたことでしょう。
まずは今回解説した重要なポイントを最後にもう一度振り返っておきましょう。
- 周りとの比較による焦りを手放し、自分の理想とするライフプランを描く
- 目標とする生活から逆算して、今後のキャリアや必要な資金を明確にする
- 50/30/20ルールで家計を整え、固定費の見直しで貯蓄余力を作る
- 先取り貯蓄や新NISAを活用し、無理のない範囲で着実に資産を形成する
これらの基本を押さえることで、漠然とした不安を具体的な行動に変えることができれば、あなたらしい理想的で豊かな未来へ近づいていけるでしょう。
私が27歳のときに始めてよかったと今でも思うのは、給料日の翌朝に自動で動く先取り口座を1つ作ったことです。
何かを始めるのに完璧な準備は要らなくて、今日の1ステップが未来の自分を助ける。過去に戻れるならその事を27歳の自分へ一番に伝えてあげたいです。
ここまで読んでつみたてを始めてしばらく経ったし、次の一手も知りたいと感じた方には、次のステップとして高配当株という選択肢もありますよ。
姉妹記事では、つみたて投資が1年を過ぎた27歳が、次に高配当株ポートフォリオをどう組み立てていくかを丁寧に整理しています。積立の一歩先に進みたい方は、つみたて1年後の27歳が組む高配当株ポートフォリオをのぞいてみてくださいね。
完璧な計画を待っているうちに、お金もキャリアも置いてけぼりになるのが20代後半という時期の怖さでもあります。
比べる項目を手数料と積立、口座開設の条件に絞ると、NISA口座をどこで開くか決める20代向けの証券口座比較で各社の違いを並べて確かめられます。投資には元本を下回ることがあるため、積み立てる額は生活防衛資金を残した範囲で決めるのがよいでしょう。焦らずに自分のペースで、輝く未来へ向けて新たな一歩を力強く踏み出していきましょう!