働き始めて数年が経つと、ふとした瞬間に将来のお金のことが頭をよぎる時期がやってきますよね。SNSで同世代の貯金額を目にして、心のどこかでざわっとした焦りを覚えていませんか。
30歳で1000万円なんて、自分には絶対に無理だ…と、初めからシャットアウトしてしまっている方も多いでしょう。でも、正しい知識と計画さえあれば、決して手の届かない夢の数字ではないんですよ。
30歳で貯金1000万を達成するためのロードマップは、突き詰めると3つのステップに整理できます。今日から行動を変えることが、何よりのスタートになりますよ。
この記事では、20代から本気で資産形成を目指すあなたに向けて、具体的なステップを解説します。以下のリストに、この記事で詳しくお伝えする重要なポイントをまとめました。
- 20代で実際に1000万貯めている人のリアルな割合
- 一人暮らしと実家暮らしで変わる貯金ペースの違い
- ゴールから逆算して毎月の積立必要額を計算する方法
- 一度見直すだけで効果が続く固定費削減と自動貯金の仕組み
- 20代が新NISAで時間という最強の武器を活かす方法
お金が貯まる仕組みを一度作ってしまえば、驚くほどスムーズに資産は増えていくはずです。ただし投資にはリスクも伴うため、最終的にはあなた自身の状況に合わせた判断が必要になりますよ。
私自身、20代前半の頃は30歳で1000万円なんて雲の上の数字だと思っていました。でも家計を見える化して、固定費を1つずつ削って、先取り貯蓄を仕組み化していった結果、想像以上に資産が動き出すのを実感したんですよね。
スタート時の年収より、続けられる仕組みを作れたかどうかが、結果を分けるポイントだと感じています。
まずは、同世代で実際に目標を達成している人がどれくらいいるのか、現状から見ていきましょう。
30歳で貯金1000万は無謀?実は達成可能な理由と現状
周りの友人は普通に生活しているのに、自分だけ貯金が少ないのかな…と感じていませんか?
飲み会や趣味にお金を使っていると、まとまった金額を貯めるのは難しいですよね。
高収入の人だけが達成できる特別なことだと思われがちですが、決してそうではありません。目標を立てる前に自分の現在地を知ることが大切ですね。27歳の平均貯金・年収・結婚率─同世代のリアルを知って焦りを手放すで同世代のリアルを確認しておきましょう。
その背景にあるのは、20代という年代が持つ最大の武器なんですよ。
毎月の支出をコントロールし、時間を味方につけてコツコツと継続することが成功の鍵になります。正しいやり方さえ知っていれば、あなたにも達成のチャンスは十分に残されているはずですよ。
ただし、人によって収入や生活環境が異なるため、一概にこの方法で誰でも達成できると断言はできません。これから、データをもとに20代のリアルな貯金事情と、環境別の貯金ペースについて解説しますね。
20代で1000万貯めている人の割合はどれくらい?
本当に同世代でそんなに大金を持っている人がいるの?そう疑問に思うのは当然ですよね。
実は金融経済教育推進機構(J-FLEC)が公表する家計の金融行動に関する世論調査のデータを見ると、いくつかの傾向が浮かび上がってきます。
20代で金融資産を1000万円以上保有している人は、単身世帯か2人以上世帯かによって差はあるものの、おおむね数パーセントの少数派にとどまると報告されています。数字は調査年で変動するため、最新版はご自身でも確認してみてくださいね。
この数字を少ないと感じるか多いと感じるかは人それぞれでしょう。
しかし決してゼロではないのが現実です。彼らは特別な才能があるわけではなく、早くから目標を立ててコツコツ行動を起こした人が多いんですよね。あなたも今から行動すれば、上位数パーセントの層に入る可能性は十分にありますよ。
ただし、達成している人には共通する条件が見えてきます。手取り収入の30%以上を継続して貯蓄・投資に回せる家計設計、生活費の半年分以上を確保した上での運用スタート、新NISAなど非課税制度のフル活用という3条件が揃うケースが多いと言われています。
逆に言えば、これらが今すぐ整わなくても、整える順番さえ間違えなければ、ゴールに向かう速度は確実に上がっていきますよ。
実家暮らし・一人暮らし別の貯金ペースの違い
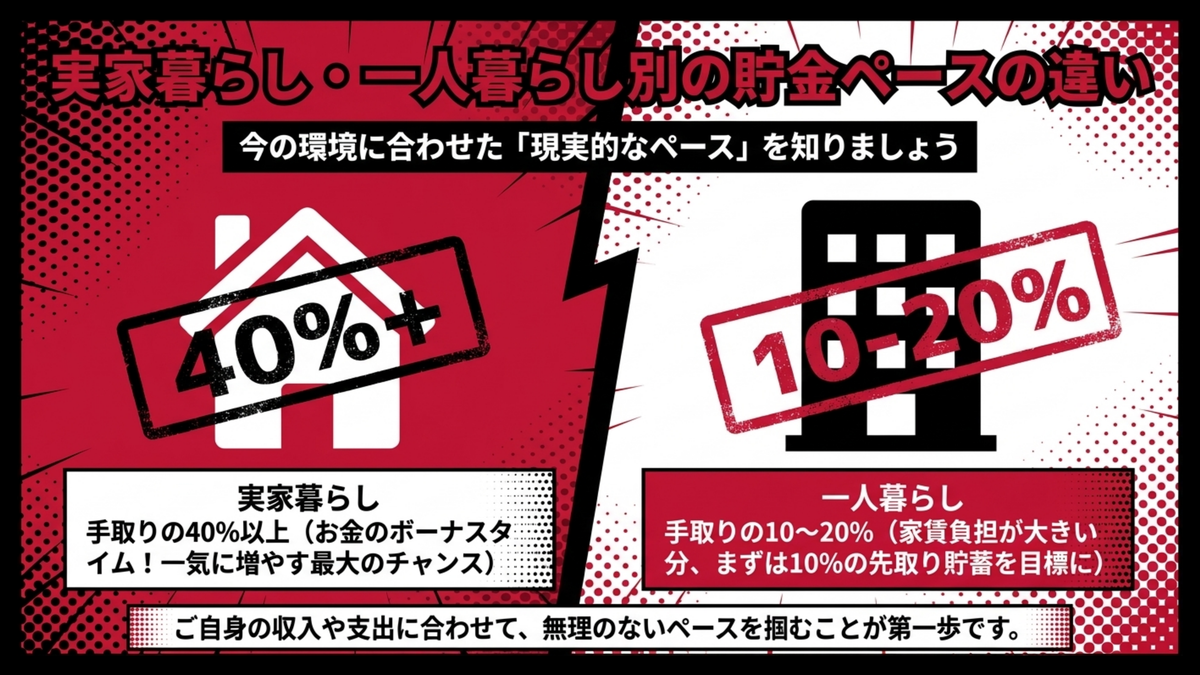
目標を達成するためには、現在のあなたの住環境に合わせた現実的な貯金ペースを知ることが大切になります。家賃や光熱費の負担が大きく異なるため、毎月貯金に回せる金額も当然変わってきますよね。
一般的に家計管理の専門家が推奨する、それぞれの環境における毎月の貯蓄目安を以下の表にまとめました。
| 暮らし方 | 毎月の貯蓄目安 | 特徴 |
|---|---|---|
| 実家暮らし | 手取りの40%以上 | 固定費が少ない分、一気に資産を増やす最大のチャンス |
| 一人暮らし | 手取りの10〜20% | 家賃負担が大きいため、少額でも毎月確実に先取りする |
実家暮らしの期間は、お金のボーナスタイムと呼べるほど貯金に適した環境なんですよ。一人暮らしの方も、まずは手取りの10%を目標にして、無理なく続ける仕組みを作っていきましょう。
ただし、これはあくまで一般的な目安です。
ご自身の収入や支出に合わせて柔軟に調整していくことが大切になりますよ。自分のペースが掴めたら、次は具体的な計画の立て方について見ていきますね。
30歳までに貯金1000万を達成する具体的なロードマップ
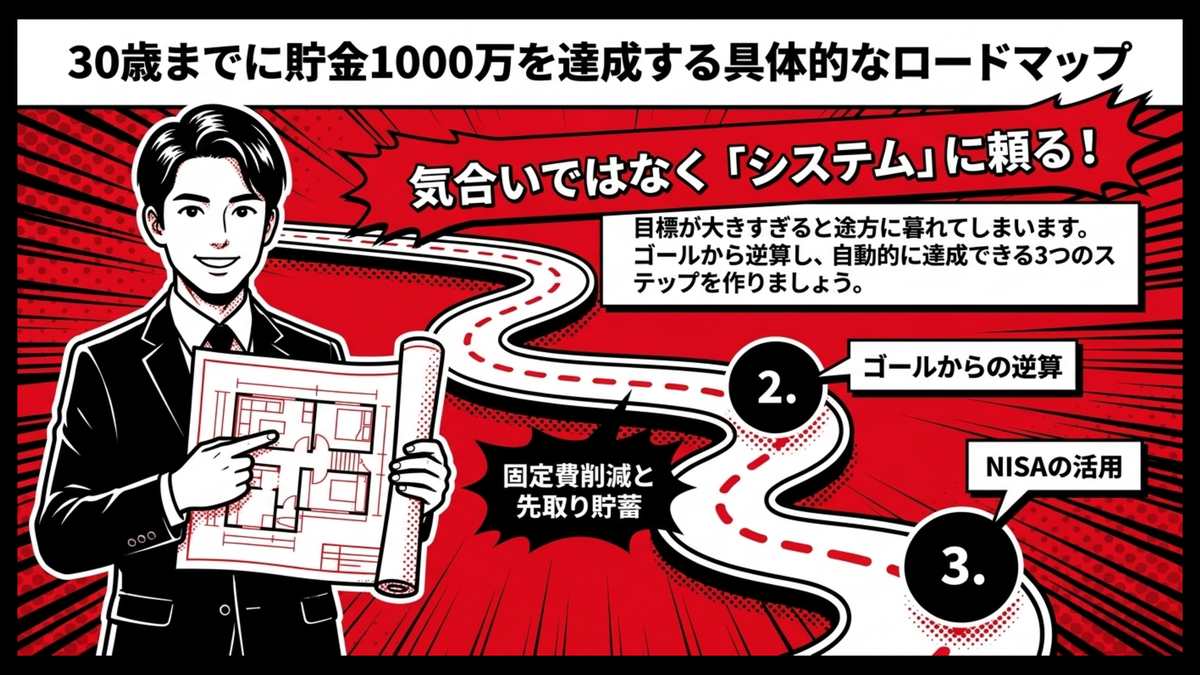
貯金しなきゃと思いつつ、毎月何となくお金を使ってしまう…。そんな自分にモヤモヤしていませんか。目標が大きすぎると、何から手をつければいいのか分からず途方に暮れてしまうものですよね。
でも今するべきことを細かく分解すれば、今やるべき行動がぐっと明確になりますよ。ゴールから逆算して毎月の数字を出し、それを自動的に達成する仕組みを作ることが何より重要なんです。
根性や気合いに頼るのではなく、システムに頼るのが現代の賢い資産形成の基本になります。1000万への第一歩は制度を味方につけることです。27歳から始める資産形成─NISA・iDeCoで未来の自分にゆとりをつくる始め方でNISA・iDeCoの始め方を押さえておきましょう。
ここからは、着実に資産を積み上げるための3つの具体的なステップを解説していきますね。まずは、あなたの現在の年齢から目標までの期間を計算するところから始めましょう。
ゴールから逆算!毎月の必要な貯金額を算出する
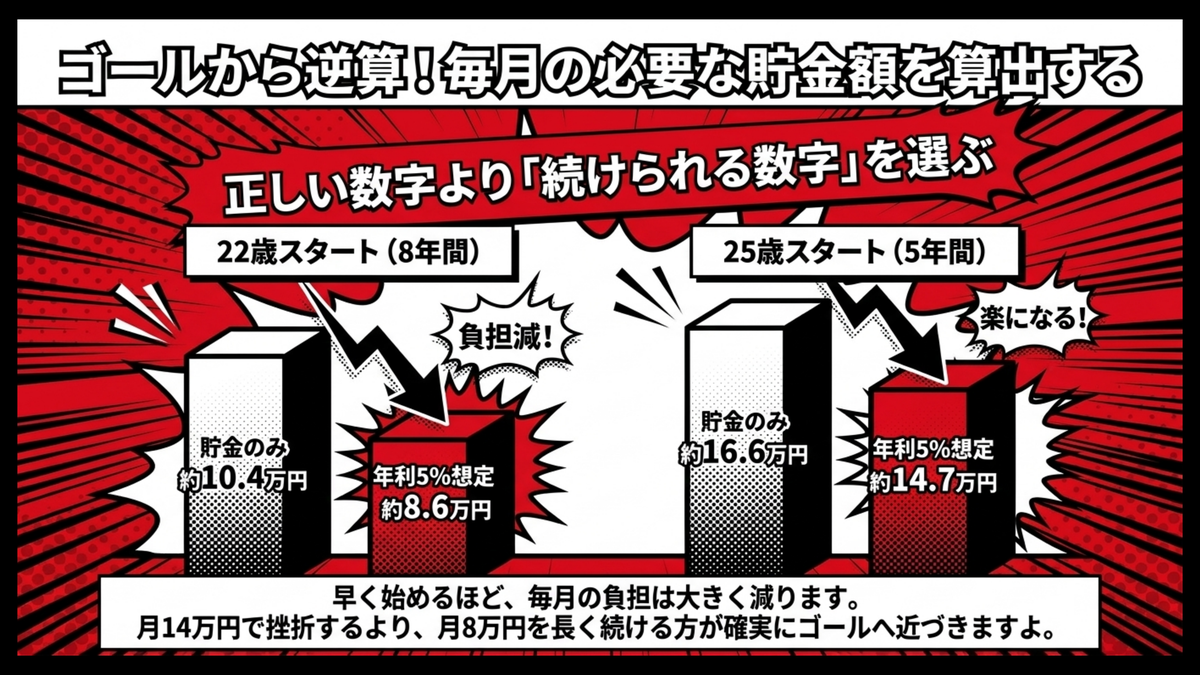
大きな目標は、毎月の小さな目標に落とし込む作業が欠かせません。例えば25歳のあなたが30歳までの5年間で1000万円を貯めたい場合を考えてみましょう。
貯金だけなら年間200万円、毎月約16.6万円の計算です。ハードルは高いですが、運用利回りを含めれば現実的な数字に近づきます。年利5%なら毎月約14.7万円の積立で5年後に1000万円へ到達。22歳から8年かけられるなら月々約8.6万円で達成可能な計算です。
ただし年利5%は長期分散投資の想定例で、市場環境でリターンは変動する点に注意してくださいね。
年齢別の積立額目安を表にまとめました。貯金のみと運用ありで毎月の必要額がどれくらい変わるかが一目で分かりますよ。
| スタート年齢 | 30歳まで | 必要な月額積立(貯金のみ・年利0%) | 必要な月額積立(年利5%想定) |
|---|---|---|---|
| 22歳 | 8年間 | 約10.4万円 | 約8.6万円 |
| 25歳 | 5年間 | 約16.6万円 | 約14.7万円 |
| 27歳 | 3年間 | 約27.7万円 | 約25.8万円 |
| 28歳 | 2年間 | 約41.6万円 | 約39.6万円 |
27歳以降にスタートする場合は、30歳にこだわらず32歳までに1000万円など現実的な目標再設定も視野に入れると継続しやすいですよ。
私も25歳で初めてこの表を当てはめ月14.7万円……毎月そんなに?と頭が真っ白に。でも高リスク投資に突っ込もうとした自分にブレーキを踏めたのは、この、まず計算してみる作業のおかげです。
気づいたのは、正しい数字より続けられる数字を選ぶ方が結果が出るということ。月14万円で3ヶ月挫折するより、月8万円を5年続ける方がはるかにゴールに近づきますよ。
固定費の徹底見直しと先取り貯蓄で確実に貯める
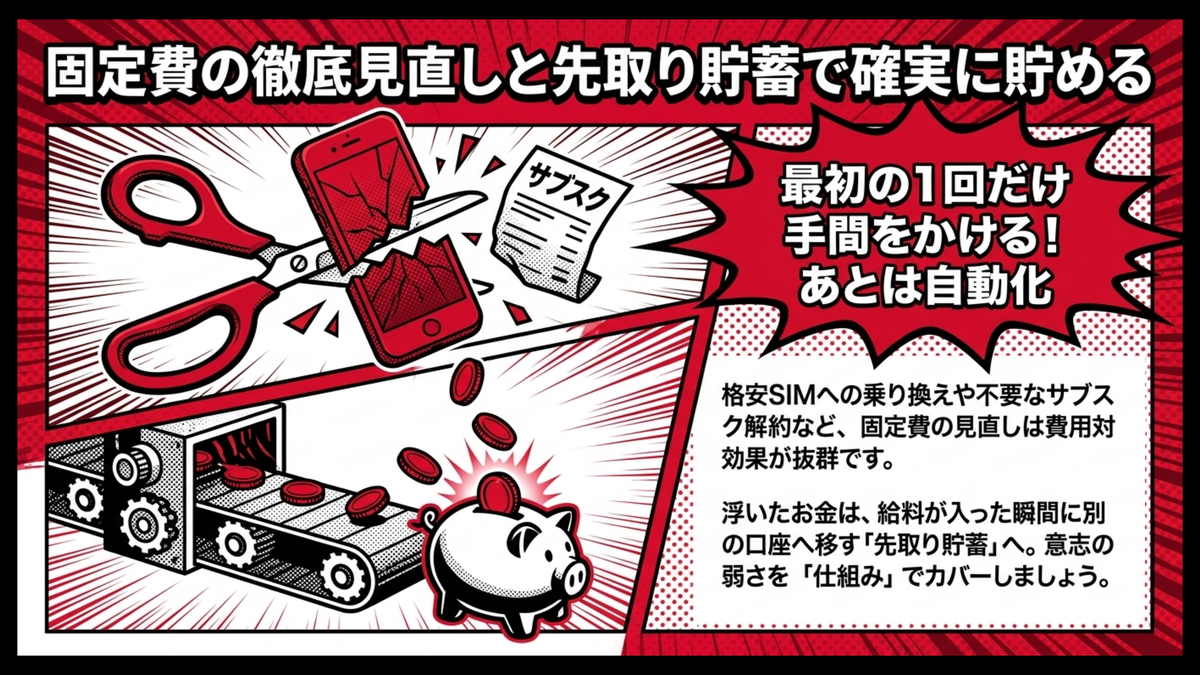
毎月の必要な貯金額が分かったら、次はそのお金を確実に確保する仕組みづくりに取り掛かりましょう。一番手っ取り早くて効果的なのは、スマホ代やサブスクなどの固定費を徹底的に削ることです。
固定費は一度見直すだけで節約効果が毎月ずっと続くため、費用対効果が高いと言えますよ。浮いたお金は、給料が入った瞬間に別の口座へ移す先取り貯蓄で強制的に貯めていきましょう。
私の場合は、大手キャリアから格安SIMに乗り換えただけで月7,000円が浮き、さらに使っていない動画配信2つを解約して月2,000円カット。たった2つの見直しで月9,000円、年間約10万円が自動で貯金に回るようになったんですよね。
我慢して節約ではなく、最初の1回だけ手間をかける発想に切り替えてから、貯金のストレスが一気に減りました。
人は手元にお金があるとつい使ってしまう傾向があると言われますよね。残ったお金でやりくりする習慣をつければ、無駄遣いを防げて、確実にお金が貯まっていきます。
銀行の自動振替サービスなどを活用し、意志の弱さではなく仕組みで自分を動かす発想に切り替えていきましょう。
貯金だけでは限界も?NISAを活用してお金に働いてもらう
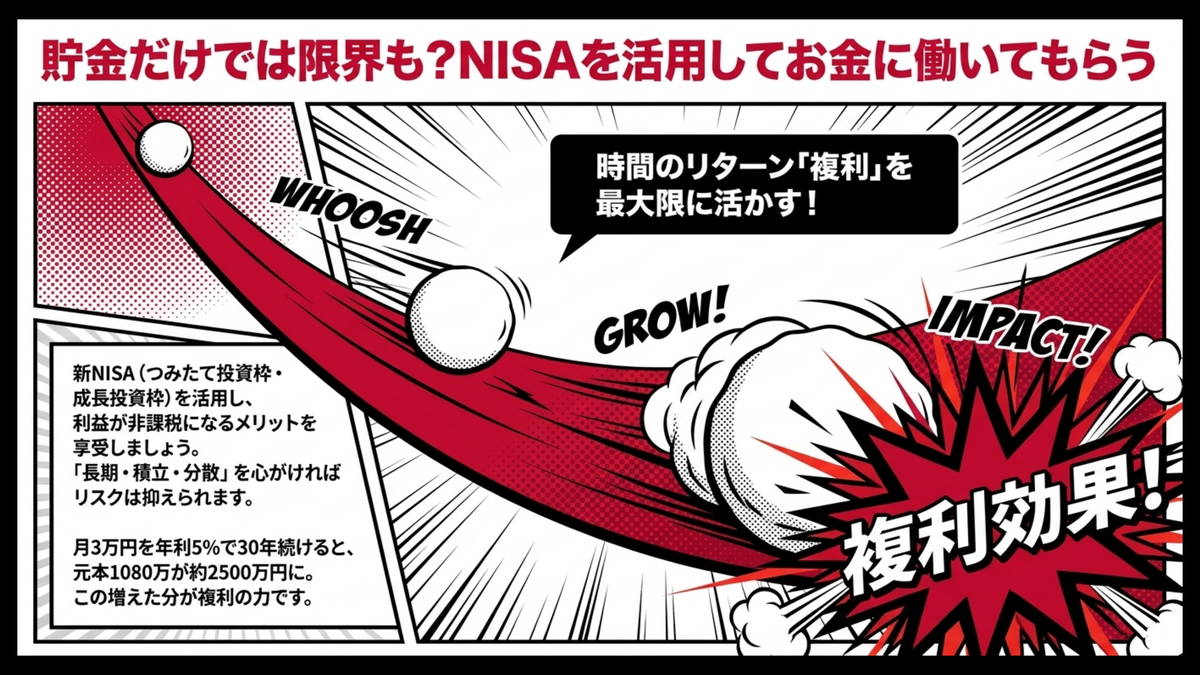
今の時代、銀行に預けておくだけでは金利が低すぎて資産はほとんど増えませんよね。目標に向けた手段を広げるなら、投資という選択肢も検討に値します。
そこで活用したいのが、2024年から制度が拡充され、投資で得た利益が非課税になる新NISAでしょう。金融庁の制度概要では、つみたて投資枠(年間120万円)と成長投資枠(年間240万円)の2つの枠を併用できます。
特に20代は運用期間を長く確保できるため、利益が利益を生む複利効果を最大限に活かせるんですよ。例えば毎月3万円を年利5%で30年間積み立てると、元本1,080万円が約2,500万円まで膨らむと試算されます。増えた約1,400万円分が、複利による時間のリターンなんですよね。
最初は値動きに不安を感じるかもしれませんが、長期・積立・分散を心がければリスクを抑えやすくなります。月数千円でも構わないので、まずは少額から投資信託の積立をスタートしましょう。
投資を始めた頃の私は月に何度もアプリで残高を確認する癖がありました。でも1年続けるうちに気づけば月1回しか見なくなっていて、慣れる、というのが一番大事な最初のステップなんだと実感しています。
ただし、投資は元本保証ではないため、生活防衛資金を確保したうえで、無理のない金額から始めてくださいね。売買の手数料とクレジットカードでの積立を並べて見ると、同じNISA口座でも証券会社ごとの違いがはっきりしてきます。手数料がかからなくなる条件と、カード積立で付くポイントの率をどう比べるかは、積立の条件で見比べる20代のNISA・証券口座比較で分かります。ポイントの率だけで決めず、自分が続けやすい積立の設定になっているかも合わせて見ておくと選びやすくなるでしょう。
よくある質問:30歳までに1000万円貯めるためのよくある疑問
1,000万円という目標を前にして、まだまだ不安や疑問が尽きない…と感じる人は少なくありません。周りには聞きづらいお金の悩みだからこそ、ここで解消しておきたいですよね。
私が20代前半の頃も、年収が低いのに投資なんてできるの?いくらから始めればいいの?という基本的な疑問が解けないまま、なんとなく先延ばしにしていた時期がありました。
こうした疑問は、ちゃんと調べれば答えが出るものがほとんど。一緒に見ていきましょう。
ここでは、20代の方からよく寄せられる貯金に関する疑問に分かりやすくお答えします。みんなが抱えるリアルなお金の悩みを知ることで、前向きな気持ちになれるでしょう。
多くの方が気になる質問は、次の3つです。
年収が低くても1,000万円貯金は可能?
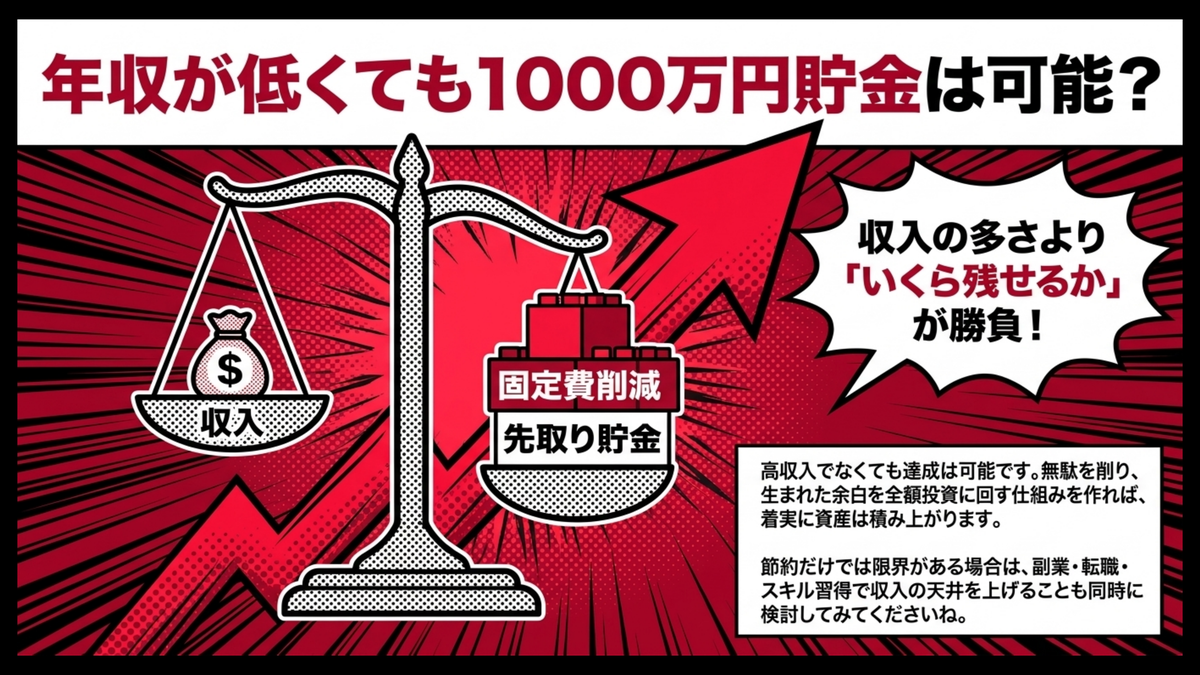
自分はお給料が少ないから絶対に無理だ…と最初から決めつけてしまう人もいます。確かに年収が高い方が有利ですが、決して高収入でなければ達成できないわけではないんですよ。
大切なのは収入の多さよりも手取りの中からいくら残せるかという貯蓄の割合です。格安SIMへの乗り換えや不要な保険の見直しで固定費を削り、生まれた余白を全額貯蓄・投資に回す仕組みができれば、年収に関係なく着実に資産は積み上がりますよ。
私自身、社会人1〜2年目は手取り18万円台でしたが、固定費を月2万円削って全額NISAに回した結果、年収はほぼ変わらないのに1年で約25万円が資産として残りました。年収を上げる前にできることが想像以上にたくさんあると実感しました。
少額でも時間を味方につけて継続すれば、1,000万円到達の可能性は十分高まります。とはいえ収入が生活費を大きく下回る場合は節約だけで挽回するのは現実的に難しいので、副業・転職・スキル習得など収入の天井を上げる打ち手も並行して検討してみてくださいね。
貯金と投資の比率はどれくらいが理想?
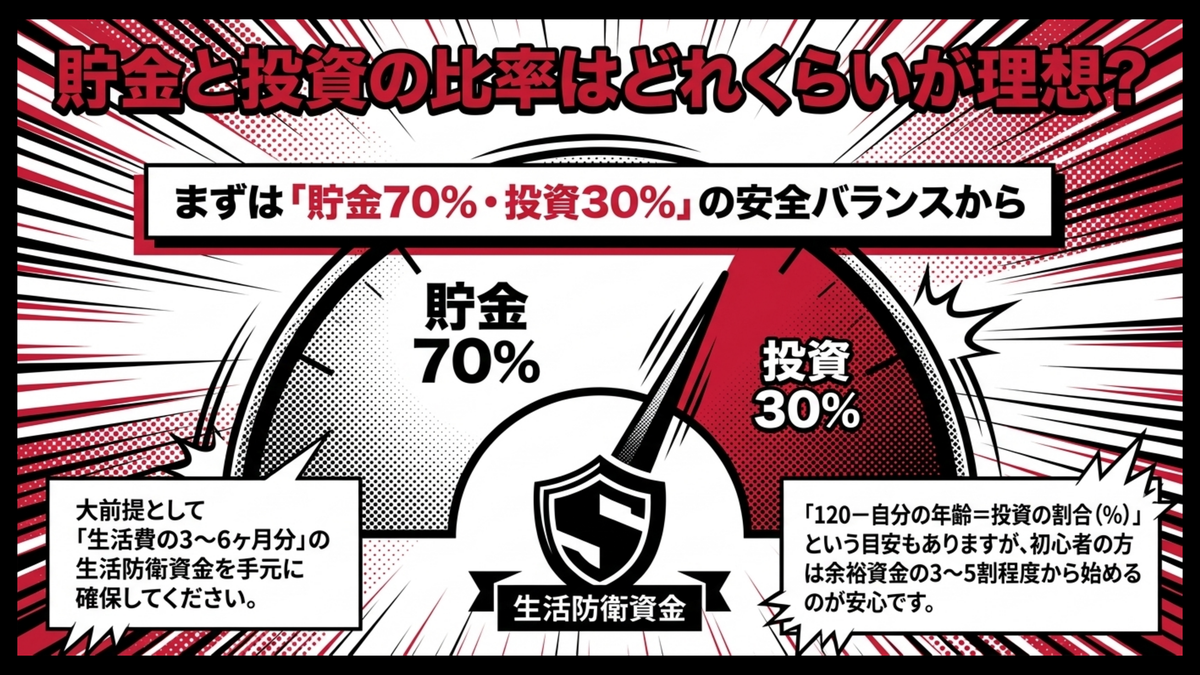
いざ投資を始めようと思っても、手元のお金をどれくらい回していいか迷いますよね。初心者の方には、まず貯金70%、投資30%という安全寄りのバランスから始める考え方もありますよ。
もちろん、生活防衛資金が手元に貯まっていることが投資をスタートする大前提です。一般的には生活費の3〜6ヶ月分が目安と言われています。
また、120-自分の年齢=投資の割合(%)というエイジスライド方式も参考になるでしょう。例えば25歳なら、生活防衛資金を別枠で確保したうえで残った余裕資金の最大95%を投資に回せる計算ですね。
あくまで目安なので、初めての方はまずは余裕資金の3〜5割程度から始める肌感がちょうどよいですよ。
ご自身の性格やリスク許容度に合わせて、無理のない心地よいバランスを見つけてくださいね。何から始めるかで迷っているなら、まずは少額から始められる主要な資産形成サービスを横並びで比較するのが近道ですよ。
30歳を過ぎてからでも1,000万円達成は間に合う?
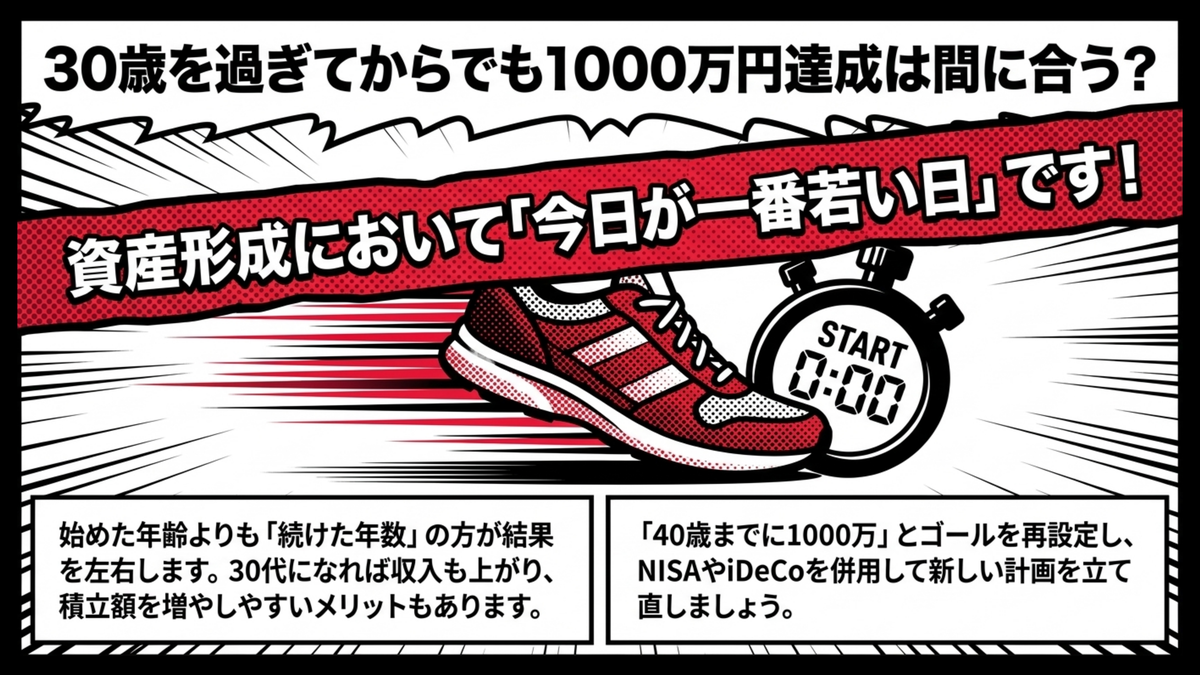
もうすぐ30歳だから、今からでは遅すぎるかも…その焦りは、私自身も何度も感じてきました。20代前半から続けてきた友人を見るとスタートが遅かった分もう追いつけない、と思いがちですよね。
でも、30歳を過ぎてから資産形成を始めても、遅すぎることはありません。30代になれば収入も上がることが多く、20代の頃より毎月の積立額を増やしやすいでしょう。
振り返って感じるのは、資産形成で一番効くのは始めた年齢より続けた年数だということ。30歳で始めて10年続けた人は、20歳で始めて3年でやめた人より間違いなく結果が出ます。
今この記事を読むあなたが30歳手前でも30代前半でも、今日が一番若い日という言葉は、資産形成にもそのまま当てはまります。ここで、30歳以降の資産形成に向けたポイントをリストで整理しておきますね。
- 毎月の積立額を増やして、目標達成までの期間を短縮する
- 40歳までに1,000万円というように、少し長めのゴールを再設定する
- 新NISAだけでなく、iDeCoも併用して節税効果を高める
これらの工夫を取り入れて、自分に合った新しい計画を立て直すことが大切なんですよ。
次は、目標達成に向けて今日からできる最後のアドバイスをお伝えしますね。
まとめ・夢の1,000万円へ!今日から始める資産形成の次のステップ
ここまで、20代から本気で資産を育てるための方法について一緒に見てきましたが、いかがでしたか。
最初は絶対に手が届かないと思っていた1000万円という金額も、具体的な計画に落とし込むことで少し現実味を帯びてきたのではないでしょうか。
長期間にわたる資産形成を成功させるためには、正しい知識と無理のない仕組みづくりが欠かせないと言えますね。今回の記事でお伝えした、30歳までに貯金1,000万を貯めるロードマップの重要なポイントをもう一度おさらいしておきましょう。
- ステップ1:ゴールから逆算。家計の現状を把握し、毎月の必要積立額を算出する
- ステップ2:固定費見直し+先取り貯蓄。スマホ代・保険料を削り、浮いたお金を給料日に自動振替する
- ステップ3:新NISAで運用。生活防衛資金(生活費の3〜6ヶ月分)を確保したうえで、長期・積立・分散の投資をスタートする
- 年収が低くても、時間を味方につけて継続すれば目標達成の可能性は十分にある
頭で理解した後は、とにかく早く実際の行動に移してみることが何よりも大切です。
貯めるだけでなく増やす視点も取り入れたい人は、つみたて投資1年経過の27歳が次にやる高配当株ポートフォリオ構築術で高配当株の活用法を確認しておきましょう。
資産形成を続けてきて振り返ると、派手なリターンより地味な継続の方が結局は強いと痛感します。
一発狙いの投資より、毎月の自動振替が淡々と動いていることの安心感。それを20代のうちに体感できたことが、今の自分にとって一番の財産になっていると感じています。投資と貯金だけでなくキャリアも含めた設計を考えるなら、27歳のお金とキャリアの設計ガイドで見渡せます。
派手じゃなく、地道なやり方の方が長期的にはいい結果を出せるんですよ。
まずは、どのネット証券が自分に合っているかを確認することから始めてみてはいかがでしょうか。手数料・取扱商品・アプリの使いやすさを比較して、ここなら続けられるという1社を見つけてから、口座開設に進むと迷いにくいでしょう。
とはいえ最終的な投資判断は、あなたの状況や資産規模に合わせてご自身で行うものです。必要に応じて専門家へ相談することもおすすめしますよ。積立の金額を決める段階では、口座ごとの違いを少額から投資信託の積立を始めるときに比べておく条件で確かめられます。NISAの口座で買う投資信託も、値動きによって元本を下回ることもある点は覚えておきましょう。
今日決める最初のひと口座と最初の自動入金日だけで、未来の貯金の積み上がり方が変わっていきます。1年後の自分に向けた準備を、できるところから始めてみてくださいね。