毎月コツコツ積み立てているのに、口座の数字はなかなか増えていかないですよね。同世代の友人が別の投資で利益を出していると聞くと、焦る気持ちもよく分かります。
各種調査でも、20代の有価証券保有世帯は近年じわじわと増えており、SNSで他人の運用成績が可視化されやすくなった分、停滞感を抱きやすい環境が広がっているといえるでしょう。
そこで次の一手として検討したいのが、定期的な現金収入を受け取りながら資産を育てる、高配当株投資の導入です。この記事で分かることは以下の通りです。
- 積立投資1〜2年目に多くの人が感じる停滞感の正体
- 初心者が陥りやすい高配当株の罠と失敗しない銘柄の選び方
- インデックスと高配当株を効果的に組み合わせたリアルな投資割合
- 新NISAの成長投資枠を無駄なく最大限に活用する具体的なスケジュール
これらの内容を理解すれば、今の投資にプラスアルファの潤いをもたらすことができるでしょう。
長期的な資産形成の土台となる軸は守りつつ、少しずつ現金が入ってくる仕組みを作ることが大切です。そうすることで、日々の生活にゆとりが生まれ、投資へのモチベーションも劇的にアップするはずですよ。
ただし投資には元本割れのリスクが必ず伴うため、最終的な判断はあなた自身のライフプランと照らし合わせて行ってくださいね。
私自身、学生時代から少額で積立を続けて数年が経った頃に、ふと運用画面を眺めてこの数字、本当に増えていくのかなと不安になった瞬間がありました。SNSで個別株や暗号資産の利益を語る投稿を見るたびに、自分だけ取り残されているような焦りを感じたんです。
そんな時、高配当株という選択肢に出会って初めて投資にはいろんな楽しみ方があるんだと気持ちが軽くなったのを覚えています。
それでは、現在の積立投資の次の一手となる高配当株の魅力と、具体的なポートフォリオの構築術を詳しく見ていきましょう。
インデックス積立は順調…でも次に何をすればいい?27歳の停滞感
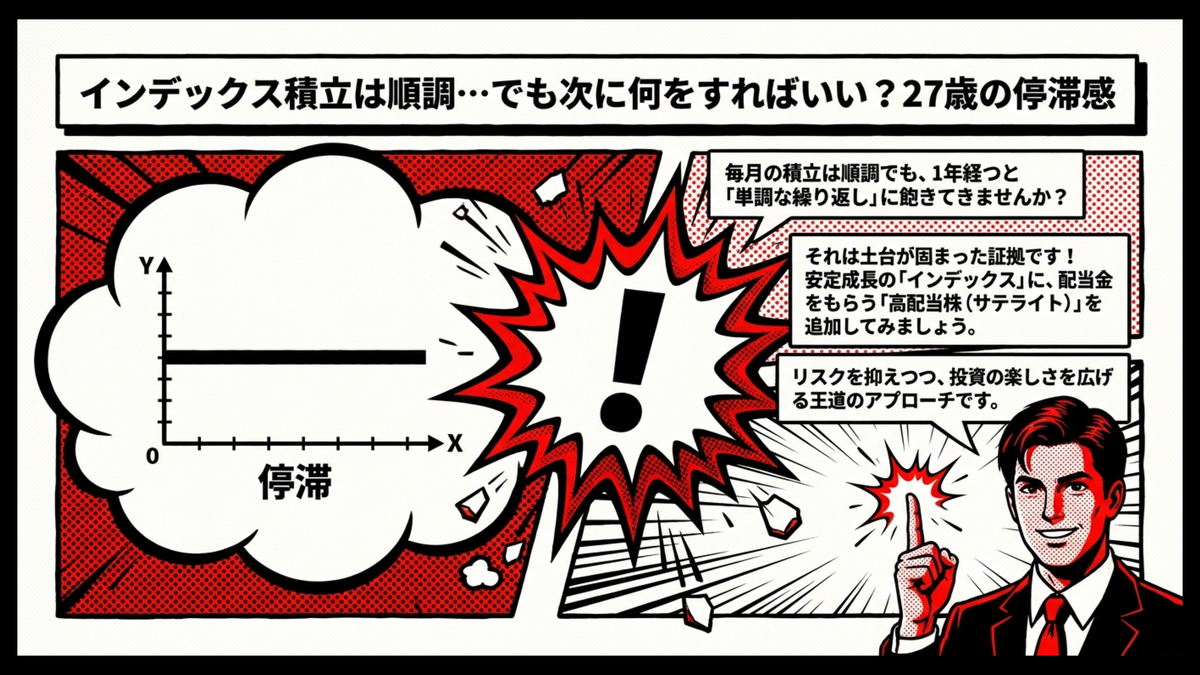
毎月の積立は設定したけれど、これでいいのだろうか…そんな行き詰まりを感じていませんか。
投資の基本であるインデックス運用は、長期的に見れば手堅い選択です。しかし1年ほど経つと、単調な繰り返しに飽きてしまう人も少なくありません。
金融庁の資料でも、つみたて投資は長期目線が推奨されており、初期1〜2年で成果を体感しにくいのは構造的な特徴といえるでしょう。
資産の土台が固まったからこそ、新しい投資に目を向ける余裕が生まれた証拠です。安定成長を狙うコア部分に、配当金を得るサテライト部分を追加するのがおすすめの手法になります。
これは機関投資家も広く用いるコア・サテライト戦略の考え方で、リスクを抑えつつ収益機会を広げる王道のアプローチなんです。
守りの資産と攻めの資産を分けることで、投資の楽しさと安全性の両立が期待できますよ。積立の基本を振り返りたい人は、27歳から始める資産形成─NISA・iDeCoで未来の自分にゆとりをつくる始め方で制度の全体像を確認しておきましょう。
ここからは停滞感の正体を掘り下げ、その上で高配当株を組み合わせる前に確認したい重要なポイントをお伝えしますね。
つみたて投資1〜2年目に来る変化のなさの正体──退屈な助走期間の意味
投資を始めて1年が経過した頃、運用画面を見てもあまりワクワクしない時期が必ず訪れます。
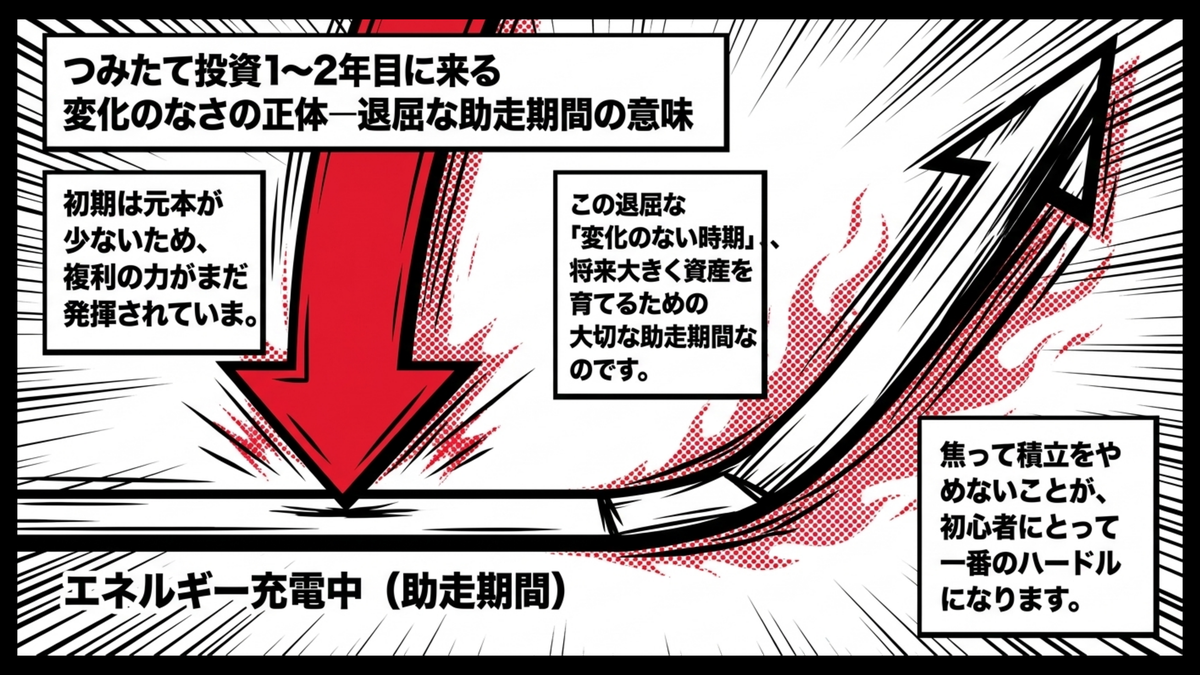
積立の初期フェーズでは投資元本がまだ少ないため、利益の額も限定的です。例えば月3万円を利回り3%で1年運用しても、得られる利益は数千円程度にとどまる計算。
複利は元本×利回り×時間の掛け算で効くため、時間軸が短いうちは元本のインパクトが大きくなるからです。
そのため生活が劇的に豊かになった実感を得にくく、退屈に感じてしまうんですよ。
複利の力が本格的に働き始めるのは10年以上も先と言われています。この長い期間を変化のないまま耐え忍ぶことが、初心者にとって最大のハードルなのです。
効果の実感には長期保有が望ましく、1〜2年で物足りなさを覚えるのはむしろ自然な反応でしょう。
しかしこの退屈な時期こそ、将来の資産を育てる重要な助走期間でもあるんですよ。
焦って積立をやめず、別の切り口で投資のモチベーションを保つ工夫が必要です。そこで注目したいのが、定期的に現金として還元される高配当株の仕組みになります。
とはいえ高配当株は値動きも大きいので、コア資産を崩さない前提で取り入れるのがおすすめですよ。
高配当株を組み合わせる前に──家計と覚悟を見直す3つのチェック項目
いざ新しい銘柄を買ってみようと思っても、何から確認すべきか迷ってしまいますよね。
高配当株投資をスタートする前に、自分自身の家計と投資のスタンスを見直すことが大切です。
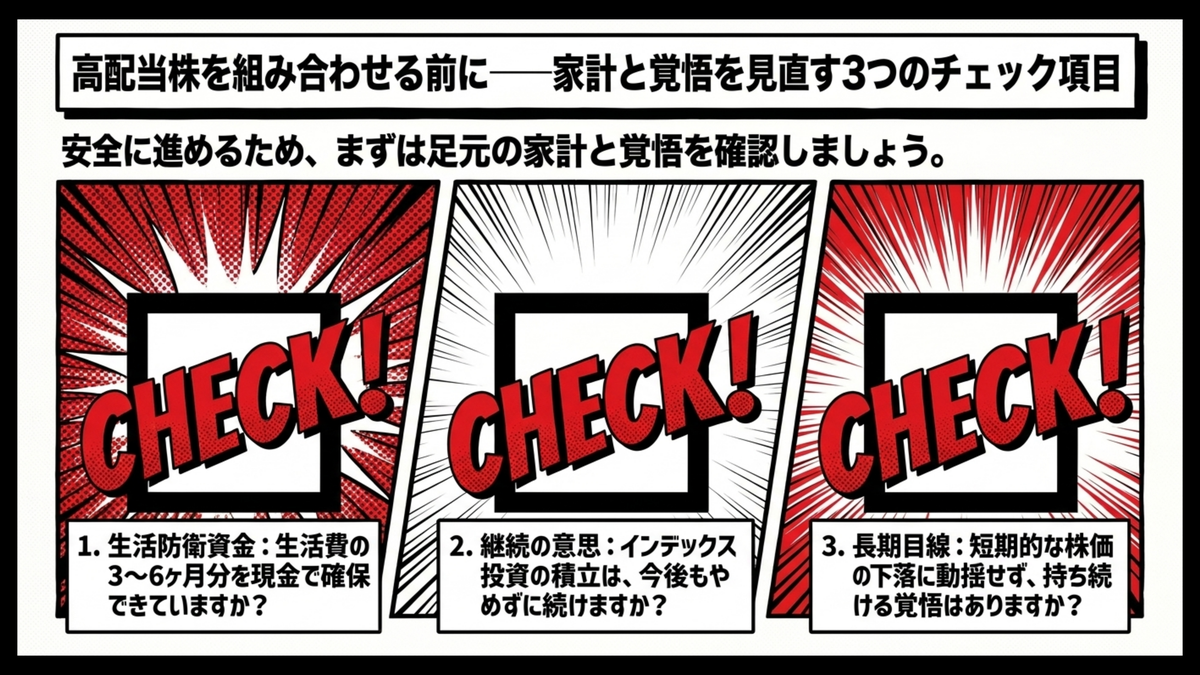
安全に資産形成を進めるためにも、まずは以下の3つの項目をクリアできているか確認してみましょう。
- 毎月の生活費の3〜6ヶ月分を生活防衛資金として確保できているか
- インデックス投資の積立を途中でやめず、今後も継続する意思があるか
- 短期的な株価の下落に動揺せず、長期的な目線で保有し続ける覚悟があるか
これらを満たしていないと、高配当株特有のリスクに耐えきれず挫折する可能性があります。生活防衛資金の3〜6ヶ月分という目安は、FPの間でも広く推奨される家計管理の基本ラインですよ。
特に、配当金をもらうことばかりに気を取られ、生活に必要な資金まで投資に回してしまうのは危険です。万が一の事態が起きたときに、株を損切りして手放さなければならない最悪の状況になりかねません。
足元の家計を固めた上で、高配当株の世界へ足を踏み入れる準備を整えていきましょう。
最適な投資割合は人によって異なるため、不安が大きい場合は金融機関の無料相談やFPへの相談も、一つの選択肢になりますよ。
高配当株を始める前に──やってはいけない3つの失敗パターン
高い利回りに魅力を感じて、つい目先の数字に飛びついてしまう気持ちは誰にでもありますよね。
高配当株投資は定期的な現金収入が得られる一方で、初心者には見えにくい落とし穴が潜んでいます。知識がないまま見切り発車すると、せっかくの資産を大きく減らしてしまうこともあるでしょう。
証券アナリストや投資情報サイトの多くも、高配当銘柄選びでは利回りの数字単体ではなく業績・財務・配当の継続性の3点セットで評価することを推奨しています。
ネットやSNSの情報を鵜呑みにして、なんとなく話題になっている銘柄を買ってしまうのは絶対に避けましょう。
配当金生活を夢見るあまり基本的なリスク管理を怠るのは、危険な進め方なんですよ。ここで初心者がやりがちな代表的な失敗パターンを、頭に入れておく必要があります。
失敗の型を事前に知っておくことで、無駄な損失を防ぎ、安全な資産形成への道筋を立てることができますよ。
次の見出しから、絶対に避けるべき3つの具体的なトラップについて解説していきますね。
利回りだけで選ぶ罠銘柄──高すぎる配当に隠れた落とし穴
ランキング上位の高利回り銘柄を見つけると、それだけで優れた投資先のように見えてしまいますよね。
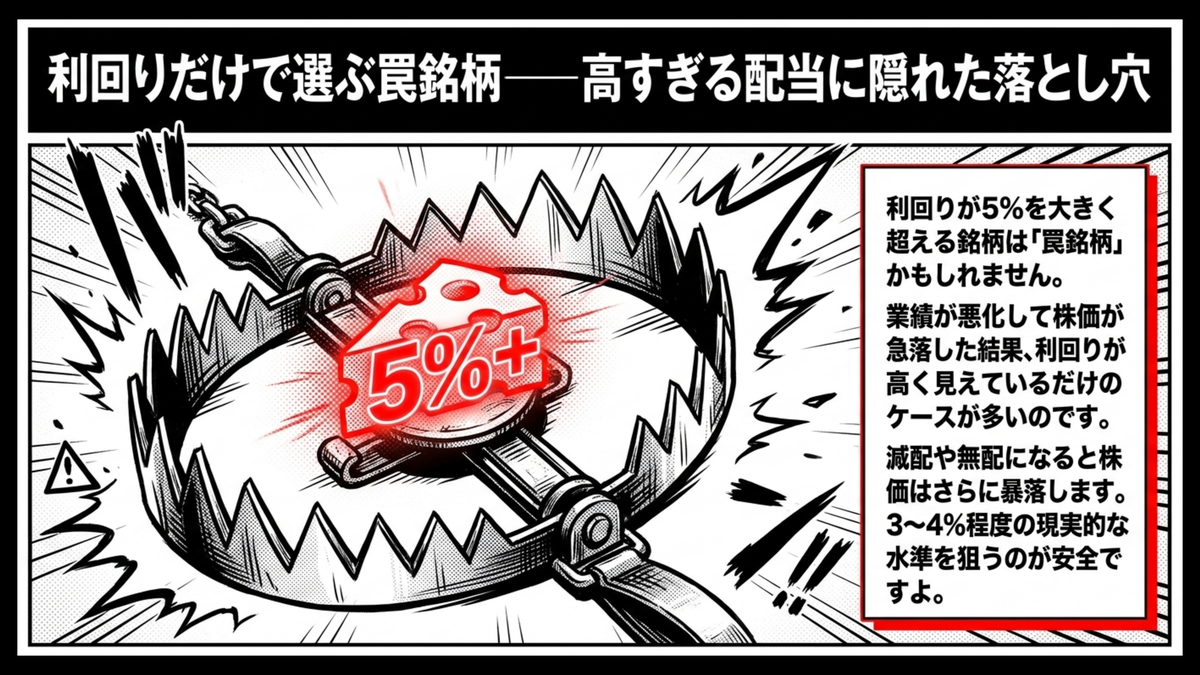
配当利回りが5%を大きく超える銘柄は、投資家の間で罠銘柄と呼ばれる可能性があります。企業の業績が著しく悪化し、株価が急落した結果として利回りが高く見えているだけのケースが多いからです。
配当利回りは年間配当金÷株価で算出されるため、株価が下がるほど利回りは機械的に膨らむ仕組み。
一時的に高い配当を受け取れても、その後すぐに減配や無配の発表が待っている危険性が高いといえるでしょう。
そうなれば株価はさらに暴落し、受け取った配当金以上の含み損を抱え込むことになります。甘い罠に騙されず、なぜその利回りなのかという背景を必ず自分の目で確認しましょう。
配当利回りは高いほど良いわけではなく、3〜4%程度の現実的な水準を狙うのが安全ですよ。
正直に告白すると、私も投資を始めたばかりの頃、ランキング上位に並ぶ利回り6%超えの銘柄に飛びついて痛い目を見たことがあります。これだけ高ければ放置でも安心と思い込んで買った直後に減配の発表があり、株価も大きく下落して、配当金より含み損のほうがはるかに大きくなってしまったんです。
それ以来、利回りの数字だけを見て買うのは絶対にやめて、必ず業績推移と配当性向を一緒に確認するようにしています。
1〜2銘柄に集中してしまうリスク──卵をひとつのカゴに盛らない原則
気になる企業を見つけると、資金の全額をその会社に注ぎ込みたくなってしまう気持ちも分かりますよね。
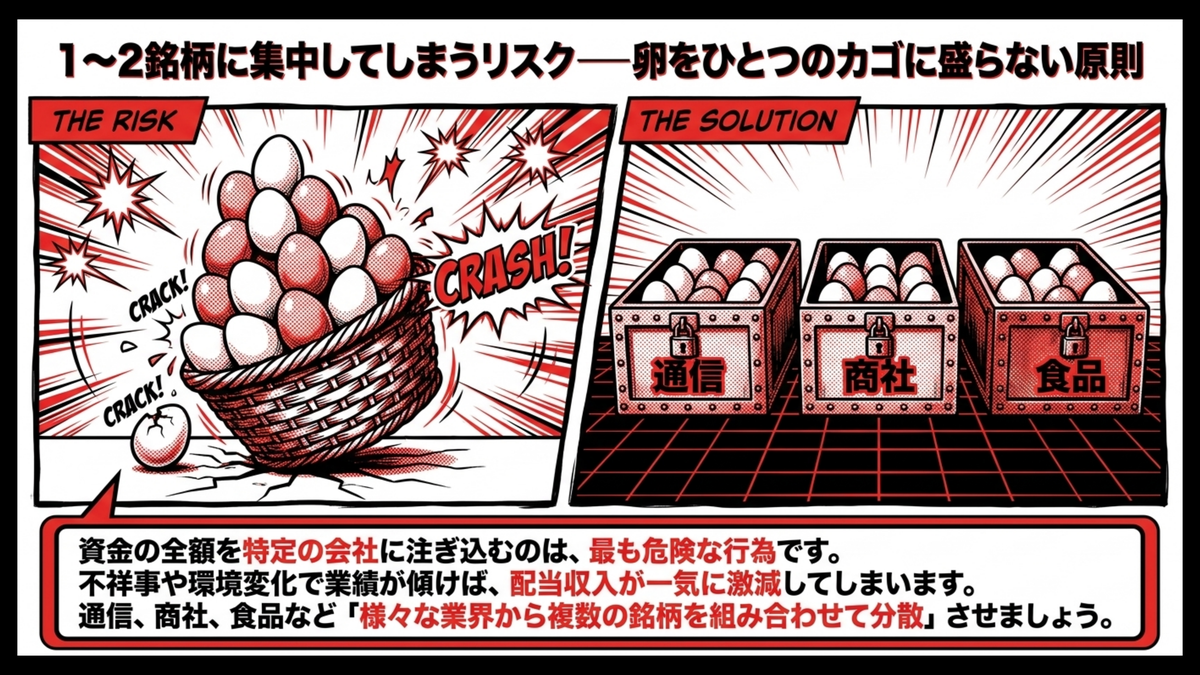
しかし特定の企業だけに集中投資するのは、高配当株で最も危険な行為のひとつです。どんな大企業でも、予期せぬ不祥事や急激な経済環境の変化で業績が傾くリスクはゼロではありません。
これは投資理論で言う個別株リスク(非システマティックリスク)と呼ばれ、分散投資によってのみ低減できる種類のリスクなんです。
もし集中投資中の銘柄が減配を発表すれば、あなたの配当収入は一気に激減してしまいます。
そのような悲劇を防ぐためには、様々な業界から複数の銘柄を選んで組み合わせるセクター分散が不可欠です。例えば通信、商社、食品など、異なる事業環境にある企業へ資金を散りばめることで、リスクを大きく軽減できますよ。
たったひとつのカゴに大切な卵をすべて盛るのではなく、複数のカゴに分けて安全に管理する意識を持ちましょう。これはノーベル経済学賞を受賞したハリー・マーコウィッツの現代ポートフォリオ理論でも示されている、投資の最も基本的な原則です。
配当再投資のルールを決めずに使ってしまう──雪だるまが大きくならない理由
初めて配当金が口座に振り込まれたときの喜びは、何にも代えがたい特別な体験になりますよね。
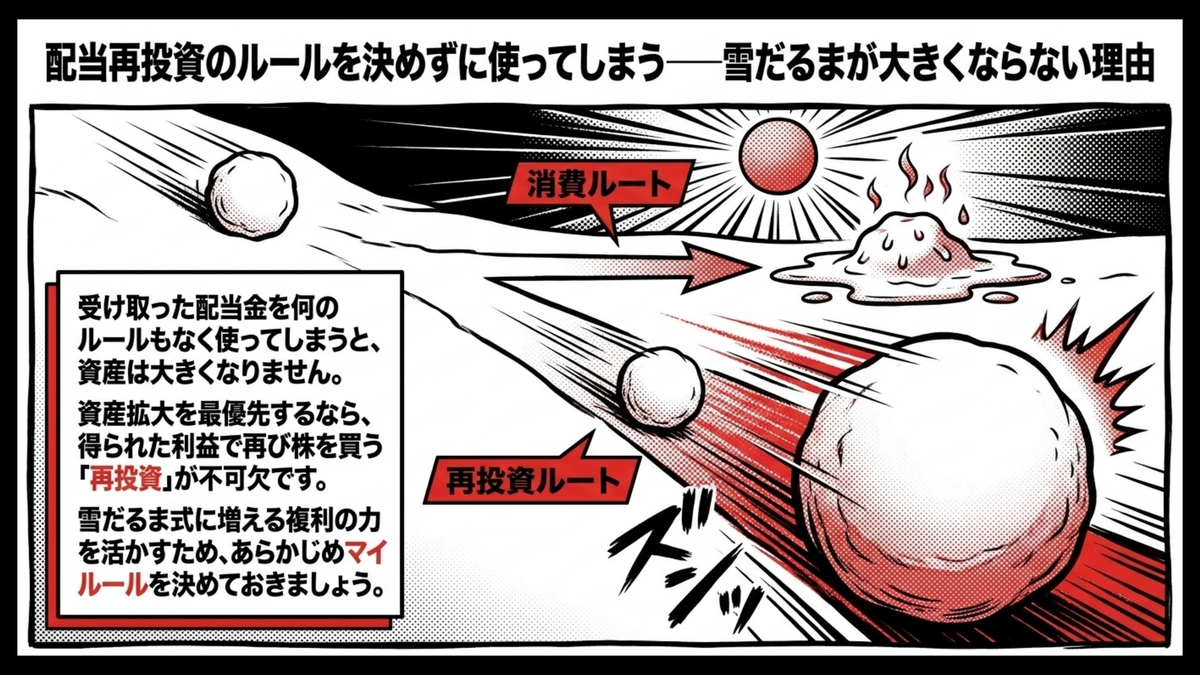
しかし、受け取った現金を何のルールもなしに生活費や趣味に使ってしまうと、資産はなかなか大きくなりません。もちろん、日々の生活を少しだけ豊かにするために配当金を使うこと自体は、投資の立派なモチベーションになるでしょう。
問題なのは、再投資に回すのか、それとも消費するのかという明確な方針があなたの中にないことなんですよ。
もし長期的な資産の拡大を最優先に考えるのであれば、受け取った配当金で再び株を買い増す再投資が有効です。
雪だるま式に資産が増えていく複利の恩恵を受けるためには、得られた利益を再び市場に戻す仕組みが必要不可欠でしょう。アインシュタインが人類最大の発明と呼んだとも言われる複利の力は、再投資を続けることで初めて本領を発揮します。
配当金をどう活用するのか、あらかじめ自分なりのマイルールを設定しておくことが、投資を長続きさせる秘訣になります。
27歳のリアルなポートフォリオ案──インデックス70:高配当株30で組み立てる黄金比率
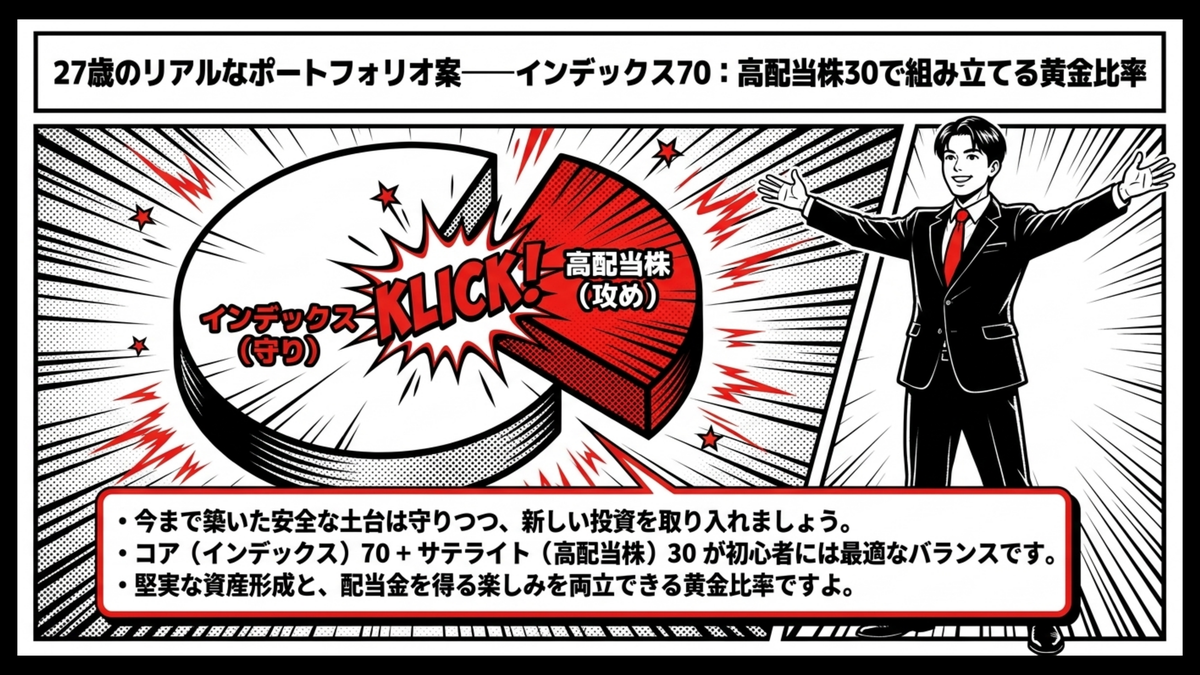
高配当株に興味が出たからといって、いきなり全額を投資するのは不安ですよね。これまでインデックス投資で築いた安全な土台は、そのまま守り抜きたいところです。
そこで役立つのが、守りと攻めの資産を分けて考えるコア・サテライト戦略です。機関投資家の運用にも採用されている、長期分散投資の代表的なフレームワークなんですよ。
コアとして安定的なインデックスファンドを全体の70%ほど、サテライトとして高配当株を30%組み合わせるのが、初心者にはちょうどいいバランスです。
このインデックス70:高配当株30の取り組みやすい一例としての比率で、堅実な資産形成と配当金を得る楽しみを両立できますよ。
ここからは、この割合を実際の投資金額にどう落とし込むか、具体的な運用イメージを紹介しますね。
おすすめのポートフォリオ配分例
- コア部分(70%):全世界株式や米国株式のインデックスファンド
- サテライト部分(30%):国内や米国の高配当株、高配当ETF
この枠組みをベースに、自分のペースで投資の世界を広げてみてください。リスク許容度が低い方は80:20、高い方は60:40といった調整も選択肢ですよ。
私の場合は、最初の半年はインデックス80:高配当株20の控えめなバランスからスタートしました。実際に配当金が口座に振り込まれる体験を一度味わってから、徐々に高配当株の比率を30%、35%と引き上げていったのを覚えています。
最初から70:30で組むのは少しハードルが高かったので、自分の心理的な耐性を確かめながら段階的に増やしていく方法がしっくりきました。
月3万円の積立を分配する具体例──インデックスと高配当株の配分シミュレーション
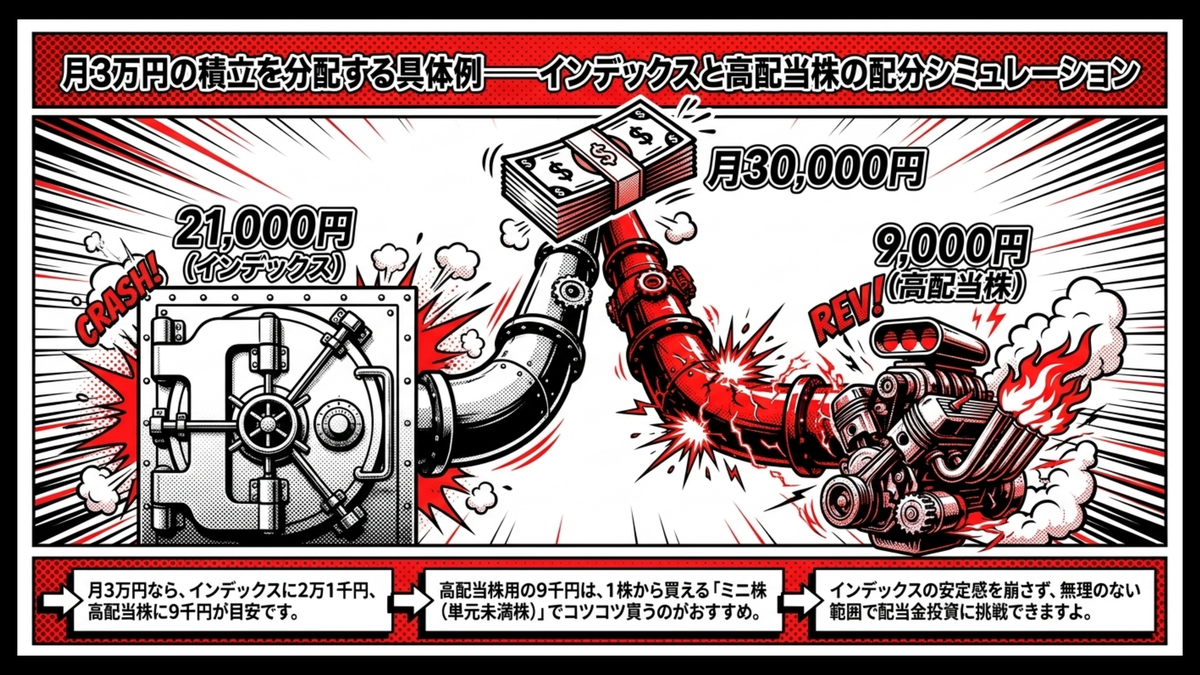
毎月3万円を投資に回している場合、具体的にどのように資金を振り分ければいいのか気になりますよね。
先ほどの70:30の比率に当てはめると、インデックス投資に2万1千円、高配当株に9千円という内訳になります。
この9千円を、1株から買える国内のミニ株(単元未満株)でコツコツ買うのがおすすめですよ。SBI証券・楽天証券・マネックス証券などの主要ネット証券はいずれも単元未満株サービスを提供しており、少額から国内高配当株に挑戦しやすい環境が整っています。
たった9千円でも、数ヶ月続ければ立派な配当金を生み出す資産に成長してくれるでしょう。もし投資余力にゆとりがあって月5万円を回せるなら、内訳はインデックス3万5千円・高配当株1万5千円といった配分が目安になりますよ。
逆に月1万円から始めたい場合は、インデックス7千円・高配当株3千円という最小構成でも、半年後には初めての配当金を体験できる水準に届きます。
インデックス投資の安定感を崩さずに、無理のない範囲で新しい投資スタイルに挑戦できるのが、この金額設定の魅力でしょう。
国内高配当株と米国高配当株──それぞれが担う役割の違い
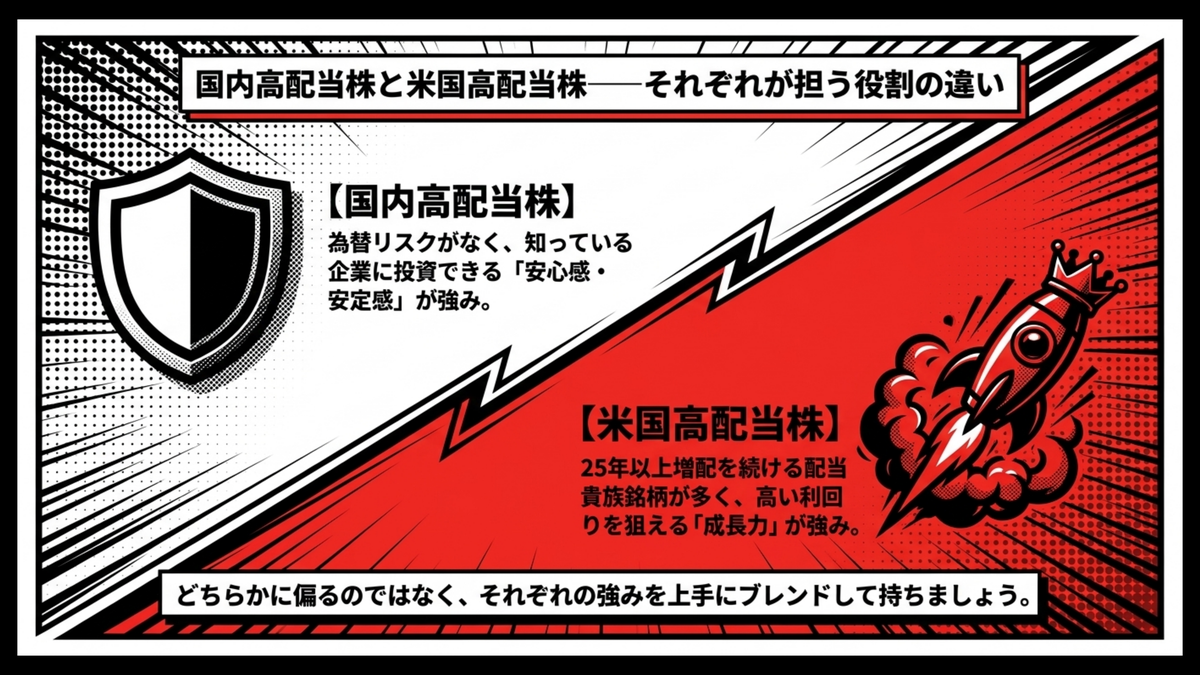
高配当株を選ぶとき、日本の企業にするかアメリカの企業にするかで、迷ってしまうことはありませんか。
国内の高配当株は為替の変動を気にする必要がなく、私たちが普段からよく知っている企業に投資できる安心感がありますよね。一方で米国高配当株は、長年にわたって配当金を増やし続けている企業が多く、高い利回りを狙えるのが大きな強みなんですよ。
米国には連続増配年数が25年を超える配当貴族銘柄が多数存在し、株主還元への意識が日本企業より一段と強いという背景があります。
それぞれの特徴を理解し、日本の安定感と米国の成長力の両方をうまく取り入れることが大切ですよ。
どちらか一方に偏るのではなく、あなたの好みやリスク許容度に合わせて、上手にブレンドして保有してみてくださいね。米国株には為替リスクがある一方、ドル資産を持つこと自体が円安局面でのリスクヘッジになる側面もあります。
ETF(VYM・HDV等)と個別株のバランス──分散と利回り底上げの両立
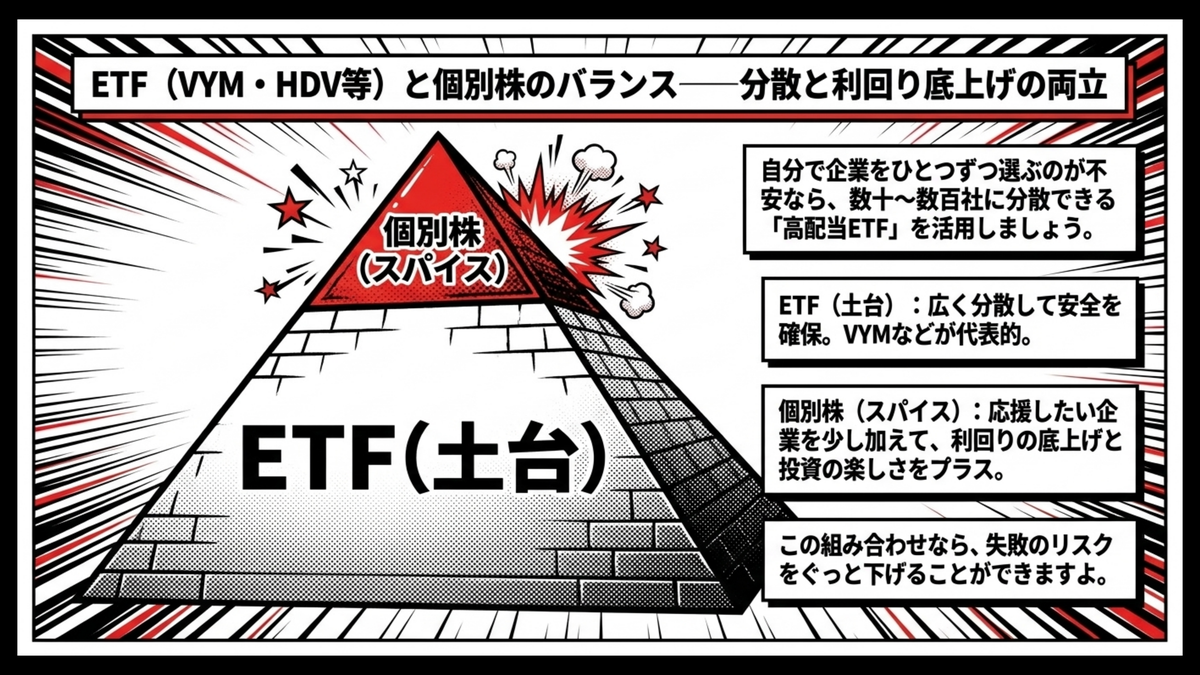
自分でひとつひとつの企業を選ぶのはハードルが高いと感じるなら、ETF(上場投資信託)の活用を検討してみましょう。
VYMやHDVといった米国の高配当ETFや、日本の高配当ETFなら、1つの商品を買うだけで数十から数百の企業に分散投資ができるんです。
VYM(バンガード・米国高配当株式ETF)はバンガード社が運用する代表的な高配当ETFで、米国の幅広い高配当株に分散できる商品として個人投資家に広く支持されています。
このETFをサテライトのメインに据えつつ、応援したい個別株を少しスパイスに加えるのが賢い方法でしょう。
個別株は高い利回りが狙える反面、業績悪化による減配のリスクも高くなってしまいます。
ETFで安全に広く分散しながら個別株で利回りを底上げするというバランス感覚を持てば、失敗のリスクはぐっと下がるはずですよ。
私自身のサテライト部分は、高配当ETFを7割、応援したい国内個別株を3割という構成に落ち着きました。ETFだけだと自分で選んだという実感が薄かったのですが、好きな業界の銘柄を少し加えることで、決算情報を追うのが楽しくなったんです。
ETFという土台のおかげで、個別株が一時的に下落しても心理的な動揺が小さく済むのも、組み合わせて持つことの予想以上のメリットでした。
高配当株の銘柄選定──減配リスクを遠ざける5つの財務指標
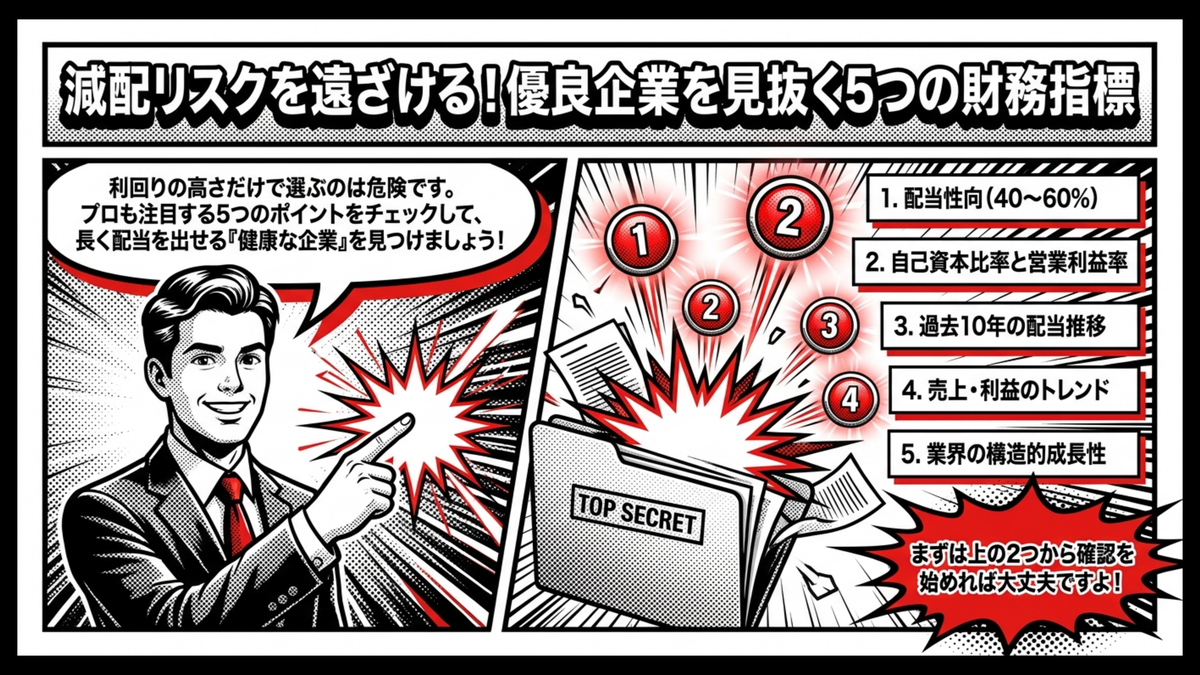
高利回りの数字だけに釣られてはいけないと分かっても、何を基準に選べばいいの?と、戸惑っていませんか?
安全で優秀な高配当株を見極めるためには、企業の健康状態を示す財務指標をチェックすることが欠かせません。
プロの投資家も注目している、長期的に配当を出し続けられる企業を見抜くための5つのポイントがあるんですよ。
難しそうに聞こえるかもしれませんが、証券会社のツールなどを使えば、これらの数字は誰でも簡単に確認することができます。ここで、銘柄選びでチェックすべき重要な5つの指標を整理しておきましょう。
- 配当性向が40〜60%に収まっているか
- 自己資本比率と営業利益率が高いか
- 過去10年間で安定して配当を出しているか
- 売上と利益が右肩上がりで成長しているか
- 業界自体に将来的な成長性があるか
これらの指標をクリアしている企業を選べば、減配という最悪のリスクを大きく遠ざけることができるでしょう。
とはいえ5つすべてを一度に覚える必要はなく、まずは配当性向と過去10年の配当推移の2つを優先的に確認するところから始めれば、最初の銘柄選びは十分に機能してくれますよ。
ここからは、それぞれの指標をどう読み解けばいいのか、一つひとつ詳しく見ていきますね。
配当性向40〜60%──無理なく株主還元できる安定企業の見分け方
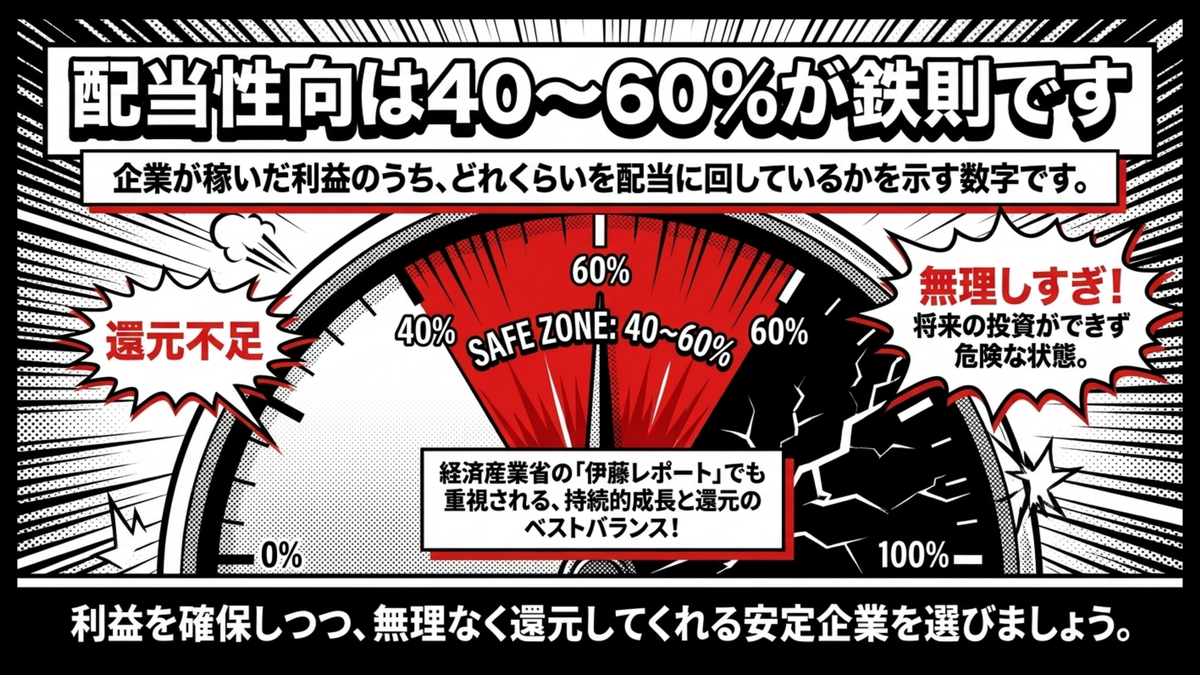
配当金の安全性を確認する上で、真っ先にチェックしていただきたいのが配当性向という指標になります。
配当性向とは、企業が稼いだ利益のうち、どれくらいの割合を配当金として株主に還元しているかを示す数字です。この数字が高すぎると、利益のほとんどを配当に回してしまい、将来のための投資ができていない危険な状態だと言えるでしょう。
経済産業省が公表する伊藤レポートでも、企業の持続的成長と株主還元のバランスが重要視されており、配当性向の水準は企業の経営姿勢を映す鏡とも言える指標です。
安全な目安としては、配当性向が40%から60%程度の範囲に収まっている企業を選ぶのが鉄則になりますよ。
利益を確保しつつ、無理のない範囲で株主に還元している、バランスの取れた安定企業を見つけてくださいね。
自己資本比率と営業利益率──不況にも揺るがない財務体質を見抜く
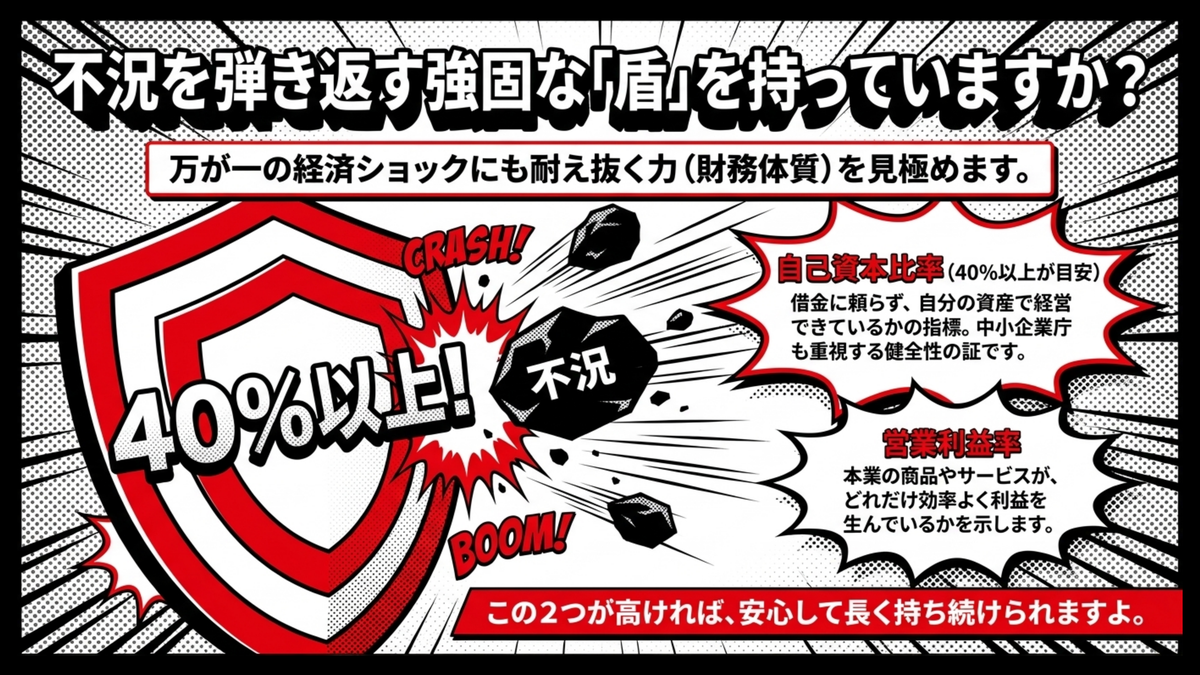
企業が倒産する心配はないか、本業で稼げているかを確認するのも、銘柄選びでは欠かせない視点になります。
借金に頼らずに自分の資産でどれくらい経営できているかを示す自己資本比率は、40%以上あると安心だと言われています。また営業利益率を見ることで、その企業が提供している商品やサービスがどれだけ効率よく利益を生んでいるかが分かりますよ。
自己資本比率は中小企業庁の調査でも経営の健全性を測る代表的な指標として用いられており、業種平均と比較することで企業の体力を客観的に評価できます。
この2つの指標が高い企業は、不況が訪れても簡単には揺るがない強固な財務体質を持っています。
万が一の経済ショックにも耐え抜く力があるかを見極めることで、安心して長く持ち続けられる銘柄と出会えるはずですよ。
過去10年の配当推移──不況時にも配当を守った企業を選ぶ
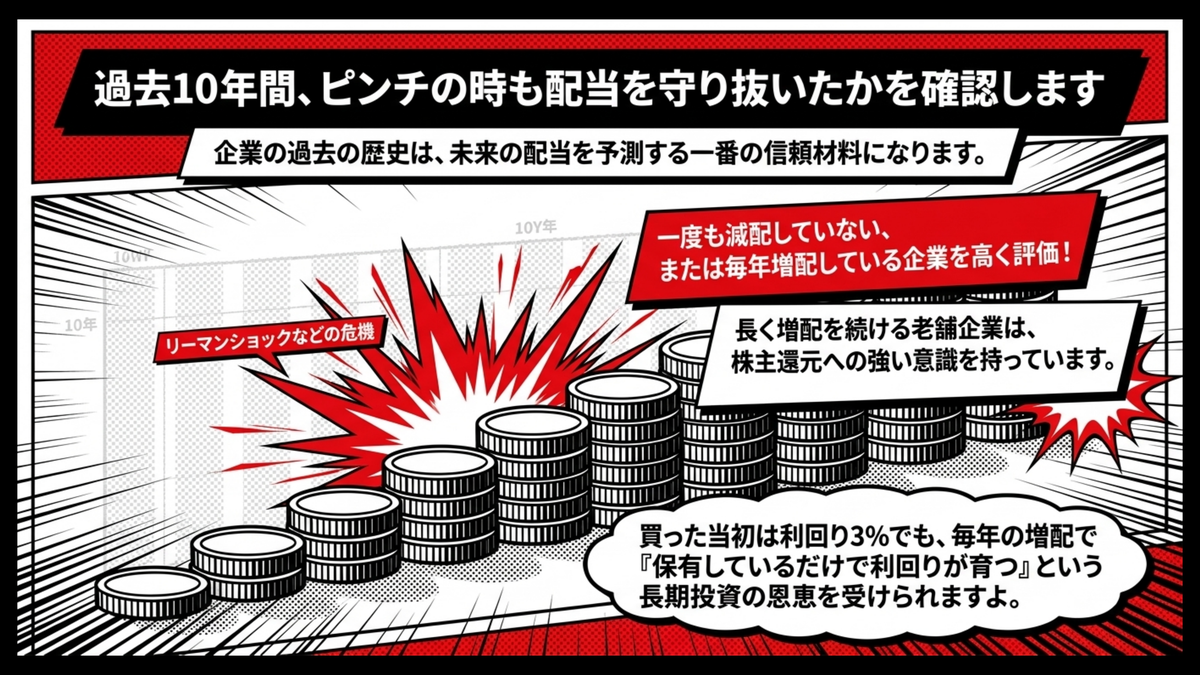
その企業がこれまでどのように株主へ報いてきたか、過去の配当金の歴史を振り返ることも重要です。
過去10年間のデータをチェックして、一度も配当金を減らしていない、あるいは毎年増やし続けている企業は高く評価できます。国内企業の中には、数十年単位で連続増配を続けている老舗の優良企業がいくつも存在しているんですよ。
連続増配企業を選定した株価指数が組成されるなど、増配の継続性は機関投資家からも注目される評価軸となっています。
長く増配を続けている企業は、株主還元への強い意識と、それを実現できるだけの安定したビジネスモデルを持っています。
過去の厳しい不況時にも配当を減らさなかったかという実績は、未来の配当を予測するためのなによりの信頼材料になるでしょう。
私が長く保有している国内連続増配企業の中には、リーマンショックの局面でも配当を維持し続けた銘柄があります。
買った当初は配当利回り3%程度でしたが、毎年の増配のおかげで取得単価ベースでの利回りは年々上がっており、保有しているだけで利回りが育つという長期保有ならではの恩恵を実感しています。
売上・利益のトレンド──企業の稼ぐ力が右肩上がりか確かめる
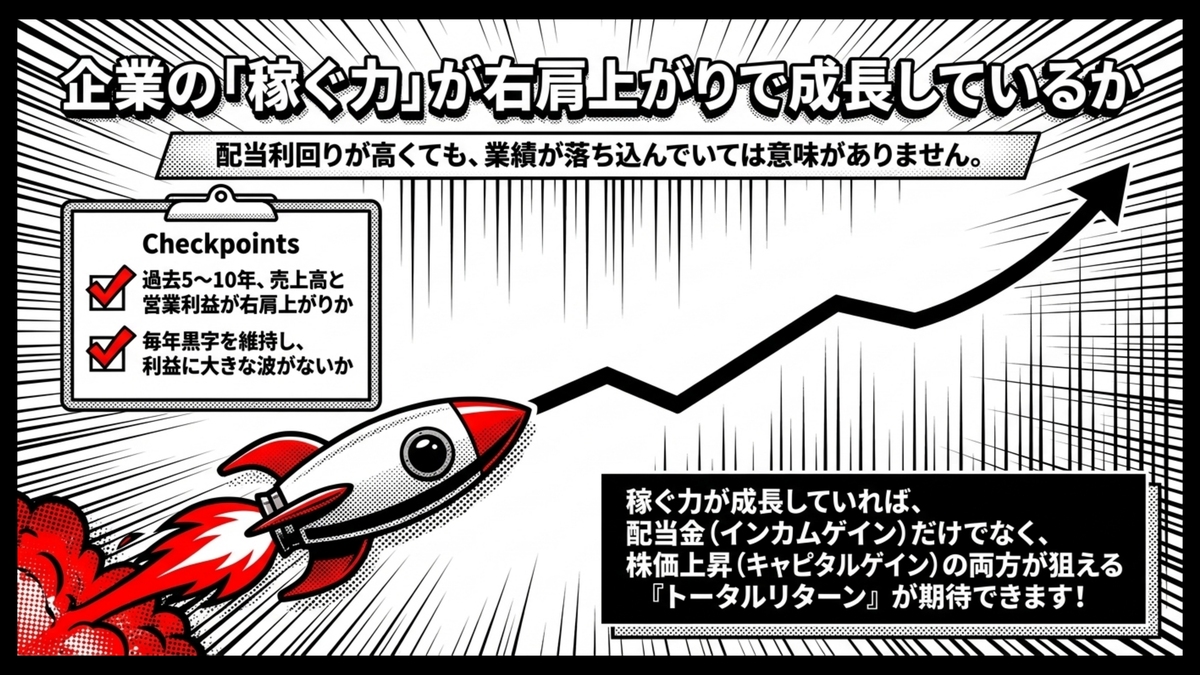
どんなに現在の配当利回りが高くても、企業そのものの業績が落ち込んでいては全く意味がありませんよね。
過去5年から10年の間、売上高と営業利益が安定して右肩上がりで推移しているかどうかを必ず確認してください。特に、毎年黒字を維持し、利益の金額に大きな波がない企業は、減配のリスクが極めて低い優秀な銘柄だと言えますよ。
業績が安定して成長していれば、株価そのものの上昇によるキャピタルゲイン(値上がり益)も同時に期待できるでしょう。
これは配当金(インカムゲイン)と値上がり益(キャピタルゲイン)の両方を狙えるトータルリターンの発想で、長期投資の王道的な考え方です。
企業の稼ぐ力が落ちていないかを定期的にチェックする習慣をつけることが、高配当株投資を成功させる秘訣になります。
業界の構造的成長性──ディフェンシブセクターをポートフォリオの核に
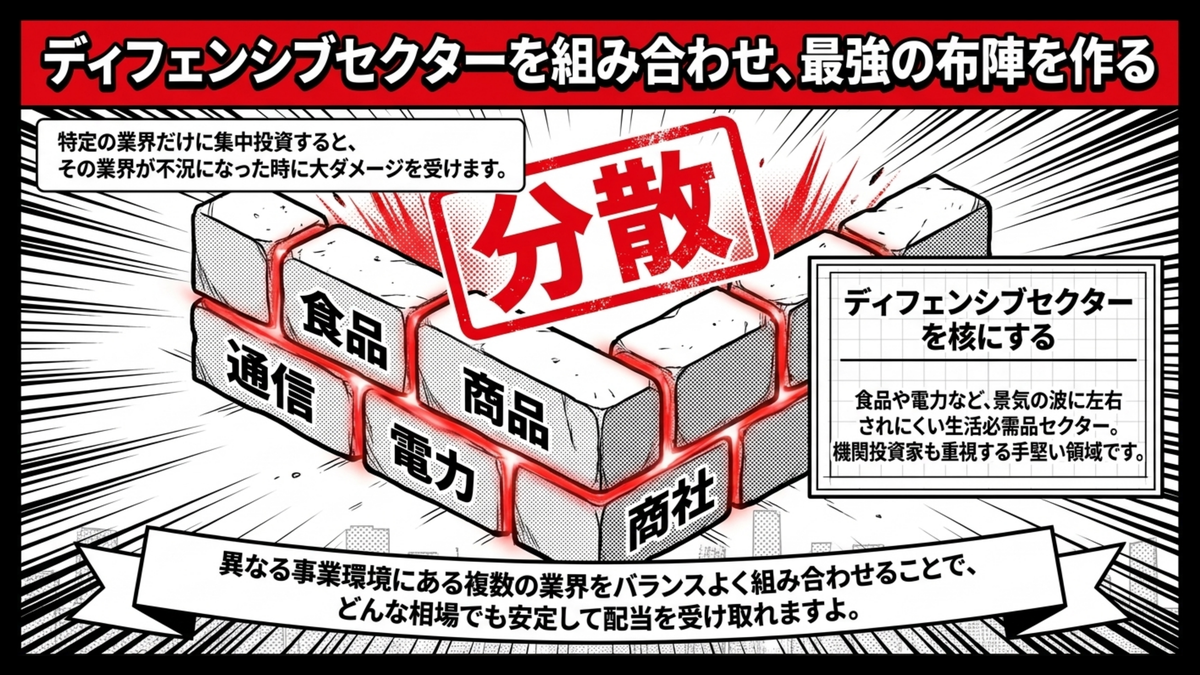
特定の業界だけに投資を集中させると、その業界全体が不況に陥ったときにダメージを受けてしまいますよね。
そのため通信や生活必需品、商社など、異なる事業環境にある複数のセクターに資金を分散させることが、何よりも大切なんですよ。
特に、景気の波に左右されにくい食品や電力などのディフェンシブセクターは、ポートフォリオの核として優秀です。
ディフェンシブセクターという用語は機関投資家の運用報告書でも頻繁に使われており、生活に欠かせない需要を背景に持つため業績の振れ幅が小さいという特徴があります。
業界全体が今後も安定して成長していける構造を持っているか、広い視野でビジネスの将来性を見極めてみましょう。
様々な業界の優良企業をバランスよく組み合わせることで、どんな相場環境でも安定して配当金を受け取れる、最強の布陣が完成しますよ!
配当金の使い道ルール──再投資か生活費か
待ちに待った配当金が口座に振り込まれたとき、そのお金をどう使うかで長期的な資産の伸びは大きく変わってきます。
せっかく得た利益を無計画に使ってしまっては、いつまで経っても資産の雪だるまは大きくなりませんよね。
このタイミングで、あなた自身の投資の目的をもう一度はっきりと見つめ直すことが大切です。
資産を最大化したいのか、それとも今の生活を豊かにしたいのか、その答えによって配当金の最適な使い道は変わってきます。ここで、配当金の取り扱いに関する2つの代表的な考え方を比較してみましょう。
- キャッシュフロー型:受け取った配当金を生活費や趣味に使って今の生活を豊かにする
- 再投資型:受け取った配当金で再び株を買い増し、大きく育てることが期待できる手法
どちらが正解というわけではなく、あなたの27歳という年齢とライフプランに合ったルールを自ら設定することが重要です。両方をうまく組み合わせて自分なりのバランスを作る方法もあるので、次の見出しで具体的な住み分け方を見ていきましょう。
次の見出しから、それぞれのパターンの住み分けと、税金を無駄にしないための賢い受け取り方について詳しく解説しますね。
キャッシュフロー型と再投資型──今の豊かさと未来の豊かさの住み分け
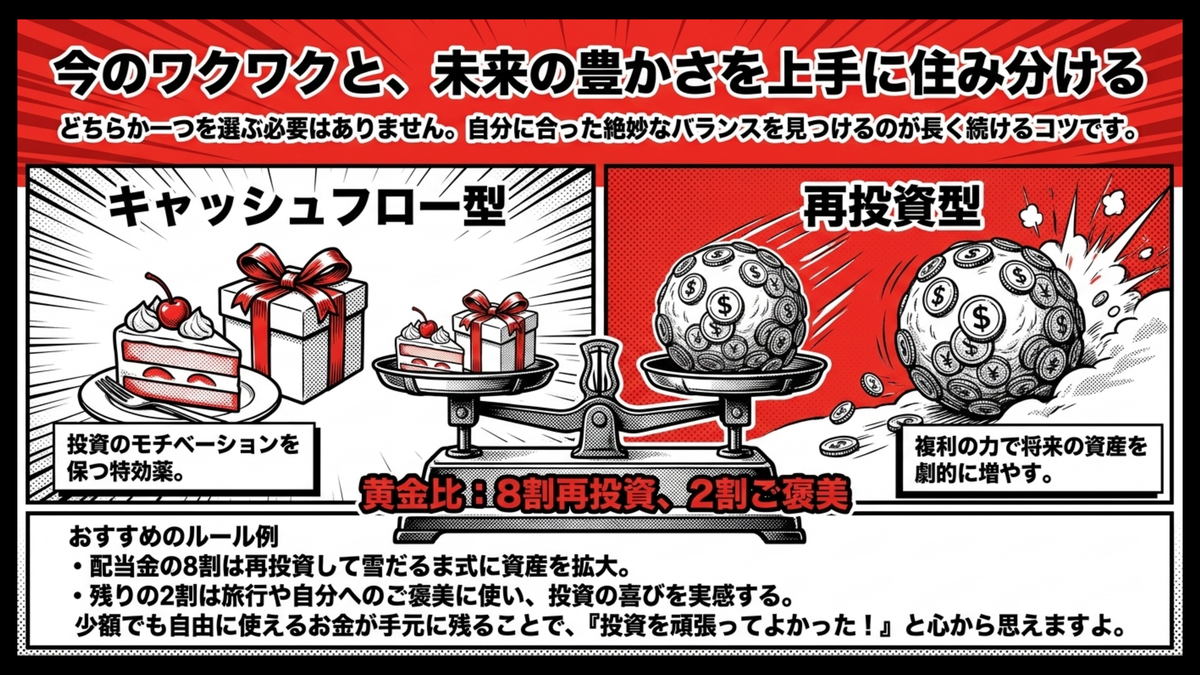
配当金をどう扱うかは、究極的には今の豊かさと未来の豊かさのどちらを優先するかの選択になります。
日々の生活費の足しにしたり、ちょっとした贅沢に使ったりするキャッシュフロー型は、投資のモチベーションを保つ特効薬になりますよね。一方で得た利益をすべて株の買い増しに回す再投資型は、複利の力を最大限に活かして将来の資産を劇的に増やす最強の手法です。
この2つは対立するものではなく、自分の状況に合わせて上手に住み分けることが長続きのコツなんですよ。
例えば、基本はすべて再投資に回しつつ、年に1回の旅行代だけは配当金から支払うといったマイルールを作るのもよいアイデアでしょう。
あなたにとって一番心地よく、投資を長く続けられる絶妙なバランスを見つけてみてくださいね!
私の運用ルールは年間配当金の8割は再投資、2割は自分へのご褒美に使うという配分に落ち着きました。最初は全額再投資に回していたのですが、それだと投資のモチベーションが続かなくて、四半期に一度の配当日が来てもあまり嬉しさを感じられなかったんです。
少額でも自由に使えるお金が手元に残ることで、投資を頑張ってよかったという実感が湧くようになり、結果として長く続けられる体質になれた気がします。
27歳から始める税金効率──新NISAで配当金を丸ごと残す受け取り方
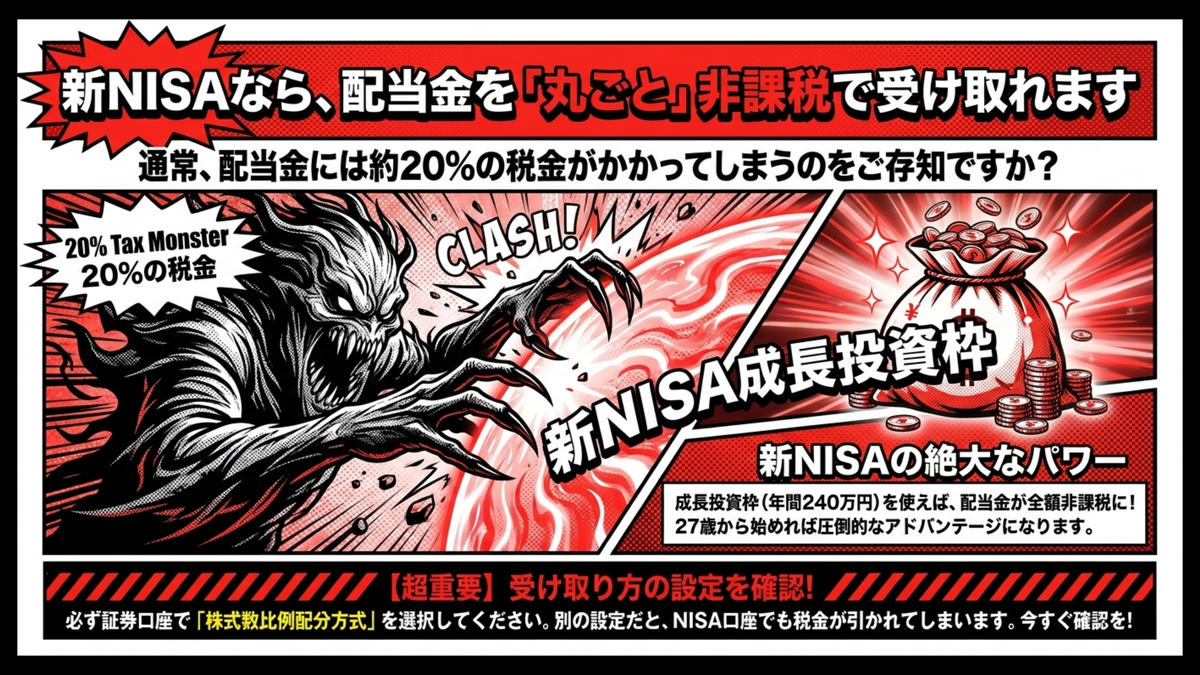
投資の利益にかかる税金は、せっかくの運用効率を大きく下げてしまう厄介な存在です。
国税庁の上場株式等の配当等に係る源泉徴収によると配当金には20.315%(所得税・復興15.315%+住民税5%)の税金がかかってしまいますが、新NISAの成長投資枠を使えば、この配当金を丸ごと非課税で受け取ることができます。
金融庁が制度を所管する新NISAは2024年からスタートしており、成長投資枠の年間240万円という枠は、長期投資家にとって極めて強力な節税ツールといえるでしょう。
27歳という若さでこの非課税の恩恵をフル活用できれば、将来の資産形成に向けた土台づくりにつながります。
ただし、新NISAで配当金を非課税にするためには、証券口座の設定で株式数比例配分方式を選択しておくことが絶対条件になります。
もし別の受け取り方になっていると、NISA口座で買った株でも自動的に税金が引かれてしまうので、一度設定画面を確認してくださいね。税金のルールは個別のケースで変わる場合もあるため、最終的には証券会社のヘルプや税理士への確認もおすすめですよ。
新NISA成長投資枠を高配当株でフル活用するスケジュール
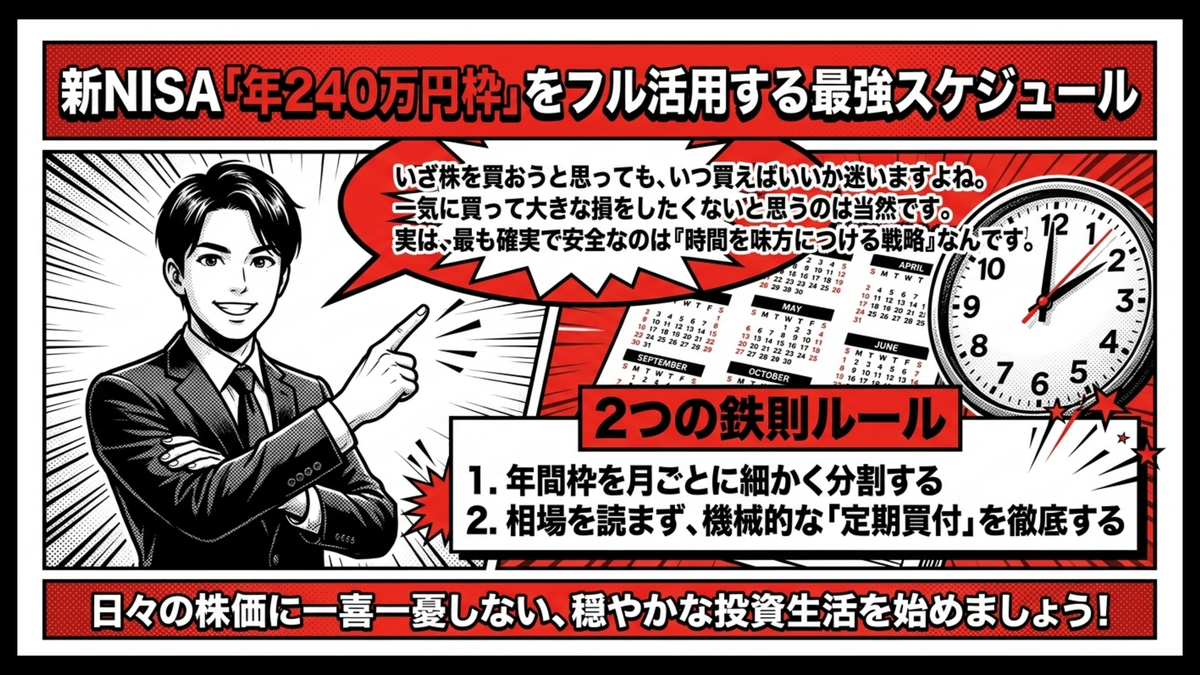
いざ新NISAで株を買おうと思っても、いつ買えばいいのか分からない。そう悩んでいませんか?
新NISAの成長投資枠は年間240万円という非課税枠が用意されています。
大切な資金だからこそ、買うタイミングを見誤って損をしたくないと思うのは当然のことです。実は、高配当株投資において取り入れやすいのは、時間を味方につけるスケジュール戦略ではないでしょうか。
各種の公的資料でも、長期・積立・分散投資が個人投資家にとって最も合理的な手法として、一貫して推奨されています。
ここでは、成長投資枠の年間240万円を無駄なく安全に活用するための具体的なプランをお伝えします。
- 年間枠を月ごとに細かく分割して投資する
- 相場を読むのではなく、機械的な定期買付を徹底する
これらのルールを守ることで、日々の株価の上下に一喜一憂しない穏やかな投資生活に近づけるはずです。
それぞれのルールがなぜ大切なのか、次の見出しで具体的な実践方法と一緒に紹介していきますね。資産形成を加速させて目標に近づけたい人は、30歳までに1000万円貯める具体的なロードマップ─今日から始める20代の資産形成術で1000万への道筋も描いておきましょう。
次の見出しから、具体的な分割の考え方について見ていきましょう!
年240万円枠を月ごとに分割する戦略──時間分散で高値掴みを防ぐ
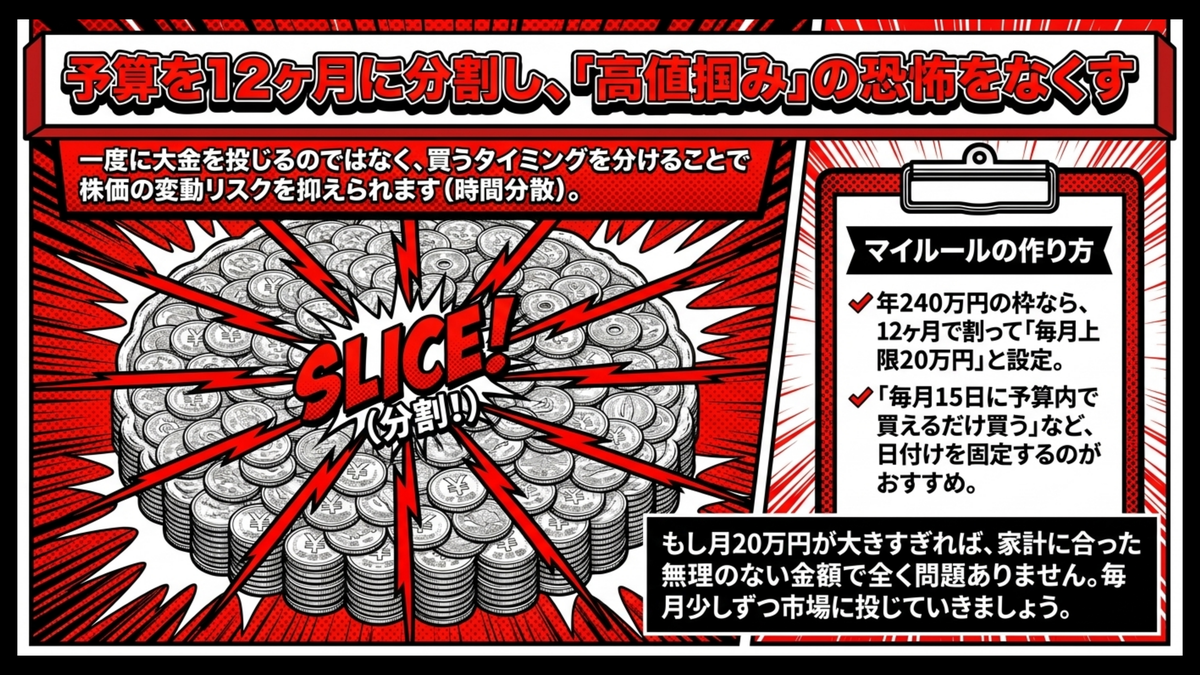
まとまった金額を投資する際、最も恐ろしいのは高値掴みをしてしまうことですよね。
そこで有効なのが、年間240万円の枠を12ヶ月で割り、均等に分割して投資する戦略になります。分割の方針が決まったら、成長投資枠とつみたて投資枠で年間に使える額や対象の商品がどう違うかも整理しておくと、枠の使い方を考えやすいでしょう。その違いは投資枠の使い分けにも触れた20代向けのNISA・証券口座比較で確かめられます。NISAで買う株式や投資信託も値動きで元本を下回ることがあるため、毎月の金額は家計に無理のない範囲で決めていきましょう。
一度に大金を投じるのではなく、買うタイミングを複数回に分けることで、株価の変動リスクを抑えられます。これは投資理論で時間分散と呼ばれる考え方で、購入時期を分散することで取得単価を平準化できるという効果が、広く知られています。
例えば、毎月15日に予算内で買えるだけ買うと自分の中でルールを決めておくのがおすすめですよ。もし月20万円の枠が大きすぎると感じるなら、自分の家計に合った無理のない金額で設定しましょう。
証券会社によっては、国内株式を毎月決まった日に自動で積み立ててくれる便利な機能も用意されています。
最初から全力投球するのではなく、毎月少しずつ資金を市場に投じていくことで、買う時期によるぶれを抑えながら資産を育てていけるでしょう。
タイミング投資ではなく定期買付の優位性──ドルコスト平均法という有効な手法
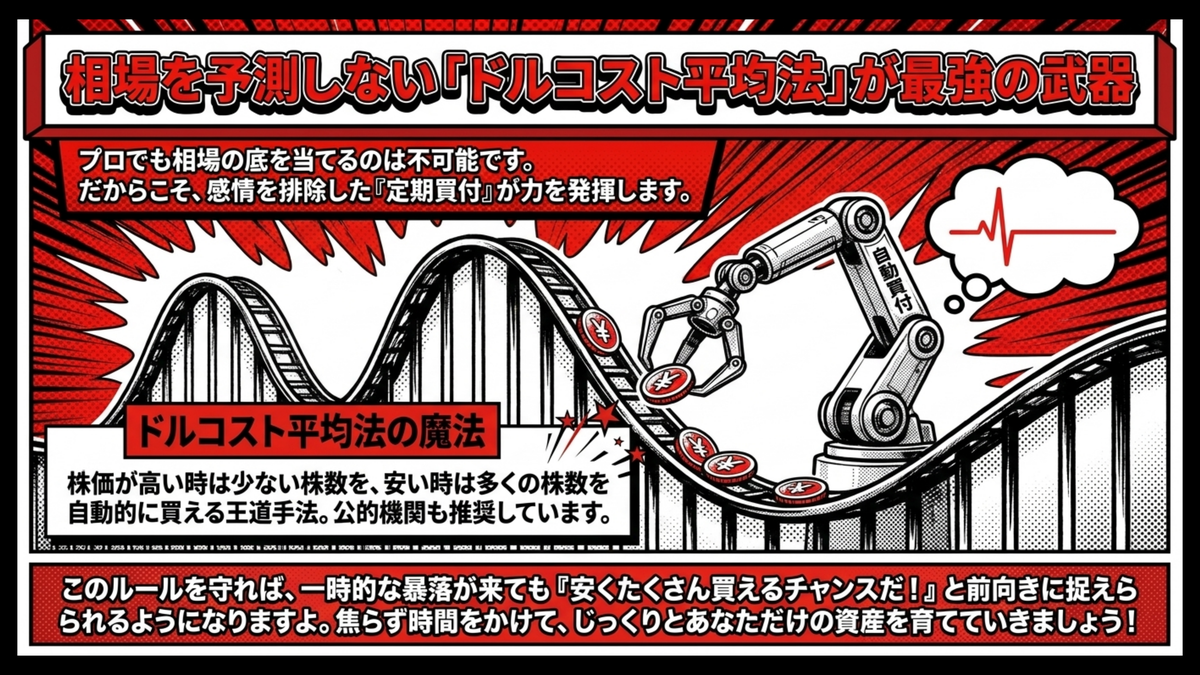
株価が一番下がったタイミングを狙って買いたいと思うのは、投資家なら誰しもが抱く本音でしょう。
しかしプロでも相場の底を正確に予測することは不可能だと言われています。
だからこそ感情を排除して、あらかじめ決めたルール通りに淡々と定期買付を行うことが最強の武器になるんですよ。
株価が安い時は多くの株数を、高い時は少ない株数を買うドルコスト平均法が自動的に実践できます。例えば毎月1万円ずつなら、株価1,000円の月は10株、500円の月は20株を取得することになり、安い時期にたくさん仕込めるメリットが自然に生まれます。
ドルコスト平均法は公的機関の資料でも繰り返し紹介される、長期投資家にとっての王道手法なんですよ。
この手法を徹底すれば、一時的な暴落も安く買えるチャンスだと前向きに捉えられるようになります。
日々のニュースに振り回されず心穏やかに投資を続けるには、この機械的な定期買付が欠かせません。
焦って一括投資せず、時間をかけてじっくりポートフォリオを構築する余裕を持ってみてくださいね。
よくある質問──27歳の高配当株運用
高配当株に挑戦しようと決意しても、いざ始めるとなると細かい疑問が次々と湧いてくるものです。
特に税金のことや、含み損が出たときの対処法など、お金に直結する不安は事前に解消しておきたいですよね。
ここでは、これから高配当株を始める20代後半の方からよく寄せられる、代表的な質問とその回答をまとめました。
- 買った株の価値が下がって含み損が出た場合の対処法
- 新NISA口座で受け取る配当金の非課税ルールの仕組み
- 個別株とETFのどちらが初心者にとって手軽で安全か
これらの疑問をあらかじめクリアにしておけば、いざという時にも慌てず、自信を持って投資判断ができるはずですよ。気になる項目から順番にチェックして、不安を一つひとつ消していきましょう。
一つひとつの質問に対する回答をチェックして、あなたの投資生活に役立ててください。
高配当株の含み損が出たらどうすればいい?──慌てて売る前のチェック
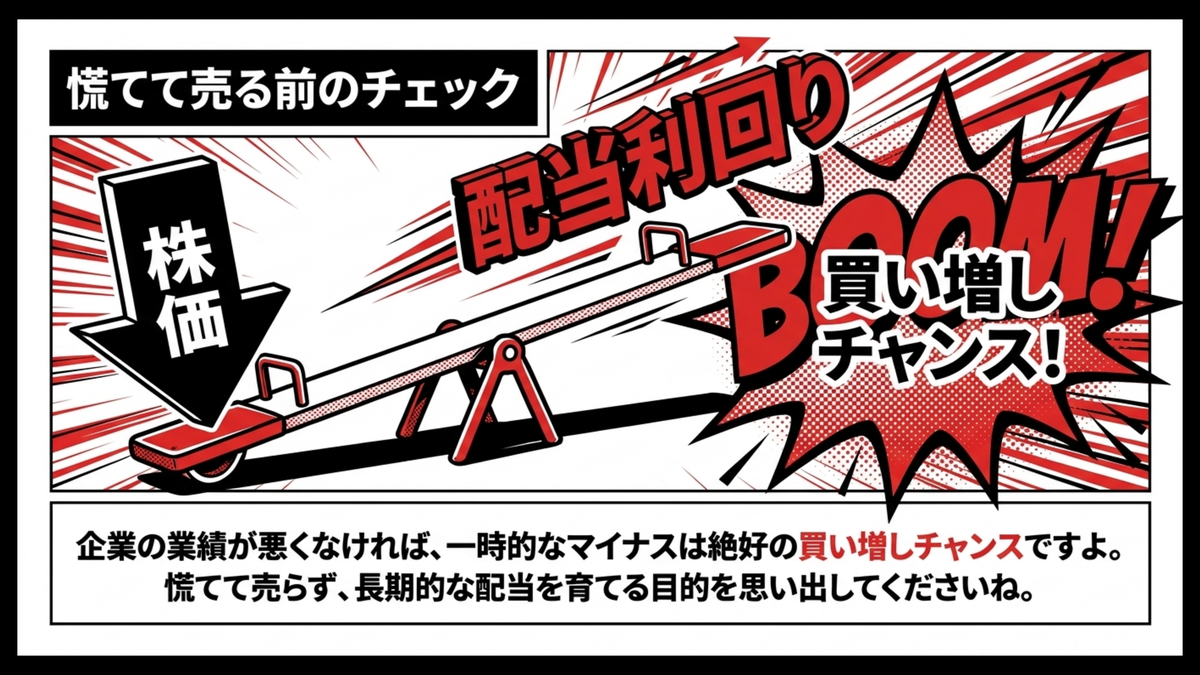
買った株の値段が下がり、口座の数字がマイナスになっているのを見ると、思わず売りたくなってしまいますよね。
しかし高配当株投資において、一時的な株価の下落による含み損は決して珍しいことではありません。
大切なのは、その企業が減配をしていないか、業績そのものが根本的に悪化していないかを確認することなんですよ。
もし企業の稼ぐ力に問題がなく、単に市場全体の雰囲気で株価が下がっているだけなら、慌てて売る必要はないでしょう。むしろ株価が下がった分、配当利回りが相対的に高くなるため、絶好の買い増しチャンスと捉えることもできます。
とはいえ、含み損への耐性は人によって異なるため、自分のリスク許容度を超えて買い増しを焦るのは避けましょう。
短期的な値動きに一喜一憂せず、長期的に安定した配当を受け取り続けるという本来の目的を思い出してくださいね。
配当金にかかる税金は新NISAで本当にゼロ?──落とし穴になる受け取り設定
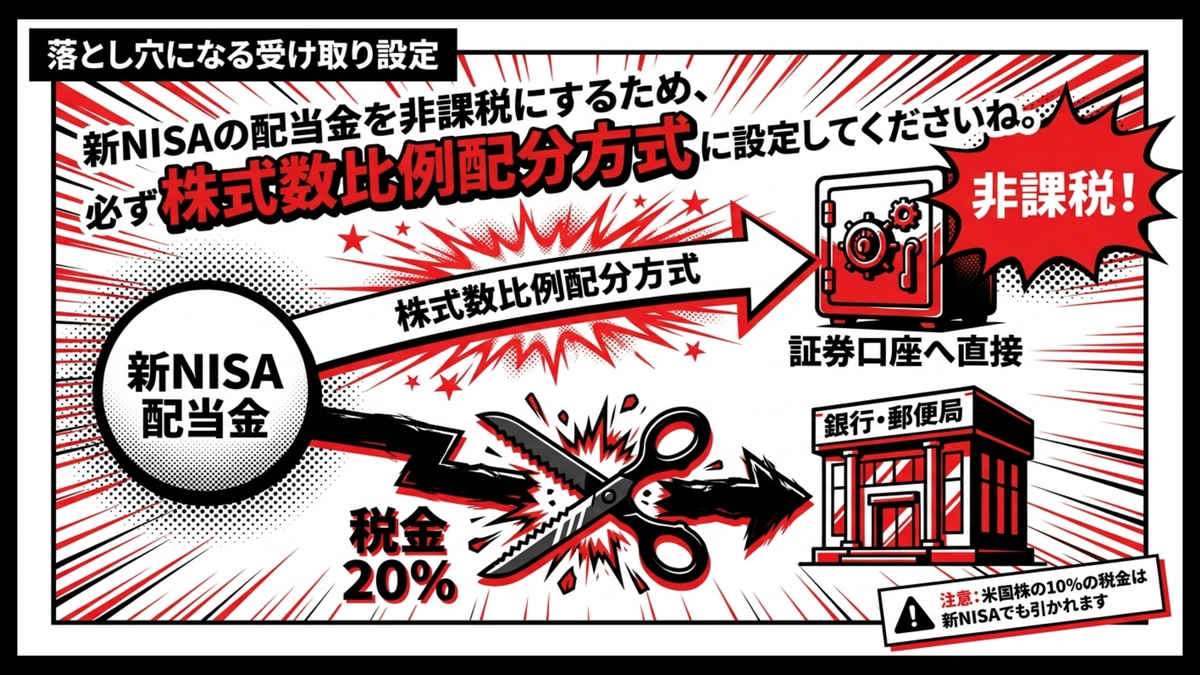
新NISAを使えばすべての配当金が非課税になると思いがちですが、実は受け取り方によっては税金がかかってしまいます。
国内株式の配当金を非課税にするには、受け取り方法を株式数比例配分方式に設定しておくことが絶対条件です。
これは配当金を証券口座の残高へ直接振り込んでもらう受け取り方。
銀行口座での受け取りや郵便局へ受け取りに行く方式だと、新NISAでも20.315%の税金が引かれます。さらに米国高配当株は、米国内でかかる10%の税金は新NISAでも非課税にならない点に注意が必要です。
これは日米租税条約に基づく源泉徴収で、特定口座なら外国税額控除で取り戻せる場合もありますが、NISA口座では控除の対象外となるため。
口座を開設したら設定画面を開いて、配当金の受け取り方法が正しいか必ず確認しておきましょう!
個別株とETF、どちらから始めるのが手軽?──初心者にぴったりの選び方
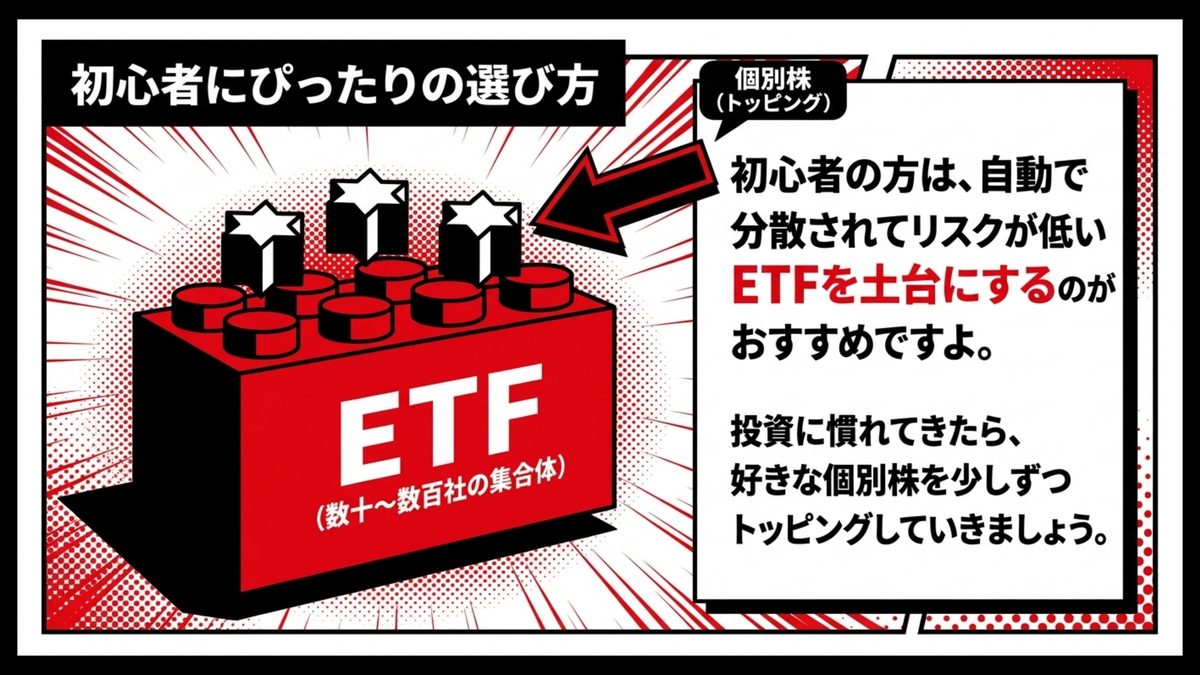
自分で企業を分析して選ぶ個別株か、プロにお任せするETFか、どちらから始めるべきか迷ってしまいますよね。
結論から言うと、初心者に圧倒的に手軽でリスクが低いのは、複数企業に分散投資されているETFです。一つ買うだけで数十から数百の優良企業に自動的に分散されるため、1社が倒産しても全体へのダメージを最小限に抑えられるんですよ。
特に、VYMやHDVといった米国の高配当ETFは、長期的な実績もあり人気が高い商品です。
まずはETFをポートフォリオの土台として据え、投資に慣れてきたら自分の好きな個別株を少しずつトッピングしていくのが、理想的でしょう。
手間をかけず安全に配当金を受け取りたいなら、まずは優秀な高配当ETFを検討してみてくださいね。少額からETF・単元未満株の両方に対応した証券会社を比較すると、自分に合うサービスが見つかりますよ。
【まとめ・次のステップ】まずは配当性向の確認から──四季報で1社調べてみよう
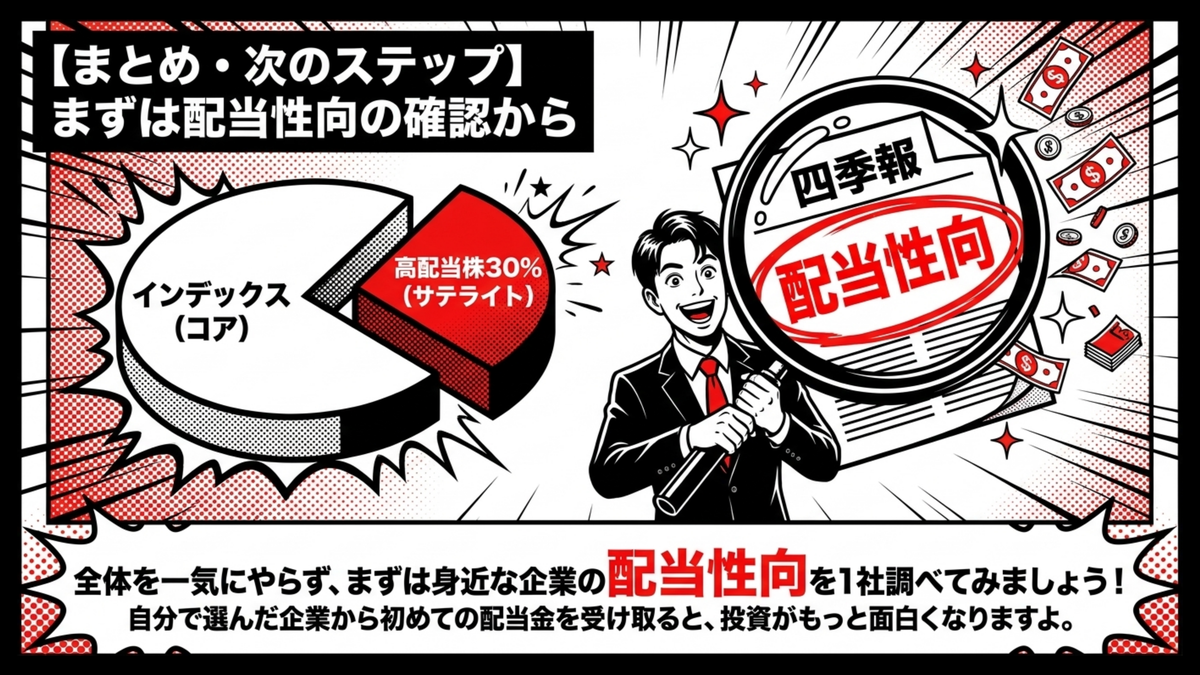
ここまでの内容を読んで、積立投資の次にとるべき具体的なアクションが少しずつ見えてきましたか。
27歳という若さで高配当株に挑戦し、キャッシュフローを生み出す仕組みを作っておくと、今後の人生の選択肢が広がっていくでしょう。
実際、高配当株投資を継続している同世代の投資家からは配当金が振り込まれた瞬間に投資の手応えを初めて実感したという声が、多く聞かれます。
この記事でお伝えした、高配当株のポートフォリオつみたての次の一手としての重要なポイントを振り返っておきましょう。
- インデックスをコアに、高配当株をサテライトとして30%ほど組み合わせる
- 高利回りの罠を避け、配当性向や過去の増配実績など財務指標をチェックする
- 成長投資枠の年間240万円は、タイミングを分散して定期的に買い付ける
- 受け取った配当金をどう活用するか、事前に自分なりのルールを決めておく
これらのポイントを意識すれば、長期的にキャッシュフローを生み出していく投資スタイルに、少しずつ近づいていけるでしょう。一度に全部をやろうとせず、できるところから一つずつ取り入れていきましょう。国内株と米国株の売買手数料を口座ごとに並べると、株式の取引にかかる費用の違いがつかみやすくなり、その見方は国内株や米国株も売買するときに見ておく手数料の条件で分かります。株式は値下がりや減配によって元本を下回ることもあるため、買う金額は家計に合わせて決めてください。
何から始めればいいか迷ったら、まずはあなたが普段よく利用している身近な企業の配当性向を、四季報や証券会社のサイトで1社だけ調べてみてください。投資も含めた27歳のお金の全体像は、27歳のお金とキャリアの設計ガイドで確認できます。
数字の意味が分かると、企業の見方が劇的に変わり、投資がもっと面白くなるはずですよ。
資産形成をさらに加速させるため、複数の証券会社を比較して、さっそくミニ株投資を始められる口座を開設してみましょう。
少額からでも、自分で選んだ企業から初めての配当金を受け取る喜びは、投資を続ける励みになりますよ。
私が初めて高配当株から数百円の配当金を受け取った日のことは、今でも鮮明に覚えています。金額は本当にささやかでしたが、自分が選んだ企業からありがとうの気持ちが現金で届いた感覚に、心の底から感動したんです。
それまで毎月の積立で見ていた口座の数字は抽象的な存在でしたが、配当金を受け取った瞬間に投資って、自分の生活に直接つながるものなんだと腑に落ちました。
この一歩を踏み出してから、投資の世界がぐっと身近に感じられるようになりましたよ。
NISA・iDeCoをこれから始める27歳の基本ガイドを確認したい人へ
まだ積立投資そのものを始めていない方は、まずはインデックス投資による資産の土台作りからスタートすることが大切です。
高配当株はあくまでプラスアルファの戦略であり、まずはNISAやつみたて枠を使った長期・分散投資の基本を固める必要があります。
これから本格的に資産運用を学びたいなら、まずはNISAとiDeCoの仕組みの違いから押さえておきましょう。
自分に合った制度を正しく理解し、無理のない範囲で毎月の積立設定を行うことが、豊かな将来への最も確実な第一歩になりますよ。