心のどこかで自分だけ取り残されているかも…そんな焦りを感じていませんか?
ふと自分の現状が気になり、同年代の平均年収や貯金額、結婚率を思わず検索してしまう人も多いですよね。
同世代のみんなは、一体どれくらい稼いで貯金しているんだろう…と不安になるのは、ごく自然な感情なんですよ。むしろこのタイミングで一度立ち止まって自分の現在地を確かめる人ほど、30代以降の選択肢を広げられるとも言えます。
以下に、この記事で詳しく解説する重要なポイントをリストとしてまとめました。
- 20代後半のリアルな平均年収と毎月の手取り額の目安
- 平均値と中央値のギャップから見えてくる同世代の貯金事情
- 27歳前後の気になる結婚率とライフイベントにかかる費用の現実
- 独身と既婚で大きく変わる今後の人生に向けた貯金目標
- お金やキャリアに悩む27歳が今すぐ始められる具体的な行動
これらの情報を客観的に知ることで、現状を冷静に把握し、未来に向けた計画が格段に立てやすくなります。
この記事では、そんなあなたが抱えるお金や人生に関するリアルな疑問を、国税庁や金融経済教育推進機構(J-FLEC)など公的機関のデータをもとにていねいに紐解いていきますね。
私自身、27歳の頃に同じことをしていました。仕事帰りにスマホで「27歳 平均年収」を検索して、数字を見た瞬間に胸がどきっとした経験が今でも忘れられません。でも今振り返ると、あの検索するという行動自体が、自分の現在地を確かめようとした前向きなサインだったと思っています。
まずは、誰もが一番気になっている年収と貯金のリアルなデータから確認していきましょう。
同世代はどうなの?27歳の平均貯金と年収のリアルな実態
自分のお給料は、同世代の平均と比べて高いのかな…とふと疑問に感じていませんか?
友人同士でお金の話をする機会は少なく、自分の現在地がわからずにモヤモヤしている方も多いでしょう。20代後半は、キャリアの基礎が固まり、収入にも徐々に個人差が出始める重要な時期なんですよね。
正直に言えば、同世代の年収や貯金を知りたいという気持ちの裏には、自分は大丈夫なのかという小さな不安が隠れていますよね。その不安を、数字で言語化していきましょう。
ここでは、国税庁の民間給与実態統計調査や金融経済教育推進機構(J-FLEC)の家計の金融行動に関する世論調査などをもとに、27歳を含む20代の収入と貯金の現実をひもといていきます。客観的な数字を知ることで、今の自分の状況を冷静に分析し、これからの対策を練ることができるんですよ。
これから紹介する平均年収や貯蓄額のデータを見て、自分の家計簿と照らし合わせてみてくださいね。
また家計や貯金の現状を踏まえて住まいを考えたい人は、27歳で実家を抜け出す一人暮らし─引越し費用の相場と失敗しない資金計画のすべてで必要な初期費用と資金計画を確認しておきましょう。
まずは、毎月の生活のベースになる27歳の平均年収と、実際に手元に入る金額の目安から見ていきますよ。
27歳の平均年収はいくら?気になる手取り額の目安
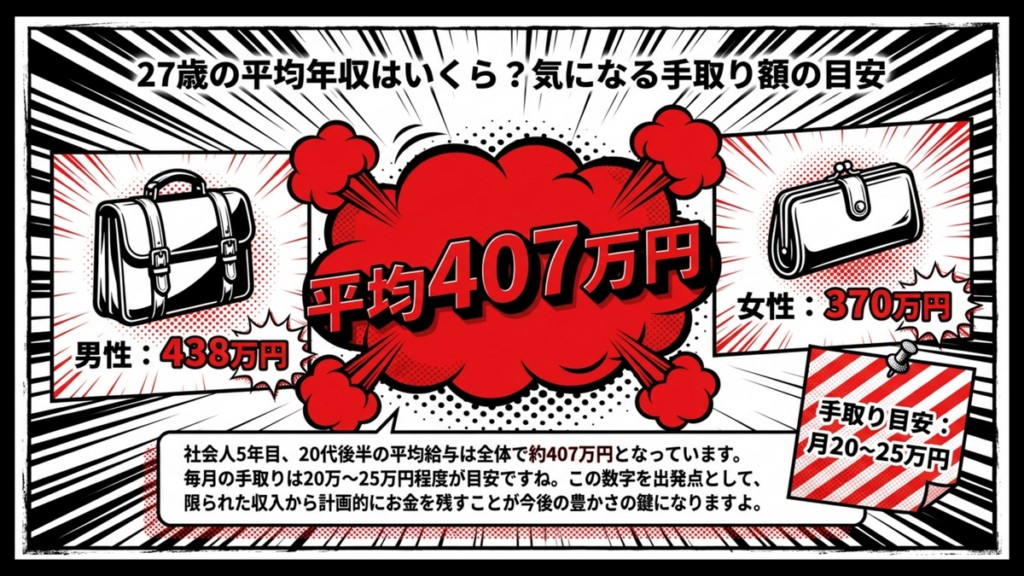
社会人5年目ともなると、そろそろお給料も上がってほしいな、と思うのが本音ですよね。国税庁の民間給与実態統計調査(令和6年分)によると、25〜29歳の平均給与は、全体で約407万円となっています。
男女別では男性が約438万円、女性が約370万円で、少しずつ差が広がり始める時期です。この平均年収から税金や社会保険料を差し引くと、毎月の手取り額はおおむね20万〜25万円程度になるんですよ。
ここで、20代後半の平均年収を表で分かりやすく整理しておきますね。
| 性別 | 20代後半の平均年収 |
|---|---|
| 全体 | 407万円 |
| 男性 | 438万円 |
| 女性 | 370万円 |
毎月の手取りだけで余裕を生み出すのは少し難しく感じるかもしれません。とはいえ実際の年収は業界・職種・勤務地によって大きく異なり、たとえばIT業界や金融業界では同年代でも平均より100万円以上高いケースも珍しくないんですよ。
平均値はあくまで目安として、自分の業界水準と照らし合わせてみるのがおすすめです。
数字を見て落ち込む人も安心する人もいると思いますが、それはあくまで出発点。大切なのは、今の自分の市場価値と目指したいキャリアとのギャップを知ることです。
だからこそ、限られた収入の中からいかに計画的にお金を残すかが、今後の人生の豊かさを決める鍵になるんですよ。
平均値と中央値で見る27歳の貯金事情──本当のリアルはどっち?
毎月の収入が分かったところで、みんながどれくらい貯蓄できているのかも気になりますよね。
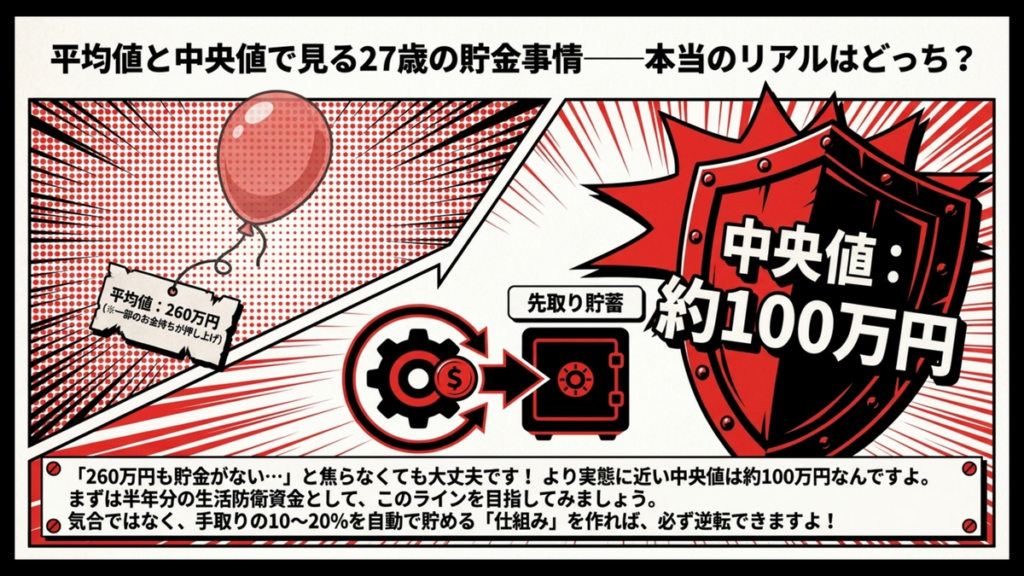
金融経済教育推進機構(J-FLEC)の家計の金融行動に関する世論調査(2024年)では、金融資産を持っている20代単身世帯の平均保有額は約260万円という結果が出ています。
そんなに貯金できていない…と焦った方もいるかもしれませんが、安心してください。一部のお金持ちが平均を押し上げているだけで、より実態に近い中央値を見ると約100万円になっています。
20代単身世帯の毎月の生活費は16万〜18万円が目安とされ、この中央値約100万円はおおよそ半年分の生活防衛資金に相当します。収入減や転職活動の期間を考えると、まずはこのラインを最初の目標に据えるのが現実的でしょう。
まずは手取り収入の10%から20%を目標に先取り貯蓄を始め、この中央値を目指してみましょう。無理のない範囲で貯める習慣をつければ、将来への不安も減らせますよ。
私自身の経験から言うと、振り返って思うのは、20代の貯金は金額より仕組みが9割ということ。意志の強さで貯めようとした時期は何度もリバウンドしましたが、仕組みで貯まる流れをつくった瞬間に、貯金は気合ではなく日常の風景に変わりました。
中央値を下回っていても、仕組みさえあれば逆転できますよ。
27歳の結婚率は?気になるライフイベントとお金の備え
SNSで友人の結婚報告を見るたびに、言葉にできない焦りを感じていませんか。
20代後半に差し掛かると、休日のたびに結婚式にお呼ばれする機会も、ぐっと増えてきますよね。自分はいつ結婚できるんだろう…と、漠然とした不安を抱える人も多いでしょう。
実際のところ、27歳という年齢はライフスタイルが大きく変わり始める時期なんですよ。現状を知ったら次は行動です。27歳から始める資産形成─NISA・iDeCoで未来の自分にゆとりをつくる始め方で将来に備える具体的な始め方を確認しておきましょう。
そしてここからは、同世代の結婚事情と、それに伴うお金のリアルについて解説していきます。
結婚という節目を安心して迎えるためには、計画的な資金準備が欠かせないと言えますね。これから必要になる費用の全体像をつかみ、将来に向けた備えの第一歩を踏み出していきましょう。
まずは気になる同世代の結婚率と費用の目安から、詳しく見ていきましょう。
27歳前後の結婚率は?結婚にかかる費用のリアルを知っておこう
結婚ってそんなにお金がかかるの?と疑問に思うのは当然ですよね。各種の人口動態統計でも、20代後半から30代前半にかけて結婚する人の割合がぐっと高まることがわかっています。
具体的には、総務省統計局の令和2年国勢調査によると20代後半(25〜29歳)の有配偶率はおおむね3〜4割程度とされ、27歳前後はちょうどこのラインの真ん中あたりに位置する水準です。
30代前半にはさらに半数前後まで上昇するため、27歳前後は身の回りで結婚報告が一気に増えるという体感が強くなるでしょう。
ただし自分も急がなきゃ…と焦る必要はありません。大切なのは結婚を決めたいタイミングを言語化し、必要な資金を計画的に準備しておくことですね。
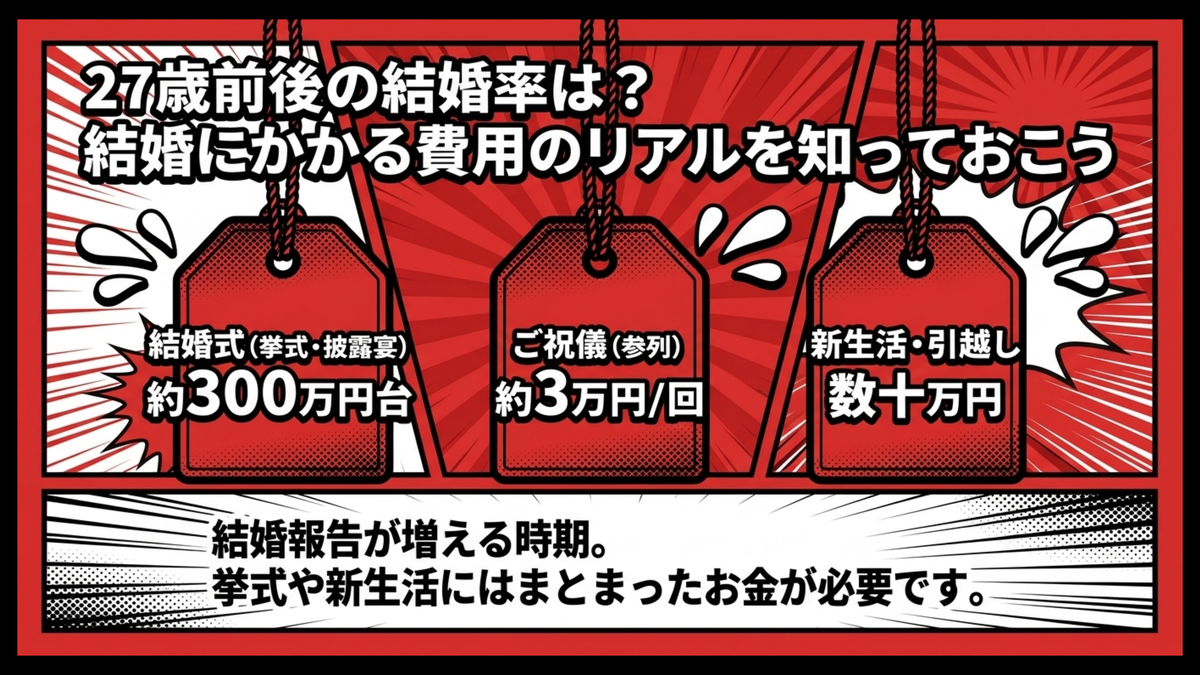
そこで気になるのが、結婚にかかるリアルな費用の目安。各種調査を参考にすると、代表的な費用の平均額は以下のようになっています。
- 結婚式(挙式・披露宴)の平均総額:全国で約344万円(首都圏は約375万円)
- 友人や同僚の結婚式に参列する際のご祝儀:約3万円
- 新生活を始めるための引っ越しや家具・家電の購入費用:数十万円程度
このように、自分自身の結婚だけでなく、お祝いとして出ていくお金も増える時期なんですよね。また結婚式の平均総額はリクルートのゼクシィ結婚トレンド調査2024による調査の数字となっています。
親の援助や福利厚生を使える場合もありますが、最終的には自分たちで準備するのが安心です。
私が20代後半で痛感したのは、結婚関連の出費は自分のためだけでなく周りのためにも出ていくということ。お祝い予算を先に確保しておけば、計画を崩さず祝えます。
独身・既婚で変わる?今後の人生に必要な貯金目標
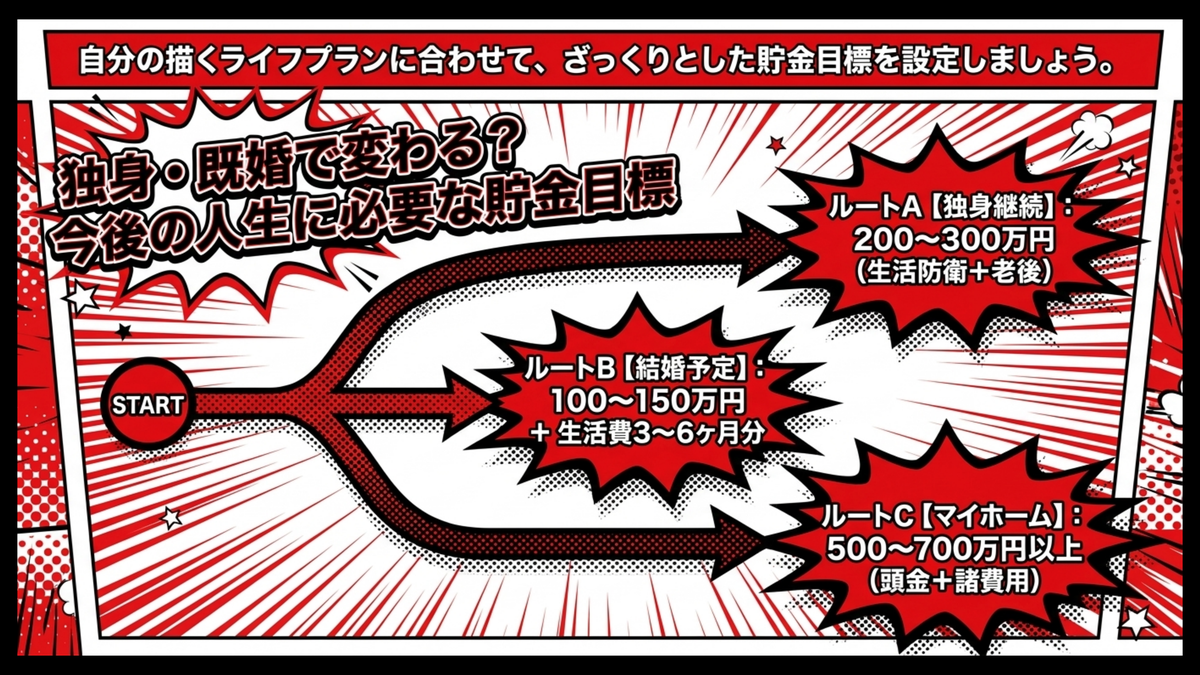
これからの人生、どんな道を歩むかによって、必要なお金の金額は大きく変わってきます。
独身で自由な生活を楽しむのか、家族を持って家を建てるのか、未来の選択肢は無限大ですよね。もし将来的にマイホームを購入したい場合、物件価格の1〜2割程度の頭金が必要になります。
たとえば3,000万円の住宅を購入するなら、300万円から600万円の現金を用意しなければなりません。さらに子どもを望むのであれば、出産費用やその後の教育資金も視野に入れる必要がありますよ。
一方で、独身を続ける場合でも、老後に向けた資産形成や生活防衛資金の確保は欠かせないと言えます。長寿化が進む今、公的年金だけで老後を支えきれるかは人によって異なるため、若いうちから備えを始める意義は大きいでしょう。
まずは、自分の理想とするライフプランをざっくり思い描くことから始めてみてくださいね。その未来予想図に合わせて、今日から少しずつ貯金の目標額を設定していくのが大切です。
参考として、ライフプランごとのざっくりした貯金目標の目安を整理しておきますね。
| ライフプラン | 27〜30歳の間に目指したい貯金額の目安 |
|---|---|
| 独身継続(生活防衛+老後準備) | 200〜300万円 |
| 数年以内に結婚を考えている | 結婚資金100〜150万円+生活防衛資金3〜6ヶ月分 |
| 30代前半にマイホーム購入を検討 | 頭金+諸費用で500〜700万円以上 |
あくまで目安ですが、こうして数字を見えるようにするだけで、毎月の貯金額の設定がぐっとリアルになってきますよ。
よくある質問:27歳の貯金・年収・結婚にまつわる疑問にお答え
周りのみんなはちゃんとお金を貯めているのかな…と一人で悩む人は少なくありません。友達には直接聞きづらいお金の話だからこそ、ネットで検索して逆に不安になってしまうことも多いでしょう。
ここでは、27歳前後のあなたからよく寄せられる、リアルな疑問にズバリお答えしていきます。貯金や年収に関する同世代のリアルな悩みを知ることで、少し気持ちが楽になるはずですよ。
それでは、多くの方が気になっているリアルな質問を一緒に見ていきましょう!
27歳で貯金100万円以下って、もしかして遅れている?
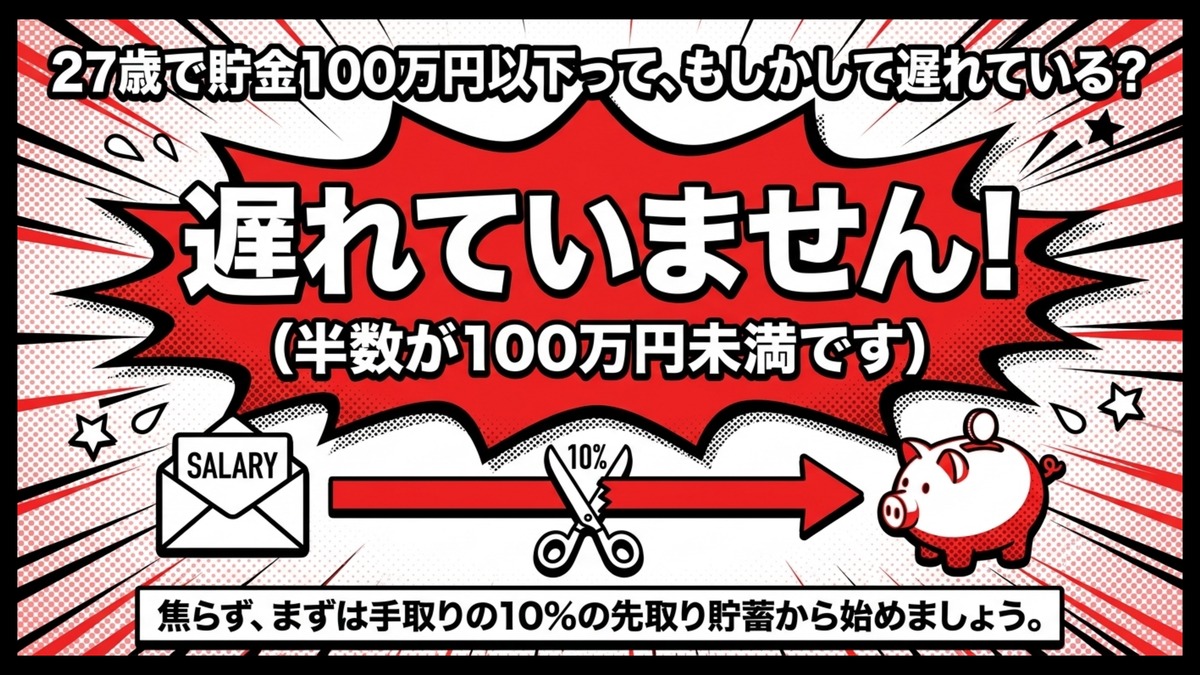
自分の貯金が100万円もない…と焦りを感じている方は、どうか安心してくださいね。先ほどお伝えした通り、J-FLECの調査では、金融資産を持っている20代単身世帯の保有額の中央値は約100万円です。
つまり、同世代のおよそ半数は貯金が100万円に届いていないというのが、リアルな実態だと言えますね。
あなただけが遅れているわけではないので、自分を責める必要はありませんよ。
大切なのは、今の貯金額を気に病むことではなく、これからどうやって増やしていくかという視点です。まずは手取り収入の10%からでも良いので、先取り貯蓄を習慣化してみましょう。
毎月少しずつでも確実にお金が貯まる仕組みをつくれば、あっという間に100万円を突破できるはずですよ!
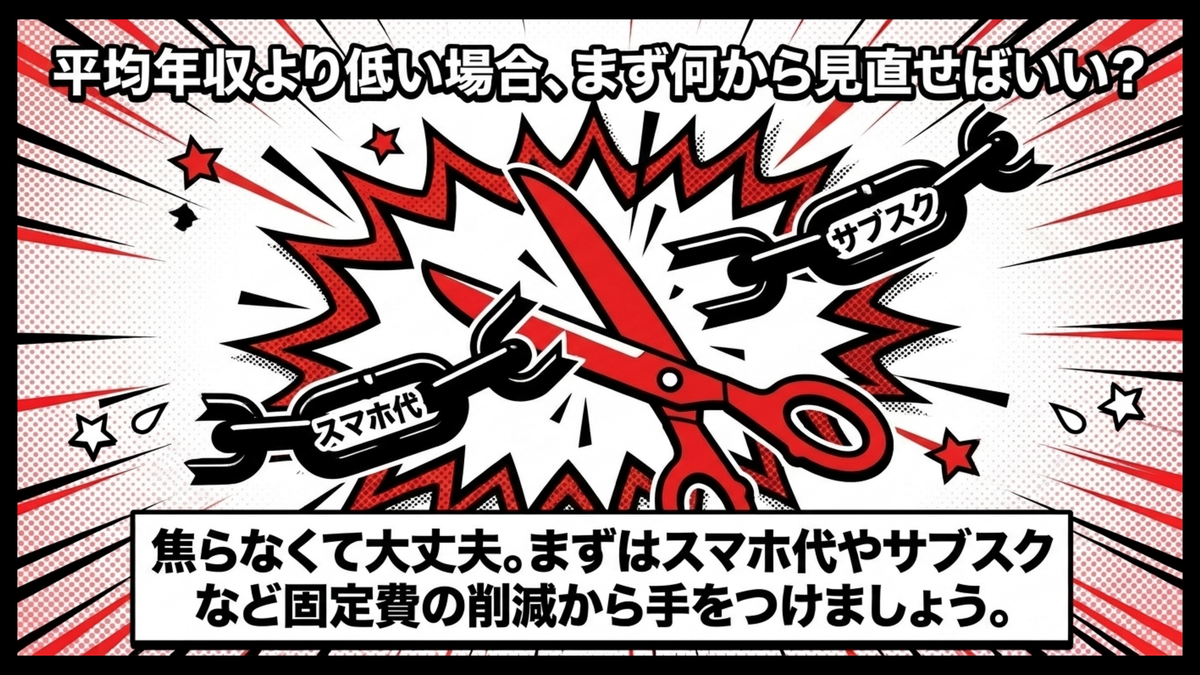
平均年収より低い場合、まず何から見直せばいい?
自分のお給料が平均より低くて将来が不安…と、給与明細を眺めてふと手が止まる瞬間はありませんか。
収入をすぐに増やすのは難しくても、毎月の出ていくお金の見直しなら今日からできますよ。家計再建の基本は、まず家計に負担をかけている固定費の削減から手をつけること。
使っていないサブスクを解約したり、スマホを格安SIMに乗り換えたりするだけで効果は大きいでしょう。
浮いたお金をそのまま貯蓄に回せば、収入が少なくても確実に資産を増やせます。さらに、自己投資を少しずつ始めて将来的な年収アップを目指すのも前向きな選択ですね。
もう一歩踏み込むなら、20代後半は収入そのものを動かす選択肢が一番取りやすい時期でもあります。同業界での転職で年収レンジを上げる、副業で月数万円のプラスをつくるといった選択は、いずれも30代に入る前に動くほど成果が出やすくなります。
まずは今の自分の市場価値はいくらかを求人サイトで眺めてみるのがおすすめですよ。
結婚資金は何歳までにいくら準備しておくのが目安?
いつか結婚したいけれど、お金の準備ってどうすればいいの?と悩むのは当然でしょう。結婚式や新生活にはまとまったお金が必要になるため、早めに計画を立てておくことが大切なんですよ。
私が後から実感したのは、結婚資金の準備で大切なのは金額よりお互いの価値観の擦り合わせだったということ。同じ300万円でも、結婚式に全振りしたいタイプと新生活の質に回したいタイプでは優先順位がまるで違います。
早めに数字を出しながら話し合えば、後から揉める種を減らせるんですよね。
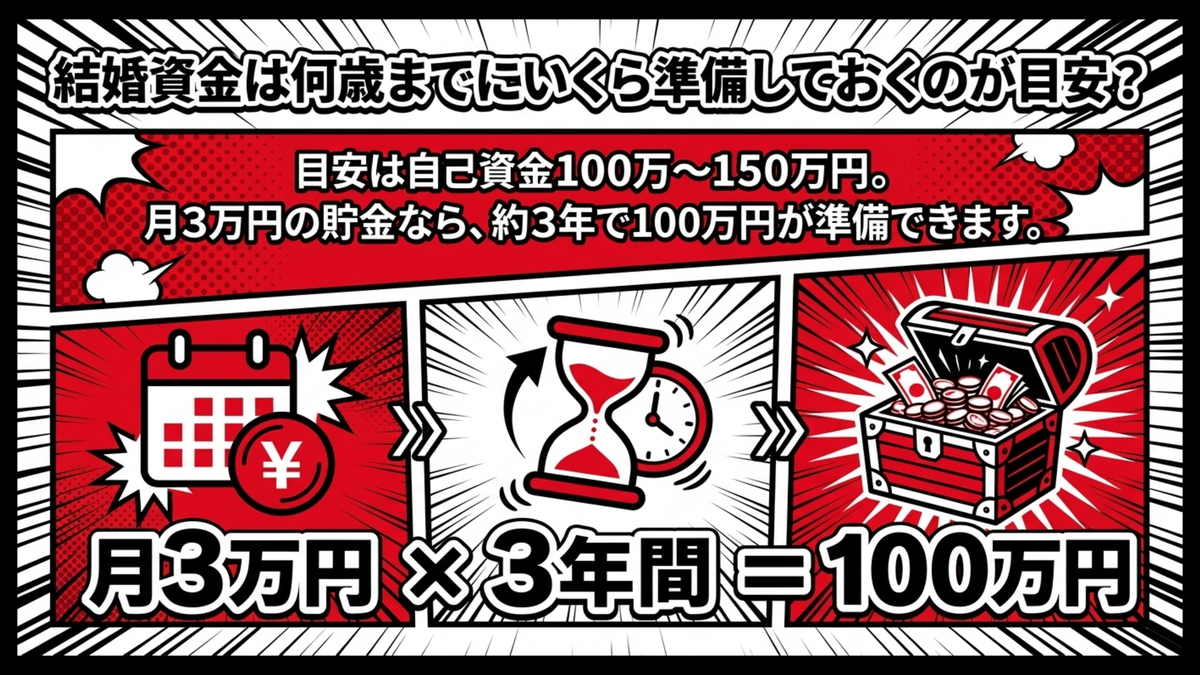
一般的に、挙式や披露宴にはおおよそ300万円台の費用がかかると言われています。ご祝儀などで戻ってくる分もありますが、まずは自己資金として100万円から150万円程度を目標にすると安心ですね。
27歳の今から月に3万円ずつ貯金を始めれば、約3年で100万円の結婚資金を準備できます。パートナーがいる方は、お互いの収入や貯金について少しずつ話し合う機会を作ってみてはいかがでしょうか。
まとめ──焦らなくて大丈夫!27歳の今から将来に向けて踏み出す次のステップ
ここまで、27歳を取り巻くお金やライフイベントの実態について見てきましたが、いかがでしたか。
なんだ、自分だけが遅れているわけじゃないんだ…と、少しでも肩の荷が下りたなら嬉しいです。27歳の平均貯金や年収・結婚率を検索して不安になっていた方も、これで少しスッキリしたのではないでしょうか。
今回の記事でお伝えした重要なポイントを、ここでもう一度おさらいしておきましょう。
- 27歳を含む20代単身世帯(金融資産を持っている世帯)の貯金中央値は約100万円であり、過度な心配はいらない
- 毎月の手取り額から10〜20%を目安に先取り貯蓄を始めることが成功の鍵
- 結婚式にはおおよそ300万円台の費用がかかるため、自己資金の目標を立てて準備する
- 独身でも既婚でも、将来のライフイベントを見据えた計画的な資金準備が欠かせない
- お金が貯まらない人は、まずスマホ代やサブスクなどの固定費から見直してみる
振り返ってみて実感するのは、20代後半の焦りは、3年後にはほとんど無意味になるということ。あの時期に焦って動いて成果が出たことより、自分のペースを守って積み重ねたことの方が、後で大きく効いてきました。
だからこの記事を読んでいるあなたにも、焦りに振り回されすぎず、自分の歩幅を確かめてほしいなと思っています。もし同世代と比べて焦ってしまうなら、同期の出世、友人の結婚…27歳が抱える焦りから心を軽やかに保つ処方箋で気持ちを整理する考え方も知っておきましょう。
だからこそ、今日からできる小さな一歩として、自分の手取り収入の中から、無理のない範囲で毎月コツコツと貯める仕組みをつくるところから始めてみませんか。焦らず将来を設計するなら、27歳のお金とキャリアの設計ガイドで全体像を確認しておきましょう。
給料日に自動で別口座へ移す設定を1つ入れるだけでも、来年の今頃には景色が変わっているはずですよ。
将来のお金に対する漠然とした不安を解消するためには、正しい知識を身につけて行動を起こすことが何より重要です。判断に迷ったときは、ファイナンシャルプランナーなど専門家への相談も一つの選択肢ですよ。
この記事を書いていて思い出したのは、20代後半の自分が平均と比べて一喜一憂していた時間の長さです。あの時間を、仕組みをつくることに使っていたら。そう思うこともありますが、それも今の自分の糧になっています。
数字を知ることは、次の一歩を踏み出すきっかけでしかありません。大切なのは、その先で何を選ぶかですよ。
一歩ずつ着実に準備を進めて、お金の不安がない明るく豊かな未来を一緒につくっていきましょう!