そろそろパートナーとの将来を考えたいと感じ始めたものの、具体的に何から手をつければいいのか、頭の中がぼんやりしていませんか。
23歳という若さで結婚を意識し始めると、期待とともに不安を感じることも多いですよね。とくに、23歳で結婚に向けた貯金額やキャリアの選択について、どうすべきか悩むのは当然のことなんです。一般的に20代前半は社会人としての土台を作りながら、人生の選択を同時に進めていく時期にあたるため、迷いが生まれやすいのは自然な反応だといえます。
周りの友人がまだ独身ばかりだと、自分だけが焦っているような気持ちになることもあるでしょう。新社会人として働き始めたばかりの時期だからこそ、仕事とプライベートの両立には工夫が必要なんですよ。
この記事では、そんなあなたの不安を解消するための具体的なステップをわかりやすくお伝えします。
- 20代前半の結婚におけるライフプランの変化とリアルな事情
- キャリアとお金の不安を解消する実践的な3年プラン
- 結婚資金の相場と二人で賢く貯める口座管理のルール
- 若くして結婚を選択するメリットとデメリット
- 読者から寄せられる結婚とお金に関するよくある質問
将来に向けて具体的なアクションを起こすためにパートナーと一緒に記事を読みながら、二人の理想の未来についてじっくりと話し合ってみるのもよいですね。
幸せな結婚生活を迎えるための大切な準備を、今日から少しずつ始めていきましょう。
私自身も23歳の頃、付き合っていた相手と将来の話を切り出すタイミングが分からず、しばらく一人で悩んでいた時期がありました。思い切って「3年後くらいに結婚できたらいいよね」と口にしてみたら、相手も同じことを考えていたと分かり、そこから自然にお互いのキャリアと貯金の話ができるようになったんです。
さっそく、気になる同世代のリアルな結婚事情やライフイベントについて詳しく見ていきます。
23歳での結婚は早すぎる?──同世代のリアルとライフイベントの現実
周りの友人はまだ遊び盛りなのに、自分だけが将来を急ぎすぎているのかなと、後ろめたさにも似た気持ちを抱えている人は意外と多いものです。
働き始めたばかりの時期は目の前の仕事で精一杯になりがちで、そんな中で結婚という決断に戸惑いを覚えるのはごく自然な感情なんですよ。
実際に20代前半で結婚を意識する人は、キャリアの構築とお金の準備という二つの壁に直面します。厚生労働省の令和6年人口動態統計月報年計でも近年の平均初婚年齢は男女ともに20代後半から30歳前後にかけて推移していると示されており、23歳で結婚を考えるのは平均より早い決断であることが分かります。
自分たちのペースで将来を見据えるには、同世代の現実的なデータを知っておくことが大切なんです。
客観的な情報を得ることで、漠然とした不安を具体的な行動計画へと変えていくことができますよ!
ここからは、20代前半という時期がライフプランに与える影響を深掘りし、パートナーと向き合うための視点を順に解説していきますね。
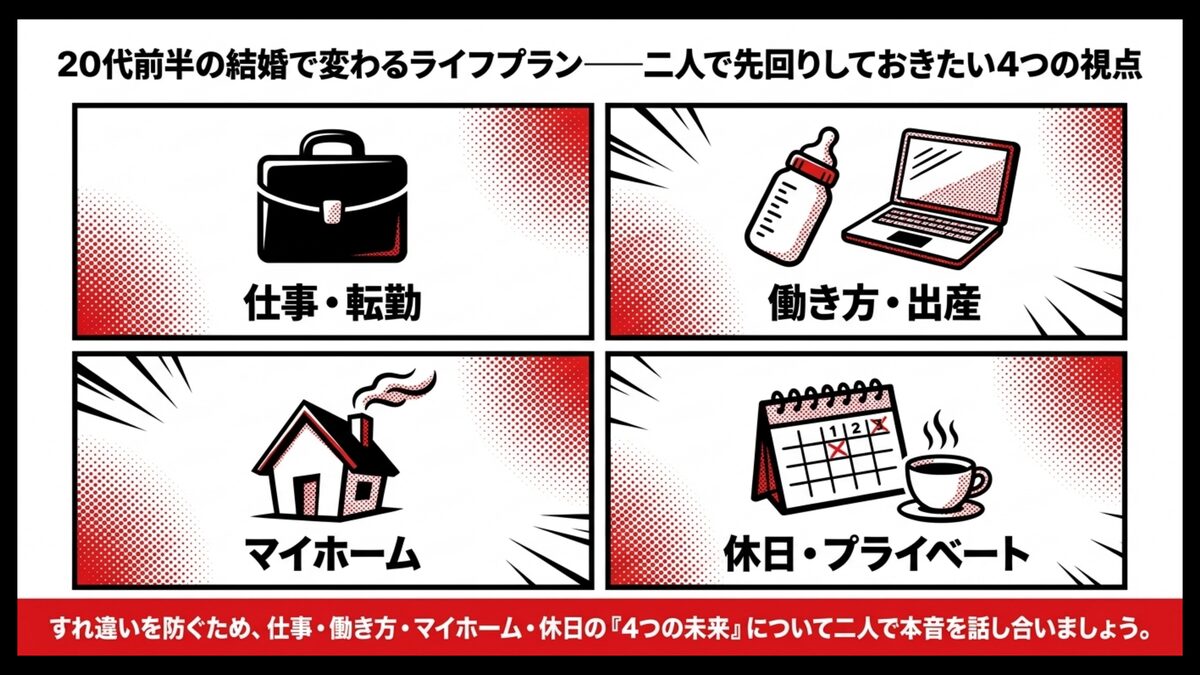
20代前半の結婚で変わるライフプラン──二人で先回りしておきたい4つの視点
社会人としての一歩を踏み出したばかりのこの時期は、人生の中でもとくに変化が激しいタイミングです。
20代前半で結婚を考えるなら、互いのライフプランをどうすり合わせるかが重要な鍵を握ります。仕事の習熟度・収入・住む場所・友人関係といった生活の主要因子がすべて流動的なこの時期は、二人で先回りして方向性を共有しておかないと、後からのズレが摩擦になりやすいんですよ。
具体的には、以下のようなライフプランの変化をパートナーと共有しておくことが必要不可欠です。
- 互いの仕事における転勤や異動の可能性と対応策
- 将来的な妊娠・出産を見据えた働き方の希望
- マイホーム購入などの大きな目標に対する価値観
- 休日やプライベートな時間をどう過ごしたいかの理想
こうしたビジョンは、お互いの本音を早い段階で語り合うことが何より大切です。価値観の違いが見つかっても、否定せず二人で落としどころを探る姿勢が求められるでしょう。
コミュニケーションを重ねることで、予期せぬライフイベントにも強い絆で対応できるようになります。
些細な会話から少しずつ二人の未来図を描いてみてくださいね。次は、より現実的なキャリアとお金の問題を具体的なデータで見ていきます。
23歳が直面するキャリアとお金のシビアな現実──手取りで見える生活感
いざ結婚を具体的に考え始めると、どうしても避けて通れないのが仕事と資金のシビアな現実ですよね。
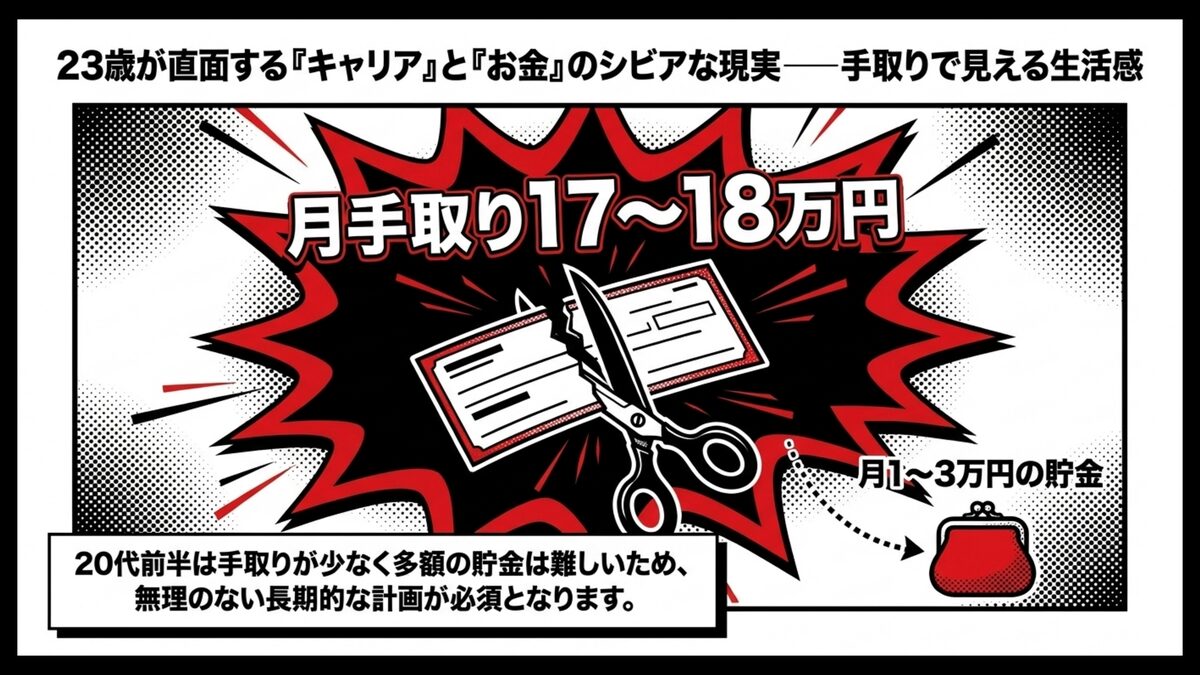
国税庁の民間給与実態統計調査などを見ると、20代前半の平均年収はおおむね270万円前後で、税金や社会保険料を引いた手取りはさらに減ります。月の手取りは17〜18万円台になることが多く、家賃・食費・通信費を引くと貯蓄に回せるのは月1〜3万円程度というのが一つの目安として現実的なラインです。
この時期はキャリアの初期段階で、毎月の給与から多額の貯金を生み出すことは想像以上にハードルが高いんです。新卒〜入社3年目までは基本給が抑えられ、税金・社会保険料の負担も重なるためです。
手元に残るお金はわずかで焦りを感じる人も多いはず。女性の場合、出産や育児によるブランクをどう乗り越えるかという悩みも生じます。
若いうちに専門スキルを磨き、柔軟な働き方ができる環境へキャリアをシフトするのも有効な手段でしょう。
お金と仕事の不安を解消するには、現状の収入を正確に把握し、無理のない範囲で長期的な計画を立てることが重要です。現在地を確認して、次の結婚スケジュールへ進みましょう。
23歳から逆算する3年プラン──キャリアとお金を一緒に育てるロードマップ
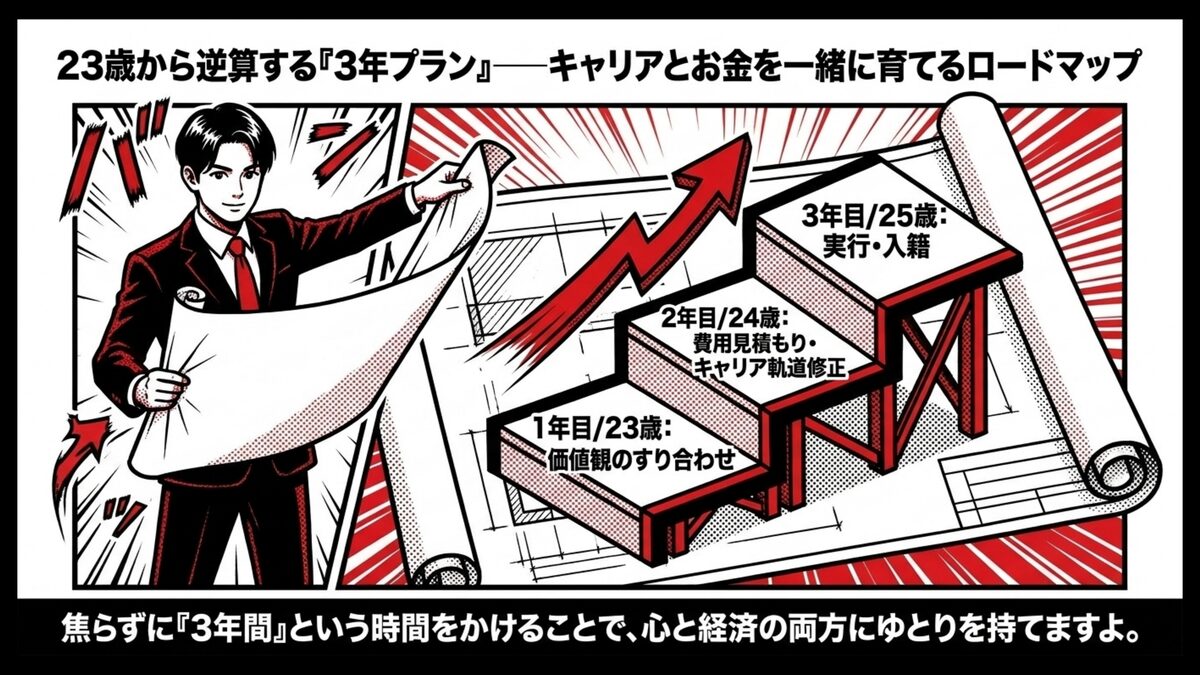
結婚を目指したい気持ちはある。でも、最初の一歩がわからないと立ち止まってしまう人は、決して少なくありません。
目標が漠然としていると行動が後回しになり、気づけば時間だけが過ぎてしまいがちですよね。そこでおすすめが、23歳の今から逆算する現実的な3年プランなんですよ。
結婚や新生活の立ち上げには一般的に数百万単位の資金が必要と言われます。
リクルート ブライダル総研ゼクシィ結婚トレンド調査2024によると、挙式を含めた費用総額の平均は約344万円(前年比105.1%)。※2025年調査からは結婚マーケット調査へ統合再編されています。
まず全体像を一覧で押さえましょう。
| 年次 | 年齢 | 主なテーマ | 行動の中心 |
|---|---|---|---|
| 1年目 | 23歳 | 価値観のすり合わせ | 共同貯金スタート・希望の共有 |
| 2年目 | 24歳 | 費用見積もりとキャリア軌道修正 | 固定費見直し・働き方の検討 |
| 3年目 | 25歳 | 親への報告と式・新生活の準備 | 式場決定・入籍準備 |
ただしまとまった金額を短期間で準備することは、20代前半の収入では現実的ではありません。だからこそ3年という時間をかけ、二人の絆を深めながら着実に資金を育てるプロセスが重要になるでしょう。
焦らずにステップを踏むことで、心と経済の両面にゆとりを持った状態で結婚の日を迎えることができますよ。
ここからは1年目から3年目までの具体的なロードマップを解説します。二人のペースで無理なく計画を進める参考にしてくださいね。
1年目(23歳)──価値観の擦り合わせと共同貯金のスタート
スタート地点となる1年目は、お互いの金銭感覚や将来の理想について深く語り合う大切な準備期間です。
まずは結婚式の形や新居のエリアなど二人の希望を共有し、そのうえでお互いの収入と支出をオープンにして、毎月いくらなら無理なく貯金できるかを計算してみてください。希望と家計をセットで話すのは、片方だけ進めるとやりたいことに資金が追いつかない、何のための貯金か実感が湧かないといったすれ違いが起きやすいからなんですよ。
具体的な共同貯金のルールとしては、以下のような項目を決めておくのがおすすめですよ。
- 二人共通の貯蓄用口座を新しく開設する
- お互いの収入割合に応じた無理のない積立額を設定する
- 給料日直後に自動で振り込まれる先取り貯蓄を利用する
- 貯まったお金の使い道や引き出しのルールを明確にする
この段階で大切なのは、金額の大きさよりも毎月決まった額を確実に貯めていく習慣を身につけること。残高が少しずつ増えていくのを見れば、二人の結婚に向けたモチベーションも自然と高まっていくでしょう。
友人が語ってくれたのは例えば共同口座をネット銀行で作り、お互いの給料日翌日に自動で月2万円ずつ移す設定にしたカップルは、半年で残高が24万円になり結婚が一気に現実味を帯びてきたと話していました。
お互いの価値観をすり合わせたら、次のステップである具体的な資金計画のフェーズへと進んでいきます。
2年目(24歳)──費用見積もりとキャリアの軌道修正、固定費の徹底見直し
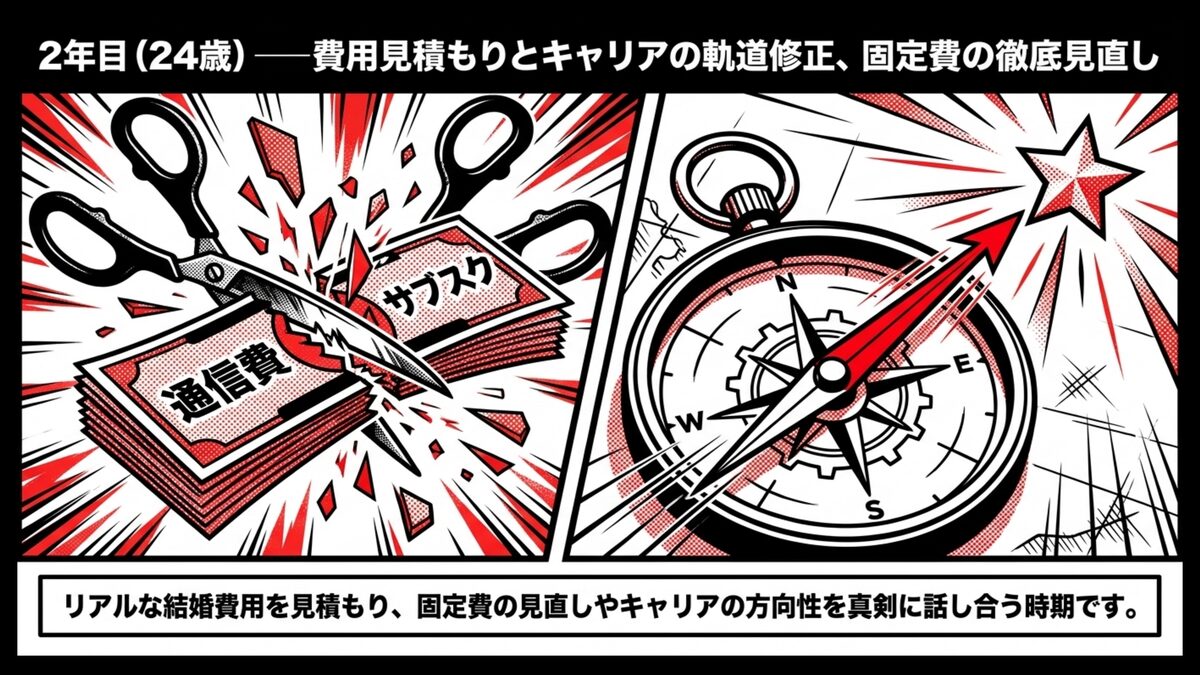
貯金の習慣がついてきた2年目は、現実的な数字と向き合い、家計の無駄を省いていく実践的な時期です。
結婚式場などを見学し、理想のスタイルにいくら必要かリアルな見積もりをもらいましょう。目標金額が明確になれば、貯蓄ペースで間に合うか具体的な軌道修正ができます。
資金確保を加速するには、支出の多くを占める固定費の見直しが欠かせません。変動費を削るより、通信費・保険料・サブスクなどの固定費を見直すほうが、家計改善の効果が長く続くんですよ。
格安SIMへの変更や不要なサブスク解約だけでも節約につながります。さらに保険や電気・ガスのプラン乗り換え、住居費を手取り25%以内に収める物件への引っ越しなど、固定費の主要4項目を順に点検すると効果的ですよ。
また、今後の働き方を見据えてキャリアを考え直す良いタイミングでもあります。
例えばあるカップルは、パートナーの一人が転職を真剣に検討したものの、結婚式の半年前は環境を変えないほうが安心という結論になり、入籍が落ち着いてから動くことにしたそうです。タイミングを少しずらすだけで、家計の不安はかなり減らせるんですよね。
今の職場に留まるかより待遇の良い環境へキャリアチェンジするか、パートナーと話し合ってみてくださいね。ただし転職には収入減や試用期間のリスクもあるので、結婚予定の時期に重ねないよう慎重に。土台が整ったら3年目の実行フェーズへ移ります。
3年目(25歳)──式場決定・親への報告・準備実行から入籍へ
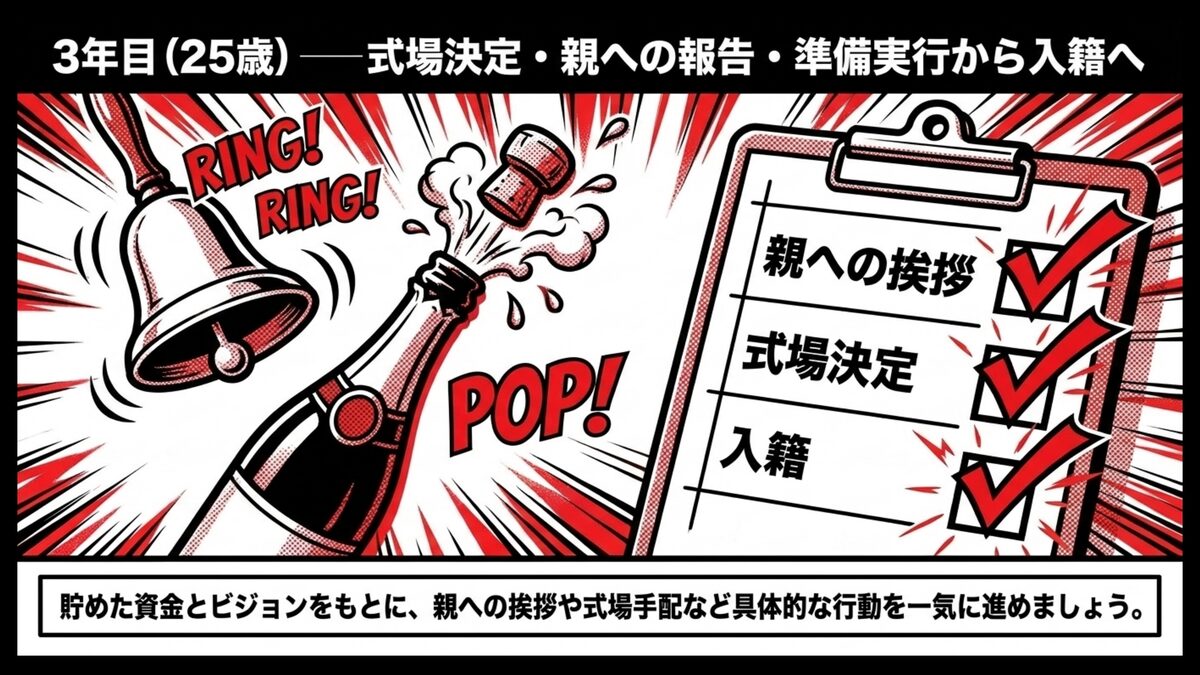
計画の総仕上げとなる3年目は、これまでに準備してきた資金とビジョンをもとに、具体的な行動を起こしていく重要な一年です。
まずは、お互いの両親へ正式な結婚の挨拶を行い、二人の真剣な意思と将来の計画を伝えましょう。親族からの理解と協力を得ることができれば、その後の結婚式選びや新生活の準備も驚くほどスムーズに進んでいきますよ。
両家の顔合わせや結納のスタイルが決まったら、並行して結婚式場の正式な契約と日取りの決定を行います。
この時期は、式の打ち合わせや新居探しなどで忙しくなるため、スケジュールの管理が何よりも重要になります。これまでに二人で協力して貯めてきた共同貯金が、ここから始まるさまざまな支払いで安心感をもたらしてくれるでしょう。
結婚という人生の節目を、経済的な不安なく心から楽しめることこそが、3年プラン最大のメリットなんですよ。無事に入籍と新生活のスタートを迎えるために、次にお伝えする結婚にかかるお金のリアルな相場についても確認しておきましょう。
結婚を具体化する前に整えたい、23歳カップルのお金の土台3つ
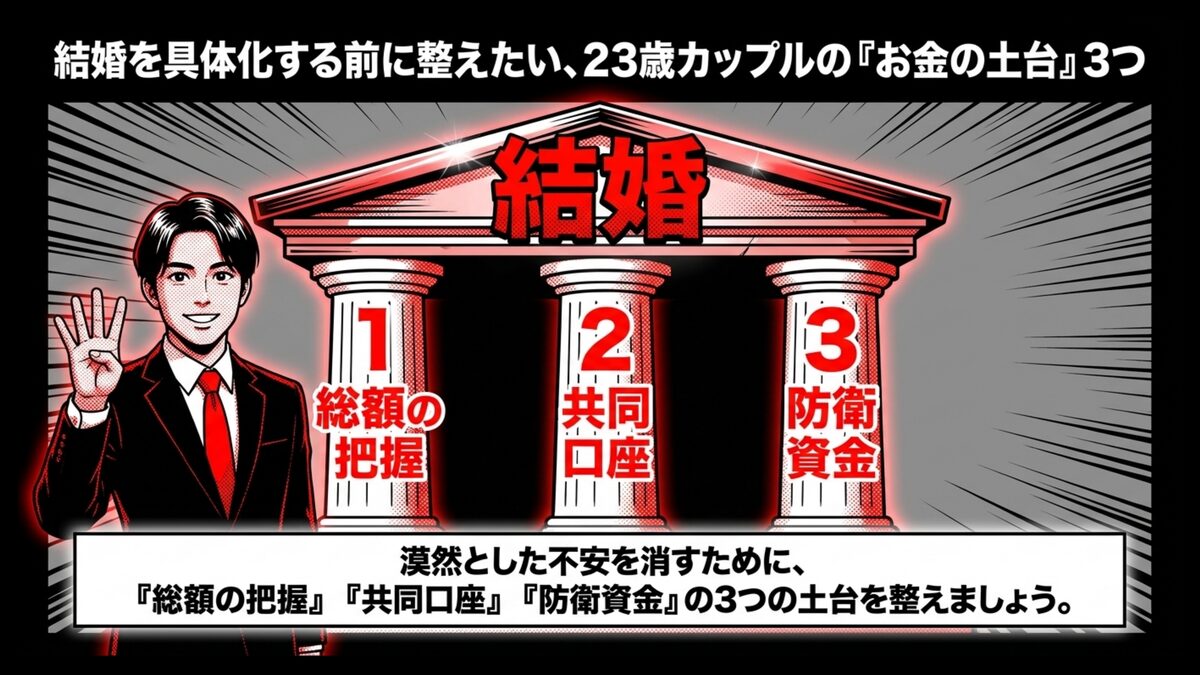
結婚という言葉が現実味を帯びてくるほど、お金、本当に足りるのかなという不安が頭をよぎる人は多いはずです。
夢にあふれる新婚生活の裏側には、リアルな資金の準備がどうしても必要になってきますよね。とくに、23歳で結婚に向けた貯金額やキャリアの基盤を整えるためには、早めの行動が不可欠です。
まずは自分の家計を整えることから始めるなら、23歳一人暮らしの家計管理術、手取りから逆算する支出割合と貯蓄が土台になります。
二人で過ごす未来をより確かなものにするためには、まずは現実的な数字と向き合うところから始めたいですね。お互いの収入や支出を隠さずに共有し合うことが、信頼関係を築くための第一歩となるでしょう。
これから必要になる資金の相場を知ることで、漠然とした不安を具体的な目標へと変えることができます。
以下の項目をチェックして、二人の家計管理の土台を構築していきましょう。
- 結婚から新生活までに必要な費用のリアルな内訳
- 無理なく着実にお金を貯めるための共同口座の活用法
- 不測の事態から二人を守る生活防衛資金の重要性
このうちのどれか1つでも先に整えておくと、結婚という言葉が一気に自分ごととして動き出します。具体的な金額のイメージを持つことで、日々の節約や貯金に対するモチベーションも大きくアップしますよ。
まずは、結婚イベント全体でいくらくらいかかるのか、気になる相場から確認していきます。
結婚式・新居・ハネムーンの総額は?──ゼクシィ調査で見えるリアルな相場
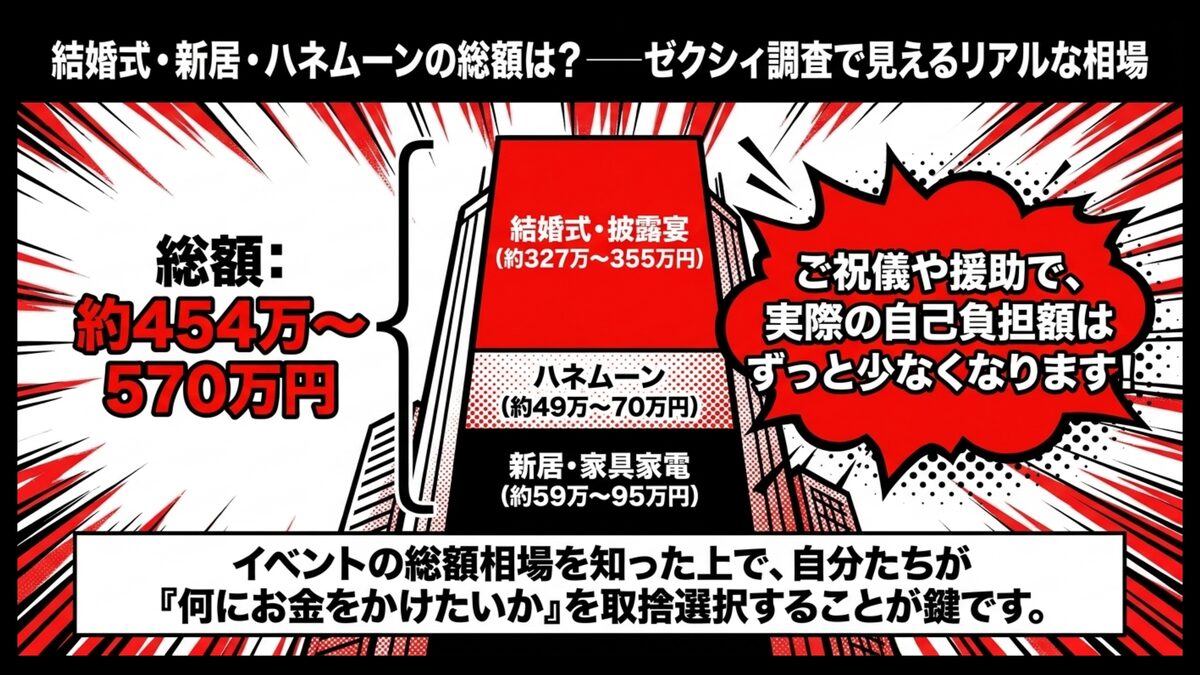
最初に押さえたいのは、結婚から新生活スタートまでに発生する費用の全体像です。
生命保険文化センターがまとめた結婚にかかる費用はどれくらい?によると、ゼクシィ結婚トレンド調査2024では、結納・婚約から新婚旅行までにかかった総額の平均は約454万円です。そのうち最も大きいのが挙式・披露宴の費用で、2024年の調査では平均約344万円。
主な費用項目を整理すると、次のような内訳になります。
| 費用項目 | 平均額の目安 |
|---|---|
| 挙式・披露宴 | 約344万円(2024年調査) |
| 新婚旅行 | 約62万円 |
| 新生活準備(インテリア・家具・家電) | 約53万円(2023年調査) |
| 結納・婚約〜新婚旅行の総額 | 約454万円 |
この金額をすべて二人で用意する必要はないので安心してくださいね。結婚式ではご祝儀を受け取れ、親族の援助が得られるケースも多いでしょう。同じ調査では、親・親族から結婚費用の援助を受けた人が81.9%で、援助額の平均は約184万円でした。
各イベントの支払い時期と金額を正確に把握することが家計を破綻させない鍵になります。相場を参考に、自分たちの理想に合わせて費用を調整しましょう。
私が初めてこの相場を見たときは、正直これは無理かもと一瞬諦めかけました。でも実際に式場見学に行ってみると、平日割やオフシーズン割で100万円近く下げられるパターンがあることや、ご祝儀と親からの援助で自己負担が想像より小さくなることを知って、自分たちなら何にお金をかけたいかを二人で具体的に話し合うことが大切なんだと気付かされました。
全体像が見えてきたら、次はこの資金を二人でどうやって貯めていくかを考えていきます。
二人で賢く貯める共同貯金のルールと口座管理のコツ
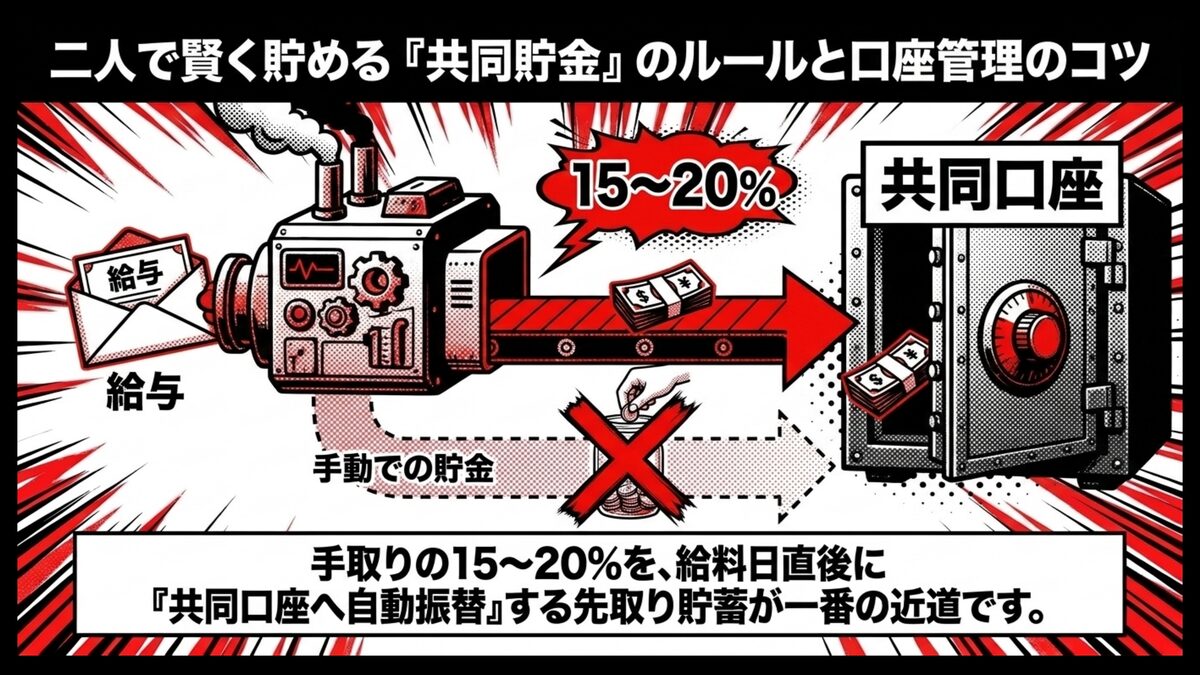
高額な結婚資金をスムーズに準備するためには、二人で協力して効率よくお金を管理する仕組みづくりが欠かせません。
そこで最もおすすめしたいのが、給料が入ったらすぐにお金を移す先取り貯蓄を習慣にすることですね。人は手元にあるお金を無意識に使ってしまう傾向があるため、毎月余ったお金を貯めようとしても、なかなか残高が増えていかないんですよ。
確実に資金を確保するためには、二人共通の貯蓄専用口座を新しく開設することが効果的なんです。銀行の自動振替サービスなどを利用して、毎月決まった日に定額が自動で貯蓄口座へ移動する設定にしておきましょう。
金額の目安としては、それぞれの手取り収入の15%〜20%程度を貯蓄に回すのが理想的だと言われています。二人でルールを明確に決めておくことで、お互いの無駄遣いを防ぎながら着実に目標へと近づくことができますよ。
少しずつ口座のお金が増えていく過程を共有することで、二人の絆もさらに深まっていくはずです。そして結婚資金と並んで準備しておきたいのが、万が一の事態に備えるお金です。
転職やライフ変化に備える生活防衛資金の確保──いくら持っておけば安心?
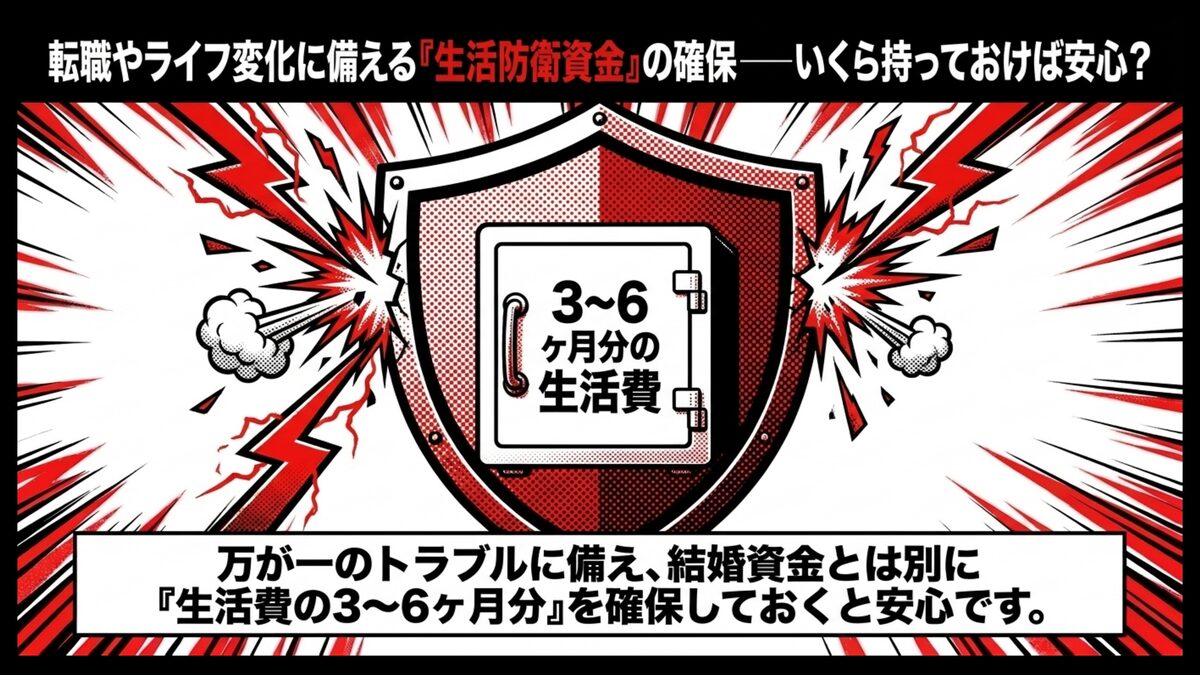
結婚に向けて貯金を頑張る一方で、もう一つ必ず用意しておきたいのが、不測の事態から身を守るためのお金です。
病気やケガで突然働けなくなったり、キャリアチェンジで一時的に収入が途絶えたりするリスクは誰にでもありますよね。そうした緊急事態に備えて手元に残しておく現金を、生活防衛資金と呼びます。
一般的に生活防衛資金は、毎月の基本生活費の3ヶ月から6ヶ月分を確保しておくと安心だと言われています。独身か共働きか、収入の安定度によって幅を持たせて設計するとよいでしょう。もし二人世帯で1ヶ月の生活費が25万円だとすると、最低でも75万円から150万円ほどは、結婚資金とは別枠で持っておく安心ラインになります。
この資金が準備できていれば、予期せぬトラブルが起きても冷静に対処することが可能になります。とくに社会人になりたての時期は環境の変化が激しいため、心のゆとりを持つための防波堤として機能してくれるでしょう。
たとえば二人それぞれが80万円ずつ(合計160万円)を生活防衛資金として確保しておく形はどうでしょうか。実際、結婚式準備中に片方の業界が一時的に不安定になっても、この資金があれば予定を変えずに済んだ、という話も聞きます。
二人の未来を安全なものにするために、まずはこの生活防衛資金を最優先で貯めることを意識してみてくださいね。
23歳で結婚を選ぶメリットとデメリット──キャリア視点で冷静に比較
若いうちに家庭を持つこと自体に魅力はあっても、仕事に響いてしまうのではという不安で一歩踏み出せないと葛藤する人は少なくありません。
ここで一度、感情ではなく構造で見比べておきましょう。
23歳で結婚を選ぶことには、同世代とは違う独自の魅力と課題があります。周囲がまだ自由に遊んだり自己投資したりする中で、家庭への責任を背負うには勇気が必要ですよね。
しかし、早い段階で人生のパートナーを得ることは、キャリアを長期的に見据える上で強みになることも事実です。一方で、自由な時間やお金が制限され、思い描いていたキャリアプランの修正を迫られる場面もあるでしょう。
このセクションでは、キャリアの観点から20代前半での結婚のポジティブな面とネガティブな面を整理します。両方を客観的に知れば、自分たちの現状に照らしてベストな選択ができるはずですよ!
結婚を見据えてキャリアを見直すなら、社会人2年目の転職は甘えじゃない─第二新卒で成功させる戦略も選択肢としてどうぞ。
まずは具体的なメリットとデメリットを比較してみましょう。
| メリット | デメリット |
|---|---|
| 体力のある20代のうちに出産や育児などの大きなイベントを乗り越えやすい 30代以降のキャリアの重要な時期に、家庭の基盤がすでに安定している 早いうちから夫婦で協力して資産形成を始めるため、経済的な計画が立てやすい | 社会人としてのスキルを習得する大切な時期に、仕事へ全力を注ぎにくくなる 同世代と比べて、自由に使えるお金やプライベートな時間が圧倒的に少なくなる 予期せぬ転勤や異動など、柔軟なキャリアの選択が制限される可能性がある |
並べてみると、どちらか一方が正しいわけではないと分かりますよね。大切なのはメリットを活かしつつ、デメリットに事前に手を打っておくこと。
ここからはそれぞれの中身を掘り下げていきましょう。
メリット:30代に向けて長期的なキャリア設計がしやすい土台の早期完成
20代前半という早い時期に結婚を決断することの最大の強みは、人生の土台が早く固まるという点にあります。
土台を早く固めることが、後のキャリアの自由度を大きく左右するんです。
30代は責任あるポジションを任され、キャリアの飛躍が期待できる重要な時期です。その時期に結婚や出産を経験し終えていれば、仕事に集中しやすい環境が作れるんですよ。
体力に余裕のある20代のうちに育児などの負担を乗り越えておけば、その後の人生設計が驚くほどスムーズに進むでしょう。また、二人の収入を早くから合算して家計を管理できるため、長期的な資産運用や貯蓄の計画を立てやすいメリットもあります。
金融庁が整備した2024年開始の新NISAなどで若いうちから積立投資を始めれば、時間を味方につけて資産を育てやすくなるでしょう。複利の効果は、運用期間が長い人ほど恩恵を受けやすい仕組みです。ただし投資には元本割れのリスクもあるため、無理のない金額で続ける姿勢が大切です。
私の周りでも、23〜24歳で結婚した友人は「30歳のときに家庭が落ち着いていて、仕事の挑戦に集中できる」と口を揃えて言っています。一方で、もしそのとき結婚していなかったら、独身の自由な時間でしか手に入らない経験もあったはずで、どちらが正解ということではなく、自分が何を優先したいかを早めに言語化できた人ほど納得感を持てるんだと感じています。
デメリット:スキルを磨くべき時期に時間とお金の融通が利きにくくなる
一方で、新社会人としての成長期に家庭の責任を持つことには、避けて通れない現実的な厳しさも存在します。
ここは目を背けず、正面から見ておきたいところですね。
23歳という年齢は、仕事の基礎を覚え、自分の専門スキルをひたすら磨いていくべきキャリアの初期段階です。この時期はまだ年収も低く、厚生労働省や国税庁の若年層の給与データを見ても、20代前半の収入で家計を支えるのは経済的な制約が大きいといえます。
スキルアップのための自己投資や同僚との交流に使えるお金と時間が、どうしても制限されがちですよね。また、急な残業や休日出勤、あるいは異動や転勤などに対しても、家族への配慮から柔軟に対応しにくくなるのが現実です。
この時期に転職を考える場合も、未経験の異業種へのチャレンジは収入減のリスクを伴うため、慎重な判断が求められます。未経験職種への転職では年収が一時的に下がることが多く、結婚や妊娠予定のタイミングと重なると家計への影響が大きくなりやすいんですよ。これらのデメリットを理解した上で、パートナーとどう協力して乗り越えていくかを話し合っておくことが大切です。
よくある質問──23歳の結婚とお金、みんなが気になる3つの疑問
ここまで、結婚に向けた具体的なスケジュールや費用の相場、キャリアへの影響についてお伝えしてきました。
しかし、いざ自分たちの状況に当てはめてみると、まだまだ細かな疑問や不安が湧いてくるものですよね。お金の準備はどこまでやれば十分なのか、二人の将来についてどうやって意見をすり合わせればいいのかなど、悩みは尽きないものです。
そこで、20代前半で結婚を考える多くの方から寄せられる、リアルな質問とその回答をピックアップしてご紹介します。他のカップルがどのようなポイントで悩んでいるのかを知ることで、自分たちの課題を解決するヒントが見つかるはずですよ。
少しでも不安を取り除いて、前向きな気持ちで準備を進めていきましょう!
Q1.二人合わせた貯金額は最低どれくらいあれば安心?
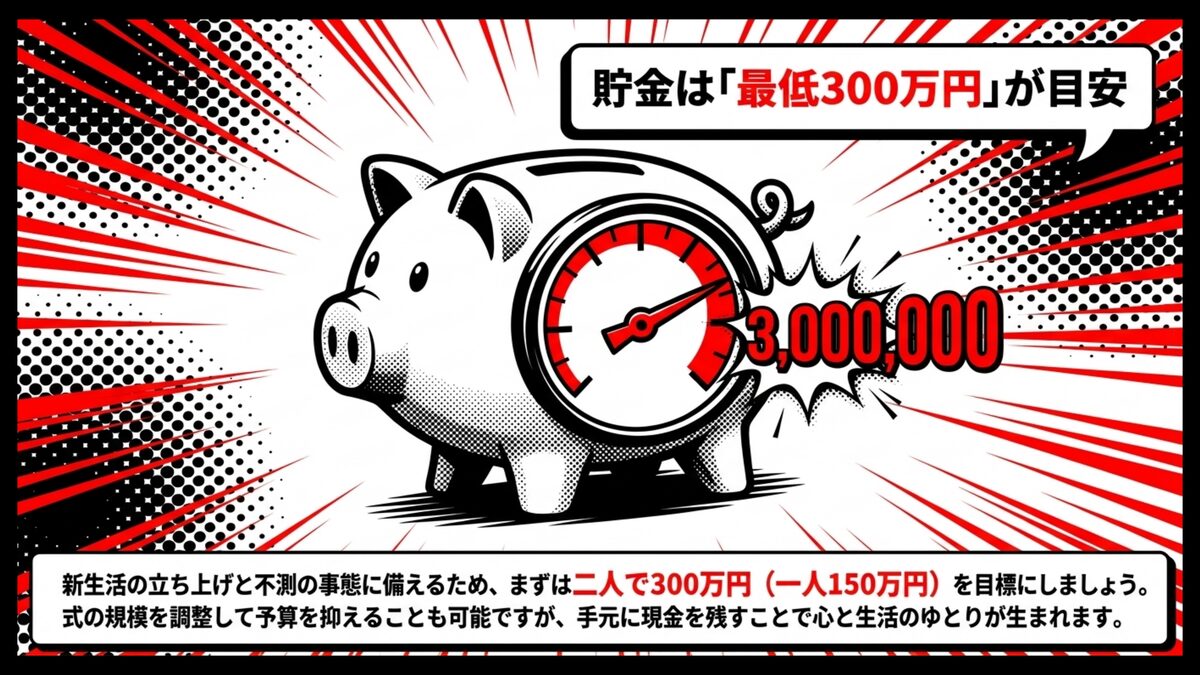
結婚資金の目安について、具体的な最低ラインを知っておきたいという声はよく耳にしますね。
結論からお伝えすると、不測の事態に備える生活防衛資金と、新生活の立ち上げ費用の自己負担分を合わせて、最低でも300万円程度を目標にするのが一つの基準です。これは、一人150万円ずつを準備する計算です。
結婚式の規模を抑えたり引っ越し費用を節約したりすれば、この金額を下回る予算でも結婚の準備は進められるでしょう。ただ、結婚直後は予期せぬ出費が重なりやすいため、心と生活のゆとりを保つにはある程度のまとまった現金を手元に残しておくことが推奨されます。
まずは、現在の二人の貯金額を正直に確認し合い、足りない分をどう補っていくかを具体的に計画してみてください。目標額に届かなくても結婚自体を諦める必要はなく、式のスタイルや時期を調整すれば十分に対応できますよ。
Q2.パートナーとお金とキャリアの価値観を揉めずに話し合うコツは?
将来についての話し合いで、意見がぶつかって険悪な雰囲気になってしまうのを避けたいと思うのは当然のことです。
ポイントは正解探しではなくすり合わせだと意識すること。
建設的な対話の最大のコツは、お互いの現状を否定せず、まず受け止めるという姿勢です。お金や仕事への価値観は育った環境で大きく異なるため、違って当たり前という前提に立ちましょう。
いきなり具体的な数字や厳しい現実を突きつけるのではなく、どんな家に住みたいか、休日はどう過ごしたいかといったポジティブな理想から語り始めるのがおすすめですよ。その理想を叶えるために、現状の収入から逆算してどう動くか、二人でパズルを解くように考えていくのです。
リラックスできるカフェなどで、かしこまりすぎない雰囲気で将来を話す機会を作ると、価値観のすり合わせが自然と進みますよ。
Q3.教育資金やマイホーム購入の資産計画は、いつから設計すべき?
結婚のさらに先にあるライフイベントについて、いつから備え始めるべきか迷う方も多いですよね。
結論からいえば、早ければ早いほど、後の自分がラクになります。
理想は、結婚生活が落ち着き家計管理のペースが掴めた頃に、早めの中長期設計へ取り掛かること。子供の教育資金は公立でも1000万円近く、私立を含めると2000万円以上とも言われる出費です。
マイホーム購入なら、物件価格の1〜2割にあたる300万〜600万円ほどの頭金が一般的。直前に焦って用意するのは難しいので、結婚後1〜2年目に大まかなライフプランシートを作成しておくことをおすすめします。
少額でも新NISAなどで長期の積立投資を始めれば、複利の力を活かしやすくなるでしょう。ただし使う時期が決まった教育資金は預貯金で確保し、余裕資金で長期投資する使い分けが現実的です。
まとめ──二人の未来を語り合い、まずは毎月の共同積立目標を決めよう
ここまで、20代前半という若さで結婚を目指すための、具体的なステップやお金の知識について詳しく見てきました。最初は見えない未来に対して不安でいっぱいだったかもしれませんが、やるべき行動が明確になってきたのではないでしょうか。
結婚という人生の転換期を成功させるためには、23歳で結婚に向けた貯金額やキャリアの方向性を、パートナーと共有することが何よりも大切です。焦る必要はありませんので、今日学んだことを一つずつ二人のペースで実践していってくださいね。
- 20代前半の結婚は、お互いの価値観をすり合わせる大切な時期
- 3年プランを立てて、無理なく着実に結婚資金を準備する
- 先取り貯蓄を活用し、生活防衛資金と結婚費用を計画的に貯める
- キャリアのメリットとデメリットを理解し、長期的な視点を持つ
まずは、二人でゆっくりと時間を取って、理想の結婚式や新生活について語り合ってみましょう。
そして、その理想を実現するために、毎月いくらなら共同口座に貯金できそうか、具体的な目標金額を決めることから始めてみてください。
もし、自分たちだけでお金の計画を立てるのが難しいと感じたら、ファイナンシャルプランナーなどのプロに無料相談を依頼してみるのも一つの有効な手段です。客観的なアドバイスをもらうことで、二人に最適なマネープランがよりはっきりと見えてきますよ。
これからの二人の歩む道のりが、笑顔あふれるものになるよう、心から応援しています!
私が振り返って一番良かったと思うのは、結婚を意識し始めたあの時期に、お金とキャリアの話を恥ずかしがらずに口に出したことです。完璧な計画を立てる必要はなくて、月に1回でも家計の話ができるカップルになるだけで、3年後の景色がまったく違って見えるはず。
そして23歳のキャリアとライフの全体像はキャリア設計ガイドで詳しく解説していますよ。
今このタイミングで記事を読んでくれているあなたなら、きっと大丈夫だと感じています。
24歳で本格始動したい人へ──費用シミュレーションで一歩深く
もしあなたが、23歳の準備期間を経て、24歳で本格的に結婚へ向けて動き出したいと考えているなら、より詳細なシミュレーションが必要です。
ここからは想像から数字で見える化へ、一段ギアを上げていきましょう。
実際に結婚式場の下見に行ったり、新居の物件を探したりすると、想定外の出費が見えてくることも少なくありません。そうしたリアルな状況に直面したときのために、同世代の先輩カップルがどのような費用配分で結婚を実現したのか、具体的なケーススタディを知っておくと役立つでしょう。
たとえば、料理や衣装にこだわりつつも手作りアイテムで節約したケースや、オフシーズンを狙って式場費用を大幅にカットした事例など、実践的なノウハウはたくさんあるんですよ。
これらの具体的なシミュレーション情報を集めておくことで、限られた予算の中で最大限の満足度を得るための賢い選択ができるようになります。
次回の記事では、24歳で結婚を叶えたカップルのリアルな家計簿や、費用の内訳シミュレーションを詳しくご紹介する予定です。自分たちの理想の結婚を具体的な形にしていくためのヒントが満載ですので、楽しみにしていてくださいね!