社会人になって仕事にも慣れてきた頃、給与明細を見て驚いた経験はありませんか?
せっかく4月に昇給したはずなのに、なぜか手元に入るお金が少なくなっていて戸惑うのは当然のことですよね。もしかして会社が勝手にお給料を下げたのでは?と、こっそり不安を抱えてしまう人も多いでしょう。
実はこれ、社会人2年目の6月から住民税の天引きが始まることで手取りが減ってしまうという、多くの人が直面する共通の悩みなのです。
東京都主税局の個人住民税と特別徴収のルールでも、前年所得をもとに6月から翌年5月までの12回に分けて特別徴収すると定められています。今まで引かれていなかった税金が急に差し引かれるようになり、生活費のやりくりが苦しくなりやすいのが、このタイミング。
この記事を読むことで、お金に関する以下の重要なポイントがはっきりと理解できるはずです。
- 2年目の6月から突然スタートする住民税の計算や天引きの仕組み
- 昇給したはずなのに実際の手取り額が少なくなってしまうカラクリ
- 手取り減少を見越した固定費の削減やふるさと納税などの節税対策
これらの知識を身につければ、急な出費の増加にも慌てず冷静に対処できるようになりますよね。自分の収入と支出のバランスを正しく把握して、将来に向けた余裕のある資産形成への第一歩を踏み出しましょう。
私自身、社会人2年目の6月に給与明細を開いたとき、思わず、えっ、計算ミス?と二度見してしまいました。住民税の存在は何となく知っていたものの、まさかここまで手取りが減るとは思わずに、その月の飲み会代やサブスクの引き落としに本気で焦った記憶があります。
あのときの感覚を覚えているからこそ、社会人1年目の方には早めの心構えを伝えたいんですよ。
次からは、なぜ2年目にショックを受けるのか、その具体的な理由について詳しく見ていきます!
去年のほうがお金に余裕があった…──社会人2年目を襲う手取り減少のリアル
待ちに待った給料日に振込額を見て、思わず二度見してしまったあなたへ。そのモヤモヤ、すごくわかりますよ。
社会人2年目は住民税の天引き開始によって手取りが減るという事実を知らないと、焦ってしまいますよね。新入社員のうちは控除される金額が少なく、自分が思っている以上にお金に余裕がある状態だったと言えるでしょう。
それが2年目の6月を迎えた途端に状況が変わり、今まで引かれていなかった税金が給与から天引きされてしまうのです。このタイミングで手取り額がガクッと落ちてしまう現象は、しばしば2年目の崖などと呼ばれて恐れられています。
何も知らずに1年目と同じ金銭感覚で生活を続けると、家計が急に苦しくなってしまう危険性すらあるでしょう。
まずは、なぜこの時期に突然税金が引かれるようになるのか、その背景を理解しておきましょうね。
2年目の6月から天引きが始まる──住民税の仕組みと決定方法
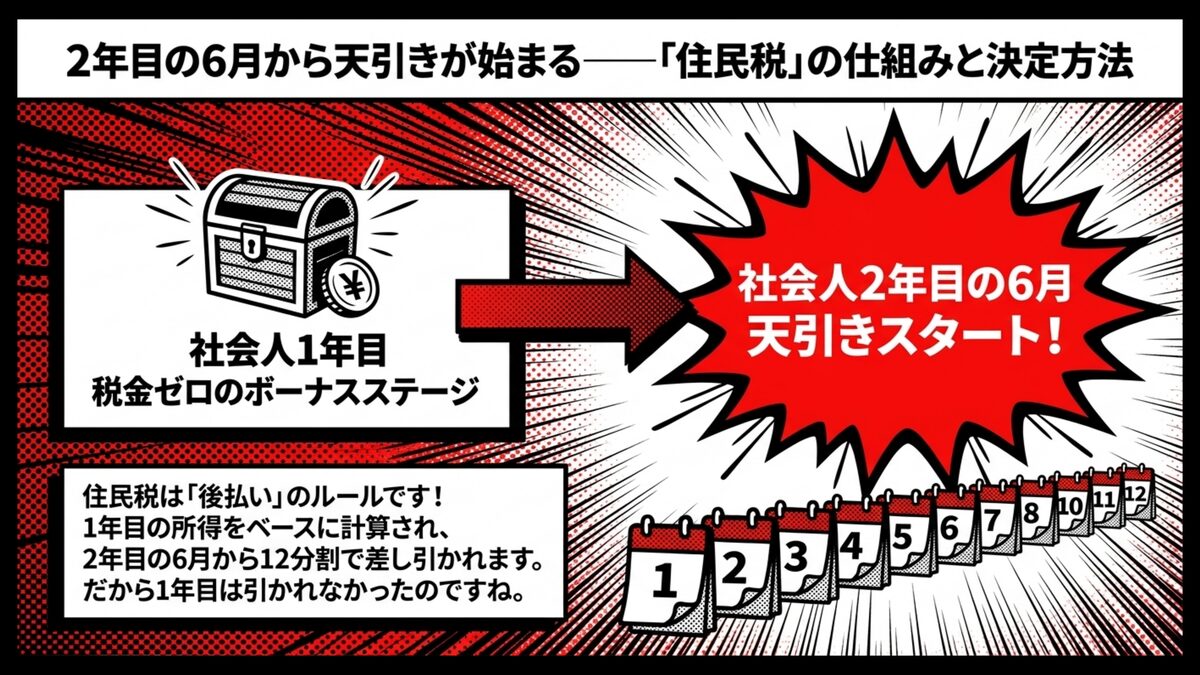
なぜ1年目は引かれなかったの?そんな素朴な疑問の答えは、住民税のちょっと変わったルールにあります。
住民税は前年の1月から12月までの所得を基準に計算されるという、少し特殊な後払いのルールと言えるでしょう。総務省などが公表する地方税の仕組みでも、前年所得に対して翌年に課税される後払い方式と説明されています。
新入社員として4月に入社した場合、前年は学生であることが多く、一定以上の所得がないため税金がかからないのです。
そのため、社会人1年目は住民税が免除されているような状態で、いわばボーナスステージにいると言えるでしょう。しかし2年目になると、1年目の4月から12月までに稼いだ給与をベースに税金が計算されます。
そして、新しく計算された税額の天引きがスタートするのが、法律で定められた毎年6月の給料日からになるんですよ。
つまり、住民税の年度の始まりは実質的に6月であり、この月から翌年5月にかけて12分割で差し引かれていきます。
ただし自治体や扶養状況によって金額には個人差があるので、最終的にはお住まいの市区町村が送付する住民税決定通知書で確認してみてくださいね。
昇給分より住民税のほうが多い?──手取りが下がるカラクリの正体
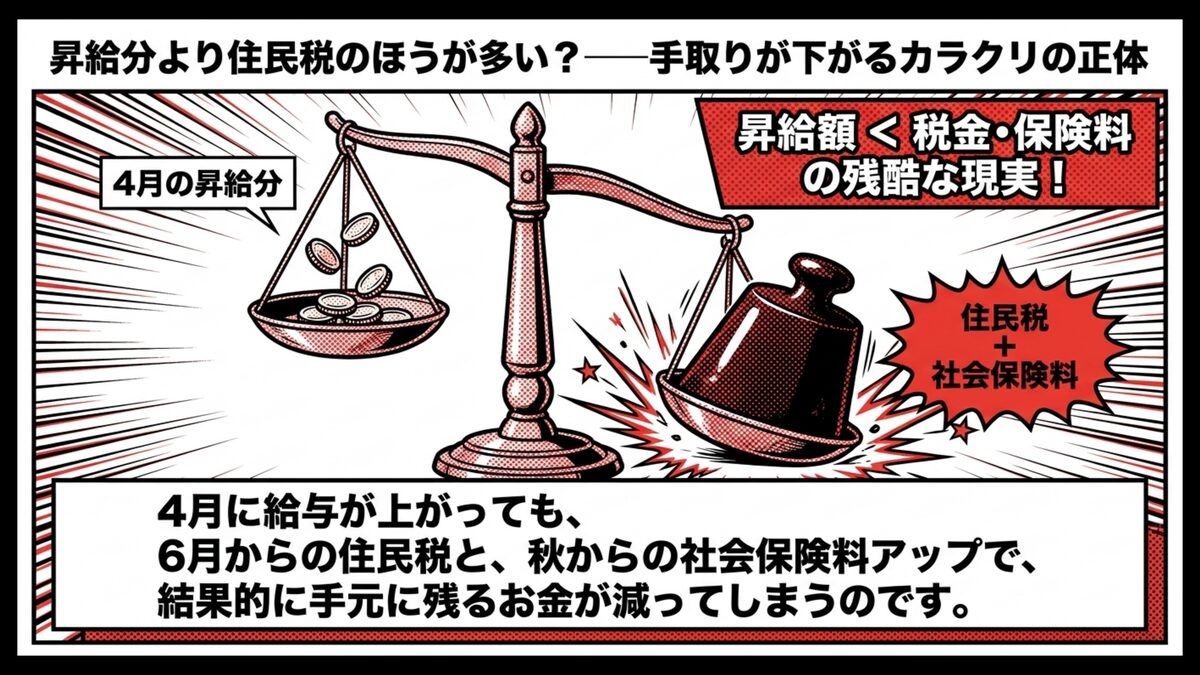
4月の昇給で基本給が上がったのに、なぜ手取りが下がってしまうのか悔しくなりますよね。
実は昇給で喜んだのもつかの間、住民税の負担がその昇給額をあっさりと上回ってしまうケースが多いのです。たとえば月に5千円昇給しても、6月から引かれる住民税が1万円になれば、トータルの手取りは下がってしまいます。
さらに見落としがちなのが、社会保険料の定時の決定という仕組みによる負担の増加。
日本年金機構の公式情報でも、4月から6月の報酬を基に標準報酬月額が決まり、9月分(10月給与)から1年間の社会保険料に反映されると説明されています。残業をして給与が増えると、秋口から健康保険料などが引き上げられることがあります。
住民税の天引きに社会保険料のアップが重なれば、額面が増えても手取りが減るという残酷な現実が待っている場合もあるでしょう。
目先の昇給額だけを見て安心せず、引かれる税金や保険料の額を正しく予測しておくことが大切ですよね。とはいえ、最終的な金額は人によって異なるので、自分の手取り変動を把握して、無駄な支出を減らすための計画を今から練っていきましょう。
住民税の負担に負けない!──社会人2年目から始める家計防衛の3アクション
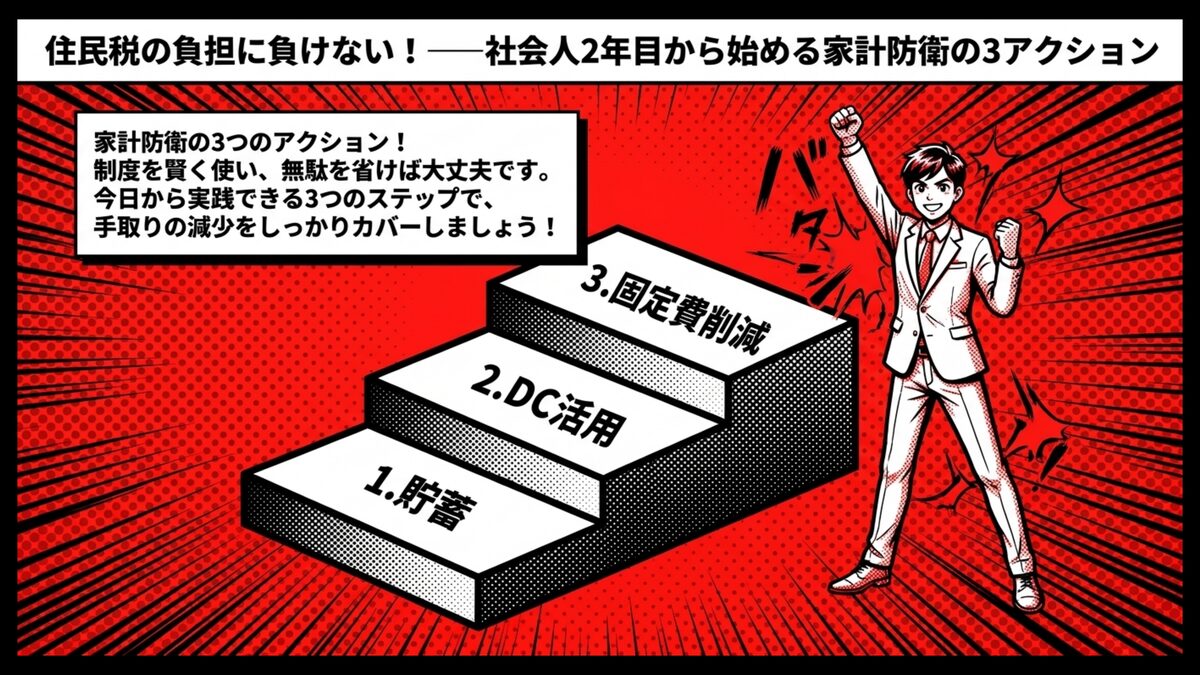
手元に残るお金が減ってしまうと分かると、これからの生活が不安になってしまうのも自然なことです。
ただし、住民税による支出の増加は避けられない一方で、毎日の工夫で手取りの減少をカバーすることは十分に可能なんですよ。国が用意している制度や会社の福利厚生を賢く利用すれば、税金の負担を軽くできる場合があります。
また、日々の生活費を見直して無駄な出費を削るだけでも、精神的な余裕が大きく変わってくるでしょう。
ここでは、社会人2年目の皆さんが今日からすぐに実践できる、効果的な家計防衛のアクションをいくつかご紹介します。
| アクション | 主な効果 | 開始のタイミング |
|---|---|---|
| 先取り貯蓄の見直し | 6月以降の収入ダウンを吸収できる | 1年目の3〜5月 |
| 企業型DCの活用 | 課税所得を下げて翌年の住民税を抑える | 入社後すぐ〜随時 |
| 固定費の削減 | 見直し1回で月数千円〜が浮く | いつでも可能 |
3つともシンプルですが、半年ほど続けると、手取りが減った感覚が和らいでいくはずです。
手取り減に備える土台は家計管理です。基本は社会人1年目のお金の管理術で固めておきましょう。
では3つそれぞれの始め方と注意点を順番に見ていきましょう。
アクション1:1年目の3月〜5月から──手取り減少を見越した貯蓄計画の見直し
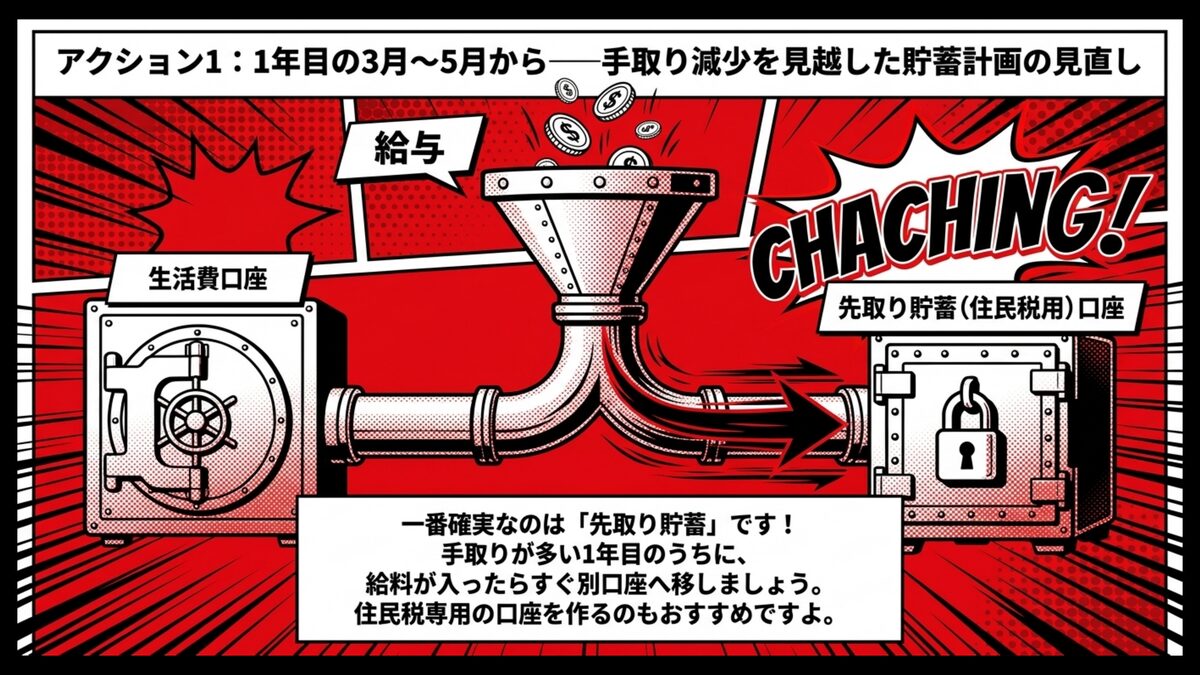
6月になってから慌てて節約を始めても、なかなかすぐには対応できないものですよね。
一番確実な対策は、まだ住民税が引かれていない1年目の3月から5月の間に、早めに貯蓄計画を見直しておくことなんですよ。この時期は手取りが多く感じられ、つい気が緩んでお金を使ってしまいがちです。
だからこそ6月から手取りが減るという前提で予算を組み、強制的に先取り貯蓄の額を増やすのが賢いやり方です。
給与が振り込まれた瞬間に別口座へ移してしまえば、残った金額だけで生活する習慣が自然と身につくでしょう。金融広報中央委員会(知るぽると)でも、若い世代の家計管理において先取り貯蓄が代表的な手法として紹介されています。
私が特に効果を感じたのは、給与振込口座とは別に住民税専用の貯蓄口座を1つ作る方法でした。毎月決まった額を自動で振り替える設定にしただけで、6月の天引き開始時も生活費の総額が変わらず、精神的な余裕が違いましたよ。
最初は数千円からでも、半年積み立てれば2年目の崖に落ちる感覚はほぼ消えました。
心とお金の準備を整えて、余裕を持った状態で安心できる新年度を迎えてくださいね。
アクション2:企業型確定拠出年金を味方に──所得税・住民税を同時に節税する方法
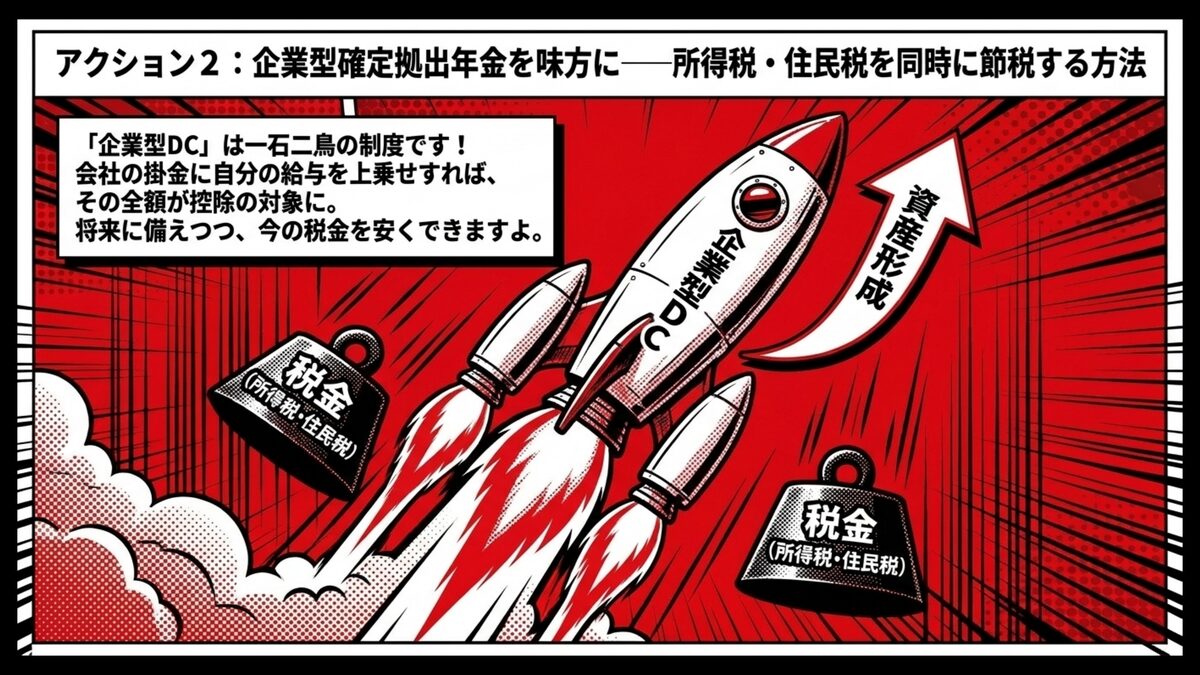
もっと効率的に税金を減らせる方法はないかな…と感じているあなたに、会社の制度を活用する一手があります。
もしお勤めの会社に企業型確定拠出年金があるなら、活用を検討するとよいでしょう。会社の掛金に自分の給与から掛金を上乗せできるマッチング拠出を使えば、上乗せした分の全額が所得控除の対象になります。
マッチング拠出の有無は会社によって異なるので、就業規則や人事担当者への確認から始めてみてくださいね。
企業型確定拠出年金の掛金は所得控除(小規模企業共済等掛金控除)の対象と明記されています。拠出した分だけ課税所得が減るため、結果的に所得税や翌年の住民税を安く抑えることができるのです。
老後資金を積み立てながら目の前の税金対策にもなる点で、一石二鳥の面を持つ制度と言えるでしょう。
ただし、確定拠出年金は原則60歳まで引き出せない制約もあるので、生活防衛資金の確保とのバランスを意識しながら、無理のない金額から始めるのが現実的です。
アクション3:固定費の徹底削減で最低生活コストを引き下げる
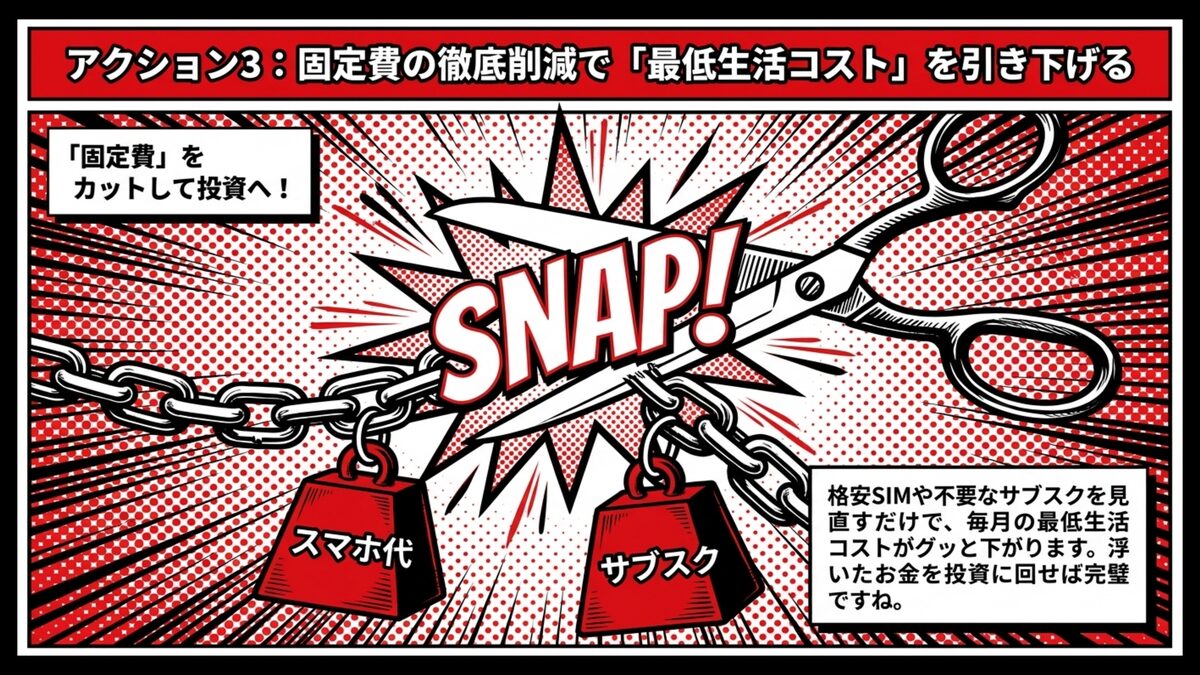
毎月の出費を見直すなら、まずは何から手をつけるべきか迷ってしまいますよね。
食費や交際費を無理に削るよりも、一度見直せば効果がずっと続く固定費を削減するのが一番確実なんですよ。スマホを大手キャリアから格安SIMに乗り換えるだけで、毎月数千円単位で出費を減らせるケースがあります。
総務省の家計通信費に関する公表データでも、料金プランの見直しで通信費を抑える動きが続いていると報告されています。
固定費削減で見直したい主な項目を挙げておきましょう。
- スマートフォンの通信プラン(大手キャリア → 格安SIM等)
- 動画配信・音楽配信などのサブスクリプション
- 使っていないジム・有料アプリの会費
- 保険料(過剰な保障内容になっていないか)
毎月必ず出ていく最低生活コストをグッと引き下げることで、住民税による家計へのダメージを抑えられます。
浮いたお金を投資や貯蓄に回せば、手取りが減っても家計にゆとりを残せる好循環を生み出せます。我慢を伴わない節約術で、無理なくスリムな家計を保ち続けてくださいね。
私の場合、社会人2年目に固定費を本気で見直したとき、一番効いたのは解約を忘れていた音楽サブスクの停止と契約プランの点検でした。(格安SIMは学生時代に乗り換え済みで、その効果はずっと続いています)
トータルで月7,000円ほど浮いた計算になり、その分をそのまま新NISAの積立額に上乗せできたんですよ。固定費は減らすのではなく投資原資に振り替えると発想を変えたら、削減のモチベーションがまったく違ってきました。
ふるさと納税は本当におトク?──住民税のインパクトと節税の正しい使い方
節約だけでは限界があると感じる場面は、誰にでも訪れます。
手取りが減るダメージを和らげるには、税金の仕組みをうまく利用することが大切です。特にふるさと納税は、最近テレビやSNSでよく耳にする話題ですよね。
総務省の公式サイトでも紹介されているとおり、ふるさと納税は寄付額のうち2,000円を超える部分が、所得税や翌年の住民税から控除される制度です。上手に活用すれば、実質2,000円の負担で各地の返礼品を受け取りながら、翌年の住民税の負担を軽くできるでしょう。
ただし魔法の節税術ではなく、仕組みを正しく理解しておく必要があります。他にも会社員が使える控除制度があるので確認してみましょう!
- ふるさと納税を活用して、翌年の住民税を前払いする
- 生命保険料控除を利用して、所得税や住民税の負担を軽減する
- 医療費控除など、自分に当てはまる控除制度がないか確認する
これらの控除を賢く組み合わせれば、手元のお金を守ることにつながるでしょう。
私自身、社会人2年目の冬に初めてふるさと納税に手を出したものの、タイミングを完全に間違えました。12月に駆け込み寄付したら、ワンストップ特例申請の書類が翌1月10日必着に間に合わず、確定申告に切り替えるはめになったんですよ。
あのとき11月までに7割は終わらせるとマイルールを決めていれば、もっと余裕を持って返礼品を選べたなと毎年反省しています。
ふるさと納税の具体的な手順は、社会人1年目のふるさと納税完全ガイドで解説しています。
まずはふるさと納税の本当の仕組みを、一緒に学んでいきましょうね。
ふるさと納税の正体──安くなるのではなく前払いになる仕組み
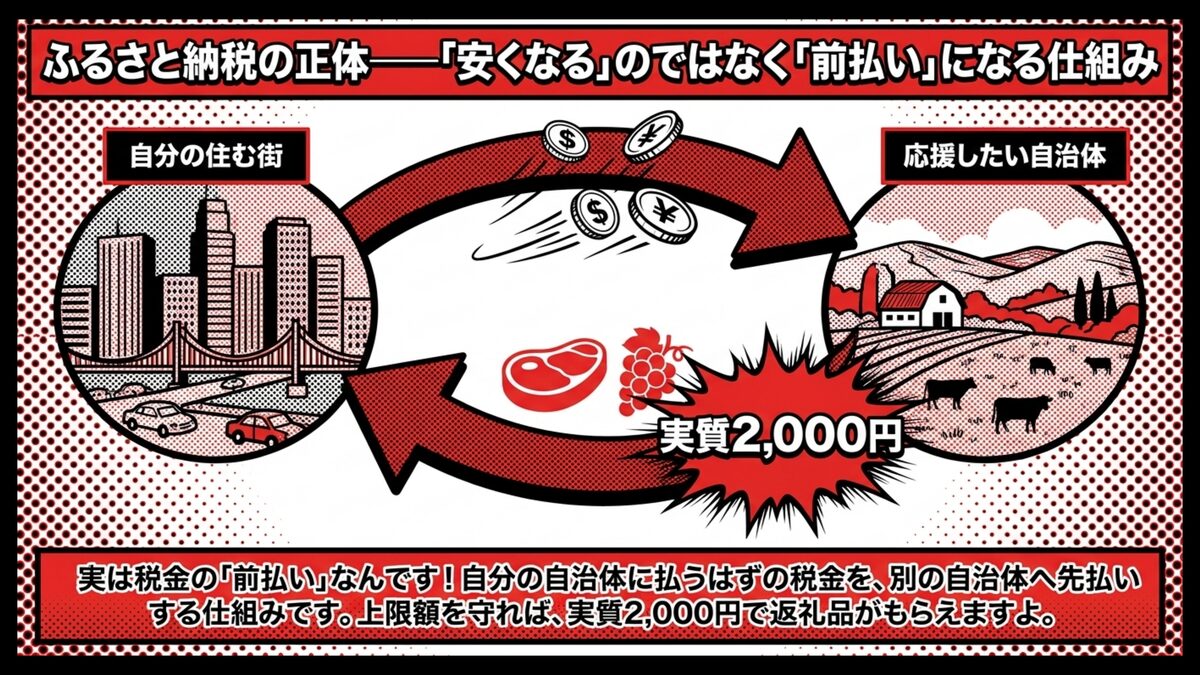
豪華なお肉やフルーツがもらえると聞いて、ふるさと納税に興味を持っているあなたへ。
魅力的な制度ですが、支払う税金の総額自体が大きく減るわけではないという点には注意が必要です。ふるさと納税とは、自分が応援したい自治体に寄付をすることで、寄付額のうち2,000円を超える部分が控除される仕組みです。
つまり、本来は自分が住んでいる自治体に納めるはずだった税金を、他の自治体へ前払いしているだけと言えるでしょう。
ただし、その実質2,000円が成立するのは、年収や家族構成によって決まる控除上限額の範囲内で寄付した場合だけです。総務省や各ポータルサイトのシミュレーションで自分の上限額を先に確認すれば、実質2,000円の自己負担で地域の特産品や日用品を受け取れるメリットを最大限活かせるでしょう。
限度額を超えて寄付してしまうと、超過分は純粋な自己負担になってしまうので、寄付額は慎重に決める必要があります。
生命保険料控除・医療費控除も忘れずに──会社員が使える控除のフル活用術
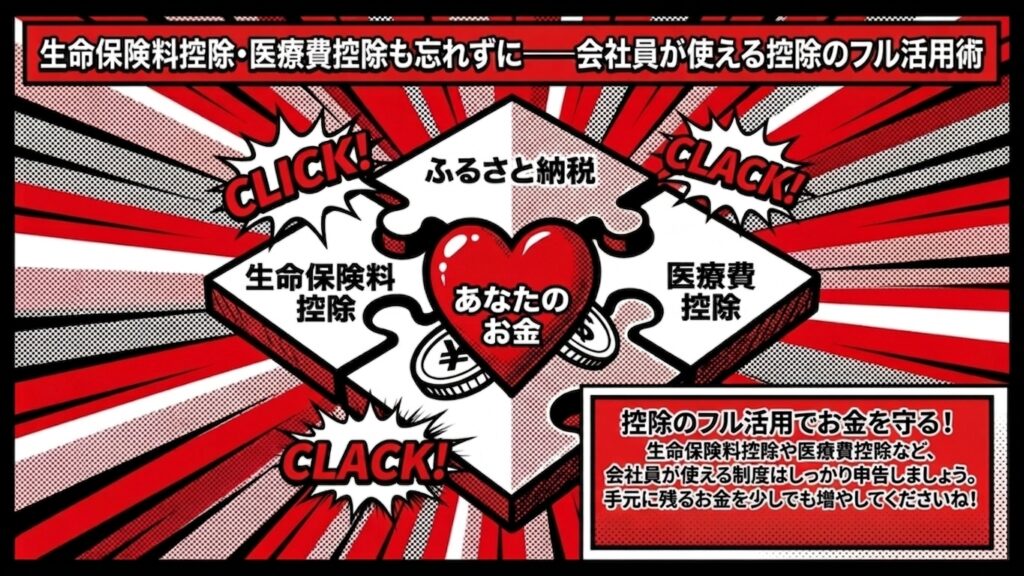
ふるさと納税のほかにも、会社員が無理なく使える税金対策はいくつもあります。
実は、年末調整のタイミングで忘れずに申告すれば、所得税や翌年の住民税を安くできる控除がいくつかあります。代表的なものが、生命保険料控除。
もしあなたが万が一の病気やケガに備えて医療保険や生命保険に加入しているなら、支払った保険料の一部が所得から差し引かれます。国税庁の公式案内でも、生命保険料控除を年末調整で勤務先に提出することで控除が受けられると説明されているんです。
また、年間の医療費が10万円を超えた場合に使える医療費控除も、いざという時に役立つ制度です。また総所得金額等が200万円未満の場合は総所得の5%が基準となりますので覚えておきましょう。
国税庁のタックスアンサーでも、医療費控除は確定申告で申告する仕組みとして案内されています。
会社員が活用しやすい主な控除を整理すると、次のようなものがあります。
- ふるさと納税(寄付金控除)
- 生命保険料控除・地震保険料控除
- 医療費控除(年間10万円超が目安)
- iDeCo・企業型DCなどの小規模企業共済等掛金控除
こうした控除の仕組みを知っておくことで、手元に残るお金を少しでも増やしていくことができるはずです。
最終的な適用可否や金額は個別の状況によって異なるので、自分に使える制度がないか一度じっくりと調べてみてくださいね。
社会人2年目から始める資産形成──メリット・デメリットを正しく知る
お給料が減るのに、貯金や投資なんてできるの?そんな声が聞こえてきそうですが、確かに最初は大変に思えますよね。
それでも、手取りが下がるこの時期こそが資産形成を始める絶好のチャンスなんですよ。早くからお金と向き合う習慣をつければ、将来への不安を大きく減らすことができるはずです。
もちろん、手元のお金を運用に回すことには、良い面もあれば苦労する面も存在しますよね。以下のリストに、社会人2年目から資産形成をスタートさせるメリットとデメリットをまとめました。
| メリット | デメリット |
|---|---|
| 手取りが減る危機感から家計が引き締まり、早期のマネーリテラシーが身につく 時間を味方につけることで、複利の力を最大限に活かした効率的な運用ができる 将来のライフイベント(結婚やマイホーム購入)に向けた経済的な不安が軽くなる | 自由に使えるお金が一時的に減るため、精神的なやりくりがハードになる 投資の知識が不足していると、値下がりのリスクに直面してパニックになる可能性がある 目先の生活費を無理に削りすぎると、ストレスが溜まって仕事に影響が出る |
このように、良い面と悪い面の両方があることを知っておくことが大切です。
次からは、それぞれのポイントについてもう少し詳しく掘り下げてお話ししますね!
メリット:危機感が家計を引き締め、早期にマネーリテラシーが身につく
毎月のお金が減ってしまう現実に直面して、このままではマズいと焦りを感じている方も多いはず。
実はその危機感こそが、無駄遣いを見直して家計をスッキリと引き締める強力な原動力になるんですよ。限られた収入の中でやりくりを工夫するうちに、自然とお金の管理能力が高まっていきます。
若いうちから税金の仕組みや投資の基礎を学んでおけば、一生役に立つマネーリテラシーが身につくでしょう。
金融庁の資産形成の解説でも、長期・積立・分散の3つの考え方が若い世代に有効な選択肢として紹介されています。この時期にお金と真剣に向き合った経験は、10年後や20年後のあなたを確実に助けてくれるはずですよね。
減った分をカバーする資産形成の第一歩として、社会人の証券口座の始め方─新NISA時代の少額投資入門の記事も参考にしてくださいね。
私の場合は、学生時代から入れていた家計簿アプリを、住民税をきっかけに本格的に使い込むようになりました。最初は支出を直視するのが少し辛かったものの、サブスク2つと衝動的な外食代を見直すだけでキャッシュフローが見える化され、新NISAでの積立を始める原資が自然と生まれたんですよ。
あのとき家計を可視化していなかったら、たぶん今もお金が貯まらないと嘆くだけだったと思います。
ピンチをチャンスに変える前向きな気持ちで、少しずつ資産形成の第一歩を踏み出してみましょう!
デメリット:自由に使えるお金が一時的に減り、やりくりがハードになる
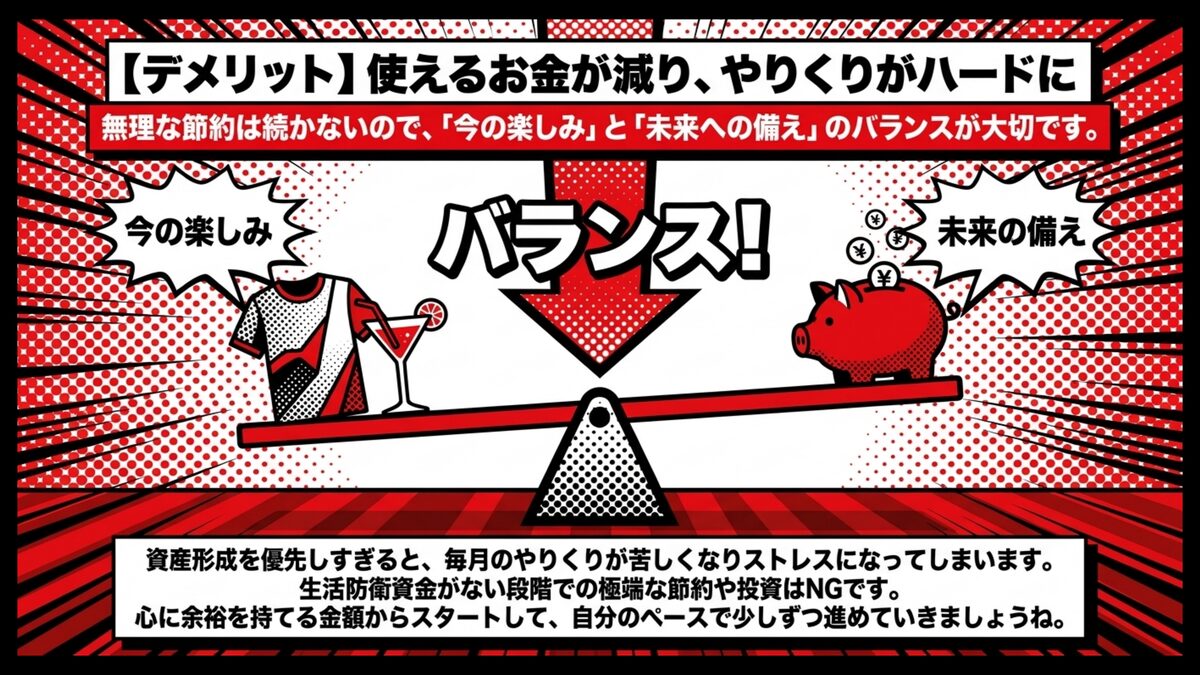
将来のためとはいえ、今使えるお金が減ってしまうことに強いストレスを感じている方も少なくありません。
資産形成を優先しすぎると、毎月の手取りが減った上にさらに使えるお金が制限されるため、日々のやりくりがかなりハードになりがちですよ。友達との飲み会を断ったり、欲しい服を我慢したりすることが続けば、精神的にも疲れてしまうでしょう。
極端な節約は長く続かないので、今の生活を楽しむお金と未来に備えるお金のバランスを上手にとることが重要なんですよ。
生活防衛資金という、万が一のための貯金がまだ十分にない段階で、無理をして投資にお金を回しすぎるのは危険です。まずは心に余裕を持てる金額からスタートして、自分のペースで少しずつ貯蓄や投資の額を増やしていくのが一番の近道ですね。
積立を始める前に、生活防衛資金とは別に毎月回せる額を決めておくと、口座を比べる見方も定まります。NISAで使う口座の手数料の条件や積立の方法の違いは、20代向けのNISA・証券口座の比較で並べて確かめられます。
投資信託はNISAで買っても元本を下回ることがあるので、近く使うお金は回さずに、続けられる額から考えていきましょう。
よくある質問:社会人2年目の住民税
税金の計算や手続きについて、まだまだ分からないことがたくさんあって不安ですよね。
誰に聞けばいいのか分からずに一人で悩んでしまう新入社員や2年目の方は多いんですよ。ここでは、そんな皆さんがよく疑問に思うポイントをピックアップして、分かりやすく解説していきます。
- 学生時代のアルバイト収入や副業が住民税に与える影響
- ふるさと納税が2年目の手取り額に即効性があるのかどうか
- 転職で会社が変わった場合の手続きの流れや注意点
これらの疑問をスッキリと解消して、お金の不安を少しでも軽くしていきましょう!
次からは、それぞれの質問に対する具体的な回答を見ていきますね。
住民税の金額には、前年度のバイト収入やその他の副収入も影響しますか?
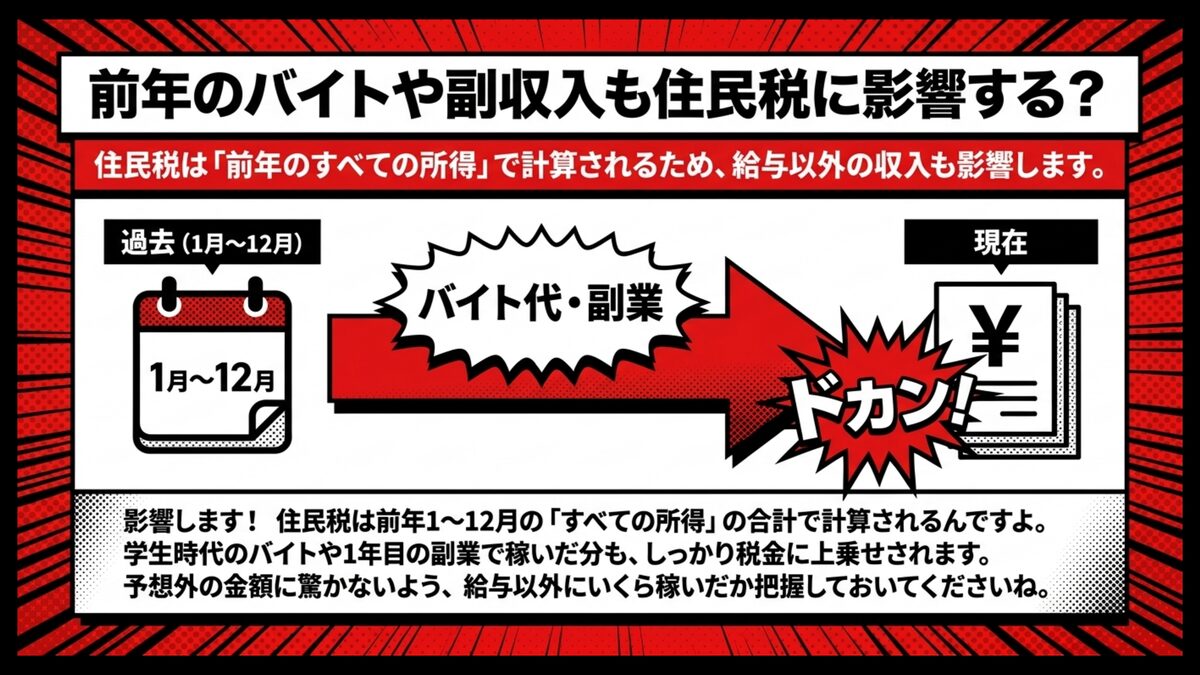
社会人1年目の副業や、学生時代に稼いだアルバイトのお金はどうなるのか気になっているあなたへ。
住民税は前年の1月から12月までのすべての所得を合計して計算されるため、給与以外の収入も影響すると考えておきましょう。国税庁や各自治体の案内でも、給与所得・事業所得・雑所得などを合算した所得金額に対して住民税が課税される仕組みが示されています。
もし1年目に副業で稼いだり、投資で利益を出して確定申告をしていたりする場合、その分の税金も上乗せされて請求されます。
会社の給料だけをベースにして住民税を予想していると、思ったよりも高い金額が天引きされて驚くことになってしまうでしょう。そのため、給与以外にいくら稼いだのかを把握しておくことが、家計管理において重要になってきますね。
副収入がある場合は、あらかじめ住民税が高くなることを見越して、事前にお金を準備しておくことをおすすめします!
ふるさと納税を行う場合、2年目の手取り減少を防ぐために即効性のある効果はありますか?
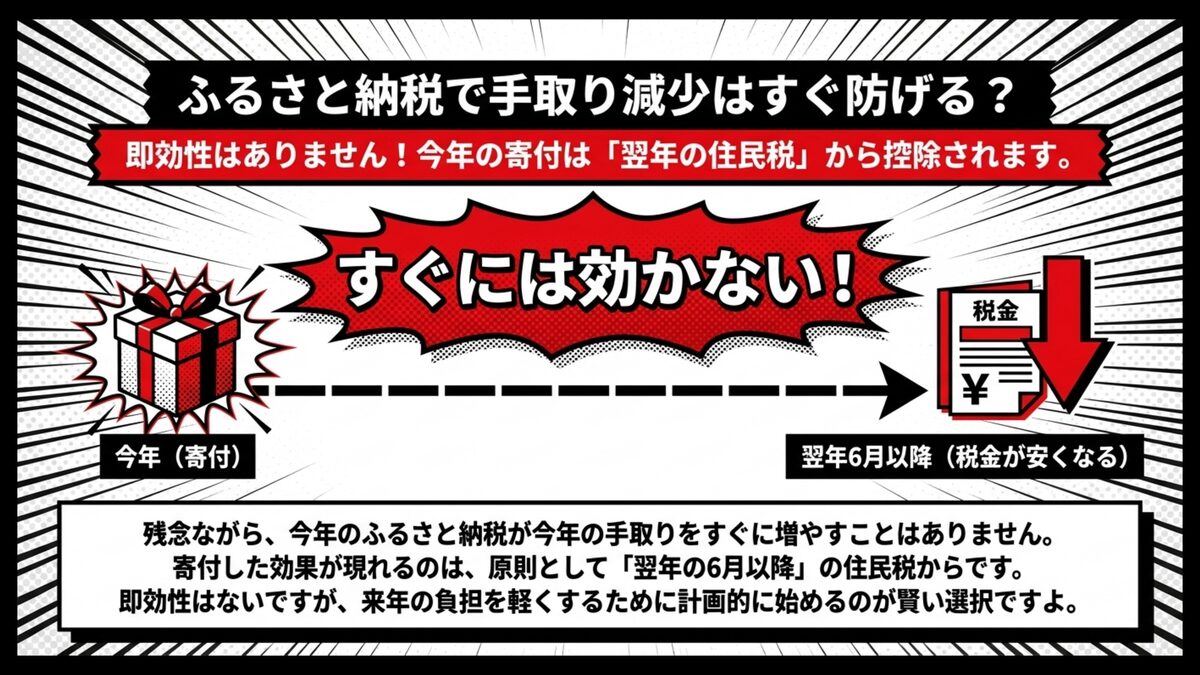
ふるさと納税で今月の手取りを取り返したいと考えたくなる気持ちは自然なものですよね。ただ、ふるさと納税の効果は翌年まで持ち越されます。
実は、ふるさと納税にはその年の手取り減少をすぐに防ぐような即効性はないのが実情。総務省のふるさと納税ポータルサイトでも案内されているとおり、ある年に寄付した分は、原則として翌年度の住民税から控除される仕組みになっています。
つまり、2年目の手取りを増やすためには、社会人1年目の12月までにふるさと納税を済ませておく必要があったということです。
今から寄付をした場合、その恩恵が反映されるのは原則として翌年6月以降の住民税から。即効性がないからといって無駄になるわけではないので、来年の税金負担を軽くするために、計画的に寄付を始めてみるのが賢い選択ですよ。
転職して年度の途中で会社が変わった場合、住民税の天引き(特別徴収)の手続きはどうなりますか?
今の会社を辞めて転職を考えているあなたにとって、税金の手続きがどうなるのかは気になるポイントですよね。
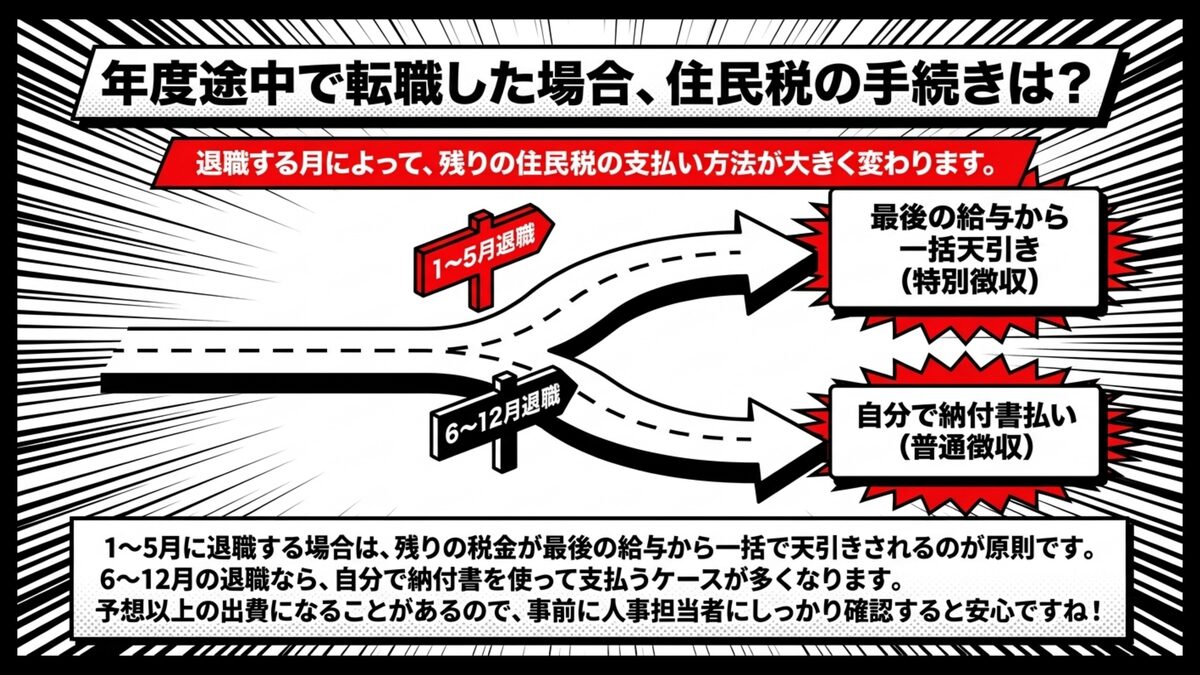
退職する月によって、残りの住民税の支払い方法が大きく変わってくるので注意が必要です。総務省や自治体が公表している特別徴収の案内でも、1月から5月に退職する場合は残りの住民税を最後の給与から一括して天引きするのが原則と説明されています。
一方で、6月から12月の間に退職する場合は、自分で納付書を使って支払う普通徴収に切り替わるケースが多いでしょう。
もちろん、転職先がすでに決まっていて空白期間がないなら、新しい会社で引き続き天引き(特別徴収)を継続してもらうことも可能です。
退職時の住民税の支払いは、予想以上の出費になることがあるので、事前に人事担当者へ確認しておくと安心ですよ!
【まとめ・次のステップ】給与明細で6月以降の手取り額をシミュレーションしてみよう
社会人2年目に待ち受ける税金の現実や家計防衛のアクションについて解説してきましたが、いかがでしたか?
住民税で手取りが減るという事実に戸惑うかもしれませんが、仕組みさえ分かれば決して怖いものではありませんよ。今回の記事でお伝えした重要なポイントを、最後にもう一度おさらいしておきましょう。
- 住民税は前年の所得を基準に計算され、2年目の6月から給与天引きがスタートする
- 昇給よりも住民税と社会保険料の負担が上回り、結果的に手取りが減ることが多い
- 手取り減少を見越して、1年目のうちから先取り貯蓄の計画を見直しておく
- ふるさと納税や会社の福利厚生を賢く活用して、翌年以降の税金負担を軽くする
まずは手元にある最新の給与明細を開いて、実際にどれくらいの税金が引かれているのかを確認してみてくださいね。
自分のリアルな収支を把握することが、ゆとりある生活を作るための第一歩になるんですよ。
そして毎月の支出を少しでも抑えられたら、次は浮いたお金を資産形成に回す準備を始めてみましょう。手数料の条件と普段使うポイントを並べると、口座の候補は絞りやすくなり、その見方は普段使うポイントに合わせた証券口座の選び方にまとめています。
投資信託は元本を下回ることもあるため、生活費や近く使う予定のお金とは分けて考えましょう。
まずはネット証券で口座を開設して、新NISAを使った少額からの積立投資を検討してみるのがおすすめですよ。新社会人1年目のお金と仕事の全体像は新社会人スタートガイドの記事でも解説していますよ。
金融庁の解説ページでも、新NISAは長期・積立・分散投資を支援する制度として位置づけられています。
私が新NISAの積立額を月5,000円に増やしたのは、住民税の天引きが始まって3か月ほど経った頃でした。学生時代から少額で続けてはいたものの、社会人として本格的に全世界株式のインデックスファンドへ回し始めて、半年経った頃にはチェックするたびに小さな前進が感じられるようになりました。
少額でも続けることでお金との向き合い方が変わり、住民税で減った手取りに対するモヤモヤも自然と薄れていきましたよ。
最終的にどの方法を選ぶかはあなた自身の判断ですが、今日からできる小さな行動を積み重ねて、税金に負けない強くて賢い家計を一緒に作り上げていきましょう!