アルバイトで毎月稼いでいるのに、なぜか月末には手元にお金が残らないと悩んでいませんか。飲み会やサークル活動、卒業旅行など、大学生活は想像以上にたくさんのお金が必要になります。
将来に向けた漠然とした不安を抱えつつも、具体的に何から手をつければよいか分からない方は多いでしょう。
この記事では、限られたアルバイト収入の中で、無理なく資産を増やしていくための実践的な知識をあなたにお届けします。
- 毎月のアルバイト代を賢く管理して、無駄遣いを防ぐための基礎知識
- 忙しい大学生でも簡単に実践できる、確実に資金が手元に貯まる3つのテクニック
- 100円という少額から手軽に始められる、初心者向けの投資とポイント活用法
- 若いうちから投資に触れることで得られる、就職活動やキャリア形成での意外なメリット
- 多くの学生が抱えるお金に関するよくある疑問と、その答え方のポイント
これらのノウハウを身につければ、今の生活を思い切り楽しみながら着実に将来への備えができるはずです。
大学生がお金の貯金や資産運用を学ぶことは、自立した社会人になるための大切な一歩なんですよ。
金融経済教育推進会議(事務局:金融広報中央委員会)が策定した金融リテラシー・マップでも、若年層が身につけるべき金融知識として、家計管理・生活設計・金融商品の選び方が体系的に示されています。
有意義で充実した学生生活を送りつつ、将来の経済的な不安をなくすための具体的な方法を、ここから一緒に見ていきましょう!
バイト代が手元に残らない──大学生がお金の管理を学ぶべき理由
周りの友達は貯めているのに、自分だけ貯金ゼロだ…と焦りを感じた経験がある人もいるでしょう。毎月の収入が入った途端に、欲しいものを次々と買ってしまい、後悔するパターンはよくありますよね。
自由な時間が多い学生時代だからこそ、大学生はお金の貯金や資産運用について真剣に考えるべきタイミングです。
今のうちにお金との正しい付き合い方を学んでおかないと、社会に出てからもお金で苦労する場面が増えてしまうかもしれません。限られた収入の中でどのようにやりくりするかを考える経験は、今後の人生を豊かにするための財産になります。
なぜ若いうちから金融の知識を身につけたほうがいいのか、その具体的な理由について詳しく確認していきましょう。
社会人になる前に身につけたいお金をコントロールする習慣とは
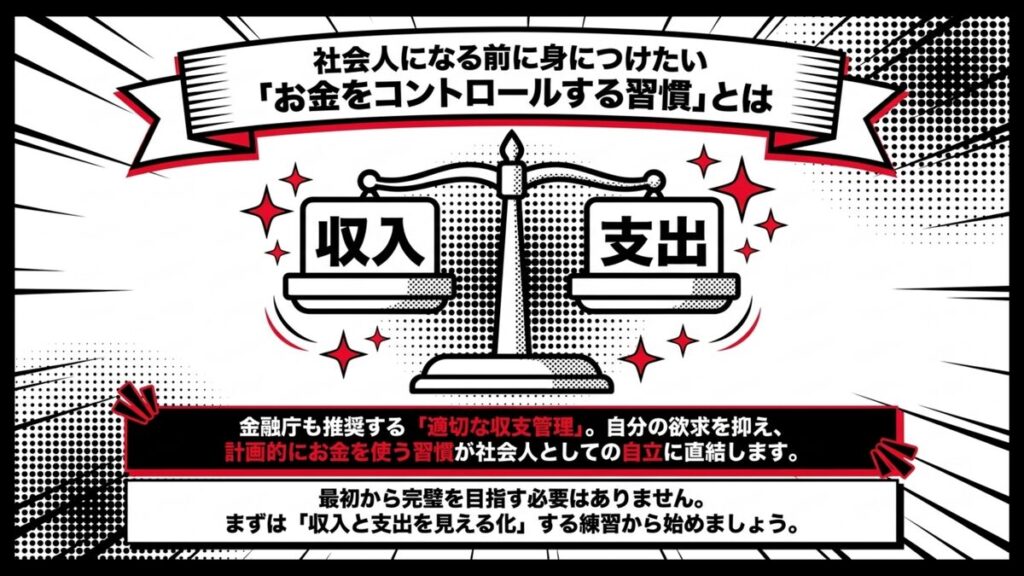
学生時代は、親元を離れて自分自身で生活費を管理する練習ができる貴重な期間です。毎月の収入と支出のバランスを把握し、赤字にならないようにお金をコントロールする力が求められますよね。
金融経済教育推進会議が公表している金融リテラシー・マップでも、若年層が最低限身につけるべき金融リテラシーとして適切な収支管理を挙げています。自分の欲求をうまく抑えて計画的にお金を使う習慣は、社会人としての自立に直結する大切なスキルなんですよ!
実際に学生時代から家計簿をつけていた人ほど、社会人になってからの貯蓄ペースが安定しやすいと考えられます
社会人になると扱う金額が急激に大きくなるため、基礎的な金銭感覚がないと家計のやりくりが一気に難しくなります。とはいえ最初から完璧な家計管理を目指す必要はなく、まずは収入と支出を見える化するところからで十分なんです。
失敗のダメージが少ない学生のうちに、自分の行動を管理する練習を重ねておくのが理想ですよね。
浪費グセを放置すると、新社会人になった時に貯金ゼロで苦しむ現実
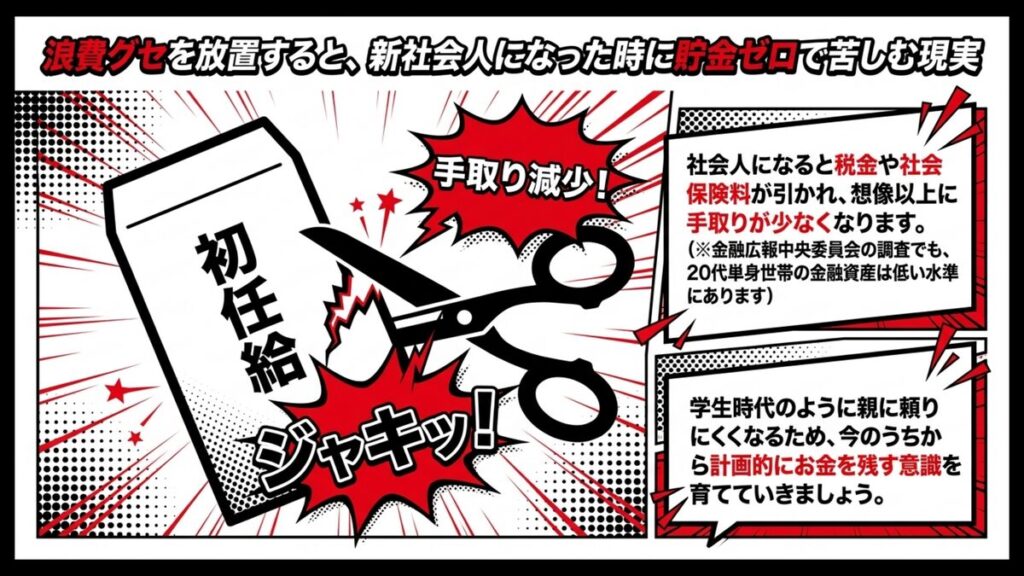
もし今の浪費グセをそのまま放置してしまうと、就職した後に思わぬ壁にぶつかるかもしれません。
新社会人は初任給をもらっても、所得税・健康保険・厚生年金などが引かれるため、手取り額は想像以上に少なくなってしまうものです。(住民税は前年の所得をもとに計算されるため、社会人2年目の6月から加わります)
学生時代のように親に頼るという選択肢が取りにくくなるため、貯金ゼロでは精神的にも追い詰められやすくなるでしょう。
金融経済教育推進機構(J-FLEC)の家計の金融行動に関する世論調査によると、20歳代の単身世帯における金融資産の中央値は低い水準にとどまる年が多く、若いうちは資産を作りにくい現実が見えてきます。
- 初任給から各種税金・社会保険料が引かれた後のリアルな手取り額は意外と少ない
- 新生活の準備や一人暮らしの家賃などでまとまった初期費用が大きくかかる
- 学生時代からの浪費習慣が抜けないと、毎月赤字の自転車操業に陥りやすい
このような厳しい状況を避けるためにも、今のうちから計画的にお金を残す意識を育てていきたいところです。
もちろん人によって状況は異なるので、自分の生活スタイルに合った無理のない貯金プランから始めてみてくださいね。
大学生でも無理なくお金が貯まる──実践したい3つの貯金ハック
毎月カツカツで、どうしても貯金に回す余裕がない、と頭を抱える人は少なくありません。気合いや根性だけで節約しようとしても、ストレスが溜まって長続きしないのは当然のことですよね。
確実に資金を積み上げていくためには、大学生のお金や貯金、資産運用に対する考え方を少しだけ変える必要があります。意思の強さに頼るのではなく、自然とお金が残るような合理的な仕組みを作ってしまうことが、成功への近道になりますよ。
ここからは、日常生活に少しの工夫を取り入れるだけで、無理なく着実にお金が貯まっていく具体的なテクニックを紹介します。
特別な我慢をしなくても自然と資金が増えていく、おすすめの3つの貯金ハックを順番に確認していきましょう。
ハック1:バイト代が入ったら先に貯める先取り貯蓄の仕組み作り
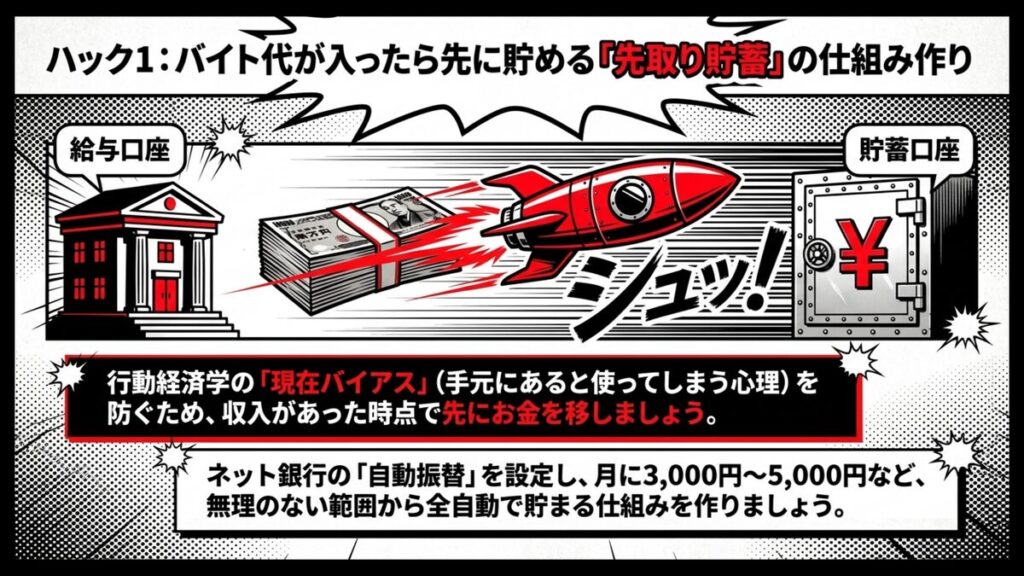
気合いで貯めようとしているけど、結局月末にはゼロという経験を持つ学生は少なくないはずです。確実にお金を残すには、収入があった時点で先にある程度の金額を別口座に移す先取り貯蓄が役立ちます。
余った分を貯金しようとしても、手元にあるとつい使うのが人間の心理ですよね。これは行動経済学でも現在バイアスと呼ばれる、誰にでも起こる傾向なんですよ。
だからこそ、アルバイト代が振り込まれたら、貯蓄専用口座に自動で移す仕組みを作りましょう。ネット銀行の自動振替を設定すれば、毎月何もしなくても資金が積み上がります。
残った金額だけでやりくりするよう生活水準を調整すれば、無理な節約をしている感覚を持たずに済みます。金額の正解は人それぞれなので、月3,000円や5,000円など続けられる範囲から始めるのがコツですよ。
この先取りの習慣を学生のうちに身につけておけば、社会人になってからも強力な武器として役立つはずです。
そもそもバイト代を増やす・成長につなげるなら、職種選びも大切です。大学生のためのバイトの選び方もあわせてどうぞ。
私自身、大学2年の頃はバイト代を使い切る状態が続いていましたが、ネット銀行の自動振替で月5,000円だけ別口座に移す設定にしてから、半年で約3万円が無理なく貯まりました。
その時に初めて気合いで貯めるより仕組みで貯めるほうが圧倒的にラクなんだと腹落ちしたんです。
ハック2:サブスクの整理や格安SIMへの切り替えで固定費を削る方法
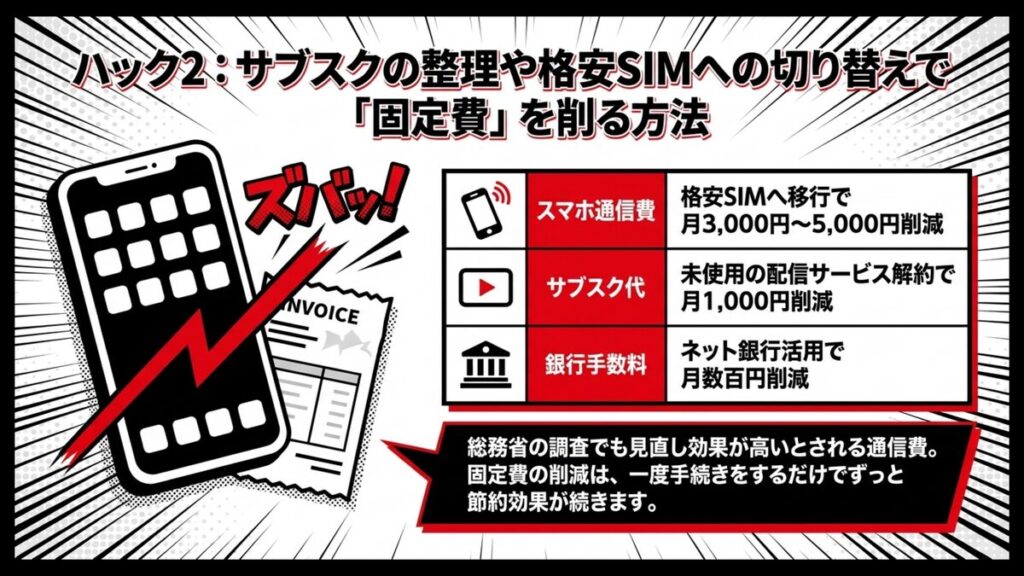
節約はしたいけど、毎日のコーヒー代を我慢するのはしんどいという気持ち、よく分かります。手っ取り早く支出を減らしたいなら、毎月必ず発生する固定費の見直しから手をつけるのが一番の近道ですよ。
変動費を切り詰めるのはストレスがかかりますが、固定費の削減は一度手続きをするだけでずっと効果が続くのです。
| 見直すべき主な固定費 | 期待できる節約効果の例 |
|---|---|
| スマートフォンの通信費 | 格安SIMへの移行で月3,000円〜5,000円削減 |
| サブスクリプション代 | 未使用の動画配信サービスの解約で月1,000円削減 |
| 銀行の振込・ATM手数料 | 手数料無料のネット銀行の活用で月数百円削減 |
このように、少しの行動で毎月の無駄な出費を一気に減らせるんですよ。総務省の家計調査でも、若年単身世帯の支出のうち通信費は一定の割合を占め、見直し効果が出やすい代表的な項目とされています。
浮いた数千円を先取り貯蓄に回すだけで、一年間で数万円というまとまった資金を生み出せます。ただし契約期間の縛りや解約条件を事前に確認しないと、思わぬ違約金が発生することもあるので注意してくださいね。
痛みを伴わない合理的な節約術を実践して、将来の投資に回すための貴重な元手を効率よく作り出していきましょう。
私の場合、大手キャリアから格安SIMに切り替えただけで月8,000円が約2,000円になり、年間7万円以上が浮きました。使っていなかった動画配信サービスを2つ解約したことで合計月7,000円ほどの余裕が生まれ、その分を投資の積立に回せたのは大きな転機でした。
ハック3:家計簿アプリで使ったお金を全自動で可視化する
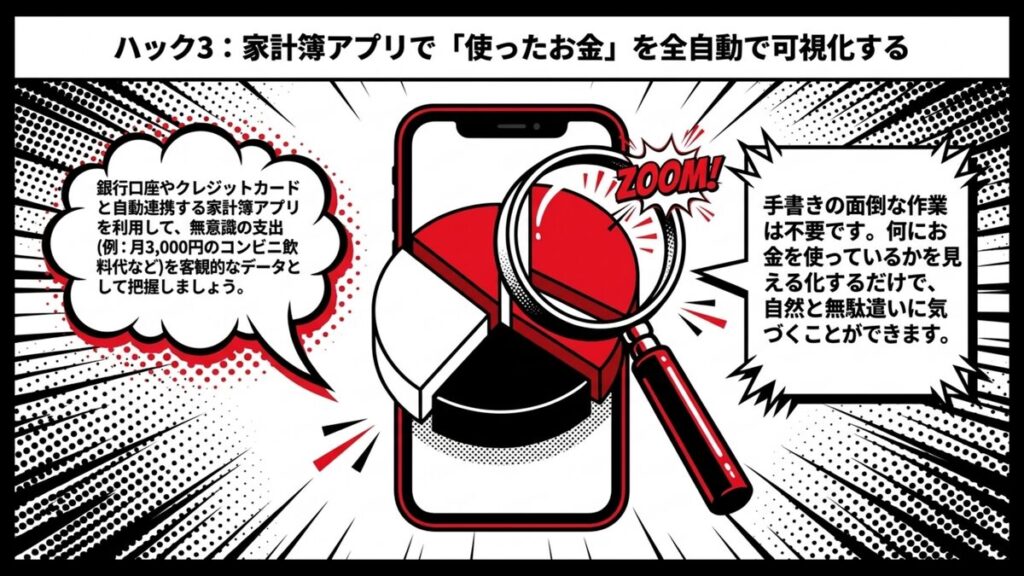
家計簿って、続いた試しがない…という方も多いでしょう。自分が何にお金を使っているのかを客観的なデータとして把握することは、家計管理の重要な基本ステップです。
しかし、レシートを毎日集めて手書きのノートに記録していくのは、忙しい大学生にとってかなり面倒な作業ですよね。
そこでおすすめなのが、自動で連携してくれる家計簿アプリをスマートフォンに導入することです。買い物の記録が自動で反映され、食費や交際費などのカテゴリーごとに円グラフで分かりやすく表示されるんですよ。
無意識のうちに買っていたコンビニの飲み物代などが明確になれば、ここを少し減らそう、という具体的な改善点が見えてきます。
家計簿アプリは銀行口座やカード情報を連携させる仕組みなので、提供元の信頼性やセキュリティ方針を事前に確認したうえで利用するのが安心ですよね。
私は最初家計簿アプリって本当に続くの?と半信半疑でしたが、銀行とカードを連携させたら使った瞬間に通知が来る仕組みになり、コンビニで買うペットボトル代が月に3,000円超だったことに気づいて愕然としました。それ以来、買う前に一拍置く習慣がつき、無意識の支出を月5,000円ほど減らせるようになったんです。
100円からでも始められる──大学生のための少額資産運用のススメ
資産運用に興味はあるけれど、まとまった資金がないし失敗するのが怖いと思い込んで、足踏みしている人は多いはずです。投資は大人がやるものというイメージが強いかもしれませんが、決して何十万円も用意しなければならないわけではないんですよ。
最近ではスマートフォンの普及により、大学生がお金や貯金、資産運用の知識を実践的に学べる環境が整ってきています。
数万円の資金がなくても、毎月のランチ代を少し我慢する程度の金額から、本格的な投資の世界に足を踏み入れることが可能です。少額であれば、たとえ相場が下がったとしても損失の額は限られ、精神的な負担を感じずに経済の仕組みを肌で学べますよね。
ここからは、投資初心者である学生にぴったりな、少額から手軽に始められる具体的な資産運用の方法を順番に見ていきましょう。
投資を学ぶのに早すぎることはない──新NISAやつみたて投資の基本
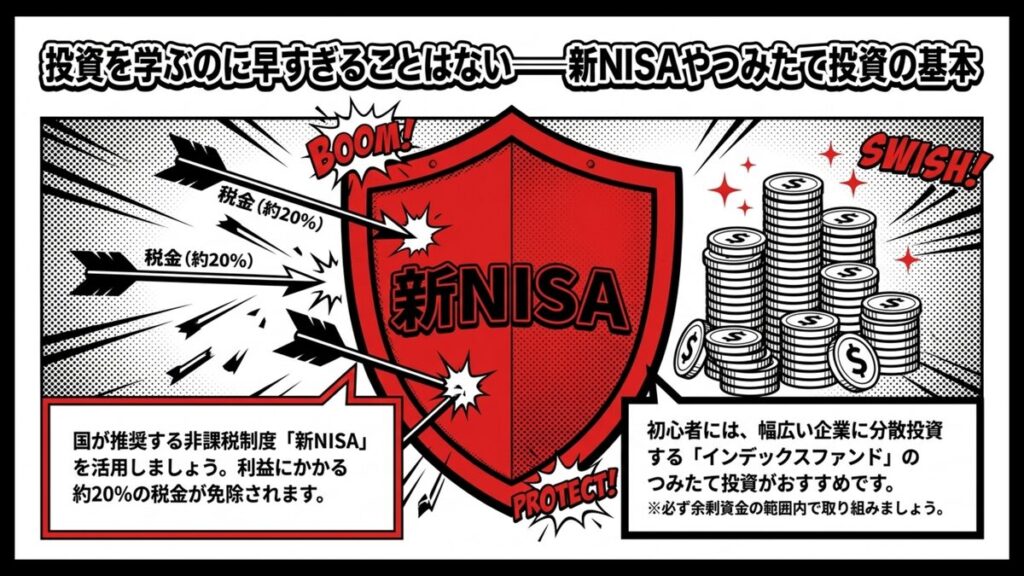
投資なんて、社会人になってからでいいんじゃない?と思っている方こそ、読み進めてみてください。着実な資産形成を考えるなら、国が推奨する非課税制度の新NISAは有力な選択肢ですよ。
金融庁の情報によると、通常は投資で得た利益に約20%の税金がかかりますが、NISA口座ならその税金がすべて免除されるんです。
特に初心者には、毎月決まった金額で投資信託を自動購入するつみたて投資枠が一番のおすすめです。世界の幅広い企業に投資するインデックスファンド(市場全体に連動する投資信託)を選べば、ひとつの企業が倒産しても全体への影響を小さく抑えられます。
一度設定すればあとはほったらかしで済むため、忙しい学生生活の邪魔にもなりにくいでしょう。18歳以上なら自分名義で口座を作れるので、資産をコツコツ育てる経験を積んでみましょう。
ただし投資である以上、元本割れのリスクは常にあるため、必ず余剰資金の範囲内で取り組むのが鉄則ですよ。
私が新NISAのつみたて投資枠で月3,000円から世界株インデックスファンドを始めた当初は、数百円の増減に一喜一憂していました。
でも半年経つと相場の上下に動じなくなり、長期で見れば右肩上がりを目指す投資だから、目先の値動きは気にしすぎなくていいと腹をくくれたのは大きな変化でした。
リスクを最小限に抑えるポイント投資(楽天ポイント等)の活用法
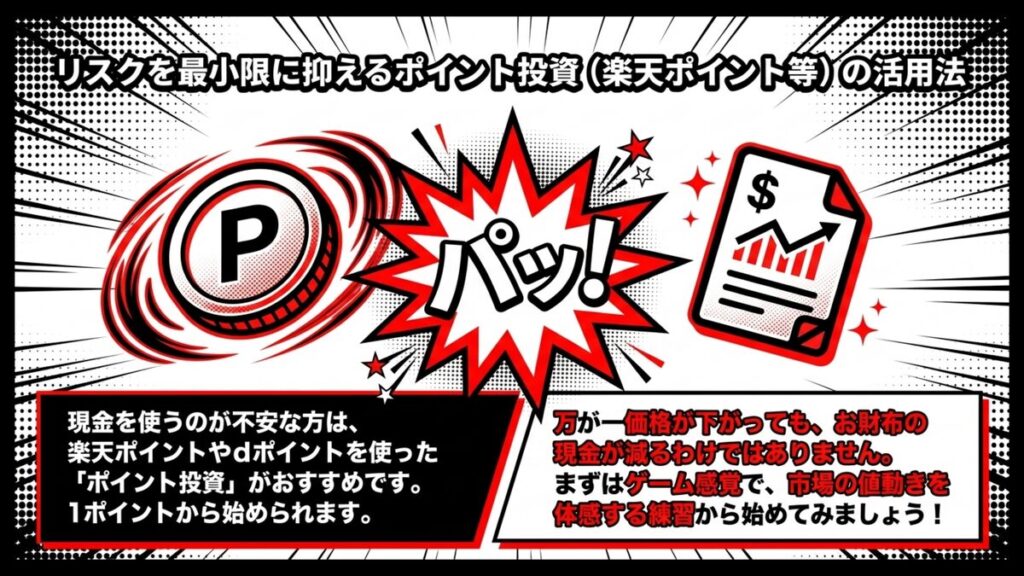
現金を投資するのはやっぱり怖い…と感じているなら、ポイント投資から始めてみるのがおすすめです。日常の買い物などで貯まったポイントを利用するポイント投資なら、心理的なハードルをぐっと下げられますよ。
楽天ポイントやdポイント、Pontaポイントなどを使い、現金を使わずに本物の株式や投資信託を購入することができます。これなら、万が一投資した商品の価格が下がってしまったとしても、自分のお財布から直接お金が減るわけではないので、始めやすい方法といえるでしょう。
- 手持ちの余ったポイントを1ポイント単位から投資に回せる手軽さがある
- 現金での投資と全く同じように、実際の市場の値動きをリアルに体感できる
- ポイントで増えた利益を現金として引き出すことができるサービスもある
このようなメリットを活かして、まずはゲーム感覚で投資の世界に触れ、市場の仕組みや値動きの感覚を掴む練習から始めてみてください。とはいえポイント投資もポイントの有効期限や対象サービスの仕様が異なるため、利用前に各サービスの公式情報を一度確認しておくのがおすすめですよ。
手数料の条件とポイントの付き方を並べると、ポイント投資から積立へ進むときの口座の違いが見えてきます。普段使うポイントに合わせた証券口座の選び方では、手数料の条件やクレカ積立の比べ方もまとめています。ポイントで買った投資信託も元本を下回ることがあるため、積み立てるのは学費や生活費とは別の、当面使わないお金に限るのがよいでしょう。
大学生のうちから投資や資産形成に触れるメリット・デメリット
投資に興味はあるけれど、難しそうで自分にはまだ早いのではないか…と迷う人は多いでしょう。初心者にとって、自分のお金が減ってしまうかもしれないという不安は当然のことですよね。
しかし、大学生が金融の知識を学ぶことには、将来に向けて計り知れない価値があります。若いうちから経済の仕組みに触れることで、今後の人生を豊かにするための武器が手に入るんですよ。
私自身、投資を始める前はお金が増えるか減るかにしか目が向いていませんでしたが、実際に少額でも積立を続けてみると、毎日の経済ニュースが急に自分ごととして入ってくるようになり、お金より先に世界の動きを見る目が育っていった感覚がありました。
もちろん、良い面ばかりではなく、気をつけるべき注意点も理解しておく必要があります。
| メリット | デメリット |
|---|---|
| 投資期間が長くなるため、複利効果を最大限に活かして資産を増やしやすい 経済ニュースに敏感になり、就職活動における企業研究や面接対策に役立つ 社会人になる前に、リスクとリターンの関係など実践的な金融リテラシーが身につく | 市場の変動により元本割れが発生し、せっかく稼いだバイト代が減るリスクがある 生活防衛資金を確保せずに投資をすると、急な出費に対応できなくなる危険性がある 投資にのめり込みすぎて、学業やサークル活動など本来の学生生活に支障が出る可能性がある |
ここからは、これらの側面についてさらに詳しく掘り下げて確認していきましょう!
メリット:複利効果を長期間活かせ、経済ニュースが就活の知識にも変わる
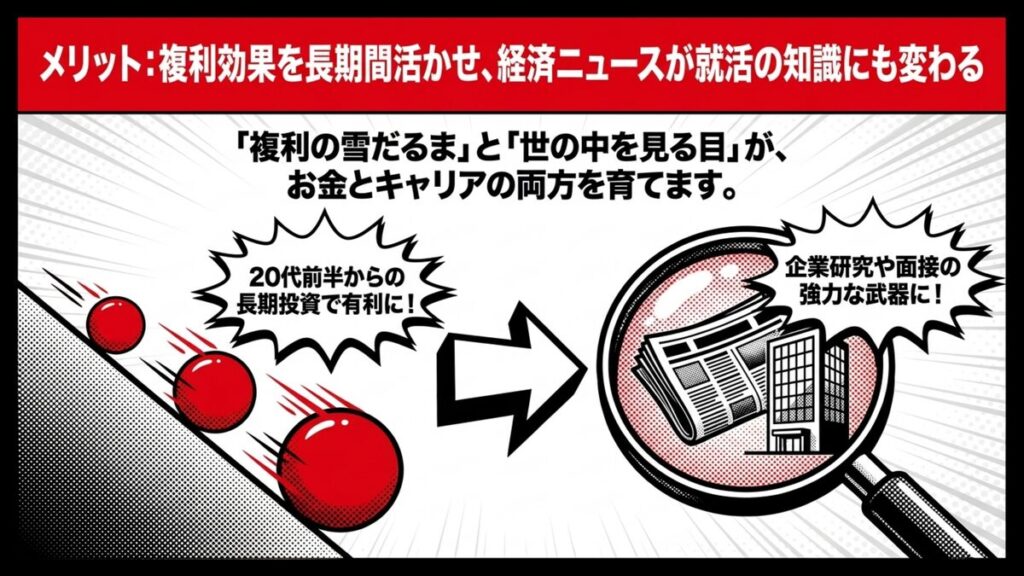
投資って、結局お金持ちだけが得する仕組みでしょ?と思う人もいるかもしれません。実は早くから投資を始める複利効果という強力な恩恵を長く受けられる点にあります。
複利効果とは、得られた利益を再び投資に回し、雪だるま式に資産が増える仕組みですよね。時間が経つほど効果は大きくなるため、20代前半から始めることは有利になります。
金融庁も資産形成は早く始めて長く続けることが基本と長期・積立・分散の重要性を発信しています。さらに、投資した企業の業績や為替の動きも自然と気になってきますよ。
日々のニュースで世の中のトレンドを追う習慣は、就職活動でも強力な武器となります。志望業界の将来性や、企業の財務状況を客観的に分析するスキルが自然と身につくからです。
面接で経済の動向を踏まえた意見を論理的に語れれば、面接官からの評価につながりやすいでしょう。お金を増やすだけでなく、キャリア形成にも直結する価値ある経験となります。
私の周りでも、学生時代から少額投資を続けていた友人は、就活の面接で投資を通じて経済の流れを意識するようになった、と話せて、面接官の食いつきが他の学生と全然違ったそうです。
実体験で経済を語れる人は強いと感じ、自分も投資を続けてよかったと思えた出来事です。
デメリット:無理な投資でバイト代を減らすリスクと生活防衛資金とのバランス
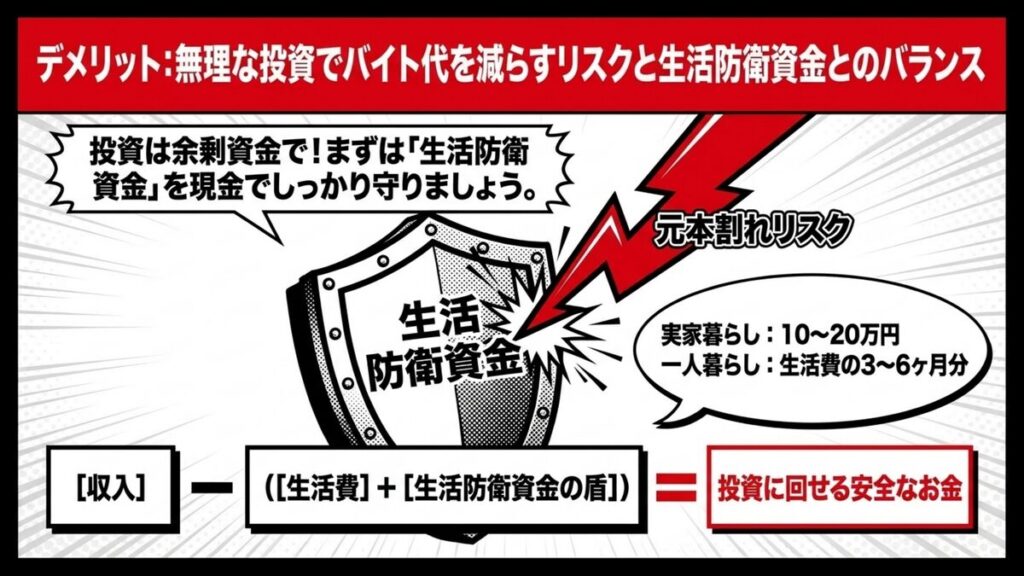
投資で増えるなら、生活費を削ってでも始めたい!と意気込む気持ちも分かります。でも、その熱意の方向を少しだけ修正しておかないと、後で痛い思いをすることになるかもしれません。
投資には市場の価格変動によって元本割れを起こしてしまうリスクが常に伴っています。せっかく一生懸命に働いて稼いだアルバイト代が、一時的に減ってしまうのは精神的に辛いですよね。
だからこそ、日々の生活費や学費などに必要な資金まで、投資に回してしまうのは避けたほうが安心です。万が一の事態に備えるための生活防衛資金を現金で手元に残しておくことが何よりも重要なんですよ。
実家暮らしなら10万円〜20万円、一人暮らしなら生活費の3〜6ヶ月分が一般的な目安と言われています。もちろん必要な金額は人によって異なりますが、この安全な資金を確保する前に無理な投資を始めると、急な出費の際に困ってしまう可能性が高いでしょう。
投資に夢中になるあまり、精神的な余裕をなくして学業がおろそかになる事態も避けたいところです。あくまで余剰資金の範囲内で、冷静にリスクを管理しながら少しずつ経験を積んでいってくださいね。
よくある質問:大学生の貯金と投資
ここまでの解説を読んで、将来に向けた資産形成のイメージが少しずつ湧いてきたと感じている人もいるでしょう。とはいえ、実際に自分のお金を使っていくとなると、まだまだ具体的な疑問が残っているはずですよね。
毎月どれくらい貯めればいいの?、親の扶養から外れないか心配…という声はよく聞かれます。同世代のリアルなデータや、知っておくべき税金・保険のルールを事前に確認しておくことは大切ですよ。
ここでは、多くの学生が直面するお金に関するよくある疑問について、以下の3点にまとめました。
- 毎月の平均的な貯金の目安について
- 投資口座の開設と扶養控除への影響について
- 現実的な投資金額の考え方について
これらの回答をチェックして、自分の状況と照らし合わせながら不安を解消していきましょう!
大学生は月にいくらくらい貯金するのが平均的な目安ですか?
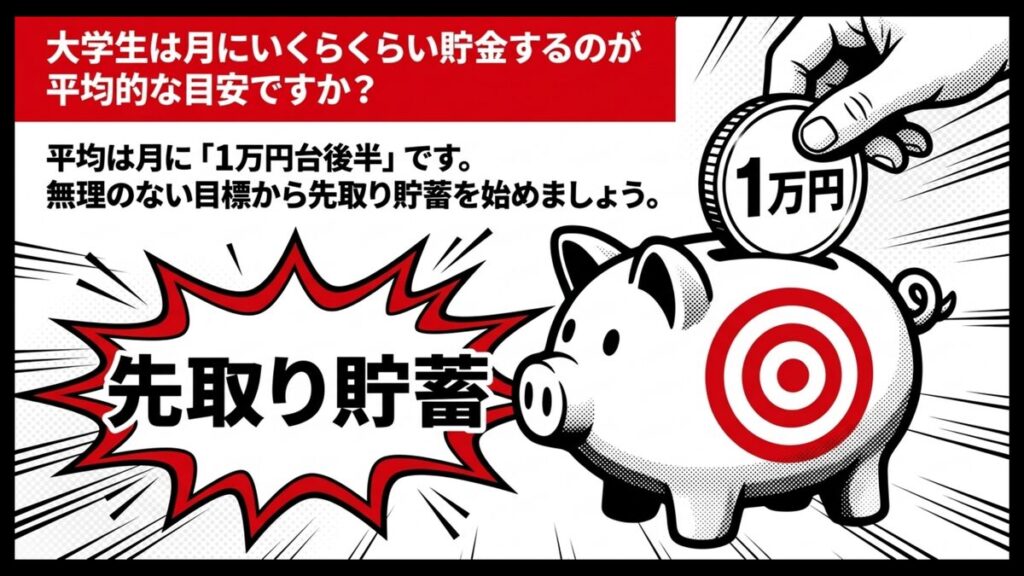
各種学生向け生活実態調査によると、全国大学生協連の第60回学生生活実態調査では、一人暮らしの1か月あたりの貯金・繰越金は14,250円と報告されています。
実家通学の学生のほうが一人暮らしの学生よりも貯蓄額が高くなる傾向があり、生活コストの差がそのまま貯金額に反映されています。
このペースでコツコツと継続すれば、1年間でまとまった資金を作ることも十分にできるでしょう。もちろん、実家暮らしか一人暮らしかによって、生活費の負担は大きく異なるため無理は禁物ですよね。
大切なのは平均額にとらわれすぎず、自分の収入と支出のバランスを正確に把握することです。まずは毎月1万円など、確実に達成できる目標を設定し、先取り貯蓄の習慣を身につけることから始めてみましょう。
少しの工夫と継続が、卒業時の安心感へと繋がっていくはずですよ。
投資口座を開設する際、親の同意や扶養控除への影響はありますか?
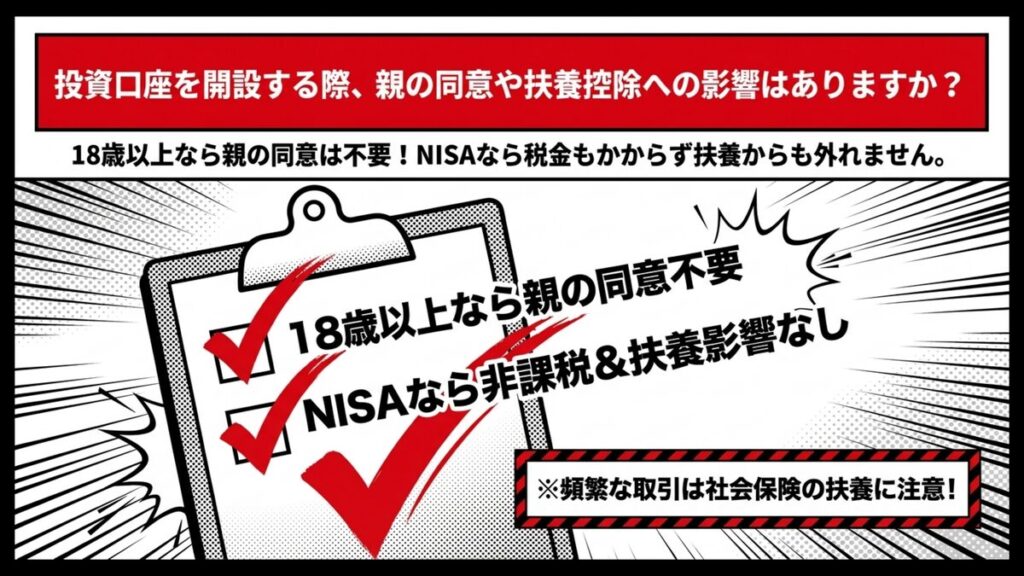
まず口座開設についてですが、2022年4月の成年年齢引下げにより、親の同意なしで自分名義の証券口座を作れるんですよ。
また、NISA口座内で得た運用益は非課税となるため、税法上の所得には含まれず扶養控除の判定にも影響しません。
どれだけ利益が出ても、親の税金が高くなったり扶養から外れたりする心配はないので安心ですよね。
ただし、社会保険(健康保険)の扶養に関しては、少しだけ注意しておかなければならない点があります。一部の健康保険組合では、投資の売却益や配当金を収入としてカウントする場合があるんです。
一時的な売却であれば問題ないことが多いですが、頻繁に取引を行うと基準を超えてしまう危険性があります。心配な場合は、親の加入している健康保険のルールを事前に確認しておくのが安全でしょう。
アルバイト収入のうち、毎月どれくらいの金額を投資に回すのが現実的ですか?
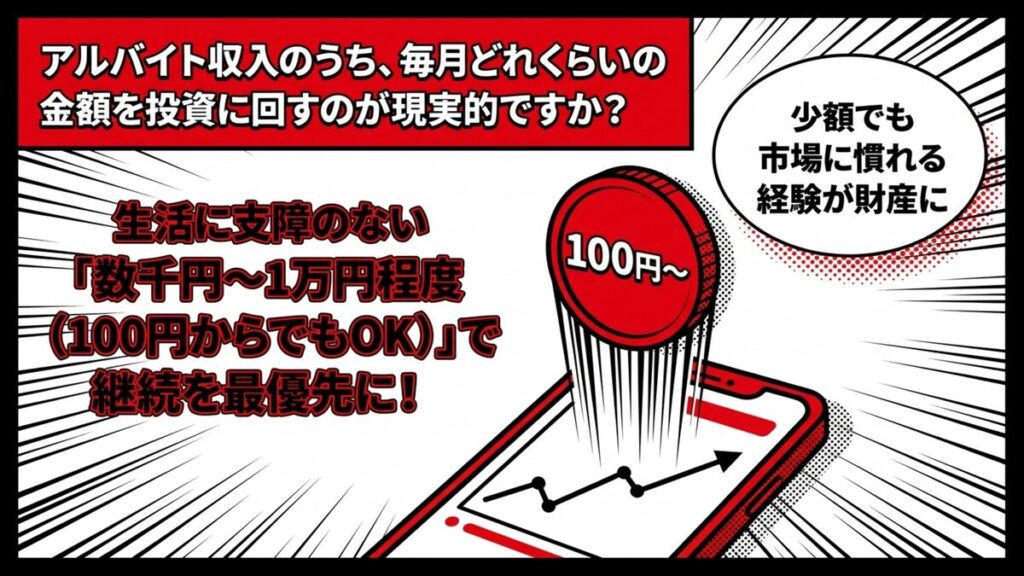
限られたアルバイト代の中から、一体いくらを投資に回せばいいのか…と迷うのは当然のことですよね。
結論から言うと、まずは生活に全く支障が出ない数千円〜1万円程度からスタートするのが最も現実的です。投資はあくまで余剰資金で行うのが鉄則であり、無理をして生活費を削ってしまっては本末転倒なんですよ。
毎月の収入から固定費や食費を引き、さらに生活防衛資金としての貯金を差し引いて残ったお金を使いましょう。最近のネット証券であれば、100円からでも投資信託の積み立てを簡単に設定することができますよね。
少額であっても、早いうちから市場の値動きに慣れておく経験が、将来の財産となります。
社会人になって収入が増えたタイミングで、積立額を少しずつ増やしていけば全く問題ありません。まずは投資を継続する習慣を身につけることを最優先にして、無理のない範囲で気長に取り組んでくださいね。
まとめ──まずは無駄な出費を削り、自分に合う証券口座を比較してみよう
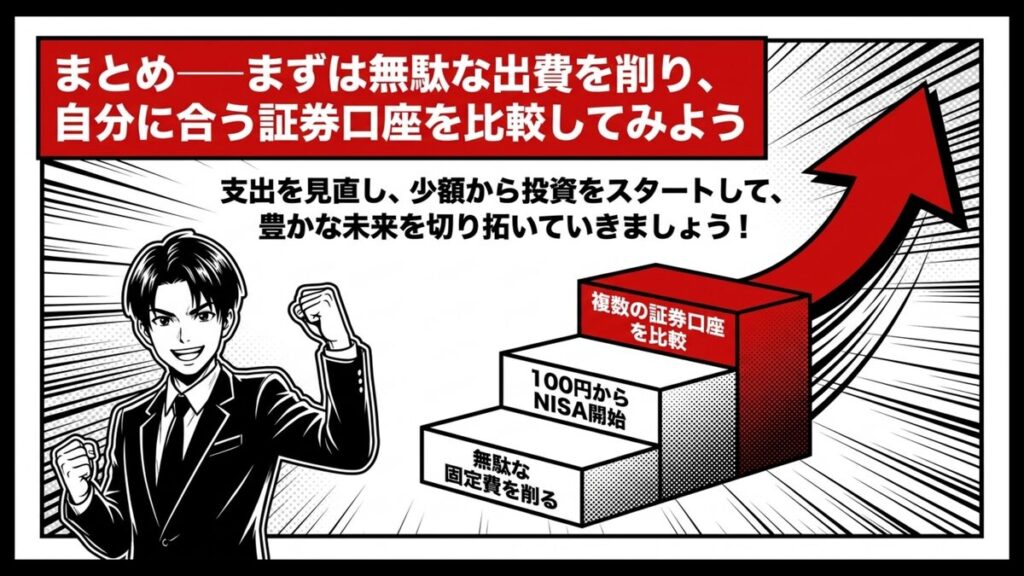
これまで、限られた収入の中で賢く資産を増やしていくための実践的なノウハウをお伝えしてきました。何から始めればいいか分からない…という漠然とした不安は、少しずつ解消されてきたのではないでしょうか。
将来に向けて大学生がお金の貯金や資産運用の知識を持つことは、社会人生活の力強いスタートダッシュに繋がります。
ここまでに紹介した重要なポイントを、もう一度コンパクトに振り返っておきましょう。
- 収入が入ったら別口座に移す先取り貯蓄の仕組みを作る
- スマホ代やサブスクなどの無駄な固定費を見直して支出を削る
- NISAやつみたて投資を活用し、100円からの少額で運用を始める
- 経済の動向に関心を持ち、就活の企業研究にも活かしていく
- 万が一に備える生活防衛資金は、投資とは別に必ず現金で確保する
これらを一つずつ実践していけば、今の生活を楽しみながらでも着実にお金は貯まっていくはずですよ。まずは日々の無駄な出費を見直すことが第一歩です。
毎月の支出が整理できて少しでも余剰資金が生まれたら、本格的な資産形成への準備を進めてみてください。自分に合ったサービスを見つけるために、複数のネット証券会社の情報を比較して口座開設を検討してみるのがおすすめですよ。
そのための下調べとして、NISAに対応した証券口座を20代向けに比べた記事で、各社の手数料や積立、口座開設の条件の違いを比べられます。投資には元本を下回ることがあるので、どの会社を選ぶか、毎月いくら回すかは、学費や生活費を残せる範囲であなた自身で決めていきましょう。
正しい金融リテラシーを味方につけて、お金に対する不安のない自由で豊かな未来を、あなたの手で力強く切り拓いていってくださいね!
将来的には安定した投資の運用と合わせて充実した仕事を出来ればよりよい毎日を送ることが出来ますよ。そのため一歩として20歳の就活全体の流れを書いた20歳の就活ロードマップの記事も参考にしてくださいね。