
資産形成を始めたいけど、何から手をつければいいのかわからない、と立ち止まっていませんか?将来のお金への不安はあるものの、専門用語が多くて最初の一歩を踏み出せない人は多いですよね。
ネット証券は数が多く、手数料が0円になる条件やポイントの仕組みも会社ごとに違います。自分の使い方に合わない口座を選ぶと、払わなくてよい手数料を払ったり、使わないポイントが貯まったりすることもあるでしょう。
はじめに、投資の前提をお伝えします。投資信託や株式は値動きがあり、投資した金額(元本)を下回ることがあります。
ここは口座を選ぶ前に押さえておきたいところ。金融庁がNISA特設ウェブサイトの資産形成の基本で説明しているとおり、株式や投資信託などに投資すると預貯金より高いリターンを期待できる一方で、元本割れのおそれもあります。
NISAは運用で得た利益に税金がかからない制度で、損失が出ないわけではありません。
この記事を読むと、次のことが分かりますよ。
- 証券口座選びで20代が迷いがちな失敗のパターン
- NISAに対応した証券口座6社の特徴と条件
- 投資の目的や普段使うポイントに合わせた選び方
- 口座を開く前に知っておきたいNISAの基礎知識
- 口座開設とNISAに関するよくある質問
紹介する6社の手数料やポイントの条件は、2026年10月時点で各社の公式サイトを確認した内容です。
どの口座が合うかは投資の目的や資金によって違うので、各社の公式サイトで手数料とリスクを確かめたうえで、自分で判断してくださいね。
私自身、20代前半でとりあえずNISAを始めなきゃと思いつつ、証券会社の数の多さに圧倒されて、しばらく動けなかった時期があります。今思えば、その間に積立を始めていれば運用の期間をその分長く取れたわけですが、当時の自分にとってはどこを選んでも失敗しそうという不安の方が大きかったんですよね。
だからこそ、この記事では最初に何を見ればいいかを、私の遠回りも踏まえて整理していきますね。
まずは、口座選びで初心者が陥りやすい失敗のパターンから見ていきましょう。
証券口座・NISA選びで20代によくある失敗
証券口座選びで20代がつまずきやすい場面は、口座を開いた後と、その前の口座を選ぶ段階の2つに分かれます。ここでは、それぞれの段階で起きやすい失敗を1つずつ取り上げますね。
1つ目は、口座を開いたものの何を買うか決められず、積立の設定まで進まないまま時間がたつパターンで、2つ目は、名前を知っている会社で何となく決めてしまい、手数料が0円になる条件やクレジットカード積立の率を確かめないパターンです。
前者は、積立をしていない期間の分だけ運用の期間が短くなります。後者は、手数料0円の条件を自分の使い方では満たせなかったり、持っているカードの率が広告の数字より低かったりすることもあるでしょう。一般カードだと、積立以外の買い物が月5万円未満ではクレカ積立の還元を受けられない証券会社もあります。
まだ口座を持っていない人は2つ目のパターンを、口座はあるのに使っていない人は1つ目のパターンを先に読むと、自分に当てはまる点を探しやすいでしょう。2つ目で挙げる比べ方の3点は、次の節で6社を並べた比較表の項目と対応しています。
とりあえず口座を作ったが何も運用しない放置口座になるパターン
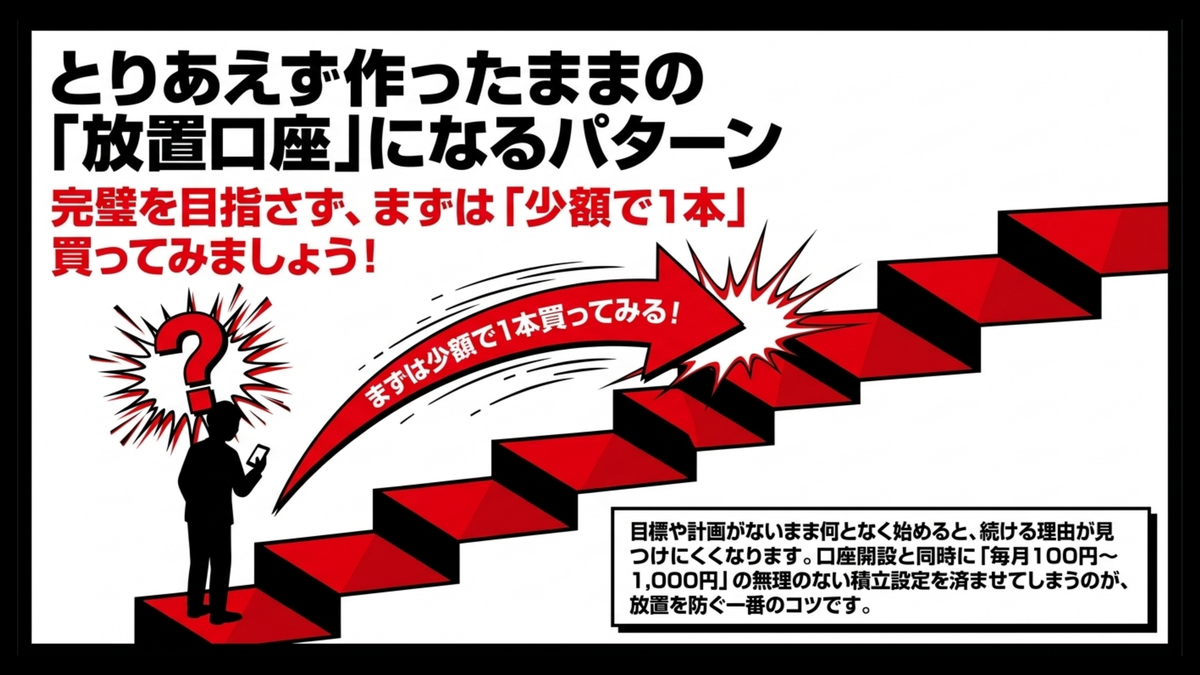
証券口座を作ったものの、何を買えばいいか分からずに放置してしまう人は少なくありません。申し込みまでは勢いで進んでも、その後に何をすればいいか分からず、アプリを開かなくなる流れですね。
商品選びの段階でつまずくと、運用そのものを忘れてしまいがちです。目標や計画がないまま何となく始めると、続ける理由が見つけにくいんですよね。
たとえば毎月1万円を5年間積み立てるというように、金額と期間を具体的に決めておくと、毎月いくら投資に回すかを考えやすくなります。生活費や急な出費に備えるお金を残したうえで、無理のない金額にしておくことが前提です。
放置を防ぐには、口座開設と同時に少額の積立設定まで済ませておく方法もありますよ。毎月決まった日に自動で買い付ける設定にしておけば、商品を選ぶたびに迷わずに済みます。ただし、自動で積み立てていても、相場によっては評価額が元本を下回る時期があります。
私自身、学生の頃に勢いよく口座開設したものの、商品選びの段階でインデックスファンドってどれを選べばいいんだろうと固まり、半年近くアプリを開かないまま放置していた時期がありました。今振り返って痛感するのは、完璧な商品を選ぼうとせず、まず最低金額で1本だけ買ってみる方が一歩を踏み出しやすいということ。
100円や1,000円の少額でも、買ったあとは、次はどう増やそうかと自然に調べ始めるものなんですよね。
手数料・ポイント還元率を比較せずに選んでしまうパターン
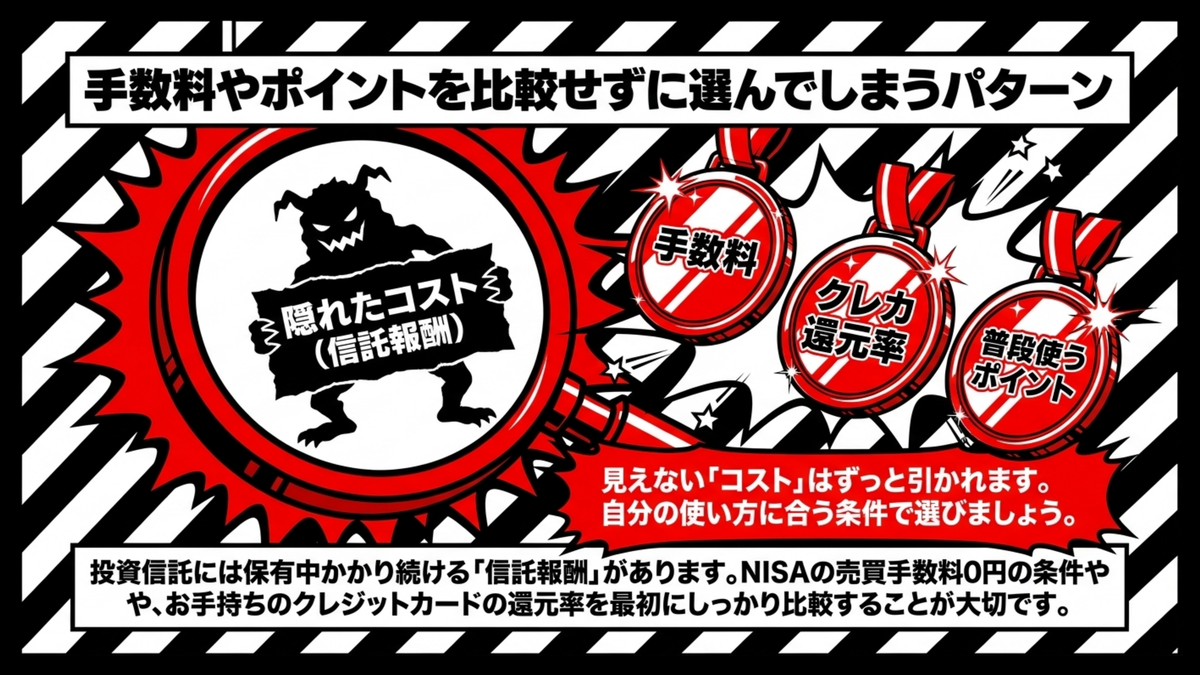
結論から書くと、証券会社は名前を知っているかどうかではなく、自分の使い方に合う条件かどうかで選ぶのが基本です。
手数料の条件やポイントの仕組みは会社ごとに違うため、比べずに選ぶと自分の使い方に合わないこともあるでしょう。
投資信託には、保有している間かかり続ける信託報酬(運用の費用として、保有額に応じて差し引かれるコスト)があります。信託報酬は商品ごとに決まっているので、自分が積み立てたい商品を扱っているかも、証券会社を選ぶときにあわせて確認しておきたいところですね。なお、つみたて投資枠で買える投資信託は、金融庁が定めた長期の積立・分散投資に適した一定の投資信託に限られていて、該当する商品は金融庁が公表するつみたて投資枠対象商品の届出一覧で確認できます。
比べるときは、次の3点を見ておくと整理しやすくなります。
- NISAで買いたい商品の売買手数料が0円か、0円になる条件は何か
- クレジットカードで積み立てたときのポイントの率と、その条件
- 普段使っているポイントが貯まるか、投資に使えるか
クレジットカードで投資信託を積み立てると、決済額に応じてポイントが付く証券会社もあります。ただ、ポイントの率はカードの種類や利用額によって変わります。
広告で目にする高い率は上位のカードや利用額の条件つきのことが多いため、自分が持っているカードの率で比べてみてください。
NISAに対応した証券口座6選──積立の最低額・クレカ積立・口座開設の日数で比較
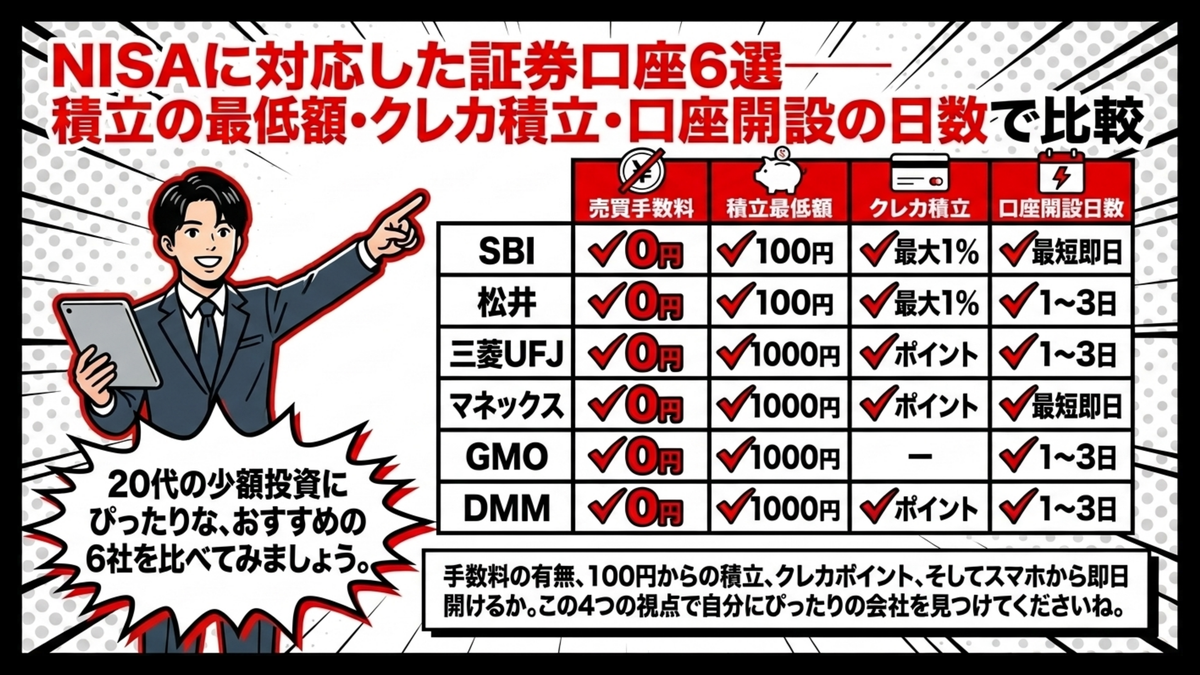
金融庁のNISA特設ウェブサイトのNISAを知るによると、NISA口座を開設できるのは18歳以上の方で、口座は1人につき1口座だけです。総合口座は複数の会社で開けても、NISAの枠を使うのは1社だけなので、申し込む前に条件を並べておくと判断しやすくなりますよ。
この節では、NISAに対応した証券会社から6社を取り上げます。これから投資信託の積立で投資を始める20代の方に、先に検討してほしい順に並べました。
順番を決めるときに見たのは、少額で始める人に関係が深い4つの観点ですね。
- NISAの売買手数料が0円か:6社とも0円だが、対象の商品と例外(単元未満株の売却、米国株の為替コストなど)が社によって違う
- 投資信託を100円から積み立てられるか:月の積立額が少ないうちでも、決めた金額で始められる
- クレジットカード積立や保有額に応じたポイントの仕組みがあるか:使えるカードの種類と、率が上がる条件(年間の利用額・年会費)を見る
- スマホで申し込めて、開設までの日数が短いか:日数を確認できた5社では、最短で即日から2営業日まで差がある
手数料・ポイント・口座開設の日数は2026年10月時点の各社の公式サイトに基づくもので、変わることがあります。申し込む前に確かめてくださいね。
| 証券会社 | NISAの売買手数料 | 投資信託の積立 | クレジットカード積立(ポイントの率の例) | 貯まる主なポイント | 口座開設(最短) |
|---|---|---|---|---|---|
| SBI証券 | 国内株式・投資信託・米国株式が0円(単元未満株の売却は対象外。投資信託はインターネットコース) | 100円から | 三井住友カード。三井住友カード(NL)などは年間のカード利用額10万円以上で0.5%(10万円未満は付与なし)。Visa Infinite(年会費99,000円・税込)は年間利用額700万円以上で4.0% | Vポイント(クレカ積立)。投信マイレージは5種類から選べる | ネット申込で翌営業日に取引開始 |
| 松井証券 | 株式・投資信託が0円 | 100円から | JCBオリジナルシリーズ。一般カードは積立以外の月間ショッピング5万円以上で0.5%(5万円未満は付与なし)。ゴールド以上は5万円以上で1.0%(5万円未満は0.5%) | J-POINT(クレカ積立)、松井証券ポイント(投信残高ポイント) | スマホからの申込でオンライン本人確認を使うと即日 |
| 三菱UFJ eスマート証券 | 国内株式・プチ株®・投資信託・米国株式が0円(米国株式は為替スプレッド1ドル20銭) | 100円から | 三菱UFJカードは0.55%相当。プラチナ・アメリカン・エキスプレス®・カードはエントリーなどの条件と前年のショッピング利用額700万円以上で7.0%相当。au PAY カードは0.5% | グローバルポイント(三菱UFJカード)、Pontaポイント | スマホで本人確認をすると翌営業日に開設 |
| マネックス証券 | 国内株式等・国外株式等が0円(株式は現物取引) | 100円から | dカードは1.1%まで(率はカードの種類・口座の種類・積立額によって変わる)。dカード PLATINUMはNISA口座・入会初年度の積立で3.1% | dポイント | — |
| GMOクリック証券 | 0円 | 100円から(全ファンドの買付手数料が0円) | — | — | 証券口座を含む申込で2営業日 |
| DMM 株 | 国内株式・米国株式が0円(現物取引) | 株式累積投資「つみたてかぶ」は1,000円から | — | DMM 株ポイント(取引手数料の1%) | 本人認証が最短の手続きで完了した場合は即日に取引開始 |
※2026年10月6日に各社の公式サイトで確認した内容です。ポイントの率は、カードの種類・利用額・エントリーなどの条件によって変わるため、
条件は各社の紹介をご確認ください。「—」は、公式サイトで該当する記載を確認できなかった項目です。売買手数料が0円でも、投資信託の信託報酬や米国株の為替コストなど、ほかの費用がかかる場合があります。
表で候補を2〜3社に絞ったら、各社の紹介で、率が上がる条件や手数料0円の対象外になる取引を確かめてください。
どの口座を選んでも、投資信託や株式は値動きによって元本を下回ることがあり、NISA口座でも損失が出ることがあります。手数料の条件やポイントの率は、運用の成果を約束するものではありません。
SBI証券|NISAで投資信託・単元未満株・米国株をまとめて扱えるネット証券
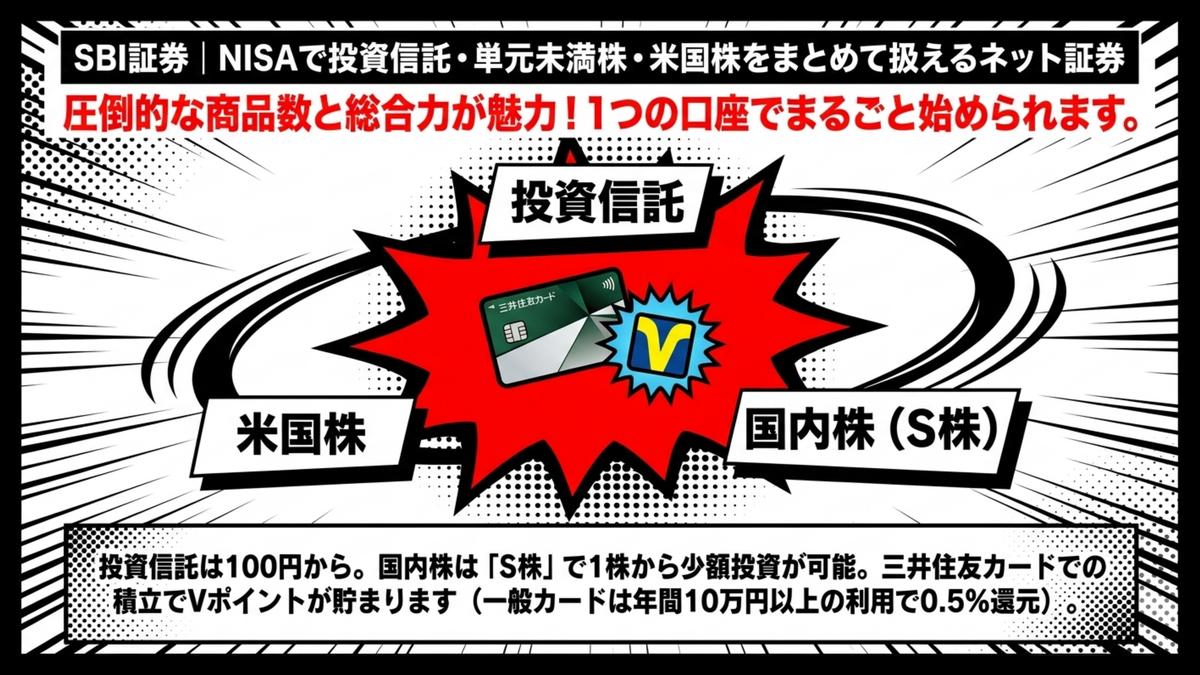
| サービス名 | SBI証券 |
|---|---|
| 運営会社・登録番号 | 株式会社SBI証券 金融商品取引業者 関東財務局長(金商)第44号 |
| NISAの売買手数料(2026年10月時点) | 国内株式・米国株式・海外ETF(成長投資枠)が0円(S株の売却は対象外) 投資信託はインターネットコースなら原則0円 |
| 投資信託の積立 | 100円から |
| クレカ積立 | 三井住友カードでVポイント(毎月100円〜10万円) 三井住友カード(NL)などは0.5%まで |
| 投信保有のポイント | 投信マイレージ Vポイント・dポイントなど5種類から選べる |
| 口座開設の目安 | ネットで申し込むと、取引できるまで最短翌営業日 (郵送は届出書が届いてから3営業日程度) |
SBI証券は、NISAで投資信託・国内株式・米国株式を扱うネット証券です。
国内株式は「S株」と呼ばれる単元未満株で1株から買えるため、個別株を少額で試したいときにも使えますよ(2026年10月時点の公式サイト)。NISA以外の国内株式も、インターネットコースで取引し、取引報告書などの書面をすべて電子交付にすると、現物・信用取引の売買手数料が0円になります(電話注文などは対象外)。
クレカ積立のポイントの率は、カードの種類と年間のカード利用額で決まります。三井住友カード(NL)などの一般カードは、年間のカード利用額が10万円以上で0.5%、10万円未満ではポイントの対象外。年会費99,000円(税込)のVisa Infiniteは、年間のカード利用額が700万円以上で4.0%、300万円未満では1.0%です。
クレカ積立の金額は年間のカード利用額に含まれないので、自分が持っているカードの率で考えておきましょう。投信マイレージのポイントの率も、銘柄と保有額によって違います。
扱う商品の数が多い分、どれを選ぶかで迷う人もいるでしょう。つみたて投資枠の対象は金融庁の基準を満たす投資信託に限られているため、その中で信託報酬などを比べて選ぶ方法もあります。
投資信託の積立と株式の両方を1社で始めたい方は、比べる候補に入れてみてください。
投資信託や株式は、価格の変動によって元本を下回ることがあります。手数料とリスクの詳細は、SBI証券の公式サイトで確認してください。
松井証券|年齢と取引金額の条件で日本株の手数料が0円になるネット証券
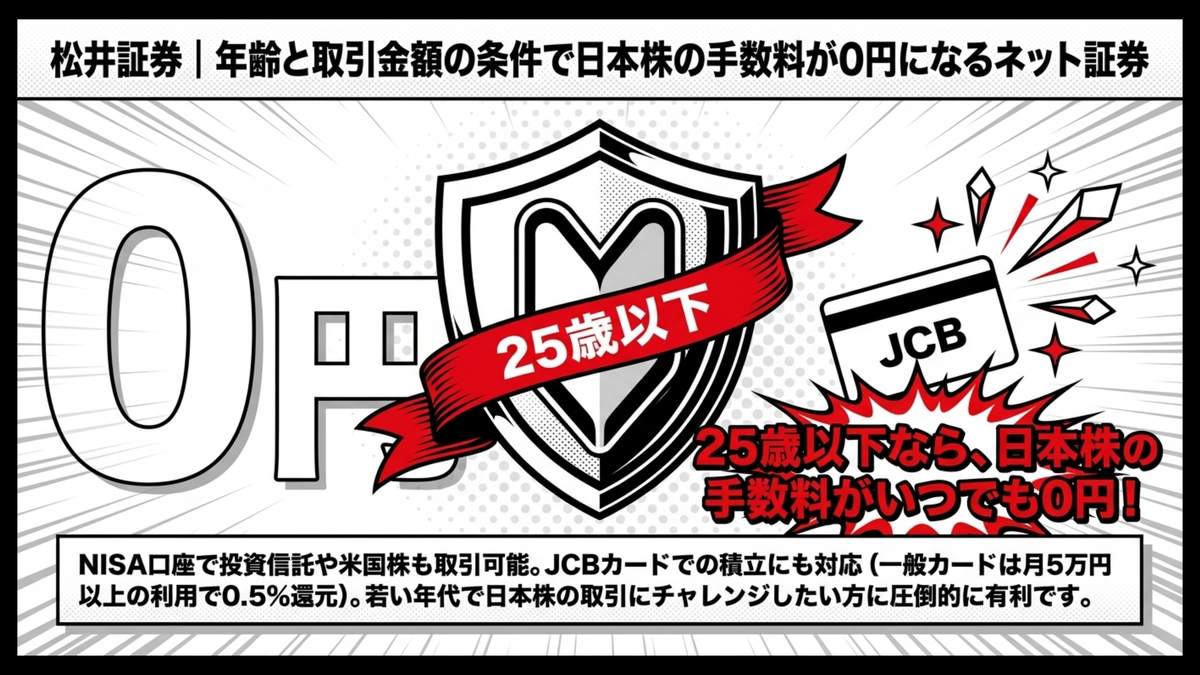
| サービス名 | 松井証券 |
|---|---|
| 運営会社・登録番号 | 松井証券株式会社 金融商品取引業者 関東財務局長(金商)第164号 |
| NISAの売買手数料(2026年10月時点) | 株式・投資信託が0円 |
| 日本株の手数料(NISA以外) | 25歳以下は約定代金にかかわらず0円(26歳になる月の最終営業日の取引分まで) 26歳以上は1日の約定代金合計50万円まで0円 |
| 投資信託の積立 | 100円から(毎月・毎週・毎日から選べる) |
| クレカ積立 | JCBオリジナルシリーズでJ-POINT 一般カードは積立以外の買い物が月5万円以上で0.5%(未満は付与なし) |
| 投信保有のポイント | 投信残高ポイントサービス(松井証券ポイント) 毎月のエントリーが必要 |
| 口座開設の目安 | スマホからの申込でオンライン本人確認(eKYC)を使うと最短即日 それ以外の方法はIDとパスワードの郵送で数日かかる |
松井証券は、日本株・米国株・投資信託などを扱うネット証券です。
NISAでは日本株(現物)・米国株・投資信託・ETF/REITを取引できます(2026年10月時点の公式サイト)スマホアプリ(日本株・米国株・投信など)やパソコン向けのツールは、無料で使えますよ。
20代の方が確認しておきたいのは、日本株の手数料の年齢条件です。25歳以下の条件から外れると、手数料は1日の約定代金の合計で決まり、50万円を超えて100万円までは1,100円(税込)がかかります。電話取引の場合は、別途手数料がかかるのでご注意ください。
クレカ積立はNISA口座も対象で、積立額は毎月100円〜10万円です。ポイントの率は、カードの種類と、クレカ積立以外の月間ショッピング利用額で決まり、ゴールド以上のカードは月5万円以上で1.0%、5万円未満で0.5%です。投信残高ポイントの率は銘柄ごとに違い、上限の1%は一部の銘柄に限られるため、積み立てたい銘柄の率を確認しておくとよいですね。
25歳以下で日本株の取引もしてみたい方や、JCBのカードを使っている方は、比べる候補に入れてみてください。
株式や投資信託は、値動きによって元本を下回ることがあります。手数料とリスクの詳細は、松井証券の公式サイトで確認してください。
三菱UFJ eスマート証券(旧:auカブコム証券)|Pontaポイントが貯まり、NISAではプチ株®の手数料も0円
| サービス名 | 三菱UFJ eスマート証券 |
|---|---|
| 運営会社・登録番号 | 三菱UFJ eスマート証券株式会社 金融商品取引業者 関東財務局長(金商)第61号 |
| NISAの売買手数料(2026年10月時点) | 国内株式・プチ株®・投資信託(購入時手数料)・米国株式が0円 米国株式は円貨決済のみで、為替スプレッド1ドル20銭 |
| 投資信託の積立 | 100円以上1円単位 |
| クレカ積立 | 三菱UFJカード0.55%相当(グローバルポイント) au PAY カード0.5%(Pontaポイント) |
| 投信保有のポイント | Pontaポイント(年率0.24%が上限) |
| 口座開設の目安 | スマホで顔と本人確認書類を撮影して申し込むと最短翌営業日に開設 郵送の申込は4営業日目以降に書類が届く |
三菱UFJ eスマート証券は、2025年2月1日にauカブコム証券から商号を変更した証券会社です。
NISA以外の国内株式(現物・信用)も、SOR注文を選ぶと取引手数料が0円になります(2026年10月時点の公式サイト)。名証・福証・札証の上場株式は対象外で、SOR注文を選ばない場合は通常の手数料がかかるため、注文の方法もあわせて確かめておきましょう。
クレカ積立は毎月100円以上10万円以下で、三菱UFJカードのゴールドとプラチナ・アメリカン・エキスプレス®・カードは1.1%相当です。
エントリーをして、出金先に三菱UFJ銀行の口座を登録する(または三菱UFJマネーコネクトの自動入出金を設定する)ことと、カードの引き落とし口座を三菱UFJ銀行の普通預金にすることの2つの条件をそろえると、ゴールドとプラチナは前年のショッピング利用額(クレカ積立を除く)100万円以上で2.0%、プラチナは700万円以上で7.0%になります(初年度は100万円未満でも2.0%)。1,000円未満の決済はポイントの対象外になるため、少額で積み立てる場合は気をつけたいですね。au PAY ゴールドカードは1.0%のPontaポイントです。
Pontaポイントを普段から使っている方や、三菱UFJ銀行の口座を持っている方は、比べる候補に入れてみてください。
元本の保証はなく、株価・為替・金利などの変動で損失が生じるおそれがあります。手数料の詳細は三菱UFJ eスマート証券の手数料のページ、手数料とリスクの説明は同社の「手数料等およびリスク」のページで確認してください。
▶︎ 三菱UFJ eスマート証券の口座開設(WEB申込)はこちら
マネックス証券|dカードで投資信託を積み立てられ、保有額に応じてdポイントが付く
| サービス名 | マネックス証券 |
|---|---|
| 運営会社・登録番号 | マネックス証券株式会社 金融商品取引業者 関東財務局長(金商)第165号 |
| NISAの売買手数料(2026年10月時点) | 国内株式等・国外株式等のインターネット売買手数料が0円(株式は現物取引) |
| 投資信託の積立 | 100円から |
| クレカ積立 | dカードは1.1%まで(dポイント。率はカードの種類・口座の種類・積立額によって変わる) dカード積立は1,000円から、上限は月10万円 |
| 投信保有のポイント | dポイント(年率0〜0.26%で、銘柄によって違う) |
| 口座開設の目安 | オンラインで2〜3営業日程度、郵送は1週間〜10日程度 NISA口座は約1〜2週間 |
マネックス証券は、NISAで日本株・米国株・中国株を取引できる証券会社です(2026年10月時点の公式サイト)
インデックス投資に慣れてきて個別株に関心が出てくる段階では、銘柄を調べるためのツールが使いやすいかどうかも、口座を選ぶ材料になるでしょう。
dカード積立のポイントの率は、カードの種類・口座の種類・積立額によって変わります。dカード GOLD/GOLD Uは1.1%まで、dカード PLATINUMはNISA口座で入会初年度に積み立てた場合に3.1%です(2026年10月時点)。
未成年はdカード積立の対象外なので、年齢の条件もあわせて確認しておきましょう。
普段からdポイントやdカードを使っている方は、比べる候補に入れてみてください。
米国株などの外国株式は、株価の変動に加えて為替の変動でも損失が出ることがあります。投資信託や株式は元本を下回ることがあるため、手数料とリスクの詳細をマネックス証券の公式サイトで確認してください。
GMOクリック証券|国内株の取引手数料が約定代金に関係なく無料(電話注文を除く)
| サービス名 | GMOクリック証券 |
|---|---|
| 運営会社・登録番号 | GMOクリック証券株式会社 金融商品取引業者 関東財務局長(金商)第77号 |
| NISAの売買手数料(2026年10月時点) | 取引手数料が無料 |
| 国内株の手数料(NISA以外) | 現物・信用取引とも約定代金にかかわらず0円 電話注文は約定代金の0.11%(最低3,520円) |
| 投資信託の積立 | 100円以上1円単位(全ファンドの買付手数料が0円) 毎月・毎週・毎日から選べる |
| 口座開設の目安 | 証券口座を含む申込で最短2営業日 |
GMOクリック証券のNISAでは、成長投資枠で東京証券取引所に上場している株式・ETF・REITなどを、つみたて投資枠で同社が選んだ投資信託を取引できます(2026年10月時点の公式サイト)
「GMOクリック 株」アプリは無料で、NISA口座に対応し、投資信託の検索・注文もできますよ。
一方で、単元未満株の買付は取り扱っていません(売却と買取請求のみ)。1株単位で個別株を少額から買いたい方は、ほかの社とあわせて検討するとよいでしょう。また、投資信託の代金の支払い方法として取引ルールに書かれているのは、証券口座からの引き落としと銀行引落しで、クレジットカード決済の記載は確認できませんでした(2026年10月時点)。
投資信託の積立に加えて、NISA以外の口座で国内株の取引もしてみたい方は、比べる候補に入れてみてください。
株式や投資信託は、値動きによって元本を下回ることがあります。手数料とリスクの詳細は、GMOクリック証券の公式サイトで確認してください。
DMM 株|国内株と米国株を1つのアプリで取引できる株式中心のサービス
| サービス名 | DMM 株 |
|---|---|
| 運営会社・登録番号 | 株式会社DMM.com証券 金融商品取引業者 関東財務局長(金商)第1629号 |
| NISAの売買手数料(2026年10月時点) | 国内株式・米国株式が0円(NISAは現物取引のみ) |
| 国内株の手数料(NISA以外) | 現物は約定代金5万円以下で55円(税込)から 信用取引は金額にかかわらず0円 |
| 積立の最低額 | 株式累積投資「つみたてかぶ」は1,000円以上1円単位 |
| ポイント | 取引手数料の1%がDMM 株ポイントとして貯まる |
| 口座開設の目安 | 本人認証が最短の手続きで完了した場合は最短即日で取引開始(休業日・不備を除く) スマホで本人確認をすると郵送は不要 |
DMM 株は、株式を中心に扱う取引のサービスです(2026年10月時点の公式サイト)
スマホアプリ「DMM 株」には初心者向けの「かんたんモード」と「ノーマルモード」があり、1つのアプリで国内株から米国株まで取引できますよ。
つみたてかぶは上場国内株式・ETFなどが対象で、NISAのつみたて投資枠・成長投資枠でも使えます(つみたて投資枠は月10万円まで)。貯まったDMM 株ポイントは、1ポイント1円で証券口座に入金して取引に使うか、出金するかを選べますよ。
公式サイトで案内されている取扱商品は、国内株式・米国株式・ETF・REIT・IPOなどです。投資信託の積立で始めたい方は、取扱いがあるかを公式サイトで確認してから選んでくださいね。
国内株と米国株を1つのアプリで取引したい方は、比べる候補に入れてみてください。
DMM 株の取引は、元本や利益が保証されたものではありません。投資にかかる手数料・リスク等は、DMM 株の「投資にかかる手数料・リスク等」のページで確認しておきましょう。
あなたに合う口座はどれ?目的別の選び方ガイド
6社の条件を並べても自分の場合はどの項目を比べればよいのか決めきれない…という人もいるでしょう。比較表は6社を同じ項目で並べているため、使い方によっては関係のない項目まで目に入りますよね。
この節では、口座を使う目的を4つに分け、目的ごとに比べる候補と見ておきたい条件を絞りました。分け方の基準にしたのは、最初に買うのが投資信託か株式かと、普段使っているポイントやカードがあるかどうかの2点です。
| 目的 | 比べる条件 | その条件を見る理由 |
|---|---|---|
| 投資信託の積立をスマホで少額から始めたい | 積立の最低額、クレカ積立に使えるカードと一般的なカードの率、開設までの日数 | 積立額が少ないうちは、最低額と、自分が持っているカードの率で差が出やすいため |
| 普段使っているポイントやクレジットカードで選びたい | 貯まるポイントの種類、率が上がる条件 | 使えるカードと付くポイントの種類が、社ごとに違うため |
| 国内株や米国株の取引もしてみたい | NISA以外の国内株の手数料の条件、少額で株を買う方法、米国株の為替コスト | NISA以外の取引の手数料と為替コストは、社によって条件が違うため |
| NISAの始め方から順番に整理したい | 申し込む前に決めること(目的・金額)と申込の順番 | 目的と金額が決まらないうちは、比べる条件も決められないため |
積立と個別株の両方に関心がある人は、積立の見出しで候補を絞ってから、株の見出しで手数料の条件を確かめる順番が考えやすいでしょう。
どの目的で選んでも、口座の条件は運用の成果を約束するものではなく、元本を下回ることがある点は変わりません。
投資信託の積立をスマホで少額から始めたい
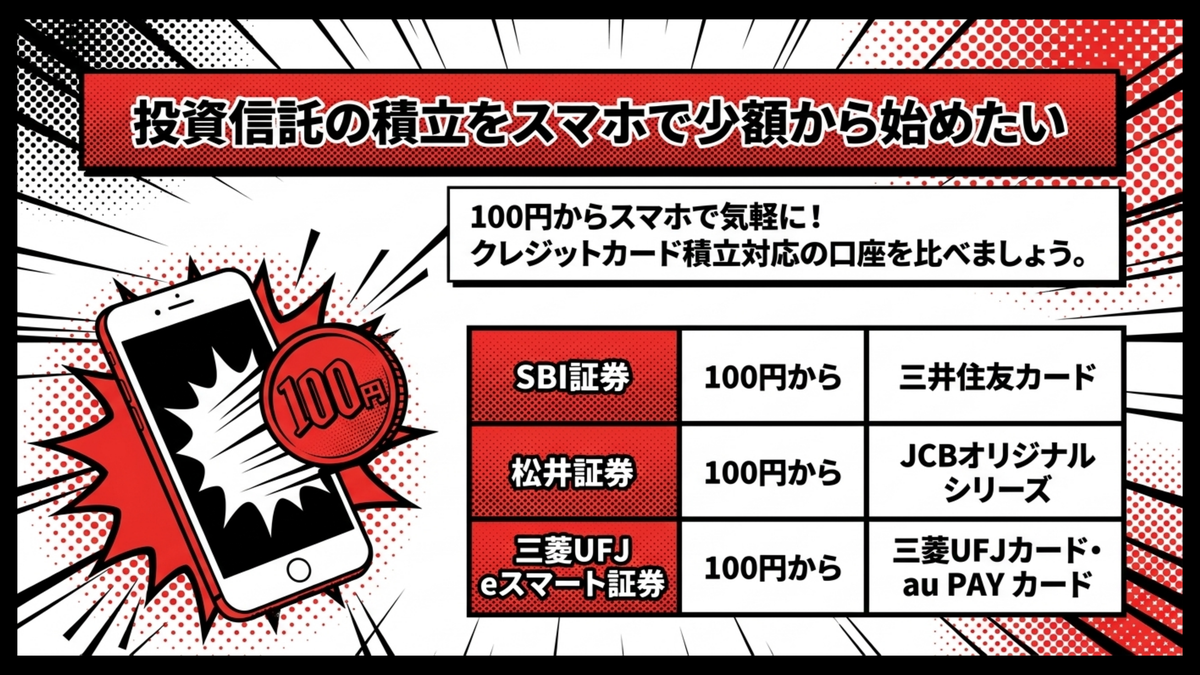
NISAで投資信託の積立から始めたい方は、100円から積み立てられて、クレジットカード積立にも対応している口座から比べるとよいでしょう。6社のうち、SBI証券・松井証券・三菱UFJ eスマート証券は、投資信託を100円から積み立てられ、クレカ積立にも対応しています。
| 比較項目 | SBI証券 | 松井証券 | 三菱UFJ eスマート証券 |
|---|---|---|---|
| 投資信託の積立 | 100円から | 100円から(毎月・毎週・毎日) | 100円以上1円単位 |
| クレカ積立のカード | 三井住友カード | JCBオリジナルシリーズ | 三菱UFJカード・au PAY カード |
| 一般的なカードの率 | 三井住友カード(NL)などは年間のカード利用額10万円以上で0.5%(10万円未満は付与なし) | 一般カードは月5万円以上の利用で0.5%(5万円未満は付与なし) | 三菱UFJカード0.55%相当・au PAY カード0.5% |
| 口座開設(最短) | 翌営業日に取引開始 | 即日(スマホからeKYC) | 翌営業日に開設 |
上の表は、2026年10月時点で各社の公式サイトを確認した内容です。
マネックス証券も投資信託は100円から積み立てられ、dカード積立は1,000円から使えます。率が高くなるカードには年間利用額などの条件があり、年会費がかかるものもあるため、自分が持っているカードの率で比べるのが現実的ですね。
普段使っているポイントやクレジットカードで選びたい
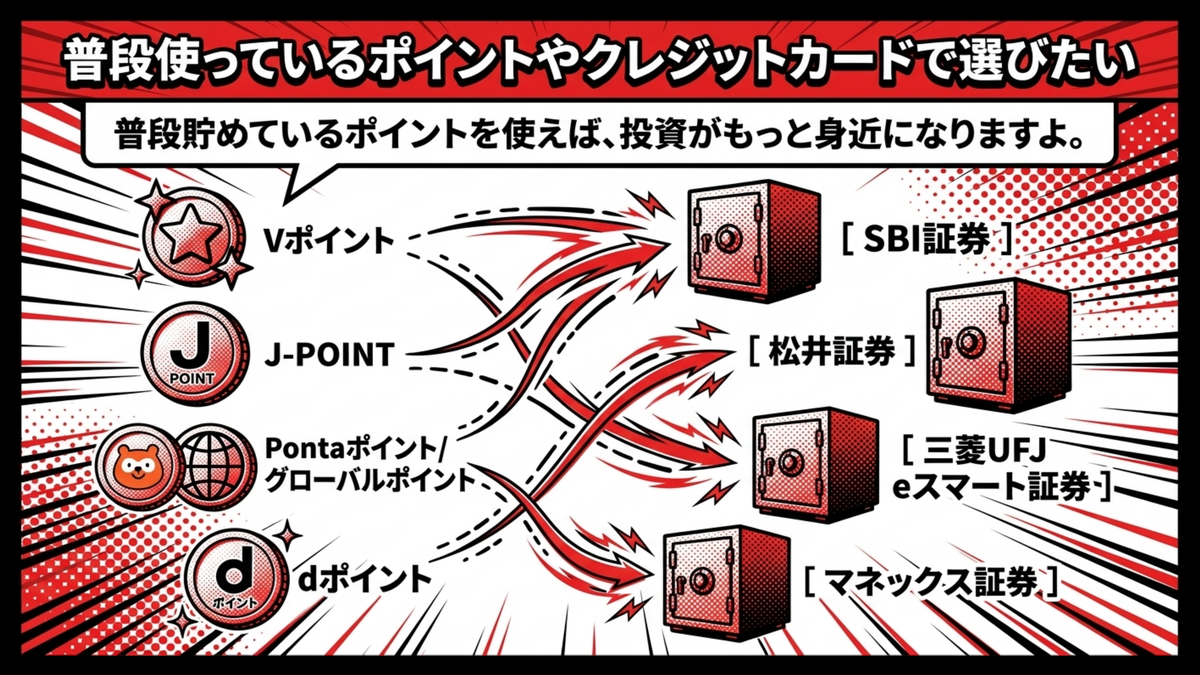
普段の買い物で貯めているポイントがあるなら、そのポイントが貯まる口座を選ぶと、投資と日々の支出をまとめて把握しやすくなります。
| 普段使っているもの | 比べる候補 | 貯まる・使えるポイント |
|---|---|---|
| 三井住友カード・Vポイント | SBI証券 | Vポイント(クレカ積立)。投信マイレージはVポイント・dポイントなど5種類から選べる |
| JCBのカード | 松井証券 | J-POINT(クレカ積立) |
| Pontaポイント・au PAY カード・三菱UFJカード | 三菱UFJ eスマート証券 | Pontaポイント(投信保有・au PAY カード)、グローバルポイント(三菱UFJカード) |
| dポイント・dカード | マネックス証券 | dポイント(dカード積立・投信保有) |
なお、楽天ポイントを中心に使っている人は、この記事で紹介した6社のほかに楽天証券も候補になるでしょう。
上の表は2026年10月時点で各社の公式サイトを確認した内容で、ポイントの率や付与の条件は改定されることがあります。
ポイントで投資信託を買った場合も、値動きで評価額が下がることがあります。率の高さだけで決めず、手数料や扱う商品とあわせて比べてくださいね。
国内株や米国株の取引もしてみたい
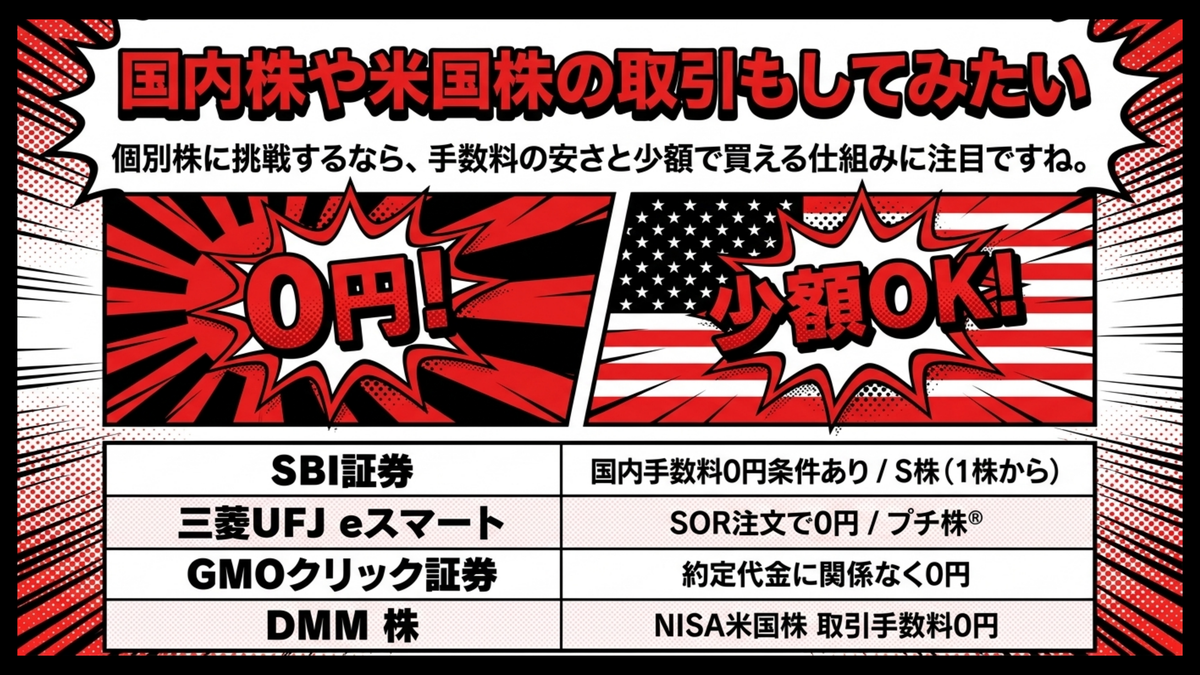
投資信託の積立に慣れてきて、個別株にも挑戦したい方は、株式の手数料と、少額で買う方法があるかを見ておきましょう。
| 比較項目 | SBI証券 | 三菱UFJ eスマート証券 | GMOクリック証券 | DMM 株 |
|---|---|---|---|---|
| 国内株の手数料(NISA以外) | インターネットコース・書面をすべて電子交付で0円 | SOR注文を選ぶと0円(地方市場は対象外) | 約定代金に関係なく0円(電話注文を除く) | 約定代金5万円以下で55円(税込)から。信用取引は0円 |
| 少額で株を買う方法 | S株(単元未満株)で1株から | プチ株®(NISAでも手数料0円) | 単元未満株の買付は取り扱いなし | つみたてかぶ(1,000円以上) |
| NISAの米国株 | 売買手数料0円 | 取引手数料0円(為替スプレッド1ドル20銭) | — | 取引手数料0円(現物) |
※2026年10月6日に各社の公式サイトで確認。「—」は公式サイトで記載を確認できなかった項目です。
25歳以下の方は、松井証券の日本株の取引手数料が約定代金にかかわらず0円(26歳になる月の最終営業日の取引分まで)という条件も確認しておくとよいでしょう。
個別株は、1つの会社の業績や株価の動きの影響を直接受けます。米国株は為替の変動でも損益が変わるため、投資信託の積立とは別に、値下がりしたときに生活に影響しない金額で考えてくださいね。
NISAの始め方から順番に整理したい
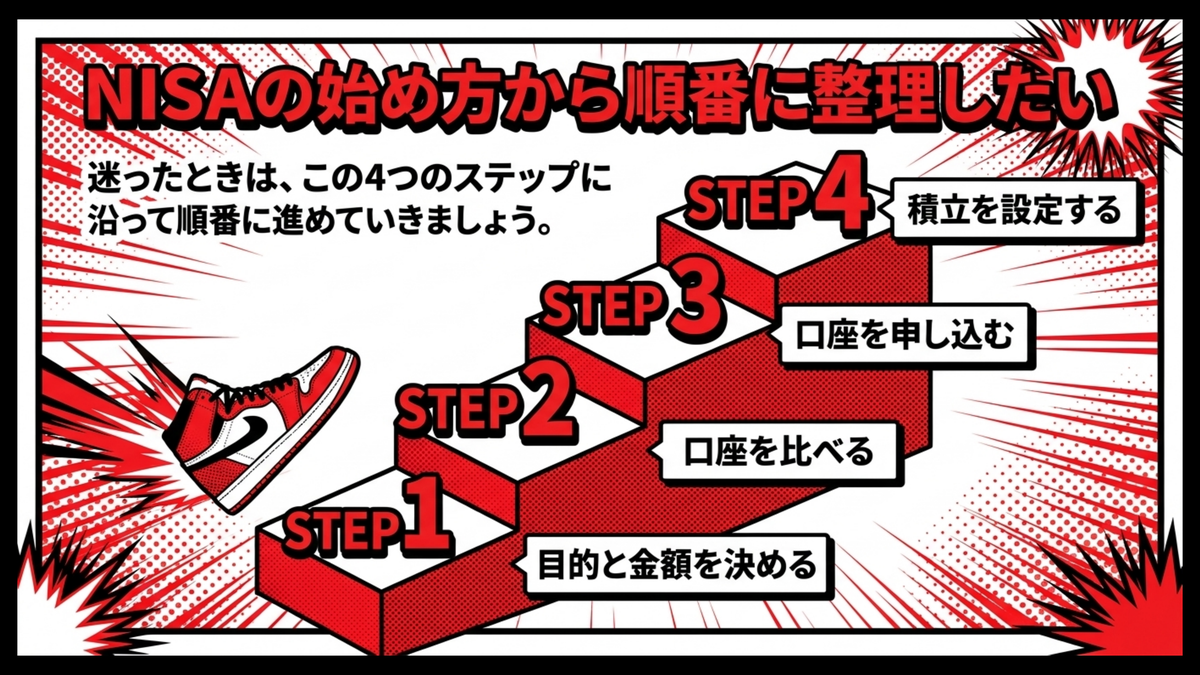
専門用語が多くて、何から手をつけていいか分からないという方は、口座を選ぶ前に、始めるまでの順番を整理しておくと迷いにくくなります。
- 目的と金額を決める:何のために、毎月いくらまでなら生活に影響なく投資に回せるかを決める
- 口座を比べる:NISAの売買手数料、積立の最低額、ポイントの仕組み、口座開設の日数を比べる
- 総合口座とNISA口座を申し込む:多くのネット証券では、総合口座の申込と同時にNISA口座も申し込める
- 積立を設定する:つみたて投資枠で買う商品と、金額・日にちを決める
NISAの制度は、金融庁が運営するNISA特設ウェブサイトにまとまっています。年間の投資枠や対象の商品など、一次情報で確かめておくと判断の材料がそろいますよ。
判断に迷う場面では、金融機関の窓口やファイナンシャルプランナーなどに相談する方法もあります。
誰に相談する場合も、最終的に決めるのは自分自身という前提で、説明された手数料やリスクを自分でも確認しておきましょう。
NISA・証券口座を開設する前に知っておきたい3つのこと
この記事で紹介した6社は、いずれもNISAでの売買手数料を0円としています(2026年10月時点・対象の商品などの条件は各社の紹介に記載)
それでも、NISAの制度の決まり、売買手数料以外の費用、元本割れのリスクの3つは、どの証券会社を選んでも同じように関わってきますよ。
1つ目のNISAの投資枠は、口座選びにも関係します。
つみたて投資枠で買える投資信託は金融庁の基準を満たすものに限られ、どれを扱うかは証券会社ごとに違うため、積み立てたい商品が口座で買えるかを確かめる必要があるんですね。
2つ目は、信託報酬や米国株の為替コストのように売買手数料が0円でもかかる費用と、その一部を補うポイントの仕組みです。3つ目の長期・積立・分散の考え方は、元本割れのおそれをなくすものではありません。
投資に回す金額を決めるときの前提として読んでくださいね。
制度の名前は知っていても中身があいまいな人は1つ目から、口座はほぼ決めていて費用だけ確かめたい人は2つ目から読むと、必要な所を拾いやすいでしょう。
つみたて投資枠と成長投資枠の違いと使い分け方
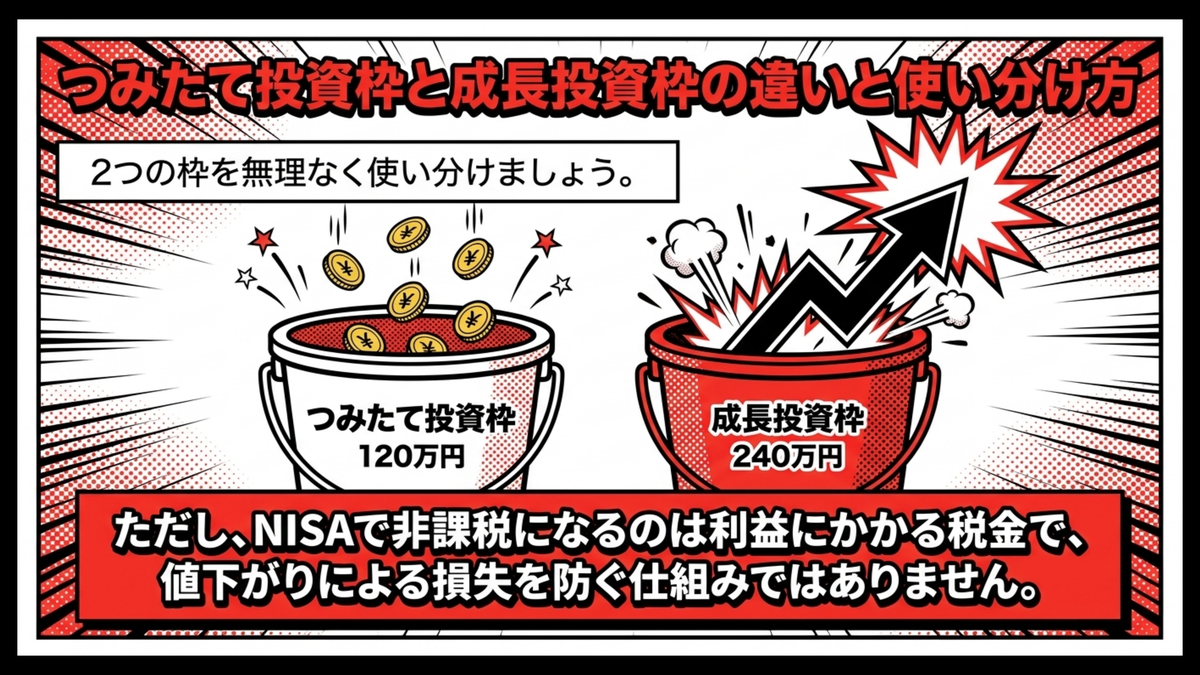
2024年1月に始まった今のNISAには、つみたて投資枠と成長投資枠の2つの枠があります(金融庁のNISA特設ウェブサイト(2026年10月6日確認))
つみたて投資枠は年間120万円まで、長期の積立・分散投資に適した一定の投資信託を買える枠です。成長投資枠は年間240万円までで、株式や投資信託などにも投資できるため、自分が買いたい商品がどちらの枠の対象かを確かめておきましょう。
2つの枠は併用でき、合計で年間360万円まで投資できます。生涯の非課税保有限度額は1,800万円(うち成長投資枠は1,200万円まで)で、非課税で保有できる期間は無期限です。NISA口座は1人1口座で、金融機関の変更は年単位でできますね。売却した場合は、翌年以降にその商品の取得金額(簿価)の分だけ枠が復活し、再び使えます。
| 比較項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 非課税保有限度額 | 1,800万円(2つの枠の合計) | 1,800万円のうち1,200万円まで |
| 対象商品 | 長期の積立・分散投資に適した一定の投資信託 | 株式・投資信託など |
| 非課税保有期間 | 無期限 | 無期限 |
金融庁のサイトでは、NISA口座で保有している商品を売却しても、損益がなくなるわけではないと説明されています。NISAで非課税になるのは利益にかかる税金で、値下がりによる損失を防ぐ仕組みではありません。
私の場合は、20代のうちはつみたて投資枠でインデックスファンドを毎月コツコツ、成長投資枠は気になる個別株を少額で試す枠として、無理のない範囲で使い分けていました。最初から両方をフルに使おうとせず、つみたて投資枠で習慣を作ってから成長投資枠で経験を積む順番にしたのが、長続きの秘訣だったと振り返って思います。
どちらの枠をどう使うかは、目的や資金によって違います。生活費や貯蓄の状況と照らし合わせて、自分に合う使い方を決めてくださいね。
売買手数料のほかにかかるコストとポイントの仕組み
売買手数料が0円の口座を選んでも、投資にかかる費用がなくなるわけではありません。
口座を選ぶときは、売買手数料のほかに、次の費用がかからないかも見ておきましょう。
- 投資信託の信託報酬:保有している間、商品ごとに決まった率で差し引かれる
- 米国株の為替コスト:円で決済する場合などに為替の手数料がかかる。たとえば、三菱UFJ eスマート証券のNISAの米国株式は1ドルあたり20銭、DMM 株の米国株の円貨決済は1ドルあたり片道25銭(2026年10月時点)
- 電話注文の手数料:ネットでの取引が0円でも、電話で注文すると手数料がかかる会社がある
ポイントには、クレジットカードで積み立てたときに付くものと、投資信託の保有額に応じて付くものがあります。保有額に応じたポイントは、松井証券のように毎月のエントリーが必要な場合もあるので、条件を読んでおくと取りこぼしを防げますよ。
ポイントは費用の一部を補うもので、信託報酬そのものがなくなるわけではない点も押さえておきたいところです。
普段の買い物でポイントが貯まる→そのポイントで投資信託を買うというサイクルを日常の延長で組み立てられると、投資を特別な行為と感じにくくなる場合があります。続けるための心理的なハードルが下がる分、積立を止めずに済む方もいるでしょう。
ポイントで買った投資信託も、現金で買った場合と同じく、値動きによって元本を下回ることがあります。
長期・積立・分散の考え方と元本割れのリスク
金融庁はNISA特設ウェブサイトの資産形成の基本で、長期・積立・分散を資産形成の基本として挙げています。積立はあらかじめ決まった金額を続けて投資すること、分散は値動きが異なる複数の資産に投資して、価格の変動をある程度抑えて安定的な運用を目指すことです。
では、運用で得た利益を再び投資に回すとどうなるでしょうか。その利益も含めて運用されることを複利と呼び、運用の期間が長いほど影響が大きくなる仕組みです。ですが複利は利益が出た場合に働くもので、運用の成果がプラスになることを約束するものではありません。
値下がりした時期には、その分が評価額に反映されることも覚えておきたいですね。長期・積立・分散を取り入れても、元本割れのおそれがなくなるわけではありません。
20代のうちに始めると運用の期間を長く取れる一方で、生活費や急な出費に備えるお金まで投資に回すと、値下がりしたときに売らざるを得なくなることもあるでしょう。投資に回すお金は、当面使う予定のないお金の範囲にとどめておくことが前提ですね。
よくある質問|証券口座・NISAを始める前の疑問を解消
私自身、20代で口座開設を考えていた当時、複数開設してもいいのか、NISAは別に申し込みが必要なのかあたりは検索しても情報がバラバラで、踏み込めない理由になっていました。
同じ理由で立ち止まっている方が一人でも減るように、当時の自分が知りたかった疑問を5つまとめています。
質問は、申し込む前に決めることから順に並べました。何社で口座を開くかと申込の手続きを先に、積立の金額と損をするリスクをその次に、開設までの日数を最後に置いています。
1つ目と2つ目は、どちらもNISA口座が1人1口座という決まりに関わる質問なので、続けて読むと整理しやすいでしょう。
- 証券口座はいくつまで開設できるのか:総合口座とNISA口座で、持てる数の決まりが違う
- NISAと証券口座は別々に申し込む必要があるのか:申込の手続きと、NISAの枠を使う会社の決め方
- 月々いくらから積立投資を始められるのか:投資信託の積立とクレカ積立の最低額を、6社で比べる
- 損をするリスクにはどう備えるのか:NISA口座でも損失が出ることがあり、値下がりしても続けられる金額で考える
- 口座開設にはどれくらいの時間がかかるのか:各社の最短の日数と、申込の方法で日数が変わる点
それでは、1つずつ順番に見ていきましょう。
証券口座はいくつ開設してもいいですか?
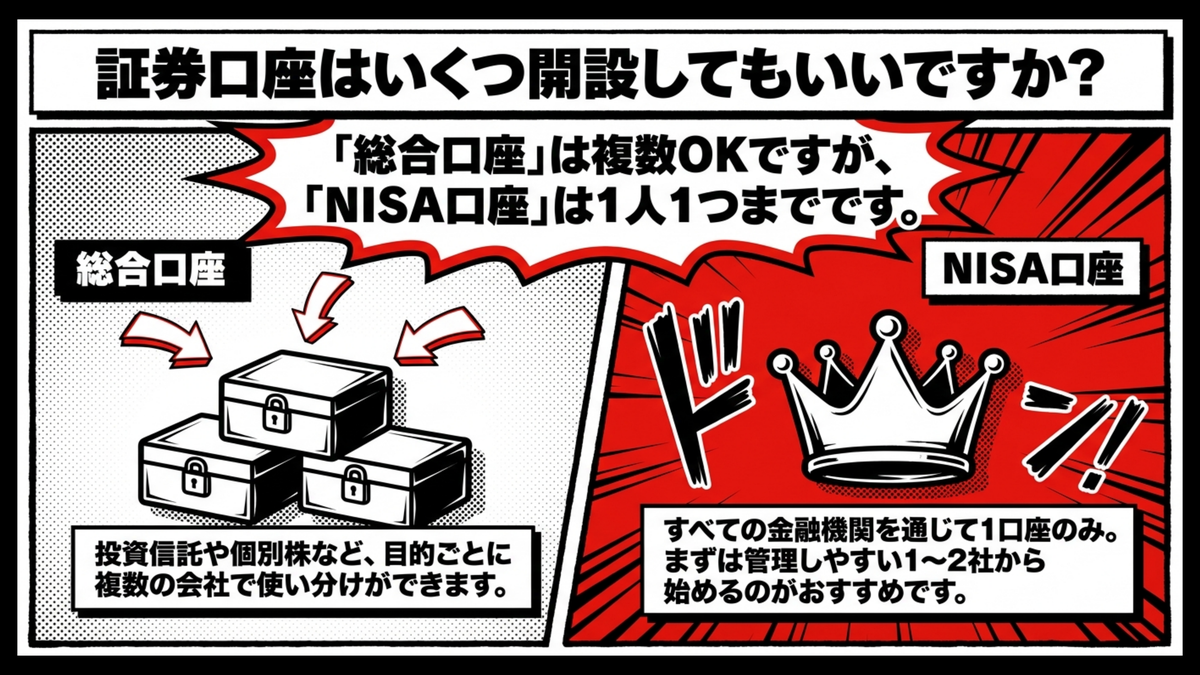
ネット証券の口座を複数持つと、ルール違反にならないか心配になりますよね。
証券の総合口座は、複数の証券会社で開設できます。投資信託の積立はポイントが貯まる口座、個別株は手数料の条件が合う口座、というように目的で使い分ける方法もあるんですよ。
ただし、非課税のNISA口座は、すべての金融機関を通じて1人1口座です。 総合口座を複数持っていても、NISAの枠が増えるわけではありません。金融庁のNISA特設ウェブサイトのNISAを知るによると、NISA口座を開く金融機関は年単位でなら変更できますよ。
口座を多く持つと資産の管理が複雑になるため、まずは1〜2社から始めると把握しやすいでしょう。
NISAと証券口座は別々に開設する必要がありますか?
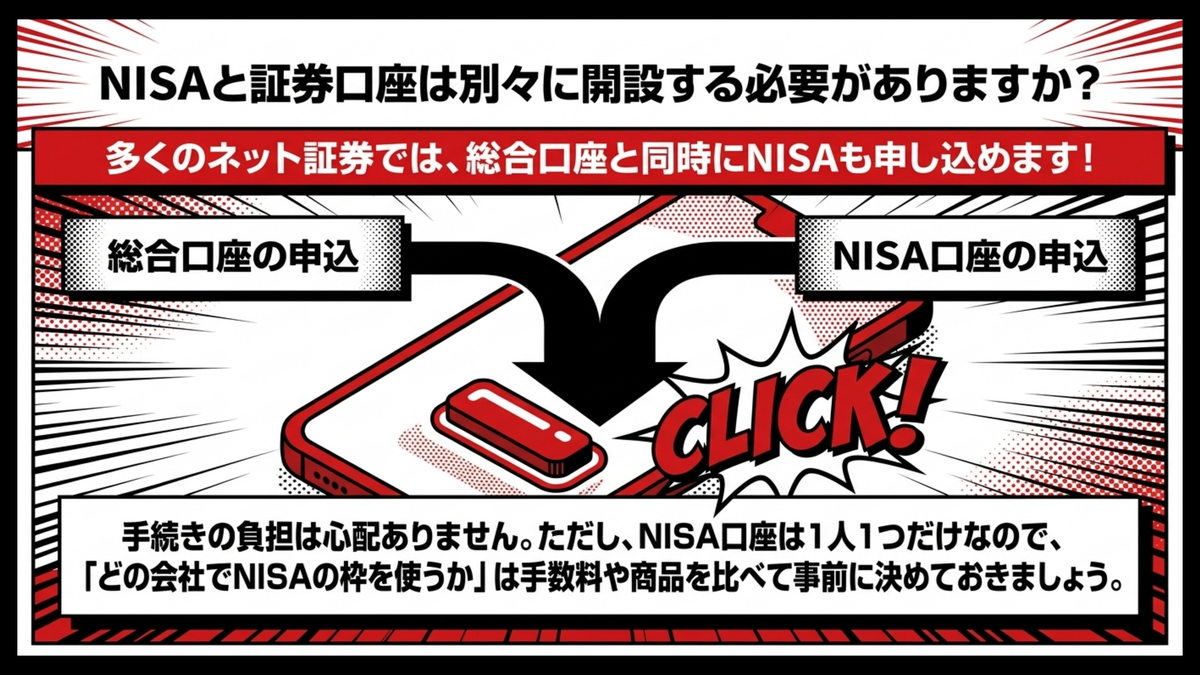
結論から書くと、NISAを使うには証券会社の総合口座が必要ですが、多くのネット証券では総合口座の申込と同時にNISA口座の開設も申し込めるようになっています。申込画面でNISA口座を開くかどうかを選ぶ形が多いので、手続きの負担はそれほど大きくありませんよ。
一つ注意したいのは、総合口座は複数持てても、NISA口座は1人1口座という決まりです。NISAの枠をどの証券会社で使うかは、手数料や扱う商品を比べたうえで決めておくと、後から迷わずに済みますよ。
月々いくらから積立投資を始められますか?
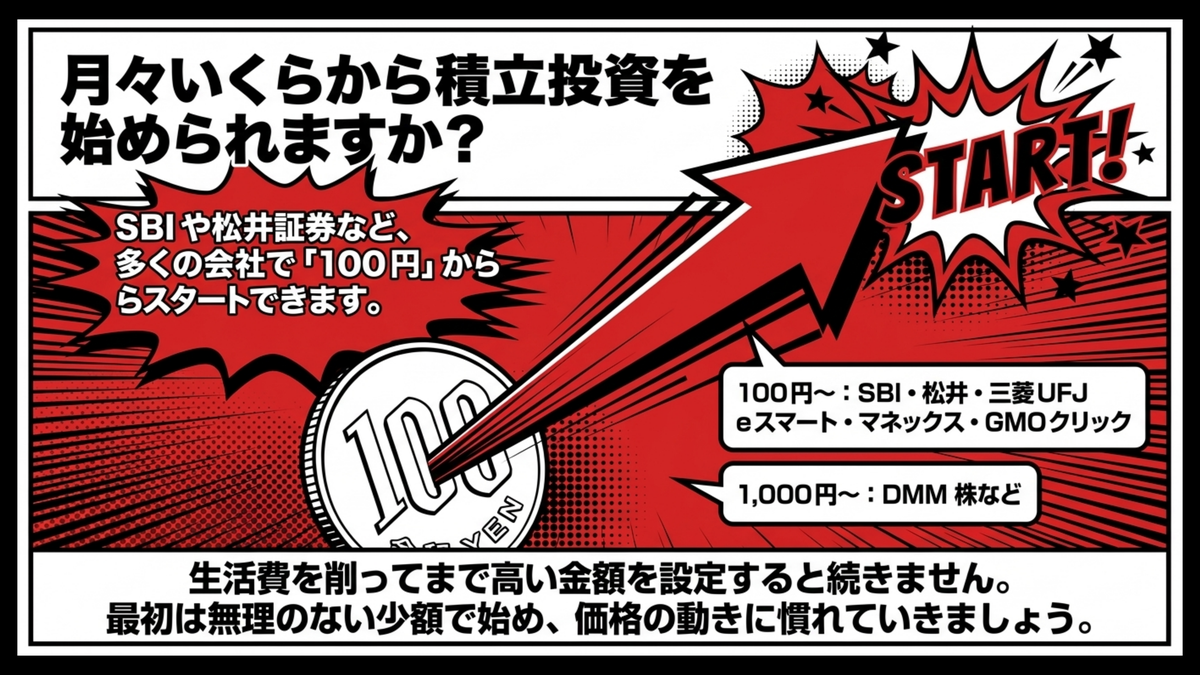
この記事で紹介した6社のうち、SBI証券・松井証券・三菱UFJ eスマート証券・マネックス証券・GMOクリック証券は、投資信託を100円から買えます(2026年10月時点)
DMM 株の株式累積投資「つみたてかぶ」は1,000円以上1円単位です。クレジットカード積立の最低額は、SBI証券・松井証券・三菱UFJ eスマート証券が100円、マネックス証券のdカード積立が1,000円。
生活費を削ってまで高い金額を積み立てると、途中で続けられなくなる原因になります。最初は少額で始めて、価格の動きに慣れてから金額を見直す方法もありますよ。
損をするリスクはありますか?
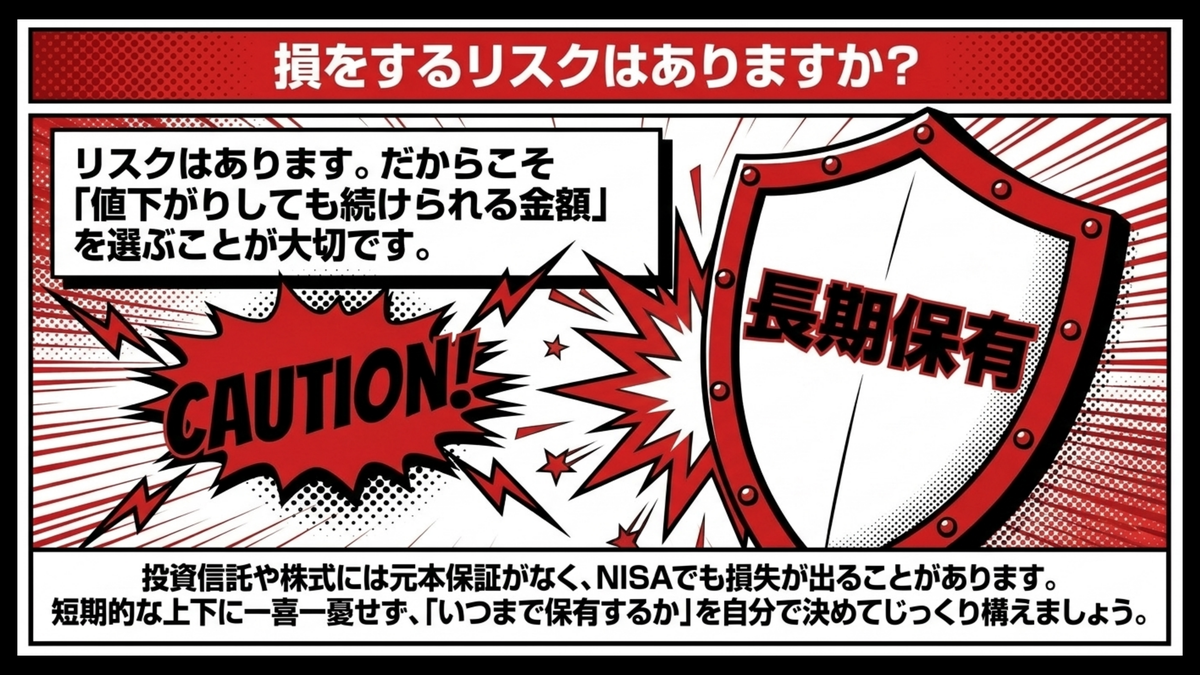
包み隠さずハッキリと書くと、損をするリスクはあります。
投資信託や株式には元本保証がなく、値動きによって損失が出ることがあります。 NISA口座で運用していても同じだと考えておいてください。金融庁は、分散によって価格の変動をある程度抑えることを目指す考え方を示していますが、損失が出ないとは説明していません。
短期的な価格の上下だけで判断せず、なぜその商品を選んだのか、いつまで保有するつもりかを自分で決めておくことが大切ですね。
私自身も、初めて積立投資をした月に価格が少し下がった時、やっぱり失敗だったかもと一瞬思いました。でも、積立を続けていると、下がった月に多く口数を買えていることが後でわかって、不安の感じ方が少しずつ変わってきたんですよね。
リスクを理解したうえで、値下がりしても続けられる金額かどうかを考えてみてください。判断に迷う場面では、金融機関の窓口やファイナンシャルプランナーなど、専門家に相談する方法もあります。
口座開設にどれくらい時間がかかりますか?
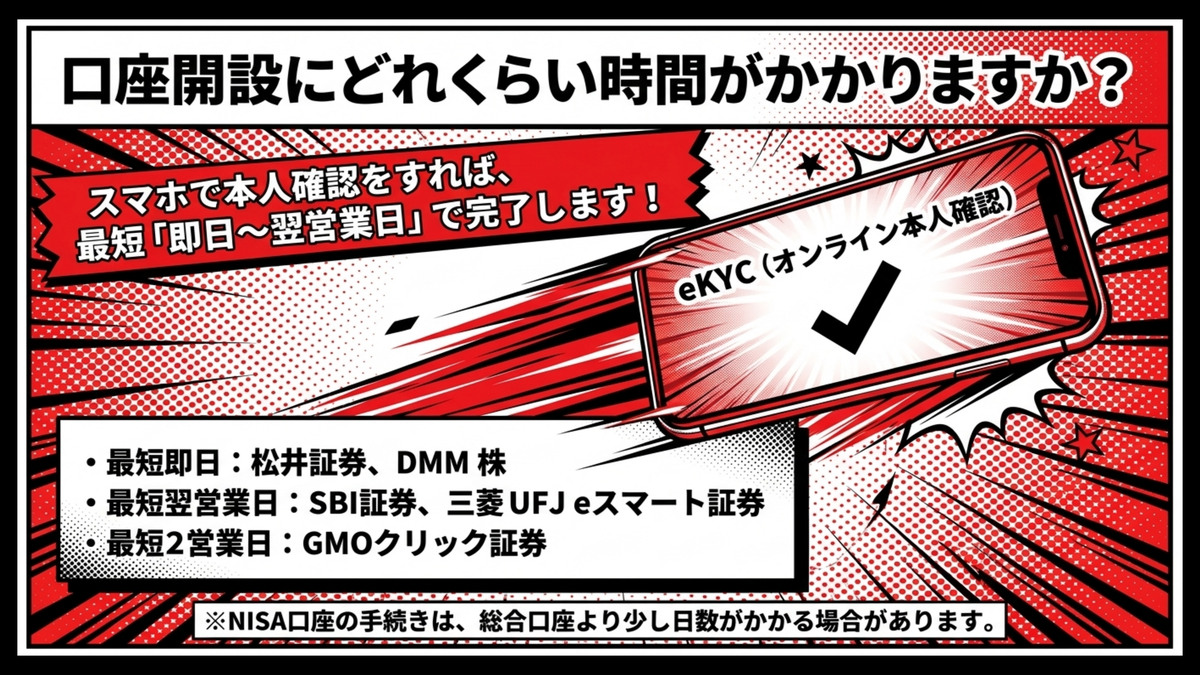
スマホで本人確認をする方法を選ぶと、多くの社で開設までの日数が短くなります。2026年10月時点の各社の公式サイトでは、最短の目安は次のとおりです。
- SBI証券:ネットで申し込むと、取引できるまで最短翌営業日
- 松井証券:スマホからの申込でオンライン本人確認(eKYC)を使うと最短即日
- 三菱UFJ eスマート証券:スマホで本人確認をすると最短翌営業日に開設
- GMOクリック証券:証券口座を含む申込で最短2営業日
- DMM 株:最短の手続きで本人認証が完了した場合は最短即日(休業日・不備を除く)
マネックス証券を含め、日数は申込の方法や混み具合で変わるため、各社の公式サイトで確認してください。
NISA口座は総合口座とは別に手続きが進むため、NISAで取引できるようになるまでには、総合口座より日数がかかる場合があります。
まとめ|20代の口座選びは目的・コスト・続けやすさで比べよう
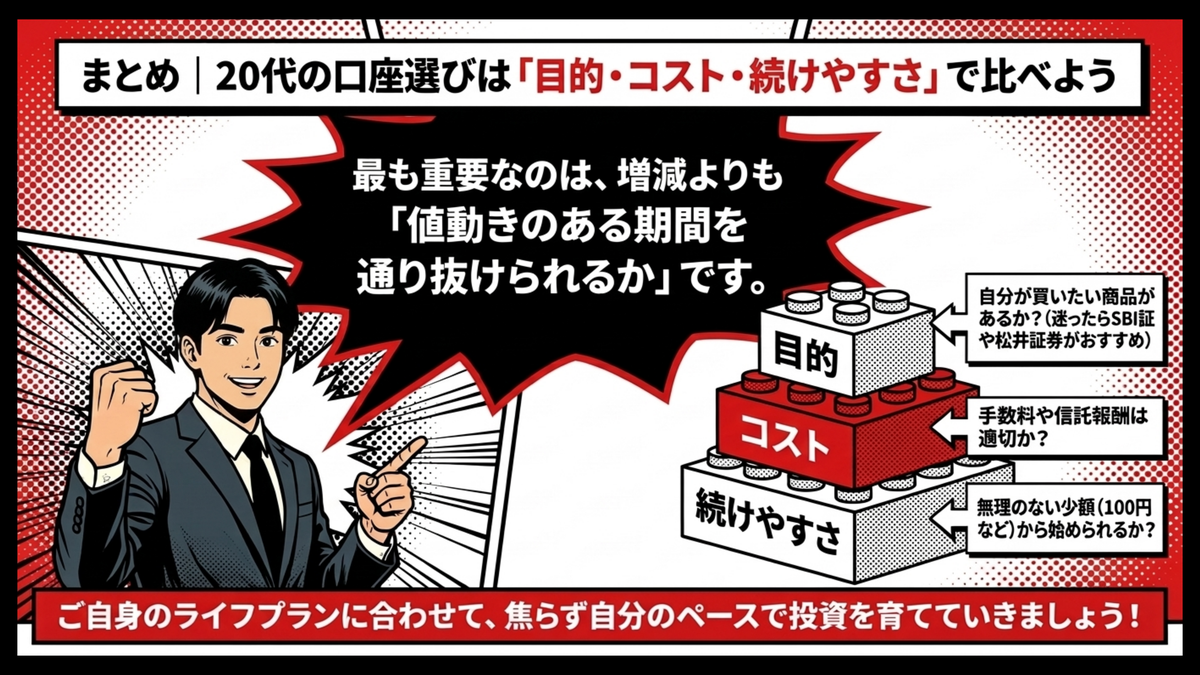
私が20代で証券口座を開いた時、正直数百円・数千円の積立で意味があるのかと半信半疑でした。けれど金額を決めて続けてみて分かったのは、増えるか減るかより先に、値動きのある期間を自分が通り抜けられるかどうかが問われるということです。
10年後の自分がどう振り返るかは、相場とこれからの判断次第。値動きのある期間を通り抜けられるかどうかが先に来るという点が、私が読者の方に一番伝えたいところなんですよね。
ただし、これは私の場合の話ですので、運用の結果は始めた時期や商品、相場によって違い元本を下回ることもあることは必ず理解した上で投資はするようにしましょう。
ここまでの内容を、最後に整理しておきます。
- NISAは利益に税金がかからない制度で、投資信託・株式は元本を下回ることがある
- 売買手数料が0円になる条件と、信託報酬・為替コストなどほかの費用を確認する
- クレカ積立の率は、上位カードの数字ではなく自分が持っているカードで比べる
- 投資信託の積立から始めるなら、100円から積み立てられる口座が候補になる
- 口座開設の日数は社によって違い、スマホで本人確認をすると短くなる
比べ始める順番に迷う場合は、この記事の掲載順のとおり、NISAで投資信託・単元未満株・米国株を扱えるSBI証券と、25歳以下なら日本株の取引手数料が0円(26歳になる月の最終営業日の取引分まで)の松井証券から見てみてください。
普段使っているポイントがある方は、目的別の選び方の表から比べる候補を選べます。
どの口座を選んでも、投資信託や株式は値動きによって元本を下回ることがあり、NISA口座でも損失が出ることがあります。手数料とリスクの詳細を各社の公式サイトで確認したうえで、自分の目的に合わせて判断してください。
申し込み先を決めるときは、対象年齢と対応している取引を各社の紹介で確かめたうえで選んでください。
▶︎ 三菱UFJ eスマート証券の口座開設(WEB申込)はこちら
※本記事に掲載した各社の手数料・ポイントの率・口座開設の日数・会社情報(金融商品取引業者の登録番号)は2026年10月6日に各社の公式サイトで、NISA制度の内容は同日に金融庁のNISA特設ウェブサイトで確認した内容です(各数値の条件は本文に記載)。
最新情報は各社公式サイトでご確認ください。
最終的な投資判断は、自分自身のライフプランや家計の状況を踏まえて行うのが基本です。焦らず自分のペースで、続けられる形を考えてみてくださいね。