社会人になって数年が経ち、仕事にも慣れて少しずつ心にゆとりが生まれる頃ですよね。ふと周りを見渡すと、結婚したり転職したり、ライフステージの変化を迎える友人が増えていませんか?
将来のこと、本気で考えなきゃいけない気がする…。そんな気持ちが胸の奥でくすぶり始める年齢でもあるでしょう。
27歳は今後の人生を大きく左右する重要なタイミングだと言われています。将来に向けたお金の不安を解消するためには、早いうちから一歩を踏み出しておくことが何より大切ですね。
この記事では、27歳から無理なく始められる資産づくりの基本を丁寧に解説します。さらに、NISAとiDeCoの具体的な活用法までをわかりやすくお伝えしますよ。
- 27歳が今すぐ資産づくりを始めるべき本当の理由
- 初心者でも安心な新NISAの基本と、老後に強いiDeCoの仕組み
- NISAとiDeCoのメリット・デメリットを徹底解説
- 転職・退職時のiDeCoの扱い方を含む実践的なQ&A
- 27歳が資産形成を成功させるための実践ポイント
これらを知ることで、未来の自分の選択肢を狭めない、納得感のあるお金との付き合い方が見えてきますよ。
各種の生活意識調査を見ても、20代の多くが将来のお金に不安を感じていることが分かっています。あなただけが特別に焦っているわけじゃないので、まずは安心してくださいね。
私自身、27歳の頃はなんとなく貯金はあるけど、このままでいいのかなとずっとモヤモヤしていました。結婚を意識し始めた友人や、転職して年収を上げた同僚を見るたびに、自分だけ取り残されているような焦りを覚えていたんですよね。
NISAやiDeCoという言葉は知っていても、最初の一歩がなかなか踏み出せませんでした。
まずは、なぜこの年齢からお金を育てる必要があるのか、その理由から一緒に見ていきましょう!
27歳は将来の分岐点──今から資産形成を始めるべき理由
そろそろ本気でお金のこと考えなきゃと、心のどこかで焦りを感じていませんか?毎日の仕事に追われていると、どうしても将来に向けたお金の準備は後回しになりがちですよね。
でも、27歳から正しい資産形成の知識を身につけることで、人生の選択肢は大きく広がっていくでしょう。
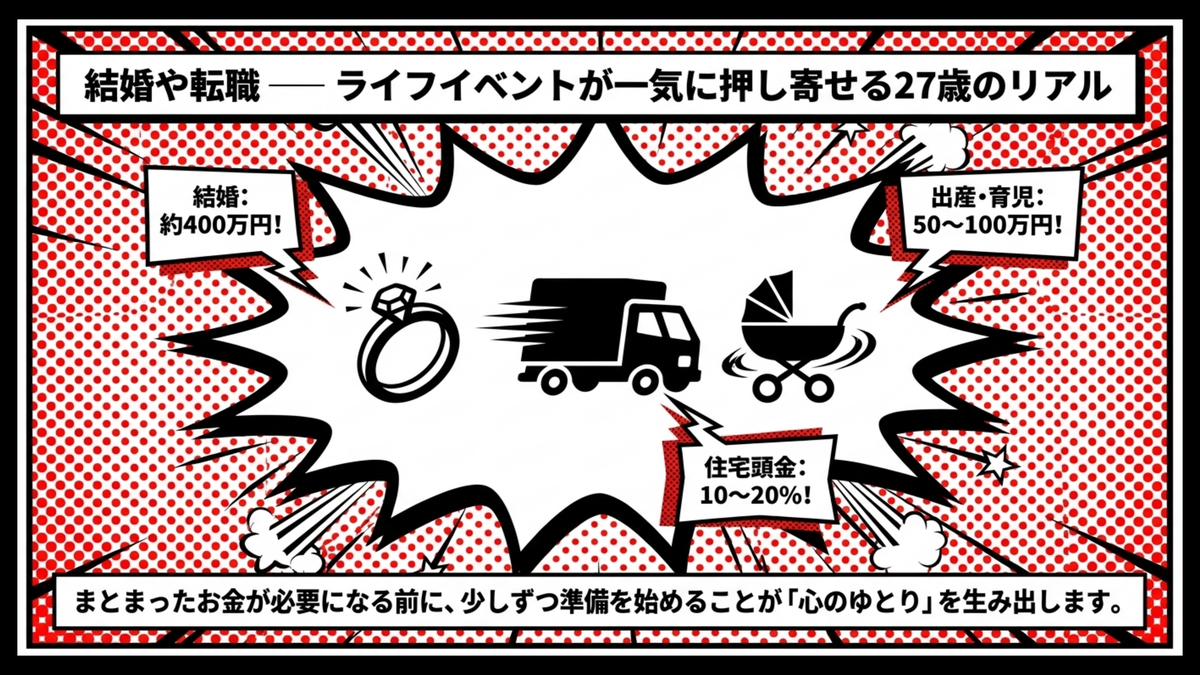
これからの長い人生を見据えて、NISAやiDeCoをお得に使いこなしていくことが成功の鍵になります。ここで、20代後半に控える代表的なライフイベントの費用目安をリストで整理してみましょう。
- 結婚費用(挙式や新婚旅行など):約300万円台が一つの目安(ゼクシィ結婚トレンド調査等の各種調査参照)
- 出産・育児の準備費用:約50万円〜100万円
- 住宅購入の頭金:物件価格の10〜20%程度
このように、まとまったお金が必要になるイベントが次々と待ち受けています。
自分には関係ないかもと思っていても、ライフプランが変わると一気にリアルな数字として迫ってくるんですよね。始める前に同世代の現在地を知っておくと安心です。
27歳の平均貯金・年収・結婚率─同世代のリアルを知って焦りを手放すで平均のリアルを確認しておきましょう。
投資を始めたくても「そもそも入金する余力がない」という人は、先に家計の立て直しから着手するのが近道です。固定費の削減から新NISAの並走までを順序立てた手順は28歳で貯金ゼロからの復活プラン─2年で300万円を貯めて投資に回す家計再生にまとまっています。土台の現金を作ってから投資に進むと、値動きにも動じにくくなるでしょう。
これらの資金をスムーズに準備するためにも、まずは27歳のリアルな現状を紐解いていきますね。
結婚や転職──ライフイベントが一気に押し寄せる27歳のリアル
社会人5年目前後となるこの時期は、人生の転換期です。周りの結婚ラッシュに焦りを感じたり、転職を検討し始めたりする年齢ですよね。
私自身が27歳だった頃も、同僚が次々に結婚報告をする中で、自分だけ何も変わっていないような焦りを覚えました。みんなはどうお金を準備しているんだろう…と聞けずにいたあの感覚は、多くの人が経験するものです。
これらのライフイベントには、まとまった資金が必要です。先ほど触れた結婚費用300万円台を貯金だけでまかなうのは大変ですし、出産やマイホーム購入まで描くなら、より計画的な準備が要ります。
今のうちから少しずつでも将来に向けたお金の準備を始めておくことが、心のゆとりを生み出してくれますよ。突然の出費に慌てないためにも、生活費の数ヶ月分は生活防衛資金として確保しておきましょう。
ただし、無理な節約で日常の楽しみまで削ると長続きしません。結婚・転職・住宅といった出費を見据えつつ、あなたが続けられるペースを見つけることがスタートラインですね。
時間こそ最大の武器──複利の力を知れば焦りが減る
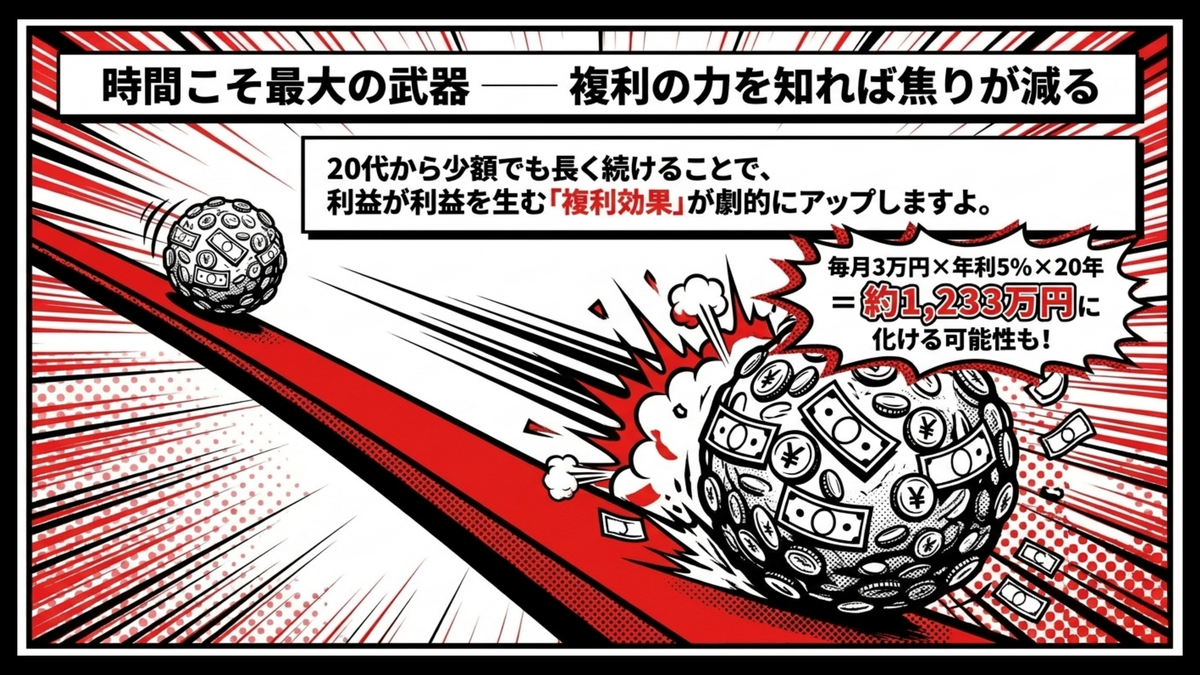
20代のうちに投資をスタートする最大の強みは、時間という武器を最大限に活かせる点です。
なぜなら、運用益にもさらに利益が乗ることで、年を追うごとに資産の増加スピードが加速していくためです。これがよく複利効果と呼ばれるものですよ。たとえば毎月3万円を年利5%で運用した場合、長期になるほど元本と利益の差は大きく開いていきます。
20年後には元本720万円に対して、運用益を含めた最終的な資産額は約1233万円にもなる可能性があるんですよ。
この効果は、運用期間が長いほど劇的に威力を発揮します。だからこそ、少しでも早く少額からでも投資を始めることが、将来の資産を大きく育てる近道と言えるでしょう。
ただし市場の変動で毎年安定して年利5%が得られるとは限らないので、あくまで長期目線の参考値として捉えてくださいね。
私自身、20代前半に投資を始めた頃はそんなにうまくいくのかなと半信半疑でした。でも数年経って積立額の合計と評価額の差を見たとき、初めて時間を味方につけるという言葉の意味が腹落ちした記憶があります。早めに始めるほど、この実感を持てるタイミングも早く訪れるんですよね。
時間を味方につける感覚を掴んだところで、次は具体的な制度の活用方法についてお伝えします!
27歳の資産形成の王道──NISAとiDeCoの始め方と違い
投資を始めようと思っても、種類が多すぎて何を選べばいいか分からないと悩んでいませんか?初心者にとって、最初の一歩を踏み出すのは勇気がいることですよね。
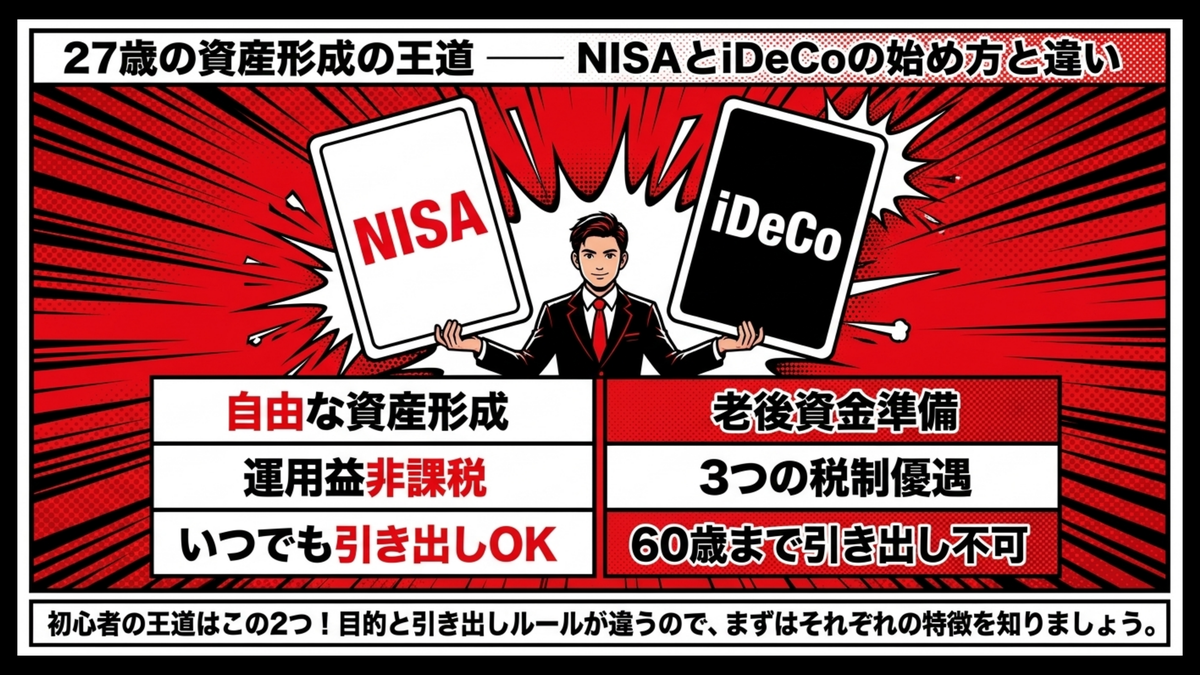
実は、20代の資産形成における王道と言えるのが、NISAとiDeCoの2つの制度なんですよ。
金融庁が個人の長期・積立・分散投資を後押しするために制度設計しているNISAと、厚生労働省が所管する私的年金制度のiDeCoは、いずれも国が用意してくれた非課税の優遇制度です。せっかくの仕組みなので、知っておくだけでも将来の選択肢が広がりますよ。
それぞれの特徴を理解することで、自分に合った無理のない資産形成が始められます。
まずは、NISAとiDeCoの基本的な仕組みや始め方について、順番に確認していきましょう!
| 制度名 | NISA | iDeCo |
|---|---|---|
| 目的 | 自由な資産形成 | 老後資金の準備 |
| 税制優遇 | 運用益が非課税 | 掛金控除・運用益非課税・受取時控除 |
| 引き出し | いつでも可能 | 原則60歳まで不可 |
このように、2つの制度は目的と引き出しルールが大きく異なります。まずはNISAで資産を育てながら、余裕が出てきたらiDeCoで老後の土台も作るというのが27歳にとって無理のない順番です。ではそれぞれの特徴を、NISAから順に詳しく見ていきましょう。
非課税で柔軟に使える──新NISAの基本と始め方
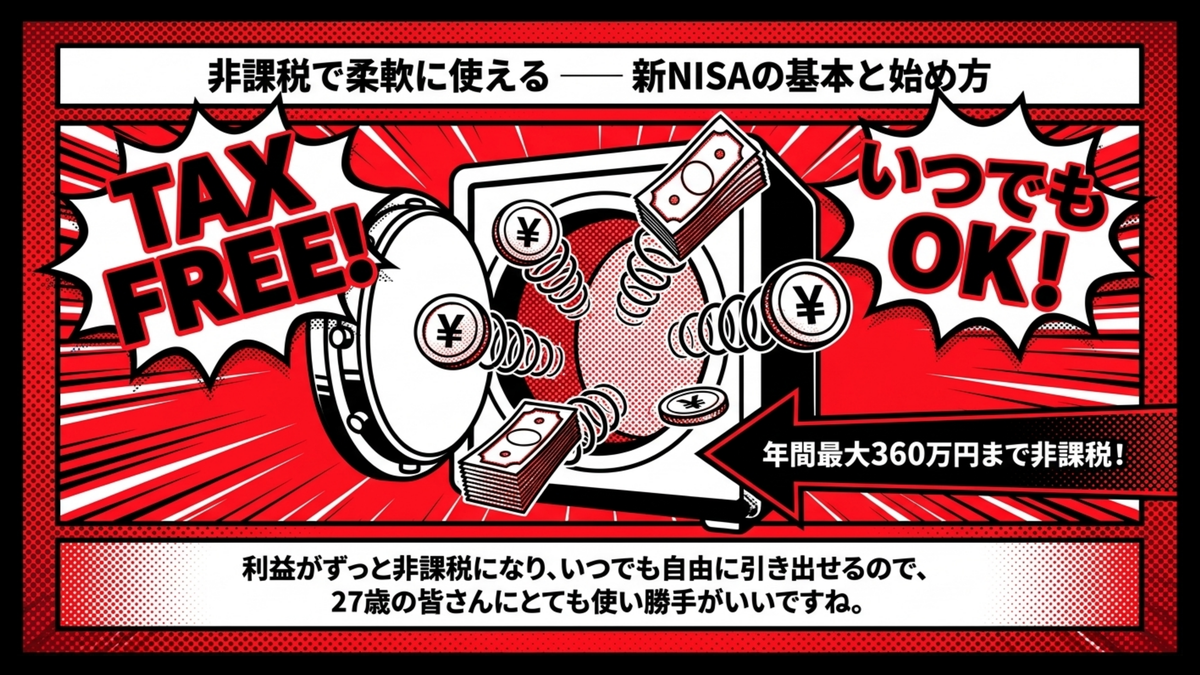
新NISAは、2024年から制度が刷新された個人投資家向けの非課税制度です。同世代の多くが投資の第一歩として選んでいる定番の入り口でもありますよ。
通常、投資の利益には約20%の税金がかかりますが、NISAならこれがずっと非課税になります。この改正で非課税保有期間が無期限に延長され、金融庁が公表している新NISAの制度概要でも、つみたて投資枠と成長投資枠の併用、年間最大360万円までの投資枠などが整理されています。
ライフイベントに合わせていつでも自由に引き出せるため、27歳にとって使い勝手が良いと言えますよね。
始めるには、まずネット証券などで自分専用のNISA口座を開設します。その口座を開くにあたっては、証券会社の総合口座とどう関係するのかを先に知っておくと、手続きの途中で戸惑いにくくなるでしょう。口座をいくつまで持てるかや、どの順で申し込むかは、総合口座とNISA口座の数の決まりと申込の手順で確かめられます。投資信託は値動きによって元本を下回ることもあるので、積立には生活防衛資金を除いたお金を回しましょう。口座ができたら、少額からでもつみたて投資枠で投資信託の積立を設定してみてくださいね。毎月自動で積み立てられるので、忙しい会社員でも無理なく投資を続けられますよ。
口座を開いた後でいちばん驚いたのは、思ったより放っておけるという点でした。積立設定をしてしまえば、毎月自動で買い付けが進むので、忙しい日々の中でもほぼ意識しなくて済むんですよね。このほったらかし感が、長期投資との相性に直結していると今では感じています。
節税しながら老後資金を作る──iDeCoのメリットと注意点
老後の不安を少しでも軽くしたいなら、iDeCo(個人型確定拠出年金)の活用を検討してみてくださいね。
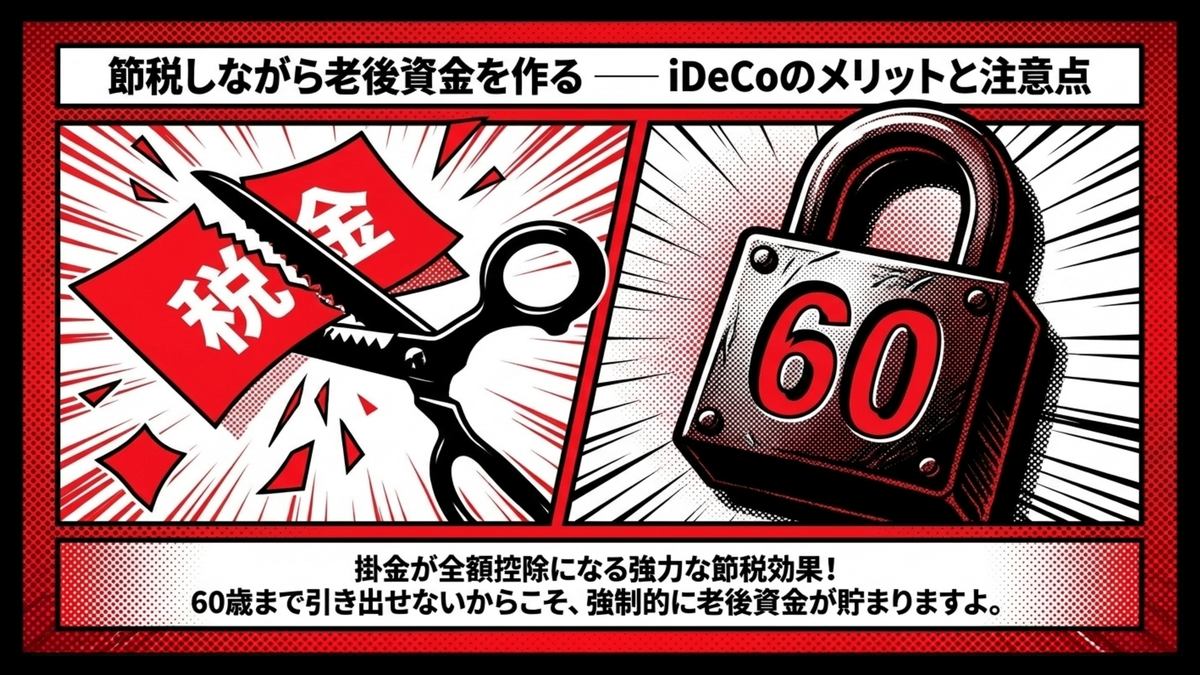
これは自分で作る年金制度であり、掛金が全額所得控除になるという強力な節税メリットがあるんです。たとえば毎月2万円を積み立てた場合、1年間で数万円の税金が安くなる可能性があります。
運用中の利益も非課税で、受け取る際にも税制優遇があるため、老後資金作りには心強い制度ですね。
ただし、原則として60歳になるまでお金を引き出せない点には注意が必要です。
始める際は、対応している金融機関に申し込み、毎月の掛金を設定します。途中で掛金を減らすこともできるので、無理のない範囲でスタートするのがコツですね。
私がiDeCoを使い続けて感じるのは、60歳まで引き出せないはデメリットではなく強制的に老後資金を貯める仕組みだということ。意志の弱さに頼らず資産を積み上げられるからこそ、20代から始める価値があると実感しています。
とはいえ商品ラインナップや手数料は金融機関によって異なるので、最終的には複数の運営管理機関を比較したうえで自分に合うところを選んでみてください。
27歳ならどっちがおすすめ──賢い使い分けと併用術
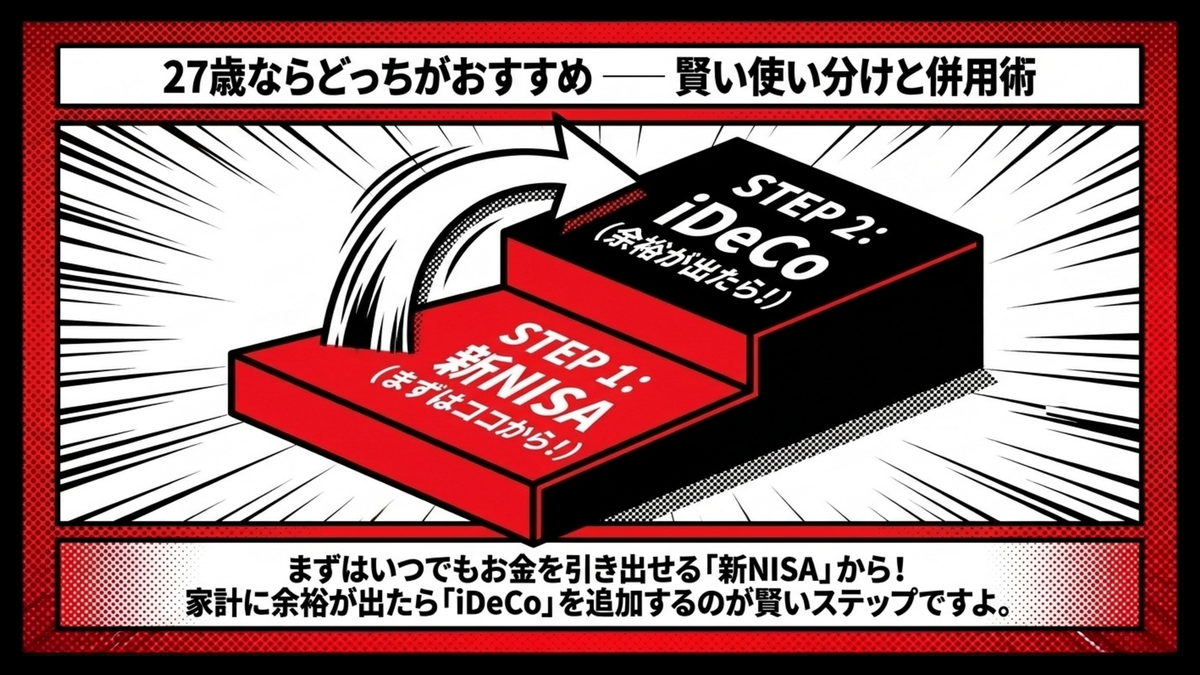
NISAとiDeCoは、どちらか一方を選ぶというより役割の違う2つの貯蓄箱として併用するのが基本になります。とはいえ27歳の家計でいきなり両方フル活用するのは現実的ではないので、優先順位を整理しておきましょう。
結論から言うと、まずはいつでもお金を引き出せる新NISAから優先して始めるのがおすすめです。20代後半は結婚やマイホーム購入など、まとまったお金が必要になる機会が控えているので、手元にいつでも引き出せる資金を確保しておくことが何よりも重要になるでしょう。
もし家計に余裕があり、老後資金も準備したいなら、iDeCoとの併用も選択肢の一つです。NISAでライフイベントに備えつつ、iDeCoで節税しながら老後の土台を作るのが賢い形ですね。
ただし最適なバランスは人それぞれなので、参考としてご自身のライフプランに当てはめてみてください。
私自身、27歳前後で始めたときはまずNISAからと決めて、iDeCoは結婚・転職の見通しが立った段階で追加しました。順番を分けたことで、家計が苦しいときにどちらをどう調整するかも迷わずに済んだのは正解だったと感じています。
NISAとiDeCoのメリット・デメリットを徹底解説
お得な制度なのは分かったけど、損するリスクはないの?と心配に感じていませんか。大切なお金を預ける以上、良い面だけでなく悪い面も事前に把握しておきたいですよね。
ここでは、NISAとiDeCoを利用するうえで知っておくべき、メリットとデメリットを詳しく解説します。両者の特徴を客観的に比較することで、あなたにとって最適な投資スタイルが見えてくるはずですよ!
まずは全体像をつかむために、それぞれの良い点と注意すべき点をフォーマットで確認しておきましょう。
| メリット | デメリット |
|---|---|
| 運用で得た利益がずっと非課税になる iDeCoは毎年の所得税や住民税を安くできる 長期の積立で複利効果を味方にできる | iDeCoは原則60歳まで資金を引き出せない 運用成績によっては元本割れするリスクがある 商品選びや各種手続きを自分で行う必要がある |
全体像を把握したところで、まずは強力なメリットの詳細から順番に見ていきましょう。
メリット:非課税・節税効果で長期の資産形成を有利に進められる
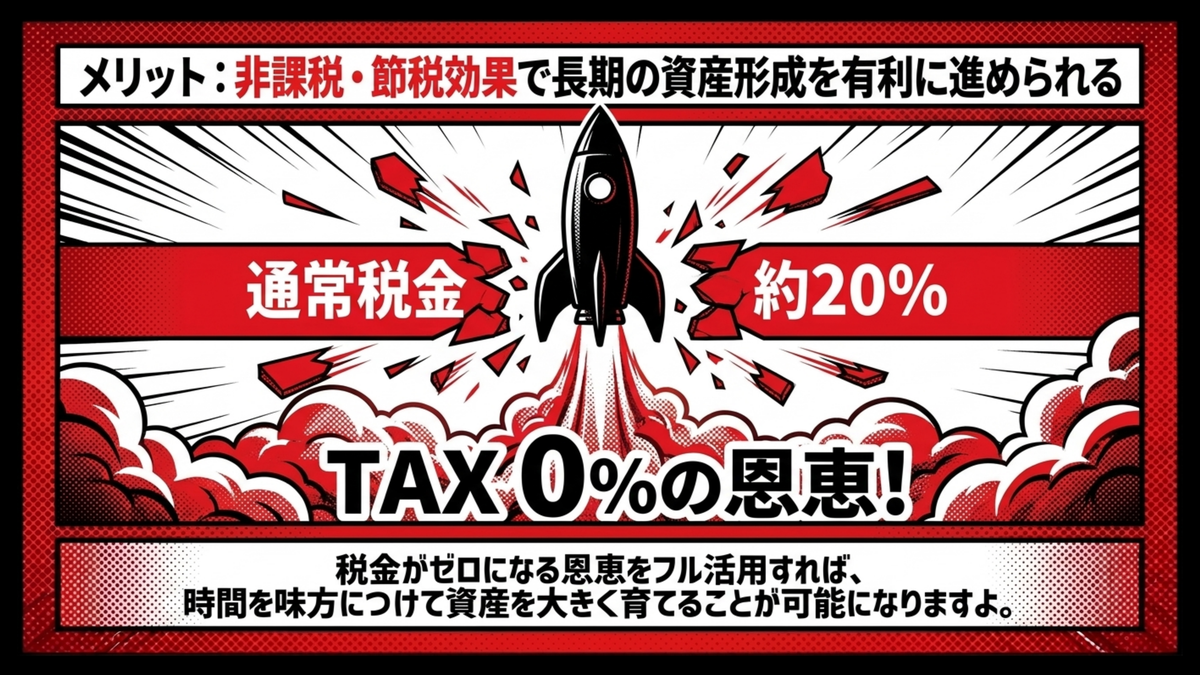
国が用意したこれらの制度を使う最大の魅力は、なんといっても強力な税制優遇を受けられる点でしょう。
通常なら利益の約20%が税金として引かれてしまいますが、これがゼロになる効果は絶大です。特にiDeCoは、毎月の掛金が全額所得控除の対象になるため、所得税・住民税の負担を抑えやすくなる仕組みなんですよ。
iDeCoの公式案内でも、所得税・住民税の軽減と運用益非課税の2つの効果が明示されています。所得税を納めている会社員であれば、毎月の掛金に応じてその年の税負担が軽くなるイメージですね。
長期間にわたって運用を続けるほど、節税効果と複利の力は雪だるま式に大きくなっていきますよ。
20代のうちからスタートすれば、時間を味方につけて資産を大きく育てることが可能になります。
将来の出費に備えるためにも、非課税の恩恵をフル活用して資産形成を有利に進めていきましょう。あなたが踏み出す今日の一歩が、将来の選択肢の広さに直結します。
デメリット:iDeCoは原則60歳まで引き出せず、価格変動リスクもある
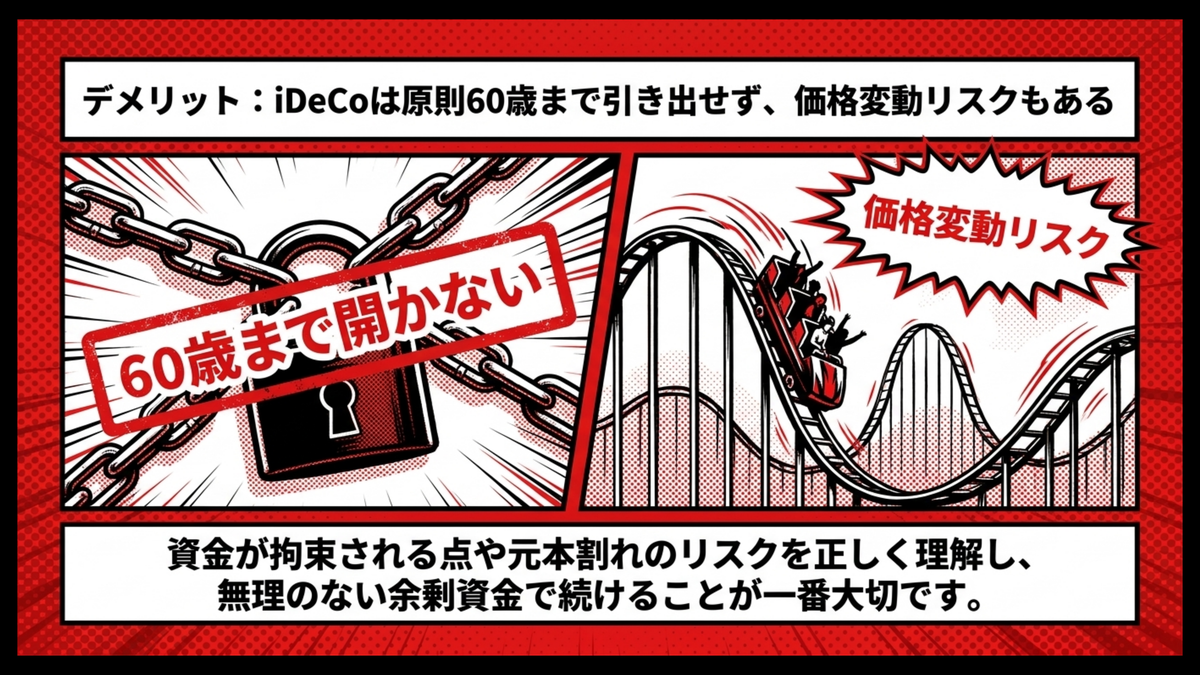
メリットが多い一方で、投資にはどうしても価格変動のリスクが伴うことを忘れてはいけません。
市場の状況によっては、投資した金額よりも資産が減ってしまう元本割れを起こす可能性もあるんですよ。特に気をつけておきたいのが、iDeCoは原則として60歳まで資金を引き出せないという強い制限です。
結婚や住宅購入で急にお金が必要になっても、iDeCoの口座からは現金化できない点には注意してくださいね。
また、口座開設から商品選択・毎年の確定申告まで、ある程度の手間と知識が必要になる点も忘れずに押さえておきましょう。特にiDeCoは企業型確定拠出年金との調整が必要なケースもあり、初回手続きに数週間かかることもあります。
初めての方は、手続きガイドが充実しているネット証券を選ぶと、疑問が生じた際のサポートも受けやすくなりますよ。
リスクを正しく理解し、生活に支障のない余剰資金の範囲内で無理なく投資を続けることが一番大切です。判断に迷ったときは、金融庁の投資の基本などの公的な情報源を確認したうえで、最終的にはファイナンシャルプランナーなど専門家への相談も検討してみてくださいね。
よくある質問──27歳の資産形成・NISA・iDeCoに関する疑問
周りの人はどうしているんだろう?と、お金のことは友人に聞きづらくて悩んだりもしますよね。投資を始めようとすると、いくらから積立をすべきかなど、具体的な疑問がたくさん湧いてきますよね。
ここでは、27歳の方からよく寄せられる資産形成のリアルな疑問についてお答えします。よくある悩みをスッキリ解消して、自信を持って投資をスタートさせるための参考にしてくださいね!
それでは、みんなが気になっている質問を一つずつ見ていきましょう。
毎月いくらから積立を始めるのが現実的?
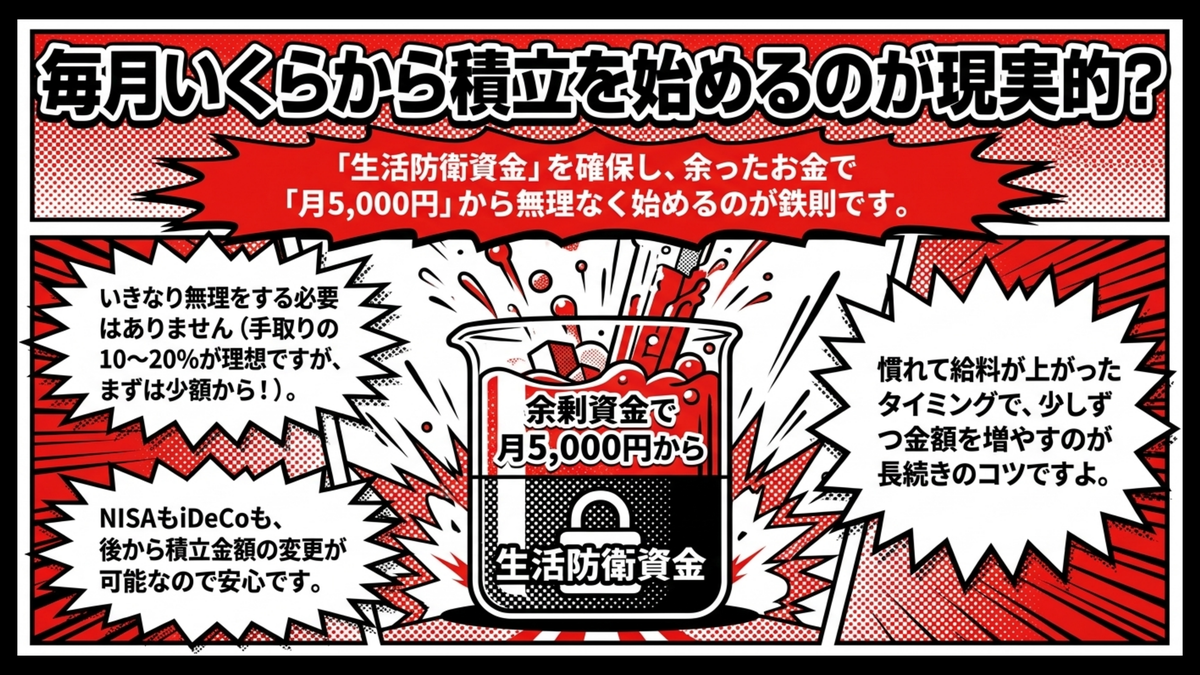
投資を始めるにあたって、まずは毎月いくら積み立てるべきか迷う人は多いですよね。
結論から言うと、最初は月に1万円や5,000円といった、家計に負担をかけない少額から始めるのがおすすめです。手取り収入の10〜20%を貯蓄や投資に回すのが理想ですが、いきなり無理をする必要は全くありません。
まずは生活防衛資金を手元に確保したうえで、余ったお金を投資に回すのが鉄則ですね。
NISAもiDeCoも、後から積立金額を変更することが可能なので、状況に合わせて柔軟に対応できます。慣れてきて給料が上がったタイミングで、少しずつ金額を増やしていくのが長続きするコツと言えますね。
ちなみに私自身は、最初は月5,000円から始めて、給料が上がるタイミングで少しずつ金額を増やしていきました。少額からでも始めたという実感が、その後の継続のモチベーションを支えてくれましたよ。
投資初心者は何の銘柄から買えばいい?
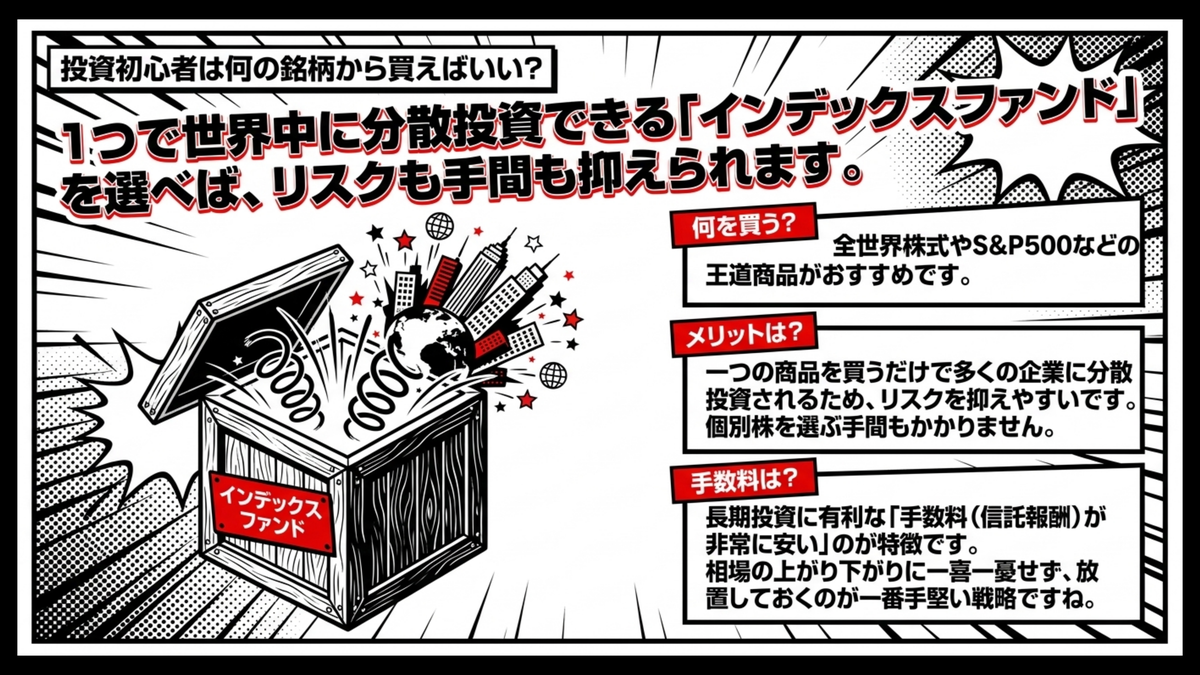
口座を開いてみたものの、いざ投資信託の一覧を見ると数百種類あって、どれを選べばいいか迷ってしまうことも多いですよね。
初心者の方には、世界中の株式に分散して投資できる全世界株式やS&P500などのインデックスファンドがおすすめです。一つの商品を買うだけで多くの企業に分散投資されるため、リスクを抑えやすい特徴がありますよ。
特定の株価指数に連動するよう設計されているので、個別株を選ぶ手間がかからず初心者にも扱いやすく、手数料(信託報酬)が安いのも長期投資でのメリットです。
最初はあれこれ手を出さず、シンプルな王道の商品を一つ選んでコツコツ積み立ててみましょう。相場の上がり下がりに一喜一憂せず放置しておくのが、初心者には一番手堅い戦略ですね。
私の場合は最初に全世界株式の投資信託を1本だけ選び、その後数年は見直さずに放置していました。あれこれ手を出さないほうが、結果的に手数料も精神的な負担も少なく済んだと実感しています。
転職や退職時にiDeCoはどう扱えばいい?
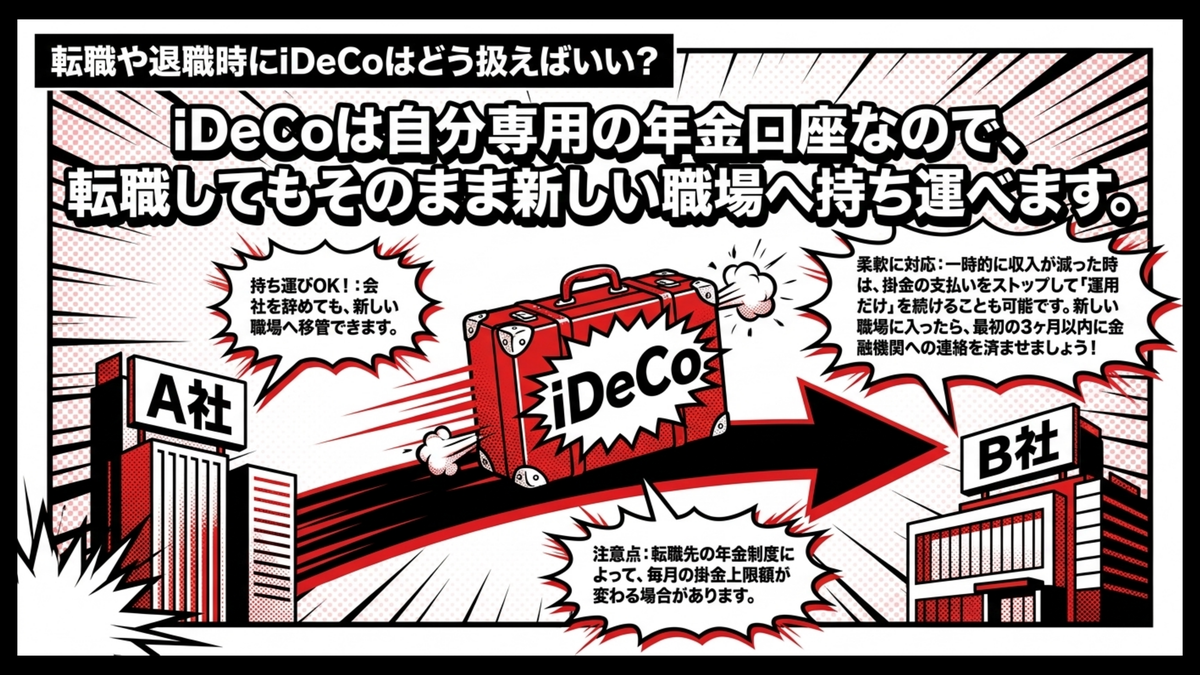
27歳はキャリアの転換期でもあり、転職や退職を考える機会も増えてくる年齢ですよね。
もし会社を辞めても、iDeCoは自分専用の年金口座なので、転職してもそのまま新しい職場へ持ち運ぶことができるんですよ。ただし転職先の年金制度によっては、毎月の掛金の上限額が変わったり、所定の変更手続きが必要になったりします。
一時的に無職になったり収入が減ったりした場合は、掛金の支払いをストップして運用だけを続けることも可能です。
ライフスタイルが変化しても柔軟に対応できるので、いざという時のルールを知っておけば安心して続けられますね。具体的な手続きは金融機関やiDeCo公式案内に従えば問題ありませんよ。
私の周りでも、転職時にiDeCoの手続きを忘れて慌てる人を何人か見てきました。新しい職場に入って落ち着いたら、最初の3ヶ月以内に金融機関への連絡を済ませておくのがおすすめですね。
転職の前後は、iDeCoのほかに年金や健康保険などの手続きも重なるので、退職前に必要な手続きを書き出しておくと安心です。
まとめ・27歳から始める資産形成──未来の自分をラクにする次の一歩
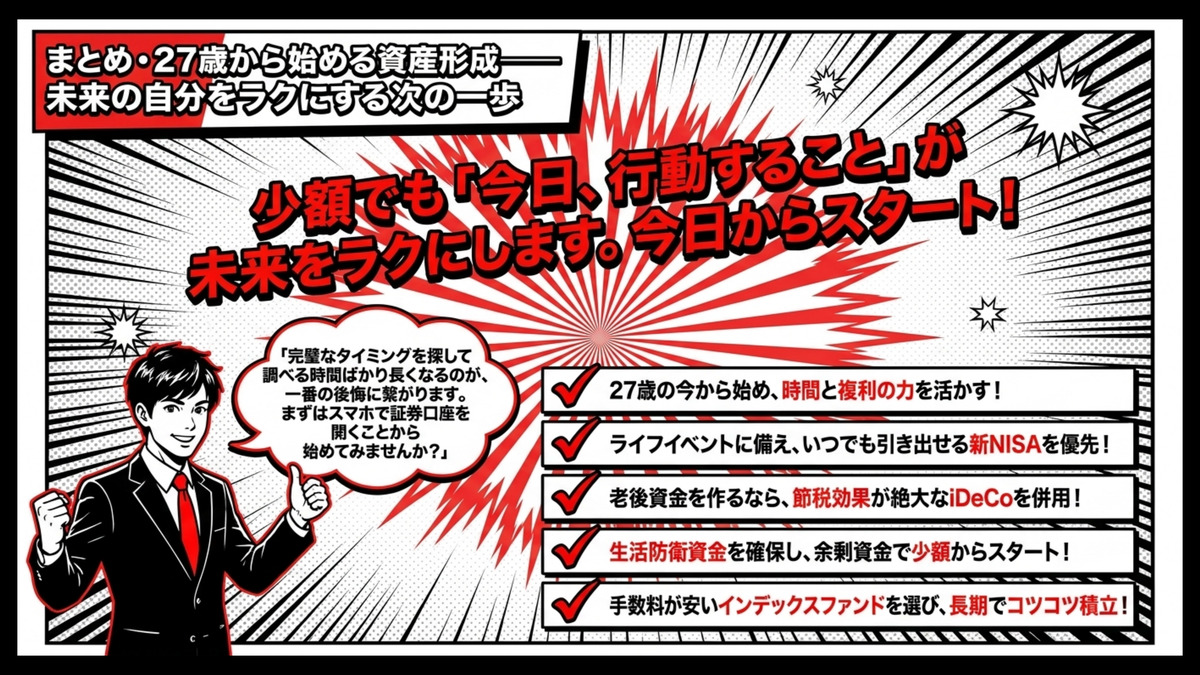
ここまで、27歳から始めるNISAとiDeCoについて一緒に見てきましたが、いかがでしたか。将来への漠然とした不安が、少しずつ具体的な行動のイメージに変わってきたのではないでしょうか。
結婚や転職など変化の多い27歳だからこそ、早めにお金と向き合うことが未来の自分を助けます。
今回の記事でお伝えした、資産形成を成功させるための重要なポイントをもう一度振り返っておきましょう。
- 27歳の今から投資を始めれば、時間と複利の力を最大限に活かせる
- ライフイベントに備えるなら、いつでも引き出せる新NISAを優先する
- 老後資金をしっかり作るなら、節税効果が絶大なiDeCoを併用する
- 投資は必ず生活防衛資金を確保したうえで、余剰資金を使って少額から始める
- 手数料が安いインデックスファンドを選び、長期でコツコツ積み立てる
頭で理解した後は、自分のペースで実際の一歩を踏み出すことが大切です。まずは、スマホから簡単にできるおすすめの証券口座を比較してみることから始めてはいかがでしょうか。
自分に合った証券会社を探して、NISAやiDeCoをスタートする準備を進めてみてくださいね。また27歳のお金とキャリアの全体像は、27歳のお金とキャリアの設計ガイドで俯瞰できるので参考にしてくださいね。
私が27歳の頃に一番後悔したのは、調べる時間ばかり長くて動く時間が短かったことでした。完璧な銘柄や完璧なタイミングを探していると、いつまでも口座すら開けないんですよね。
今振り返ってみても、月5,000円のNISA積立を始めたあの日が、自分のお金との向き合い方を変えた最初の一歩だったと感じています。
投資の世界では、正しく続けることだけが正解なんですよね。あなたにとっての始めた日を、今日にしてみてください。積立に慣れて次の一手を考える段階になったら、つみたて投資1年経過の27歳が次にやる高配当株ポートフォリオ構築術で高配当株の始め方も確認してみましょう。
少額からでも投資をスタートさせれば、長い時間をかけて資産を育てていく土台になるはずです。もちろん投資には価格変動のリスクが伴います。でも、リスクを正しく理解したうえで少額からコツコツ積み立てていくこと自体は、決して難しくないんですよ。NISA口座を作ったまま手を止めてしまわないように、開設の後に積立を始められなくなる原因は開いた後の放置を防ぐ視点も載せた20代向けのNISA・証券口座比較で分かります。ただ、NISAで買った投資信託も値下がりして元本を下回ることがあるため、積み立てる額は手元のお金の状況を見ながら決めてください。
未来の自分がゆとりを持って暮らせるように、今日から一歩を踏み出してみましょう!