社会人になって数年経つけれど、なかなか貯金が増えない、と感じることはありませんか?
毎日一生懸命働いているのに、生活費や交際費がかさみ、手取りから計画的にお金を残すのは大変ですよね。実際、20代後半では口座に少し残るくらいで、将来の運用には手が回らないという声が同世代からよく聞かれます。
将来の不安を少しでも解消するために、26歳からつみたてNISAの始め方や資産運用の基本を知りたいと考える人は多いでしょう。
金融庁が長期・積立・分散投資の重要性を繰り返し発信しているように、銀行口座にお金を預けておくだけでは、お金がなかなか増えにくい時代だからこそ、正しい投資の知識が求められています。
この記事では、将来に向けた資産形成の第一歩を踏み出したいあなたに向けて、以下の役立つ情報をお届けします。
- 20代のうちに投資を始めることで得られる時間的メリット
- 初心者でも失敗しにくいネット証券の口座選びと無理のない金額設定
- 投資信託のなかでも初心者におすすめな王道インデックス銘柄
- 新NISA制度を活用する際の注意点やメリット・デメリット
これらを順に確認していけば、何から始めればいいかわからない不安もスッキリ解消されるはずです。まずは少額からでも、着実な資産づくりの土台を作っていきましょう。ただし投資には元本割れのリスクがあるため、最終判断はご自身の状況に合わせて慎重に行ってくださいね。
ここから先は、26歳というタイミングで投資を始める意味と、初心者でも迷わない3ステップを、あなたの暮らしに重ねながら具体的にお伝えしていきます。
私自身、学生時代に少額で始めてはいたが、26歳で本格的に積立額を上げられるようになってきました。けれど振り返ってみると、投資額が少額だった数年間の機会損失がいちばん大きかったと感じています。
最初の証券口座を開いた日のドキドキした気持ちを、今でもはっきり覚えているんですよね。
それでは早速、投資を意識し始める20代後半ならではの状況とリアルな悩みから、具体的に確認していきますね。
貯金だけではお金が増えないインフレ時代──26歳から投資を意識し始めるリアル
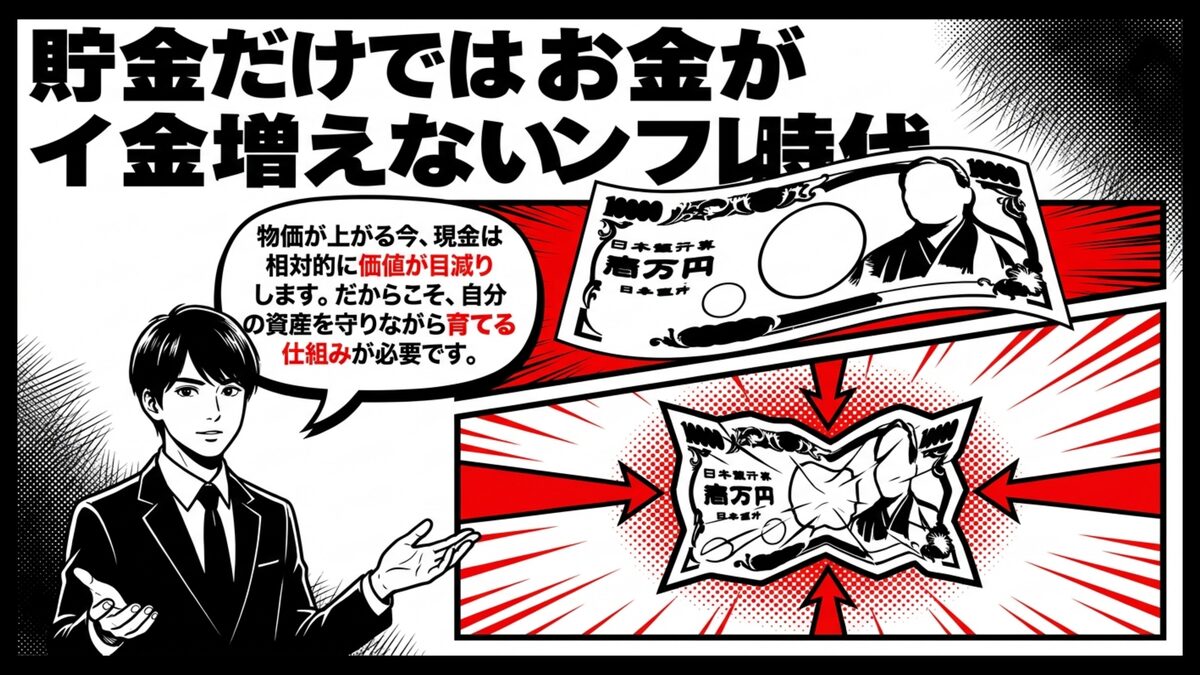
毎日の買い物で以前より少しずつモノの値段が上がっている。そう感じる瞬間が増えていませんか?
物価が上昇し続ける一方で、お給料はなかなか上がらないという厳しい現実がありますよね。総務省統計局の消費者物価指数(全国)でも、2025年平均は前年比+3.2%と上昇が続いており、家計の体感としても、じわじわ重くのしかかってきているのを感じませんか。
手元の現金を銀行に預けるだけでは、インフレにより実質的なお金の価値が目減りしてしまいます。だからこそ、26歳からつみたてNISAの始め方や資産運用の基本を学んでおくことが、これからの自分を守る備えになりますよ。
ここで、いま私たちが直面しているお金の現状を簡単に整理しておきましょう。
- 物価上昇で現金の価値が相対的に下がるリスク
- 普通預金は金利が低く、預金だけでは資産が増えにくい
- 給与アップだけでは、将来のイベントに備えにくい
こうして並べてみると、預金一本で将来に備えるのは想像以上に心もとないことが見えてきますよね。
このように、自分の資産を守りながら育てる仕組みづくりがいま強く求められています。お金への意識を変えるだけで、将来の安心感は大きく変わってきますよ。
投資の前に家計を整えたい人は、26歳一人暮らしの適正家賃はいくら?─手取り別の黄金割合と失敗しない部屋選びの全知識で固定費と貯蓄の黄金割合を確認しておきましょう。
次からは、この年代が抱えやすいリアルな金銭事情について、もう少し具体的に見ていきますね!
手取りからの貯金に限界を感じる時期──節約だけでは追いつかない現実
毎月ちゃんと働いているのに、なぜか貯金額がほとんど動かない…そんなモヤモヤを抱えていませんか?
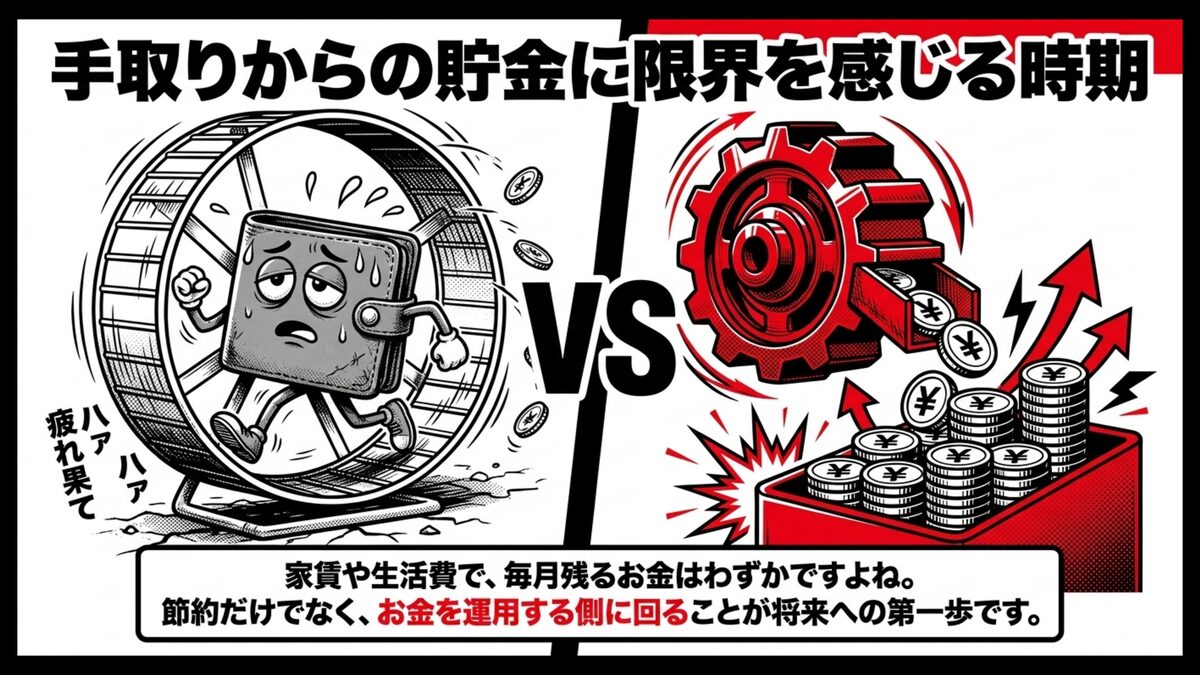
社会人生活に慣れてくると、お金の使い方や将来への備えが気になり始めますよね。給料から一定額を貯金しようとしても、家賃や生活費で消えてしまうことも多いでしょう。
多くの人が20代半ばから手取りだけで貯蓄を増やす難しさを痛感します。
金融経済教育推進機構(J-FLEC)の家計の金融行動に関する世論調査(2024年)でも、20代単身世帯の金融資産は中央値37万円と決して多くなく、貯蓄だけでは将来資金の準備が追いつきにくい現実が見えます。
だからこそ節約だけでなく、お金にも働いてもらう視点が重要なんですよ。
投資信託(複数の株式や債券をまとめて運用する金融商品)などを活用すれば、効率よく将来資金を準備できる可能性があります。特に若い時期は、少額でもコツコツ積み立てる習慣を作ることが何より効果的でしょう。
まずはお金の流れを把握し、無理のない範囲で投資に回す余力を探してみてくださいね。
私の場合は26歳のとき、家賃と奨学金返済で手取りの半分近くが消えてしまい、毎月の貯金は2万円が限界でした。家計簿アプリで支出を可視化したとき、これ以上節約するのはきついから、お金を運用する側に回らないとダメだ…と腹をくくれた瞬間だったんですよね。
同じように家計を見直してから投資の準備を始めた友人も、確実に資産が育っています。
26歳なら30年以上の長期投資が可能──時間を味方につける複利効果の圧倒的な強さ
自分はまだ20代だから投資は早いと感じている人ほど、実はチャンスを逃しているかもしれません。
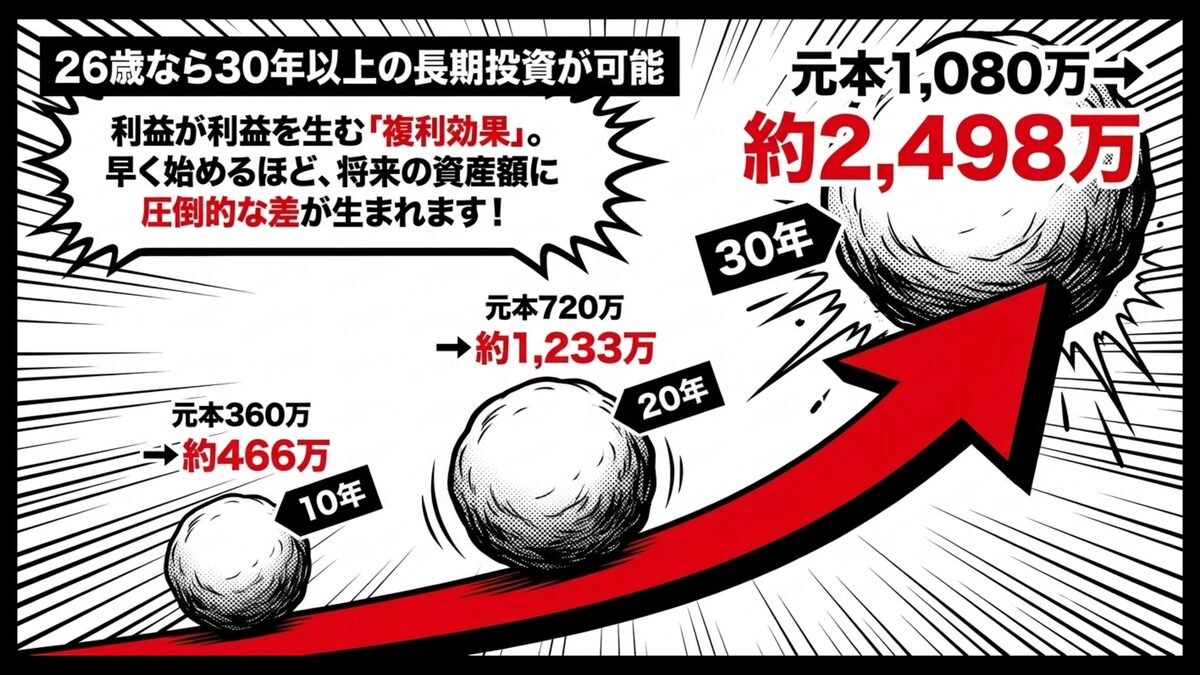
若いうちに始める最大のメリットは、運用時間を長く確保できる点。26歳から始めれば、老後まで30年以上を味方につけられます。
長期投資では、得た利益がさらに利益を生む複利効果が大きく働きます。金融庁のつみたてシミュレーターでも、早く始めるほど複利の恩恵を受けやすく、将来の資産額に圧倒的な差が生じるんですよ。
毎月3万円を積み立てた場合のシミュレーションを見てみましょう。
| 運用期間 | 投資元本 | 運用結果(年利5%想定) |
|---|---|---|
| 10年 | 360万円 | 約466万円 |
| 20年 | 720万円 | 約1,233万円 |
| 30年 | 1,080万円 | 約2,498万円 |
期間が長いほど雪だるま式に資産が成長するのが分かりますよね。ただし年利5%継続を仮定した試算で、実際の成績は市場環境で変動する点には注意してください。あと10年早く始めるかどうかで、将来の差が大きく開くのがわかるでしょう。
私自身、26歳で積立額を増やしたときは30年後に2,000万円なんて本当かなと半信半疑でした。けれど運用2年目くらいから、月々の入金額の合計より評価額がじわじわ上回り始めた瞬間があり、そこで初めて複利って本当に効くんだと腹落ちした感覚があります。
最初の数年は数字の変化が小さくても、コツコツ続けた結果は必ず見える形で返ってきますよ。
時間を活かすためにも、早めに投資の仕組みを作っておきましょう。次は初心者でも失敗しにくい新NISAの始め方をステップ形式で解説しますね。
投資初心者でも失敗しない!26歳から始める新NISAつみたて投資3ステップ
投資は難しそうだし、損をするのが怖い…そう感じている人は多いものです。
未経験から資産形成を始めるとなれば、どんな手順で進めればいいのか迷ってしまうのは当然のことですよね。
しかし、新NISA(2024年から始まった新しい少額投資非課税制度)のつみたて投資枠を利用すれば、専門的な知識がなくても無理なく資産を増やすことができます。
金融庁が推奨する長期・積立・分散投資の考え方を踏まえれば、仕組みを理解して正しいステップを踏むだけでも、失敗は避けやすくなるでしょう。
ここでは、投資初心者が迷わずに始められる具体的な3つのステップをご紹介します。
- 手数料が安いネット証券で無料のNISA口座を開設する
- 毎月の収入から無理なく続けられる積立金額を設定する
- 全世界や米国などに分散投資できるインデックス銘柄を選ぶ
この3つさえ押さえれば、あとは仕組みが自動で資産を育ててくれる流れに乗れるんですよ。
投資に回す原資を増やすには収入アップも有効です。26歳で年収500万円は届く目標?同年代との差を埋める3つの戦略で年収アップの戦略も確認しておきましょう。
この流れに沿って進めることで、初心者でも簡単に長期間の資産形成をスタートできるでしょう。まずは最初のステップである、証券会社の選び方から詳しく解説していきますね!
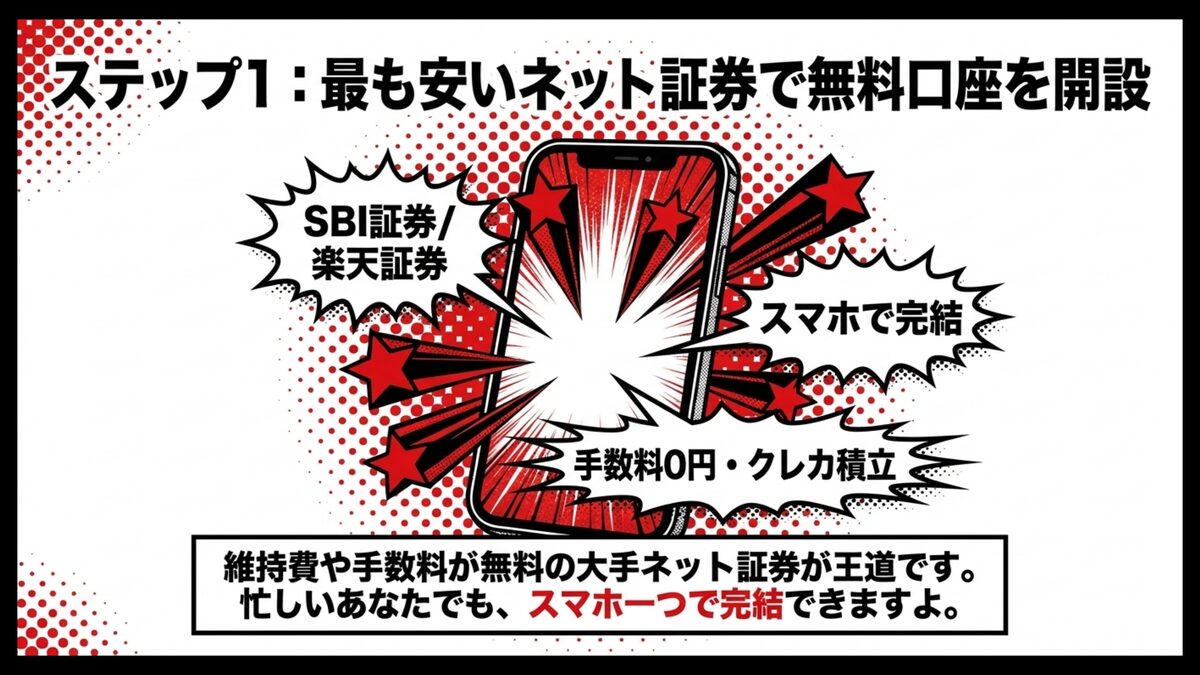
ステップ1:手数料が最も安いネット証券で無料口座を開設する──SBI証券・楽天証券が王道
証券会社っていろいろあるけれど、結局どこを選べば後悔しないの?と迷っていませんか。
新NISAを始めるなら、最初に取り組むのが証券口座の開設です。銀行窓口でも作れますが、手数料の安さや利便性からネット証券が圧倒的におすすめですよ。
SBI証券や楽天証券などの大手ネット証券は、口座開設も維持も費用が無料です。スマホからいつでも取引できるため忙しい会社員にぴったりで、20代の初心者からも平日夜にスマホで完結できて続けやすいという声が聞かれます。
投資信託の購入時も手数料がかからない商品が豊富で、クレジットカード決済でポイントを貯めながら積み立てできる点もネット証券ならではの魅力でしょう。
口座開設はスマホと本人確認書類があれば最短数日で完了します。ポイント還元率や取扱商品は各社異なるので、メインで使うポイント経済圏との相性も意識して選んでみてくださいね。
私が口座を開いたネット証券は、ポイント経済圏との相性で選びました。申込から開設完了までは1週間ほどで、本人確認書類のアップロードもスマホで完結できて拍子抜けするくらい簡単だったんです。
銀行に出向く必要すらないんだと驚いた記憶があるので、もし迷っているなら土日にサクッと申し込んでしまうのがおすすめですよ。
ステップ2:月々1万円〜3万円から──無理のない余剰資金で続けられる金額を決める
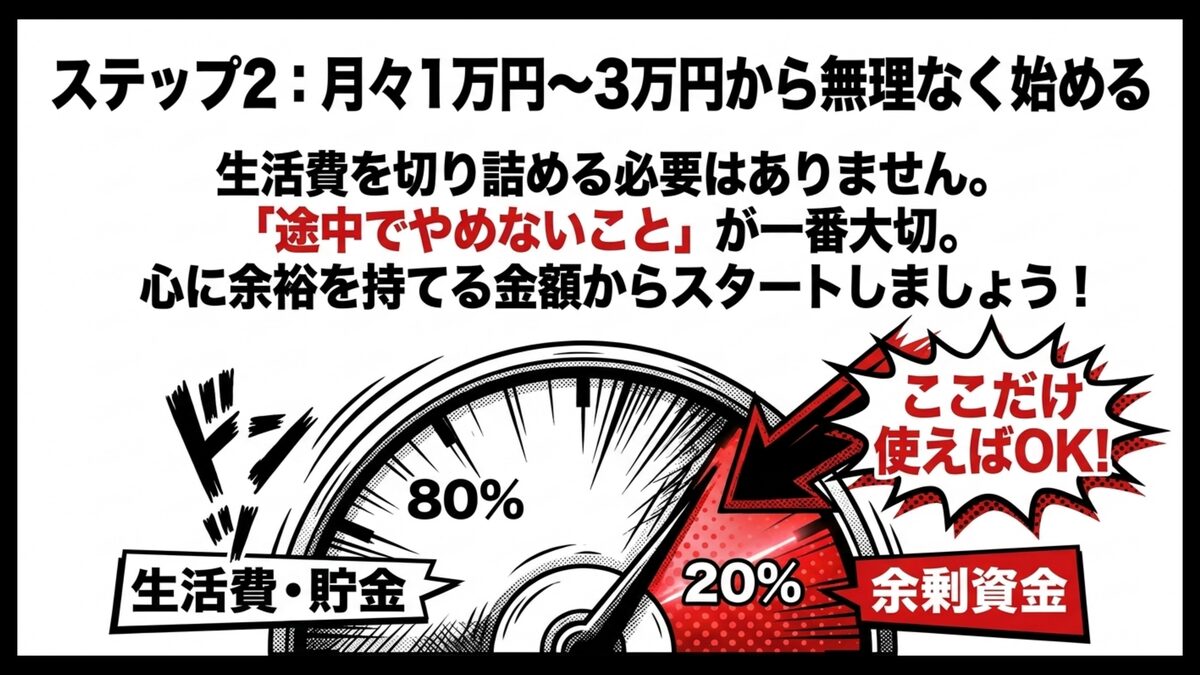
口座の準備が整ったら、次は毎月いくら投資に回すのか、具体的な積立金額を決めていきます。ここで最も大切なのは、生活費やいざという時の貯金とは別の余剰資金で始めることなんですよ。
最初のうちは、手取り収入の中から月々1万円〜3万円程度の無理のない範囲で設定するのがよいでしょう。一般的なファイナンシャルプランナーの考え方でも、手取りの1〜2割を投資に回すのが20代の現実的なラインとされています。
少額であっても、長期間コツコツと継続することで、複利の力が働いて資産は育っていくんですよ。
生活を切り詰めてまで高額な積立を行ってしまうと、精神的な負担が大きくなり長続きしません。
途中で積立をやめるのが一番もったいないので、心の余裕を持てる金額から始めてみませんか。収入が増えたり生活に余裕が出たりすれば、後からいつでも積立額を引き上げられます。まずは少額から、投資の感覚に少しずつ慣れていきましょう。
ステップ3:王道の全世界株式(オルカン)、米国株式(S&P500)など低コストのインデックス銘柄を選ぶ
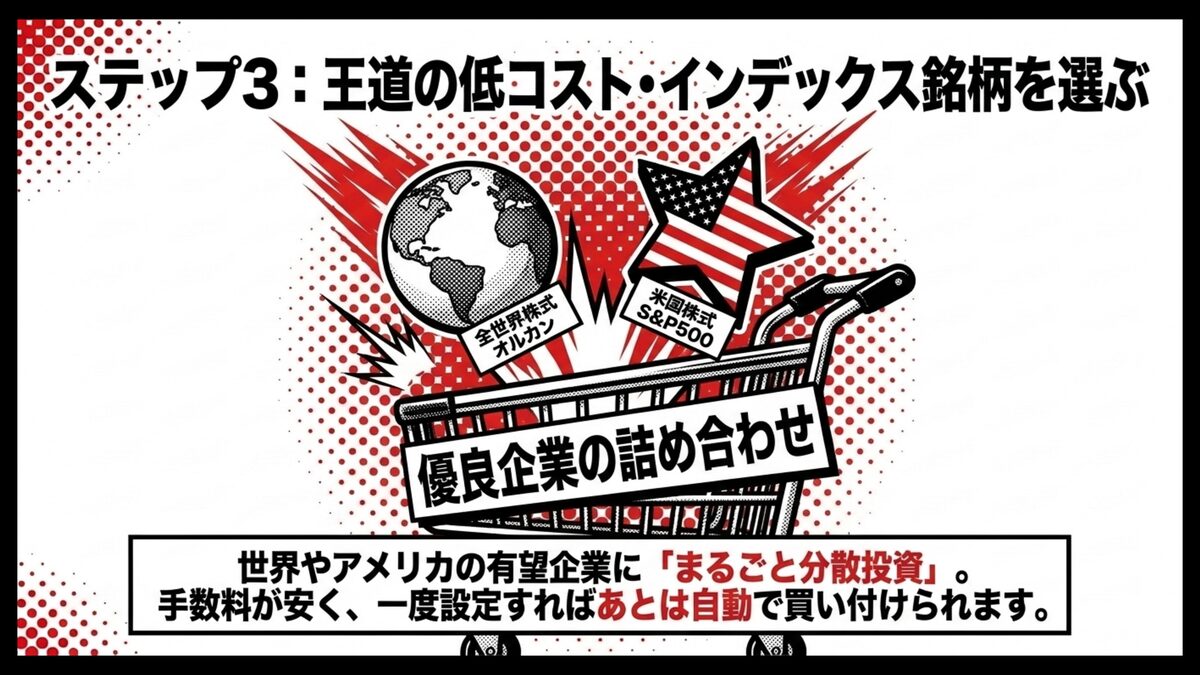
積立金額が決まれば、最後は投資信託の銘柄選びです。初心者が選びやすいのは、市場全体に連動するインデックスファンドを選ぶことですよ。
なかでも全世界株式(オール・カントリー)や米国株式(S&P500)に連動する銘柄は人気です。これだけで世界中の有望企業に広く分散投資でき、個別株のような大きなリスクを避けやすくなりますよ。金融庁のつみたて投資枠にも、こうした低コスト商品が多く選定されています。その枠を使うときは、成長投資枠との違いも押さえておくと、どの枠で何を買うかを決めやすくなるでしょう。年間に使える枠の大きさと対象になる商品の違いは、つみたて投資枠と成長投資枠の使い分け方で整理しています。どちらの枠で買っても投資信託は元本を下回ることがあるため、生活費や近いうちに使うお金とは分けて、枠の使い方を考えていきましょう。
こうした王道のインデックス銘柄は運用にかかる手数料(信託報酬)が安く、長期運用ほど手数料差が将来の利益に大きく効くため、低コストな銘柄選びは絶対条件です。
迷ったら、世界経済に幅広く乗るなら全世界株式、米国に集中するなら米国株式(S&P500)と覚えておくと判断しやすいですよ。一度設定すれば自動で買い付けられるので、その後の手間はほとんどかかりません。
ただし、株式中心のファンドは値動きが大きい時期もあるため、短期の上下に一喜一憂しない心構えだけは持っておきましょう。
26歳で新NISAを始めるメリット・デメリット──制度の魅力と注意点を整理
投資と聞くと、どうしても失敗したときのことが気になってしまいますよね。
大事なお金を減らしてしまうかもしれないという不安は、誰にでもある当然の感情でしょう。しかし、26歳からつみたてNISAの始め方や資産運用の基本を知っておくことは重要です。
制度の魅力と注意点を正しく理解しておけば、過度な不安を感じずに投資を続けやすくなります。
ここで、新NISA制度を利用する上での良い点と気をつけるべき点を整理しておきますね!
| メリット | デメリット |
|---|---|
| 運用で得た利益がずっと非課税になる いつでも自由に引き出すことができる 売却した枠を翌年以降に再利用できる | 投資信託の価格が下がり元本割れするリスクがある 他の口座との損益通算ができない |
こうして並べてみると、メリットの大きさが目立ちますが、デメリットも知っておくほど安心して使える制度だと感じませんか。
このように、メリットが大きい一方で、注意すべきポイントも存在します。それぞれの詳しい内容について、ここから順番に解説していきますね。
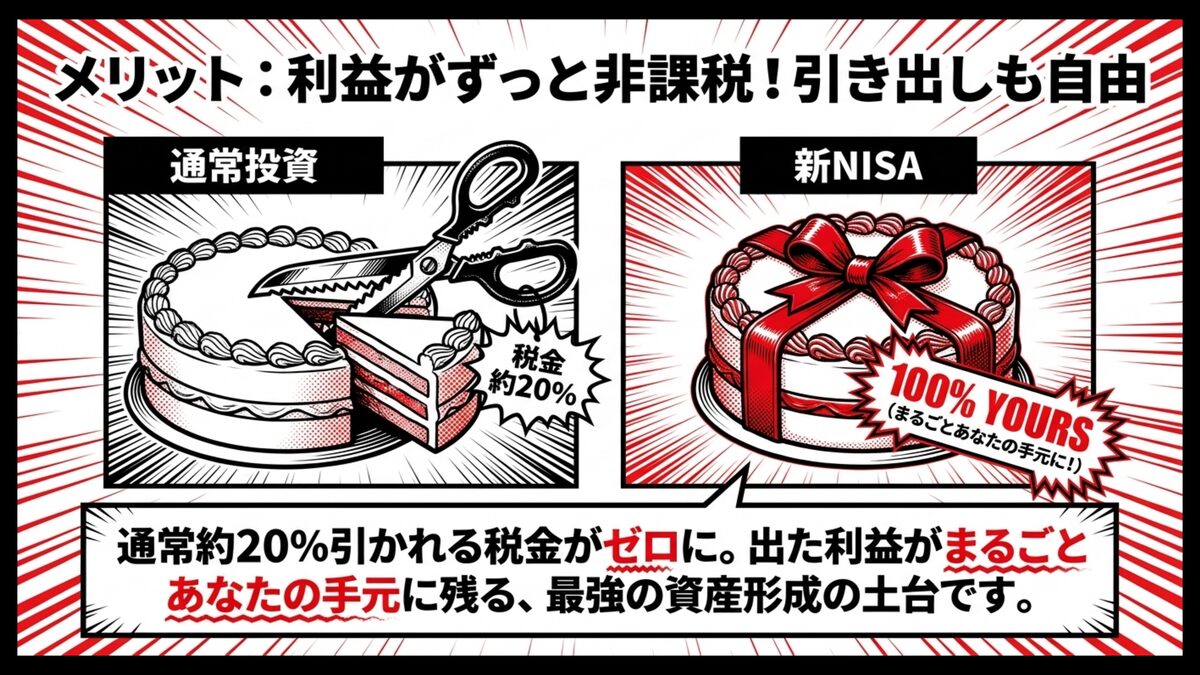
メリット:利益が永久に非課税──少額積立でも将来数千万円規模の資産形成の土台が作れる
利益に税金がかからないと聞いても、いまいち実感が湧きにくいかもしれませんね。
新NISA最大の魅力は、投資で得た利益に税金がかからないことです。通常、投資の利益には約20%(正確には20.315%)の税金が引かれてしまいます。
例えば100万円の利益が出た場合、本来なら約20万円が税金として引かれる計算。
しかしNISA口座なら、利益がそのままあなたの手元に残る仕組みです。さらに2024年から非課税運用の期間が無期限になり、金融庁のNISA特設サイトでも長期の資産形成を後押しする制度として位置付けられています。
26歳から毎月3万円ずつコツコツ積み立てれば、先ほどのシミュレーションのように60歳前後で2,000万円規模の資産を作る土台を整えられるでしょう。また、急にお金が必要になったら、いつでも売却して引き出せるという点も心強いですね。
手元のお金を効率よく増やすために、これほど有利な制度は他にないと言えるでしょう。
私自身、初めて運用益が出たときにこれが本当に税金ゼロで自分の口座に入るのかと何度も確認したくらい、非課税の恩恵は実感が湧きにくいものでした。けれど運用を続けて2〜3年経つと、複利と非課税の組み合わせは本当に効いてくるんだなと体感できるようになります。
毎年確定申告で20%引かれる人と比べたとき、長く続けるほど差がはっきり開いていくのを感じています。
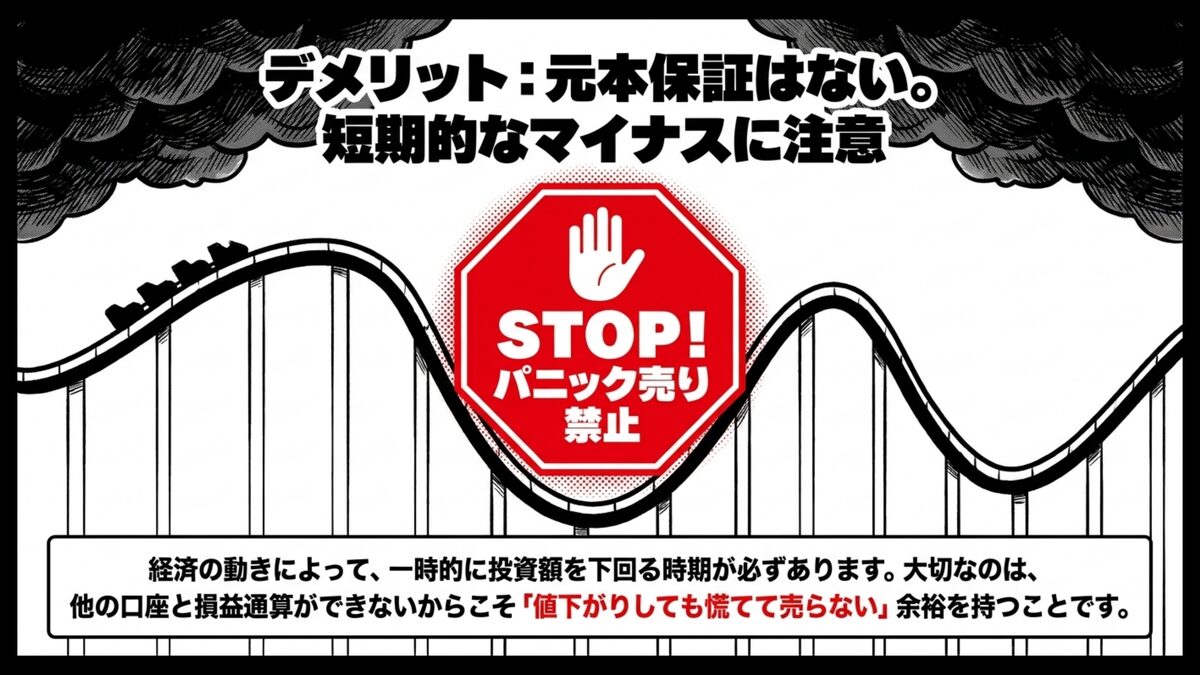
デメリット:元本保証はない──短期的には世界情勢によってマイナス(含み損)になる時期がある
メリットだけを聞いていると不安が薄れますが、リスクの理解もセットで進めておきたいところですよね。
一方で、投資である以上は必ずリスクが伴うことを忘れてはいけません。銀行の預金とは異なり、元本が保証されているわけではないという点には注意が必要ですよ。
選んだインデックス銘柄の価格は、世界中の経済状況や政治の動向によって毎日変動しています。そのため、短期的にはあなたが投資した金額よりもマイナスになってしまう時期がどうしてもあるんです。
また、NISA口座で発生した損失は、他の口座の利益と相殺する損益通算ができません。損をしたまま売却してしまうと、NISAの恩恵を全く受けられずに終わってしまうでしょう。
だからこそ、一時的な値下がりで慌てて売却しないことが何よりも大切になってきます。長く持ち続けることを前提に、余裕のある金額で続けることが一番の対策になりますよ。
最終的な投資判断に迷ったときは、金融機関の無料相談やファイナンシャルプランナーへの相談も活用してみてくださいね。
よくある質問──26歳の新NISAでつまずきやすいポイントを解消
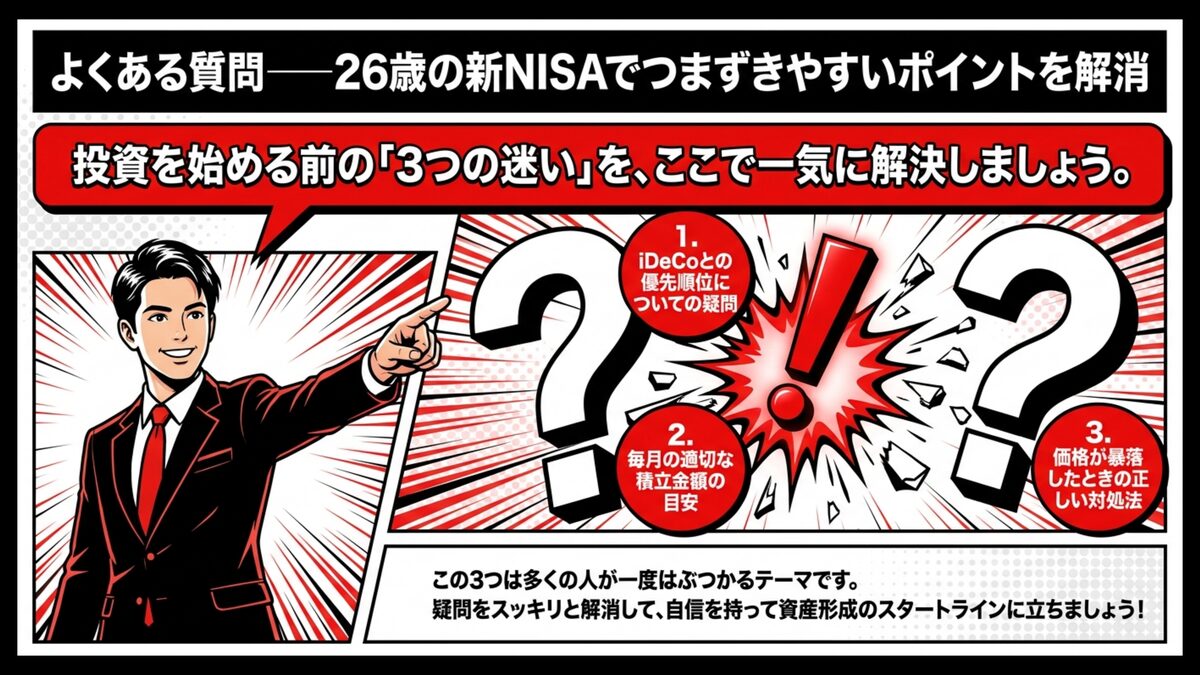
なんとなく、自分でも始められそうなイメージが湧いてきたのではないでしょうか。それでも、いざ実際に始めようとすると、細かい部分で色々と迷ってしまうものですよね。同世代の20代後半の方々からも、資産形成に関するさまざまな疑問の声が多く寄せられています。
そこで、投資初心者が特につまずきやすいポイントをいくつかピックアップしてまとめました!
- iDeCoとの優先順位についての疑問
- 毎月の適切な積立金額の目安
- 価格が暴落したときの正しい対処法
このあたりは多くの人が一度はぶつかるテーマなので、ここで一気にスッキリさせていきましょう。
これらの質問に対して、順を追ってわかりやすくお答えしていきます。疑問をスッキリと解消して、自信を持って資産形成のスタートラインに立ちましょう。
つみたてNISAとiDeCo、どちらを優先して始めるべき?──20代に合うのはどちら
制度名がたくさん出てきて、どれから手を付ければいいのか分からない。そう感じている人も多いでしょう。
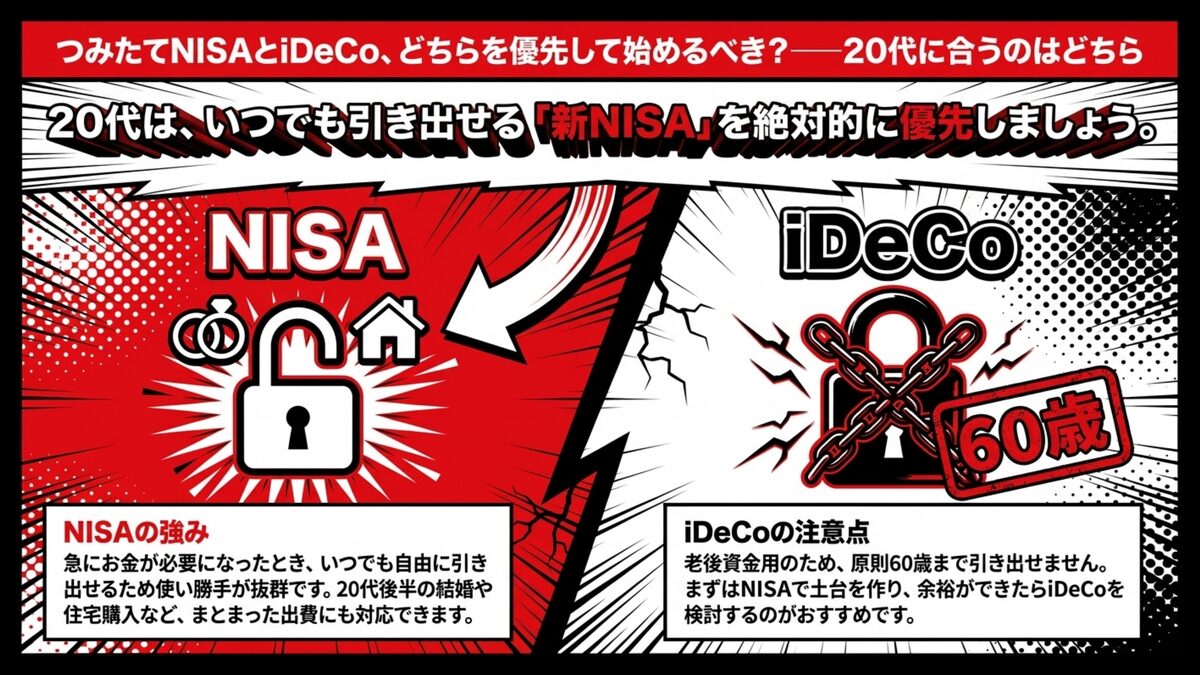
結論から言うと、20代は新NISAを優先するのが圧倒的におすすめです。結婚や住宅購入など、20代後半はまとまったお金が必要になりますよね。
iDeCo(個人型確定拠出年金)は掛金が全額所得控除になる魅力的な制度ですが、老後資金用のため原則60歳まで引き出せず、結婚資金や住宅頭金には充てられません。
急にお金が必要になったとき、いつでも自由に引き出せるNISAの方が使い勝手が良いんですよ。
資金に余裕があるなら両方の併用も良い選択です。ただし最適なバランスは人それぞれなので、まずはライフプランを整理してから判断してくださいね。
まずはNISAで土台を作り、さらに余裕ができたらiDeCoを検討する流れがおすすめですよ。
毎月いくらから積み立てれば十分?──将来の資産形成として目安となる金額
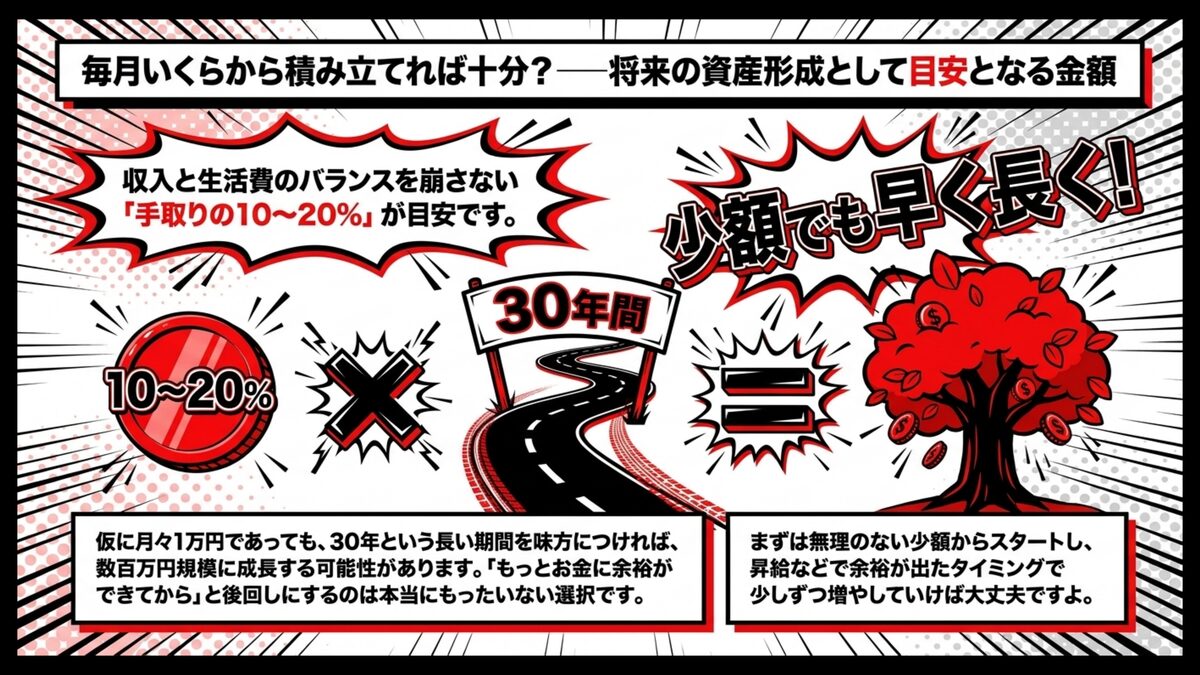
毎月の積立金額については、絶対にこれだけ必要という決まった正解はありません。大切なのは、現在のあなたの収入と生活費のバランスを崩さない金額で設定することなんですよ。
26歳であれば、手取りの10%から20%程度を貯蓄や投資に回すのが一つの目安になります。仮に月々1万円であっても、30年という長い期間を味方につければ、数百万円規模に成長する可能性もあります。
もっとお金に余裕ができてからと後回しにしてしまうのは、もったいない選択ですよね。少額でも早く始めて長く続けることが、資産形成を成功させるための最大のカギとなります。
昇給などで生活に余裕が出てきたら、そのタイミングで少しずつ積立額を増やしていけば大丈夫ですよ。
暴落で大きく含み損が出たら積立額を減らすべき?──下落相場での正しい立ち回り
口座を眺めて急に金額が減っていると、心臓が縮まるような気持ちになりますよね。
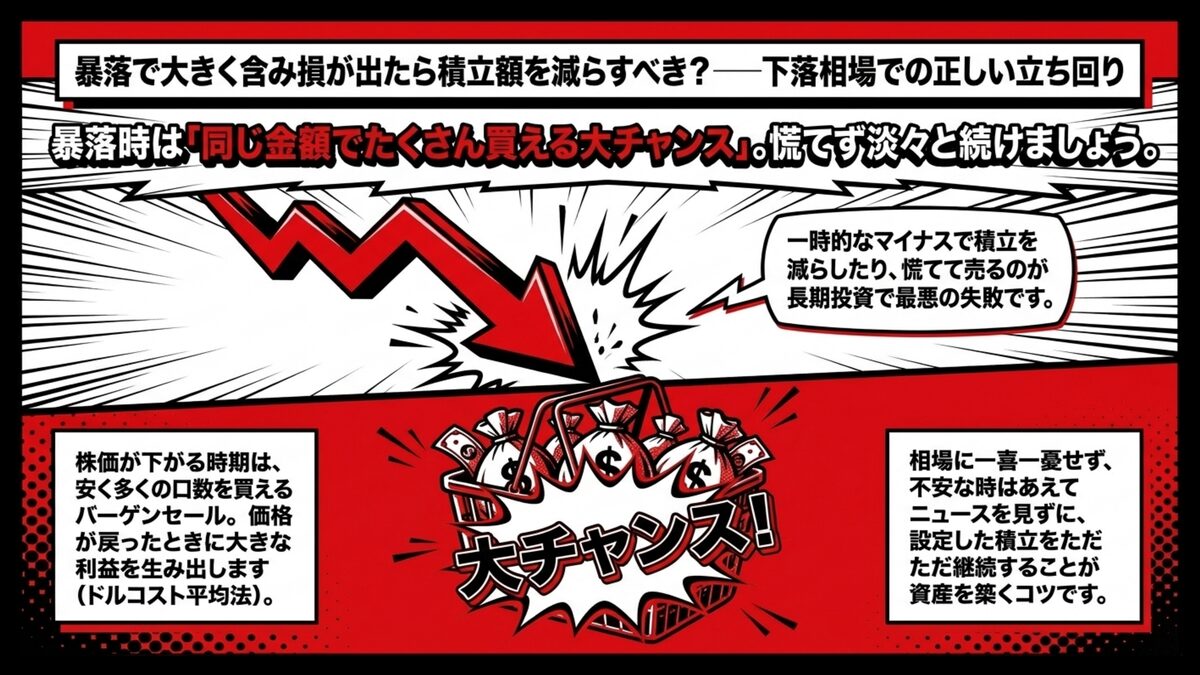
一時的なマイナスで積立を減らすのはおすすめできません。株価が下がる時期は、同じ金額でより多くの口数を買えるチャンスでもあるんですよ。
毎月一定額を買い続けるのがドルコスト平均法で、金融庁も長期・積立・分散投資の有効性として挙げます。
例えば毎月3万円を積み立てる場合、基準価額1万円なら3口、基準価額5,000円なら6口買えます。安いときに多く買っておけば、価格が戻ったときの利益につながりやすいでしょう。
値下がりで慌てて売るのが長期投資で最悪の失敗です。相場に一喜一憂せず淡々と積立を続けることが資産を築くコツ。不安なら相場のニュースをあえて見ないのも対策ですよ。
私自身、過去の世界的な暴落局面で口座が3割近く減ったときは正直、毎日のように残高を眺めてため息をついていました。それでも積立を止めずに半年、1年と続けるうちに評価額は元に戻り、結果としてその時期に買い続けた分が一番増えた銘柄になっています。
下がっているときに買えた口数が将来の自分を助けてくれる、という感覚は、実際に経験して初めて腹に落ちるものでした。
【まとめ・次のステップ】迷っている時間がもったいない──まずはネット証券の口座開設から動こう
将来のお金に対する不安は、正しい知識と行動で少しずつ解消していくことができますよ。
26歳からつみたてNISAの始め方や資産運用の基本を知ることは、これからの暮らしを考えるうえで役立ちます。
今回お伝えした重要なポイントを、ここでもう一度おさらいしておきましょう。
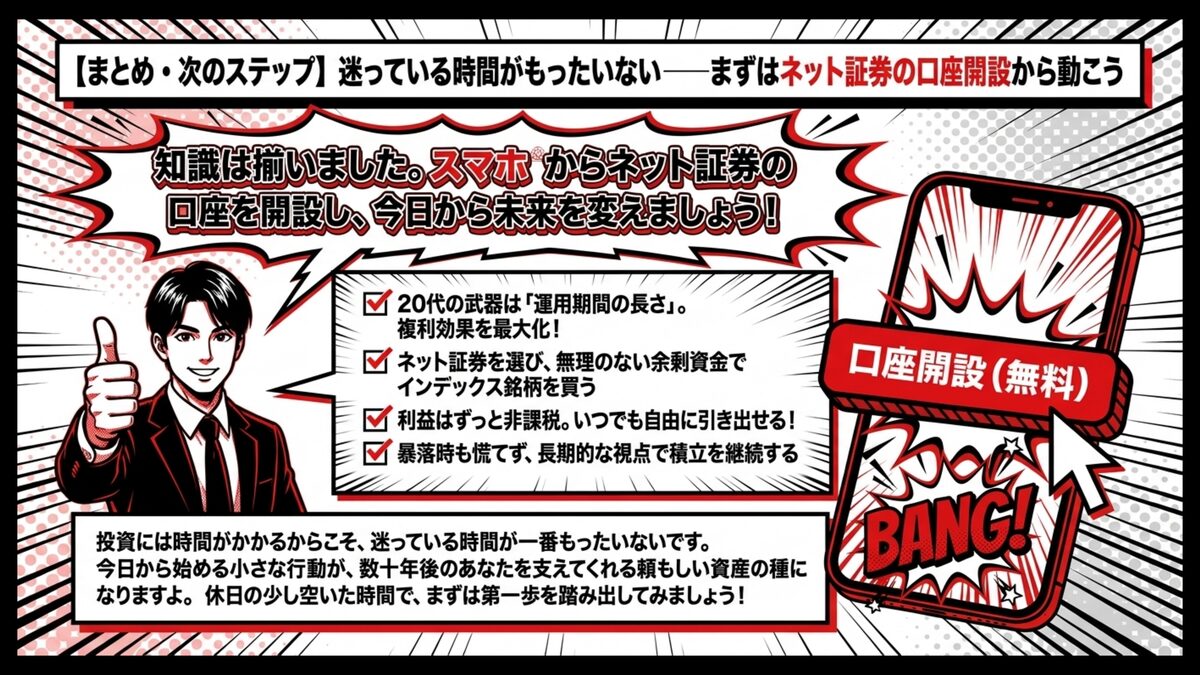
- 20代は運用期間が長いため、複利効果を最大限に活かせる
- ネット証券を選び、無理のない余剰資金でインデックス銘柄を買う
- 利益はずっと非課税になり、いつでも自由に引き出せるメリットがある
- 暴落時も慌てず、長期的な視点で積立を継続することが最も重要
このおさらいをふまえて、あとは始めるか、もう少し待つかという最後の一押しだけが残っていますよね。
投資には時間がかかるからこそ、仕組みを知ったうえで自分のペースで始めることが大切です。まずは、あなたのライフプランに合った資産形成の第一歩を踏み出してみましょう。売買の手数料と積立の設定のしかた、それに口座を開くまでの手続きを見比べると、証券会社ごとの違いが分かりやすくなり、口座開設の条件まで並べた20代のNISA・証券口座比較ではその違いをまとめています。ただし、どの口座で始めても投資信託や株式は元本を下回ることがあるため、生活費や近いうちに使うお金とは分けて考えてください。
証券会社の口座開設は、スマホから無料で簡単に手続きを済ませることができます。休日の少し空いた時間を利用して、ネット証券の公式サイトをチェックしてみてくださいね。
お金とキャリアを合わせて整えるなら、26歳のキャリアと副業の両立ガイドもあわせて確認しましょう。
今日から始める小さな行動が、数十年後のあなたを支えてくれる頼もしい資産の種になるはずですよ。なお、投資には必ずリスクが伴うので、最終的な判断はあなた自身の状況に合わせて慎重に行ってくださいね。
私自身、新NISAを始めて数年経った今、当時の自分に最も伝えたいのは始めた瞬間から景色が変わるということなんです。
資産が劇的に増えるかどうかは相場次第ですが、お金に対する見方や日々のニュースの捉え方が変わり、将来への漠然とした不安がぐっと小さくなりました。
最初の一歩を踏み出すまでが一番ハードルが高いので、迷っている方こそ今週末に口座申し込みまで進めてしまうのがおすすめですよ。
焦らず自分のペースで、将来の安心のためにコツコツとお金を育てる仕組みを作っていきましょう!