そろそろいい部屋に引っ越したいけれど、今の給料でいくらの家賃が妥当なのかな…と悩んでいませんか。
社会人生活に慣れてきても、毎月の生活費や将来の貯金を考えると、給与明細を眺めた瞬間に胸がざわつきますよね。同世代の友人がSNSにアップする部屋を見て、自分はこのままでいいんだろうか…と焦った経験を持つ人も多いんです。
特に26歳は、収入が少しずつ増え始める一方で、お金の使い方が今後の人生を大きく左右する大切な時期でもあるでしょう。
総務省の家計調査でも、単身世帯は消費支出に占める住居費(家賃)の割合が高く、収入がまだ伸びきらない若いうちほど家計への負担感が大きくなりやすい傾向があります。
この記事では、26歳一人暮らしの家賃の適正な基準と無理のない家計管理のコツについて詳しく解説していきます。
- 収入の増加に伴って家賃や生活水準を無意識に上げてしまう罠とその対策
- 手取り20万円・25万円のケース別に見る、理想的で無理のない家計の黄金割合
- 引っ越しや新しい物件選びの際に失敗しないための3つの重要な基準
- 家賃を賢く抑えて、投資や毎月の先取り貯蓄などの資産形成に回す具体的なメリット
これらをひとつずつ見ていくと、住まいとお金の悩みは案外シンプルに整理できるんですよ。
同世代でも、20代半ばで初めて家計の見直しに向き合った人は意外と多いんです。無理して高い部屋を選ぶと、自由に使えるお金が減って日々の生活に余裕がなくなりがちですよね。
リアルな手取り額と照らし合わせながら、理想的な生活レベルと貯蓄のバランスをじっくり見つけていきましょう。
あなたにぴったりの住まいを選び、金銭的な不安のない毎日を手に入れるヒントを、これから一緒に探っていきますね。
私自身、26歳の頃にもう少し駅近の広い部屋に住みたいと引っ越しを決めて、家賃を一気に2万円上げた経験があります。
その瞬間は満足感でいっぱいだったのですが、半年後には貯金を増やすペースが落ちてしまったことに気が付いて、自分の家計を冷静に見直すきっかけになりました。
あのとき、適正家賃の目安を知っていればもっと早く立て直せたのにと、今でも思い出すことがあるんです。
家賃が高くて貯金できない──26歳が抱える生活コストのモヤモヤを言語化する
毎月家賃を支払うだけで精一杯で、貯金に回す余裕がない、と頭を抱える26歳は少なくありません。
同世代の友人が貯蓄していると知ると、自分の家計管理が間違っているのか気になりますよね。SNSで他人の暮らしぶりを目にすると、なおさら焦ってしまうかもしれません。
実は多くの26歳が、自立した一人暮らしの楽しさと引き換えに、見えない生活コストの重圧を感じています。
各種の調査でも、20代単身世帯の貯蓄額はばらつきが大きく、家賃の重さがその差を生むとよく言われます。まずは現状の収支バランスを客観的に把握することから始めてみましょう。
家賃を切り詰めるより収入を増やす方が効果的な場合もあります。26歳で年収500万円は届く目標?同年代との差を埋める3つの戦略で年収アップの道筋も確認しておきましょう。
そこで、26歳一人暮らしの家賃が適正かどうかを見直すためのポイントを整理してみました。
- 給料が増えたことで無意識に生活水準を上げていないか確認する
- 毎月支払っている家賃が手取り額の適正な割合に収まっているか計算する
- 突発的な出費に備えるための貯金が計画的にできているか見直す
このチェックリストを眺めるだけでも、自分の家計のどこに穴があるかが見えてくるはずです。次の項目から、それぞれの罠を一つずつ深掘りしていきますね。
家計を圧迫している要因を理解すれば、無理なく続けられる賢いお金の管理方法が見つかりますよ。
社会人4年目で給料が増えた途端──家賃や生活水準を無意識に上げてしまう罠
給料が少しずつ上がり、つい、これくらいなら贅沢しても大丈夫、と財布の紐が緩みやすい時期でもあります。
社会人4年目ともなると、仕事のストレス発散にお金を使ってしまうことが増えがちです。週末の小さな贅沢が、いつの間にか当たり前になっていることもありますよね。
ここで陥りやすいのが、手取りが増えた分だけ無意識に生活水準を上げてしまう罠です。これはライフスタイル・インフレーションと呼ばれ、20代後半でつまずきやすいポイントとしてよく語られています。
一度上げた生活レベルを元に戻すのは、精神的にもかなりエネルギーを使う作業ですよね。だからこそ収入が増えても支出を増やさず、将来のために資金を残す意識を、あなた自身のペースで身につけていきましょう。
振り返ってみると、私が社会人4年目になった頃、ボーナスが上がったタイミングで一気に外食やサブスクを増やしてしまい、月の支出が3万円も膨らんでいたんです。
気づいた時には給料は上がったはずなのに、なぜか手元に残るお金は変わらないという不思議な状態になっていて、家計簿を真剣に見直して固定費を一つずつ削っていきました。
あのとき足元を見直しておかなければ、貯金ペースを取り戻すのにもっと時間がかかっていたと思います。
家賃設定の失敗が招く未来──30代目前で貯金ゼロ、身動きが取れなくなる現実
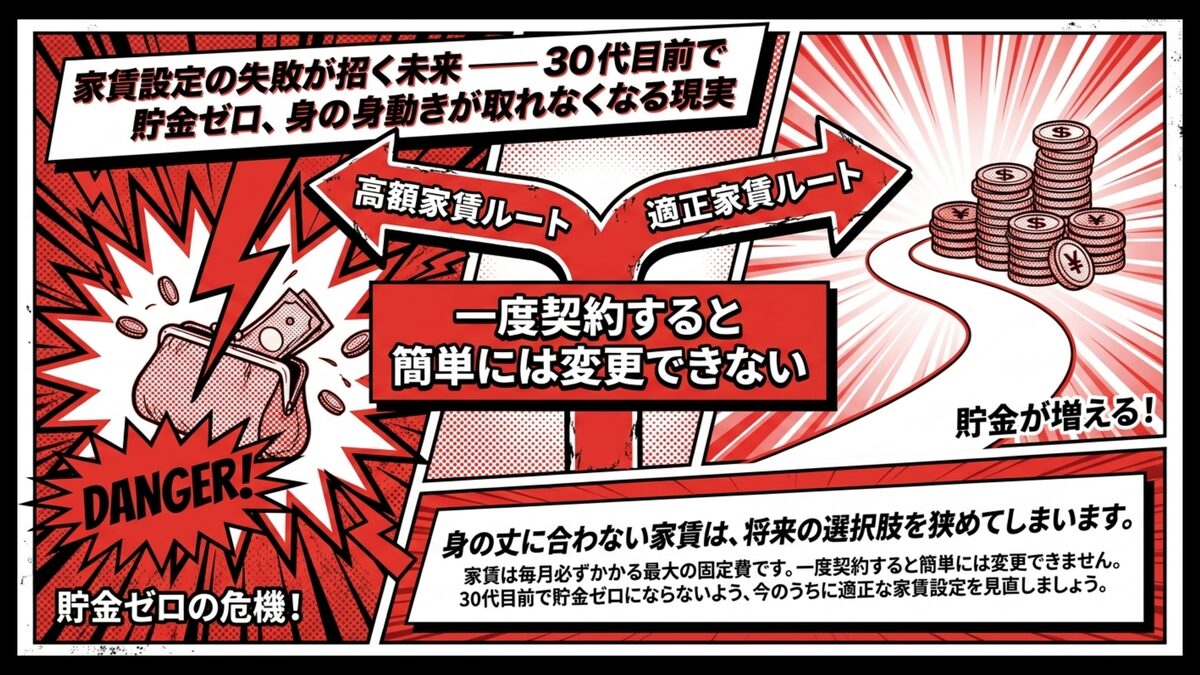
とりあえず今は生活できているから問題ない!そう考えて家計の見直しを先送りにすると、気づかないうちに選択肢が狭まっていきます。
家賃は毎月必ず支払う最大の固定費であり、一度契約すると簡単には変更できないのが厄介な点です。もし身の丈に合わない高い家賃の部屋に住み続けてしまうと、毎月の貯金に回す余力がなくなってしまいますよね。
その結果、結婚や転職といった人生の大きな転機が訪れたときに、手元に資金がなく身動きが取れなくなることも起こり得ます。
金融経済教育推進機構(J-FLEC)の家計の金融行動に関する世論調査でも、20代の単身世帯は金融資産を保有していない人が一定割合(近年は3割前後)に上ると報告されていて、家賃の取り方が将来の選択肢を狭めるのは決して珍しくありません。
30代を目前にして貯金ゼロという現実に直面し、将来への漠然とした不安に押しつぶされてしまう若者は少なくないんです。
そうならないためにも、手取りに見合った適正な家賃設定を今のうちに見直し、早いうちから計画的な資産形成の土台を築いておくことが大切です。
手取り額別シミュレーション──26歳一人暮らしの適正家賃と家計の黄金割合
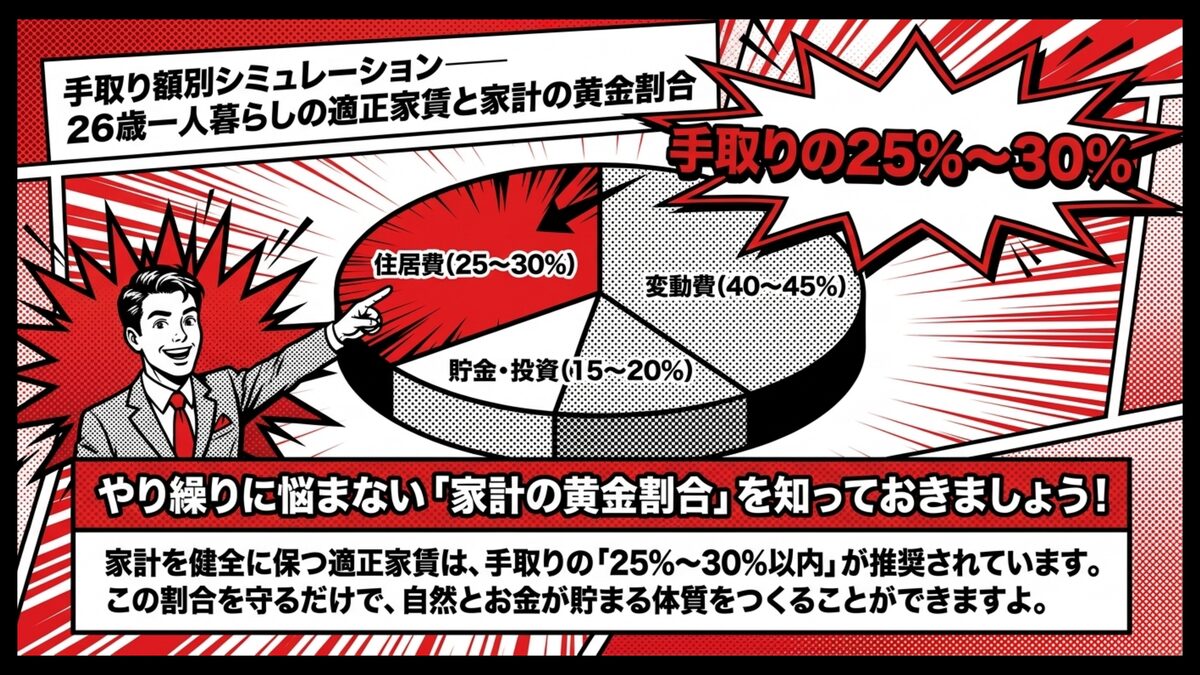
今の収入でいくらの家賃なら妥当なのか…と、具体的な金額がわからず悩む人は多いものです。
ネットで調べても、自分の手取り額に当てはまる正確な基準が見えず戸惑いますよね。サイトによって数字も違うので、なおさら混乱してしまうでしょう。
一般的に、家計を健全に保つ適正家賃は、手取り収入の25%から30%以内に収めることが推奨されています。
家賃が30%を超えると、貯蓄や投資に回す原資が一気に細り、家計が常にギリギリになりかねません。
ここで、理想的な支出バランスを保つ家計の黄金割合の目安をテーブルで確認しましょう。
| 支出の項目 | 理想的な割合の目安 |
|---|---|
| 住居費(家賃など) | 手取りの25%〜30% |
| 食費・光熱費などの変動費 | 手取りの40%〜45% |
| 貯金・資産運用への投資 | 手取りの15%〜20% |
| お小遣いや趣味・交際費 | 手取りの10%〜15% |
この黄金割合を意識すれば、やり繰りに悩まず自然とお金が貯まる体質をつくれます。手取り額に合わせた配分は、次の項目でさらに詳しくシミュレーションしてみましょう。
私の場合、最初にこの黄金割合を意識して家計を組み直したのは26歳の春でした。それまでは家賃を手取りの3分の1ぐらいと漠然と考えていたのですが、テーブルの形で各費目の割合を書き出してみると、自分が娯楽費に使いすぎていたことが一目でわかったんです。
割合で考える視点を持つようになってから、毎月のお金の流れに対して妙な安心感が生まれたのを今でも覚えています。
手取り20万円のリアル──適正家賃は6万円以下(30%以下)を一つの目安に
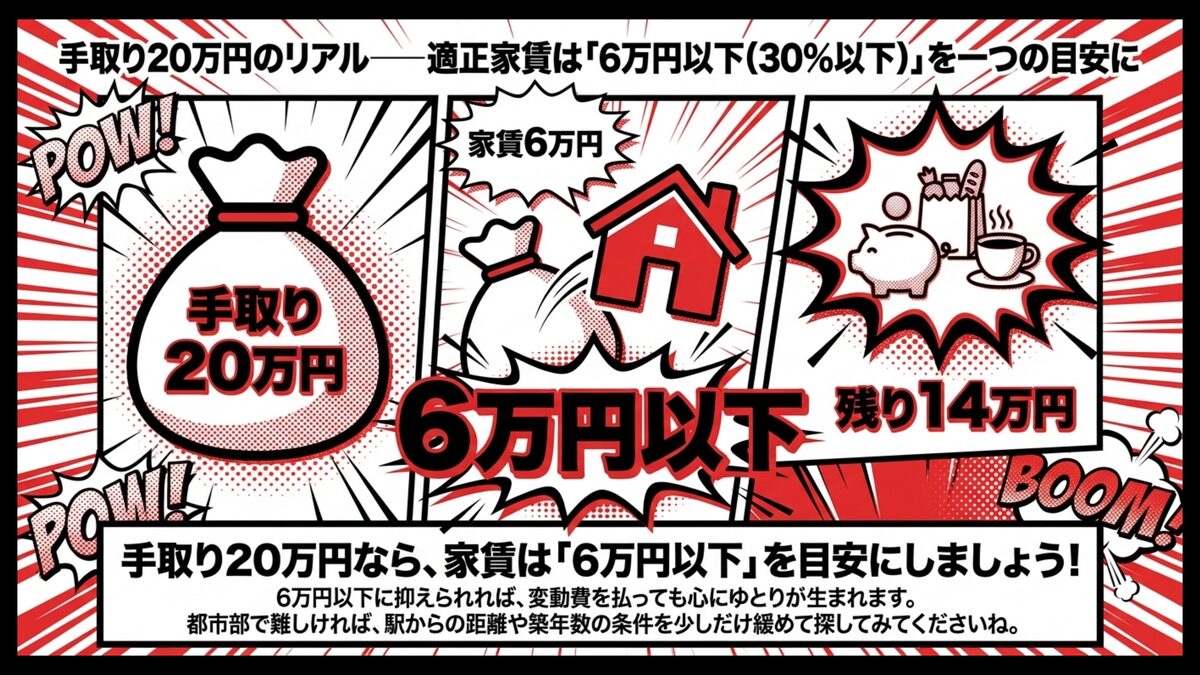
手取りが20万円の場合、毎月の生活を安定させる家賃は、できれば6万円以下に抑えるのが一つの目安です。
このラインを保てれば、変動費を支払っても心にゆとりが生まれ、趣味や交友に使えるお金も確保できるでしょう。
一方で、家賃が7万円を超えると、残る13万円で食費・光熱費・通信費・交際費・貯金まで賄う必要があり、急な出費の捻出が一気に厳しくなります。食費3万円・光熱費1万円・通信費1万円を引くと、自由に使えるお金は8万円。
ここから貯金や予備費を取ると、月末に財布の中身を気にする生活になりやすいんです。
単身世帯の食費や水道光熱費は近年上昇傾向にあり、家賃比率が高い家計ほど他の費目の調整が難しくなります。都市部で6万円以下が見つけにくければ、駅からの距離や築年数の条件を少し緩めるのも手ですよね。
少し郊外に目を向けるだけでも、広くて快適な物件をリーズナブルな価格で見つけられます。
毎月3万円から4万円を貯金に回せる資金計画を立て、まずは固定費を書き出して無駄がないかチェックする習慣を身につけましょう。
手取り25万円のリアル──適正家賃7.5万円以下(30%以下)で貯蓄を一気に増やす
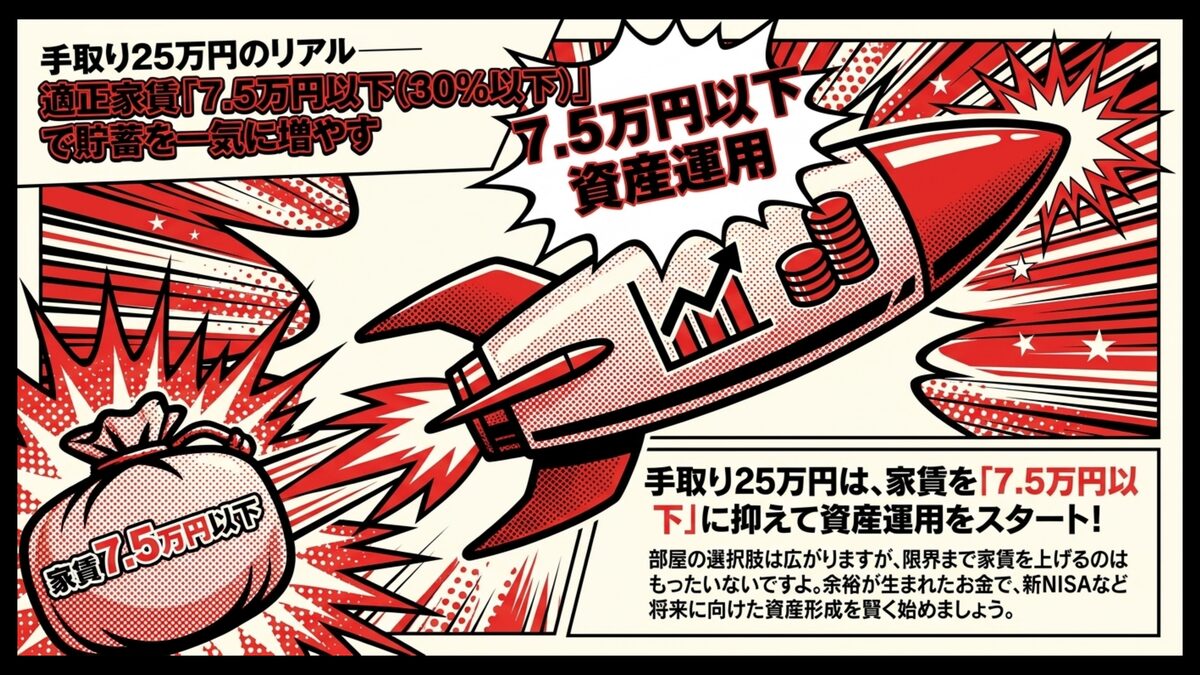
手取りが25万円に達すると、少しグレードの高い部屋にも手が届くようになり、選択肢がグッと広がりますよね。
しかし、ここで油断せずに適正家賃を7.5万円以下に抑えることが、将来のお金を準備する土台になるんです。
収入が増えたからと家賃を限界まで上げると、せっかくの余裕資金が固定費として毎月消えてしまいます。適正な範囲に留めれば、食費や趣味にお金を使いながらも、毎月5万円以上の貯蓄をコンスタントに続けられますよ。
余裕が生まれたお金を活用して、新NISAなどで賢く資産運用をスタートさせるのもおすすめの戦略ですよ。
金融庁のNISA特設サイトでも、新NISAは「長期・積立・分散」による継続的な資産形成を支える制度として説明されています。運用期間を長く取れるほど有利に働きやすく、20代のうちから少額でも始める意義は大きいでしょう。
手取り25万円という収入があるからこそ、将来に向けた経済基盤を築く良いタイミングです。積立用の口座を探し始めるときは、毎月いくらなら生活費と分けて続けられるかを決めておくと、比べやすいでしょう。スマホで少額の積立を始める20代向けのNISA・証券口座比較では、投資信託の積立を少額から始める人が比べる条件をまとめています。ただし投資信託は元本を下回ることもあるため、家賃や急な出費への備えとは分け、当面使わないお金の範囲で考えるのが前提です。
目先の豊かさだけでなく、数年後のあなたが安心できる賢いお金の使い道を、このタイミングで考えてみてくださいね。
26歳の住まい選びで失敗しないための3つの基準
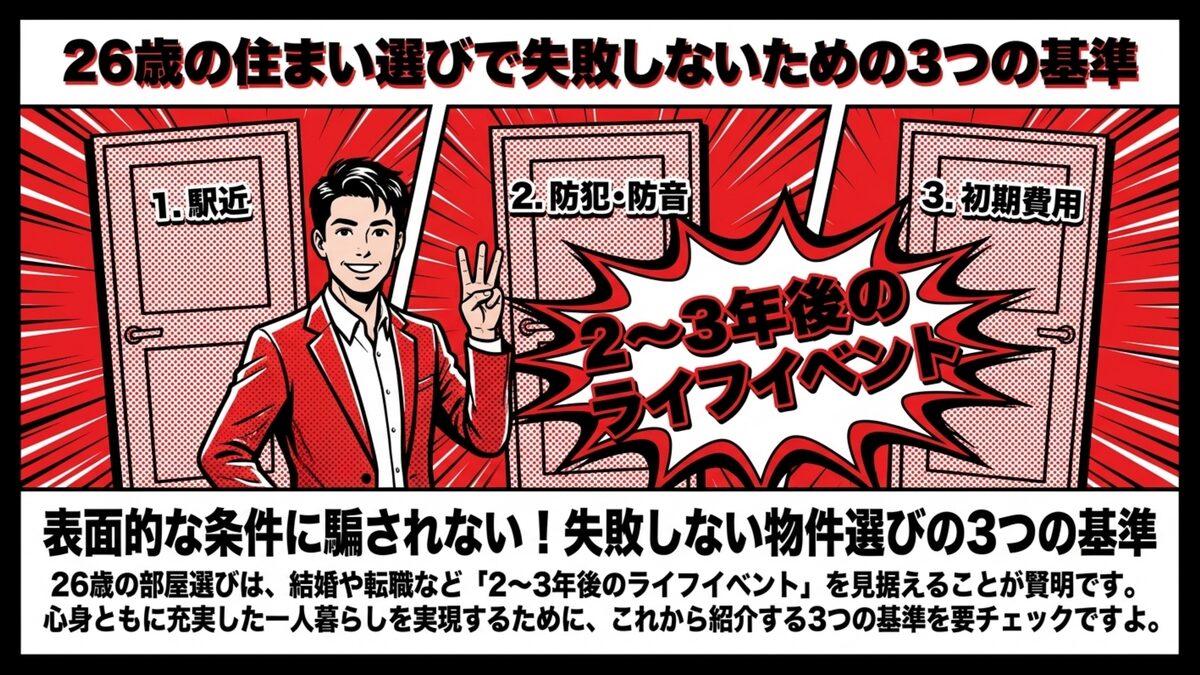
初めての引っ越しではないからこそ、次は失敗したくない…と意気込んでいませんか。
家賃の予算が決まったら、次は毎日の生活の舞台となる物件選びのステップです。ワクワクする時間ですが、ここにも落とし穴が潜んでいるんです。
見た目や広さといった表面的な条件だけで選ぶと、入居後に後悔する人も少なくないでしょう。内見でチェックを怠ると、想像以上の生活ストレスや無駄な出費を抱え込むことにもなりかねません。
ここでは、26歳の社会人が物件選びで意識したい3つの重要な基準を挙げておきますね。
- 駅までの実際の徒歩時間や通勤ルートの安全性
- 建物の構造がもたらす防音性能とセキュリティの高さ
- 契約時にかかる敷金や礼金などのトータル初期費用
26歳という年齢を考えると、今の部屋選びは、2〜3年後の自分のライフイベント(同棲・結婚・転職・転勤)も視野に入れて進めるのが賢明です。長く住む前提の物件選びと、短期で住み替える前提の物件選びでは、優先順位が大きく変わるんですよ。
これらの基準を見極めれば、心身ともに健康で充実した一人暮らしが実現できます。
基準1:駅近物件で通勤ストレスと無駄なタクシー代を一気に削減する
物件選びにおいて、駅からの近さは日々の生活の質を大きく左右する重要な要素ですよね。
少し遠くても家賃が安い方がいいと妥協してしまうと、毎日の通勤や通学で想像以上の疲労が蓄積してしまいます。雨の日や夏の暑い日に長い距離を歩くのは、肉体的にも精神的にも大きな負担になるでしょう。
不動産業界でも、駅からの所要時間は住み心地や賃料設定の重要な指標として広く意識されているんですよ。
さらに、仕事で疲れて帰りが遅くなった日には、つい駅からタクシーを利用してしまいがちです。結果として、せっかく家賃を抑えても無駄な交通費で相殺されてしまい、家計を圧迫することにもつながります。
毎日無理なく歩ける距離かどうか、実際にあなたの足で駅までの道のりを歩いて体感しておくことが大切ですよ。
快適な通勤ルートを確保して、仕事にもプライベートにも気持ちよくエネルギーを注げる環境を整えていきましょう。
基準2:防犯・防音性能の高い物件で心身の健康と在宅ワーク環境を守る
お部屋でのリラックスタイムを確保するためには、騒音トラブルを未然に防ぐ防音性能のチェックが欠かせません。
鉄筋コンクリート造(RC造)のように、壁や床が厚く生活音が響きにくい構造の物件を選ぶことが推奨されますよ。
テレワークが普及した今、静かで集中できる在宅ワーク環境を整えることは、社会人にとって重要なポイントですよね。各種の調査でも、テレワークを取り入れる企業はコロナ禍以降増加傾向にあり、住まいに求められる役割は以前より大きくなっているんです。
また、性別を問わず、安心して眠るための防犯対策は確認しておきたいポイントです。
オートロックやモニター付きインターホンが完備されているか、エントランスの管理状況はどうかも見逃せません。心身の健康を守り、明日への活力を養うための安全なベースキャンプを、妥協せずにじっくりと探してくださいね。
基準3:敷金・礼金・仲介手数料を抑えて手元のキャッシュをしっかり温存する
いざ魅力的な物件を見つけても、契約の段階になってこんなにお金がかかるの?と驚いた経験を持つ人も多いでしょう。
賃貸契約の初期費用には、家賃の数ヶ月分ものまとまったお金が必要になるのが一般的な相場なんですよ。不動産情報サイトでも、初期費用(敷金・礼金・仲介手数料・前家賃など)の目安として家賃の4〜6ヶ月分が紹介されることが多く、無視できない金額ですよね。
だからこそ、敷金や礼金、不動産会社に支払う仲介手数料をいかに抑えるかが、手元のキャッシュを温存するカギになります。
最近では、敷金・礼金ゼロの物件や、一定期間の家賃が無料になるフリーレント物件も数多く登場しています。これらを上手に活用すれば、引っ越し代や新しい家具・家電の購入費に余裕資金を回すことができますよね。
契約前に初期費用の内訳を確認して、無駄な出費を削る賢い部屋探しを実践していきましょう。
資産形成を見据えるなら、ここで浮いたお金を投資や貯蓄に振り向けるのも、未来のあなたへのちょっとした贈り物になりますよ。
家賃を抑えて固定費を下げるメリット・デメリットを天秤にかける
家賃を安く抑えたいけれど、生活の質が下がってしまうのではないか。そのように二の足を踏んでいませんか?
毎月の支出の中で最も大きなウェイトを占める家賃を削ることは、今後の資産形成に大きなインパクトを与えます。しかし、家賃の安さだけを追求してしまうと、日々の暮らしの中で思わぬストレスを抱えることにもなりますよね。
メリットとデメリットのバランスを天秤にかけ、あなたにとってどちらが重要かを冷静に判断することが求められます。
ここで、家賃を抑えることで生じる具体的なプラス面とマイナス面を、わかりやすく整理してみましょう。
| メリット | デメリット |
|---|---|
| 毎月決まった額を確実に貯蓄に回す習慣が身につく 投資や自己投資に回せるお金が増える 生活費のプレッシャーが減り、精神的なゆとりが生まれる | 駅から遠いなど、通勤や買い物の利便性が低下しやすい 築年数が古く、設備の古さやデザインに妥協が必要になる 木造アパートなどでは防音性が低く騒音リスクが高まる |
こうして並べてみると、家賃を下げる選択は単なる節約ではなく、ライフスタイル全体の設計に関わる大きな判断だと分かりますね。
両者の重みをよく比べたうえで、自分にとってのベストバランスを探っていきましょう。
固定費の見直しとあわせて収入の柱を増やすなら、副業を26歳で始めるなら何がおすすめ?─失敗しない選び方と最初の一歩で無理のない副業から始めてみましょう。
何を最優先にして何を諦めるかという明確な基準を持つことが大切です。それぞれについて、次の項目でさらに深掘りして考えていきましょう。
固定費を下げて生まれた余剰は、ただ貯めるより”増やす”に回すと将来が大きく変わります。非課税で長期運用できる新NISAと、節税しながら老後資金を作るiDeCoの使い分けは27歳から始める資産形成─NISA・iDeCoで未来の自分にゆとりをつくる始め方で基礎から確認できます。家賃を抑えられた今こそ、投資をスタートさせる好機かもしれません。
メリット:先取り貯蓄と新NISAへの投資で余剰資金が自然に増える
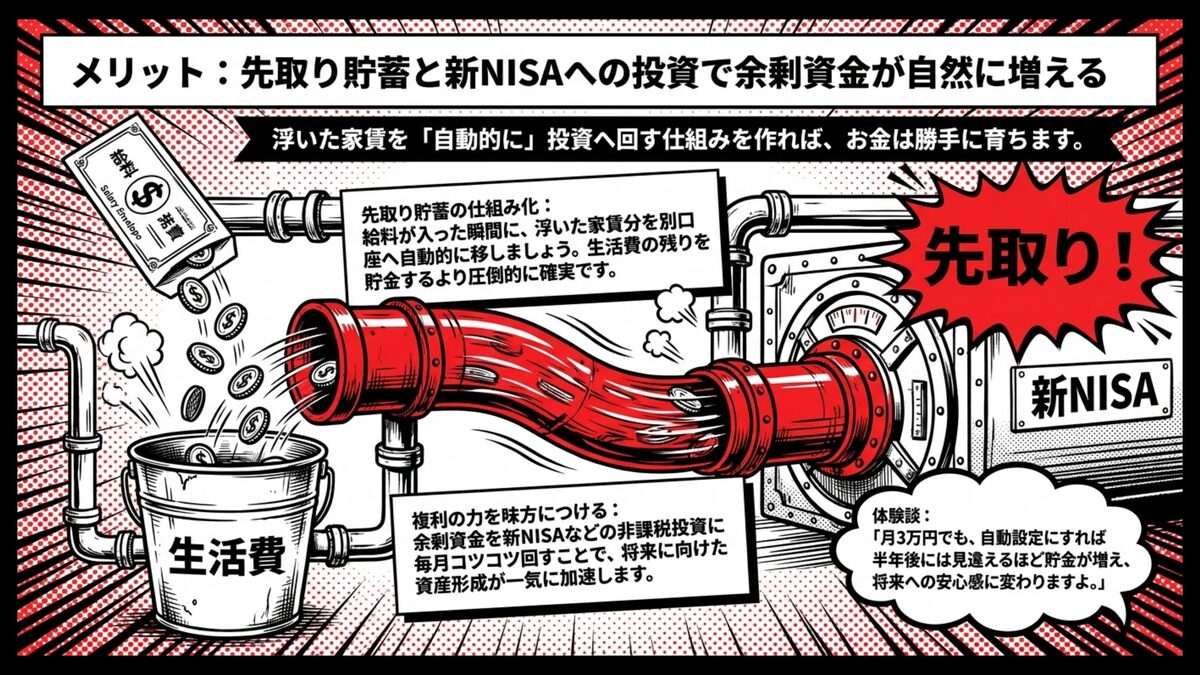
家賃を適正な範囲に抑える最大のメリットは、何と言っても手元に残るお金が確実に増えることです。
浮いた分の資金を活用して、給料が入った瞬間に一定額を別口座に移す先取り貯蓄を無理なく実践できますよね。最初の数ヶ月は少し不安かもしれませんが、習慣化すると驚くほどラクに続けられますよ。
生活費の残りを貯金しようとするとなかなか上手くいきませんが、この仕組みを作れば自然とお金は貯まっていくでしょう。
手元にあるお金は使ってしまいやすいので、口座を分ける仕組みが効果的だと言われています。さらに、余剰資金を新NISAなどの非課税投資制度に毎月コツコツと回せば、将来に向けた資産形成が一気に加速します。
若いうちから複利の力を味方につけて効率的にお金を増やす経験は、今後の人生における大きな財産になりますよ。
私自身、家賃を一段下げて生まれた月3万円ほどの余裕資金を、給料日当日に別口座へ自動振替する設定にしたところ、半年後には貯金額が見違えるほど増えていました。
最初はたった3万円と思っていたのに、複利の効果と相まって、将来への安心感も以前とはまったく違うレベルに育っていったんです。
先取り貯蓄は、頭で理解するより実際に仕組み化してみる方が圧倒的に効果を実感できると、今でも強く感じています。
デメリット:築年数や広さで妥協が必要──住環境の快適さが一時的に下がる
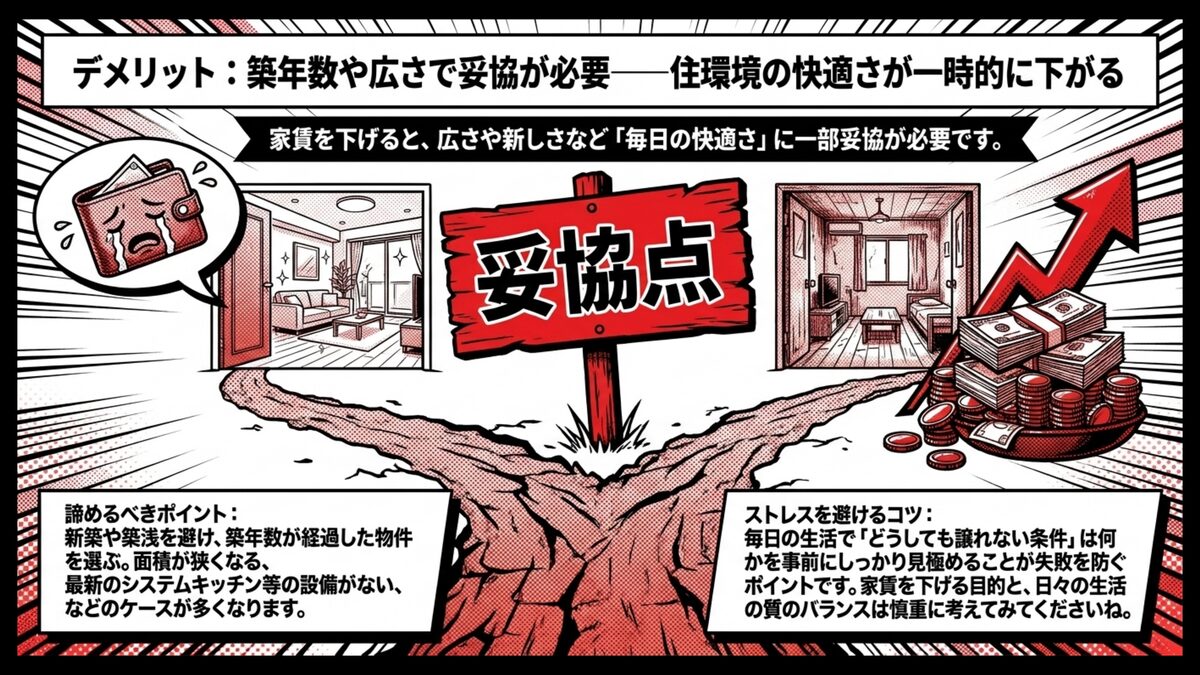
一方で、予算を絞って家賃の安い物件を探す場合、どうしても希望するすべての条件を満たすことは難しくなります。
新築や築浅の綺麗な物件は諦めて、ある程度築年数が経過した古いお部屋を選ぶなどの妥協が求められるでしょう。お部屋の面積が狭くなったり、収納スペースが十分に確保できなかったりと、住環境の快適さは一時的に下がってしまうケースもあります。
また、最新のシステムキッチンや追い焚き機能など、便利な住宅設備が付いていないケースも少なくありません。
家賃が安いから仕方ないと割り切れれば良いですが、日々の生活で不便を感じてストレスが溜まる可能性もありますよね。あなたが毎日の生活の中でどうしても譲れない条件は何かを、事前に見極めておくことが失敗を防ぐコツです。
とはいえ、住まいの不満は心身の調子にも影響しやすいので、家賃を下げる目的と生活の質のバランスは慎重に考えてみてくださいね。
よくある質問──26歳の家賃と住まいのリアルな疑問にまとめて答える
適正家賃の考え方はわかったけれど、自分の特別な状況に当てはまるのか気になる…と、まだ疑問が残っている人もいるでしょう。
お金や住まいに関する不安は、ネットの一般的な情報だけでは完全にスッキリ解消できないことも多いですよね。
26歳という年齢は、同棲を始めたり会社の制度が変わったりと、ライフスタイルにも様々な変化が起こりやすい時期です。ここでは、同世代の方々からよく寄せられる、家賃や部屋選びに関するリアルな質問をピックアップして回答していきますね。
- 昔から言われる手取りの3分の1という基準は今でも正しいのか
- パートナーと同棲する場合の家計の負担割合はどうすべきか
- 勤務先から家賃補助が出る場合の予算の考え方
このあたりは、同世代から特に質問の多いテーマです。それぞれにどんな考え方があるのか、順番に整理していきましょう。
これらのよくある疑問をクリアにして、自信を持って次のステップへ進めるようにしましょう!
家賃は手取りの3分の1という昔の基準は、今の物価高でも本当に通用するの?
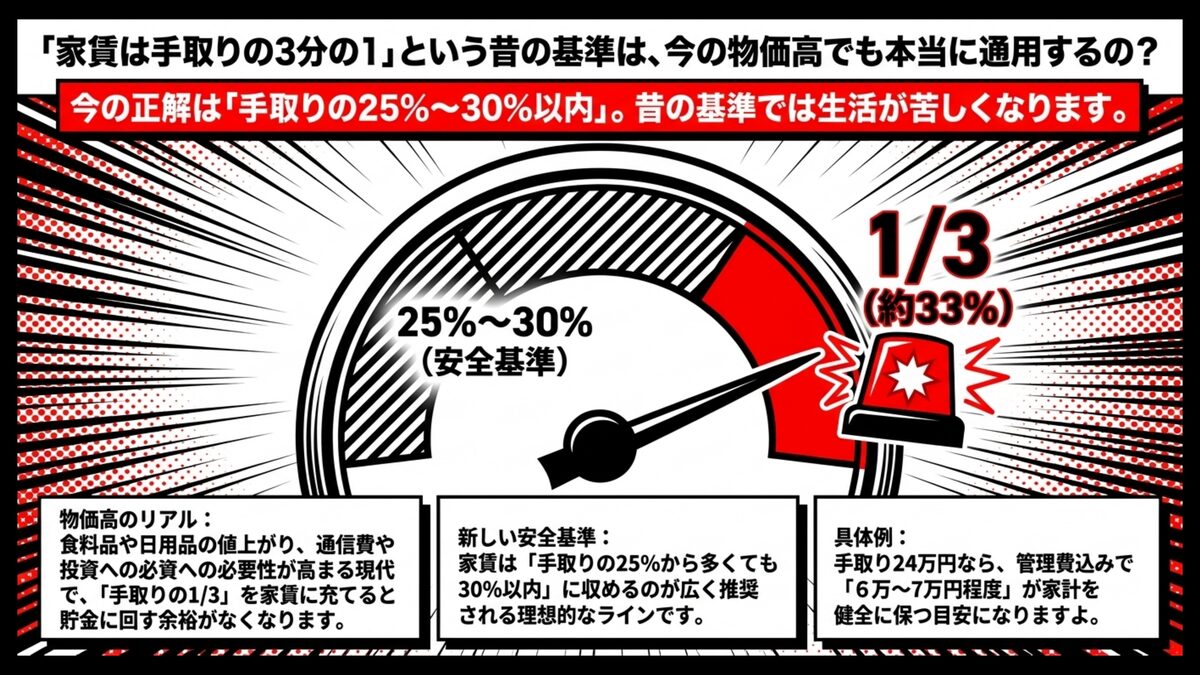
昔から家賃の目安は手取りの3分の1と言われますが、今の物価高では少し心もとない基準です。
日用品や食料品の値上がりに加え、通信費や投資の必要性も高まっているのが現代の家計事情。総務省の消費者物価指数でも、2025年は総合で前年比+3.2%、なかでも食料は+6.8%と大きく上昇するなど、生活コストの上昇が続いています。
手取りの3分の1を家賃に充ててしまうと、生活費がギリギリになり貯金に回す余裕がなくなりやすいでしょう。
今より安全な基準としては、家賃は手取りの25%から多くても30%以内に収めるのが広く推奨されます。手取り24万円なら管理費込みで6万〜7万円程度が、家計を健全に保つ理想的なラインです。
少し厳しめに設定しておくと、予期せぬ出費にも慌てず対応できますよ。ご自身の支出と照らし合わせて、柔軟に調整してみてくださいね。
同棲を始めるなら──家賃の分担と生活費の管理をどうデザインするのが賢い?
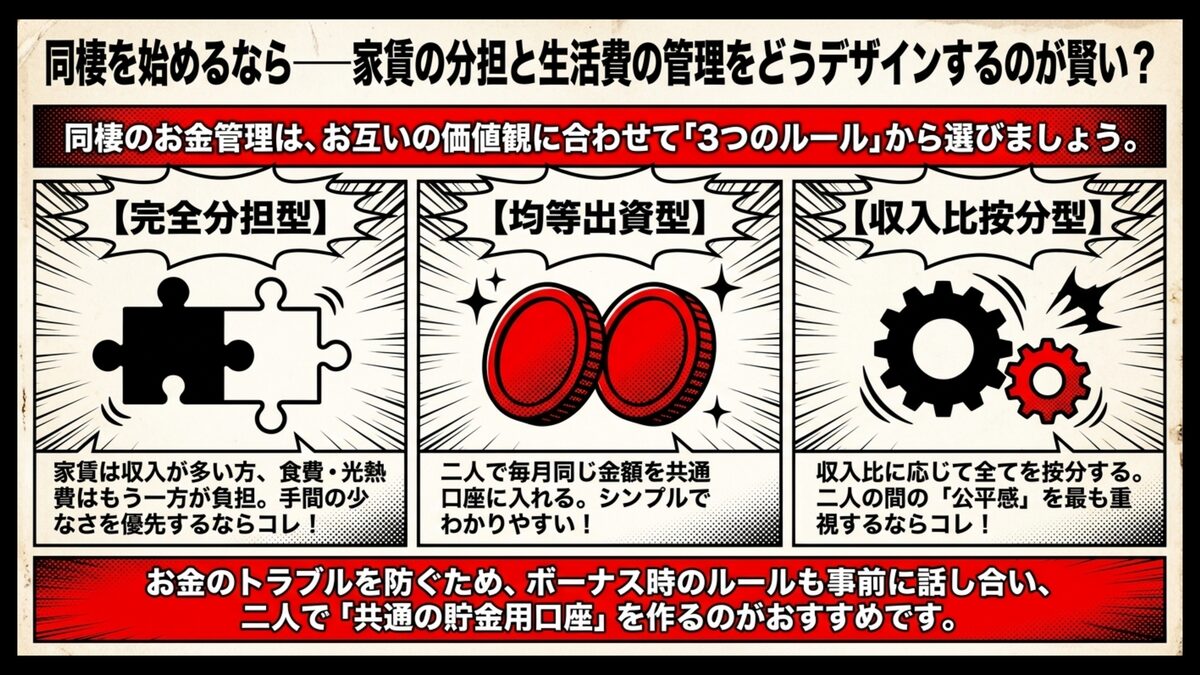
パートナーと同棲を始める際、お金の管理方法は、二人の関係を良好に保つ大切なテーマですよね。
手間の少なさを優先するなら完全分担型、公平感を重視するなら収入比按分型が向いています。毎月細かい計算をする手間が省け、お互いの責任範囲が明確になるためストレスが少なく済みますよ。
よくある賢いデザインは大きく3つあります。
- 家賃は収入が多い方が負担し、もう一方が食費や光熱費をカバーする完全分担型
- 二人で同じ金額を毎月共通口座に入れる均等出資型
- 収入比に応じて家賃・食費・光熱費すべてを按分する収入比按分型
また、二人の将来に向けた共通の貯金用口座を開設し、毎月一定額を一緒に積み立てるのもおすすめです。
ボーナス時のルールも事前に話し合っておくと、お金を巡る無用なトラブルを防げます。定期的に状況を確認し合い、柔軟にルールを見直す姿勢が、二人の生活を豊かにしてくれるでしょう。
最終的にどの分担方式が合うかはカップルによって異なるので、お互いの収入バランスや価値観に合わせて選んでくださいね。
会社の住宅手当(家賃補助)があるとき──適正家賃の上限はどう再設定する?
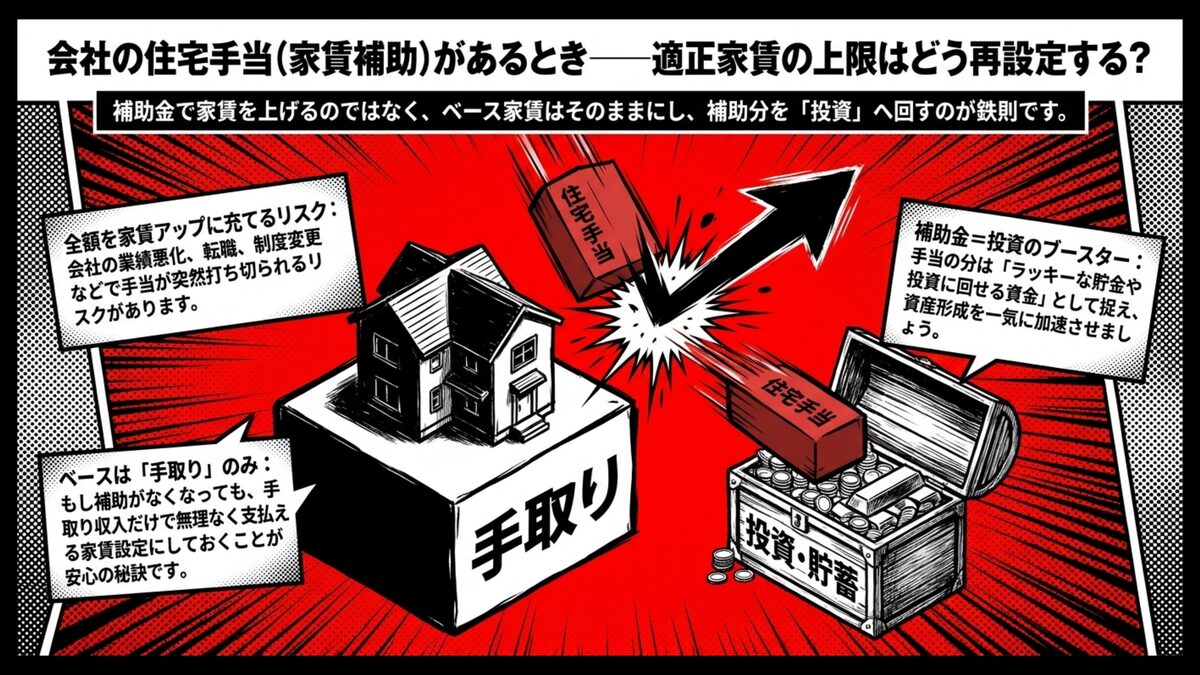
勤務先から毎月ありがたい住宅手当が支給される場合、その分だけ家賃の上限を高く設定しても良いのかと迷いますよね。
確かに手当をプラスすればグレードの高いお部屋に住めますが、全額を家賃の上昇分に充ててしまうのはリスクが高いと言えます。なぜなら、会社の業績悪化や転職、あるいは制度の変更によって、住宅手当が突然打ち切られる可能性があるからです。
もし補助がなくなっても、手取りの収入だけで無理なく支払える範囲内の家賃設定にしておくことが、安心して暮らせる選択でしょう。
手当の分はラッキーな貯金や投資に回せる資金として捉え、将来の資産形成を一気に加速させるのが賢い考え方なんですよ。身の丈に合ったベースの家賃を守りつつ、会社の制度を上手に活用して手元のキャッシュを増やしていきましょう。
まとめ──自分の手取り額から適正家賃を計算し、資産形成への第一歩を踏み出そう
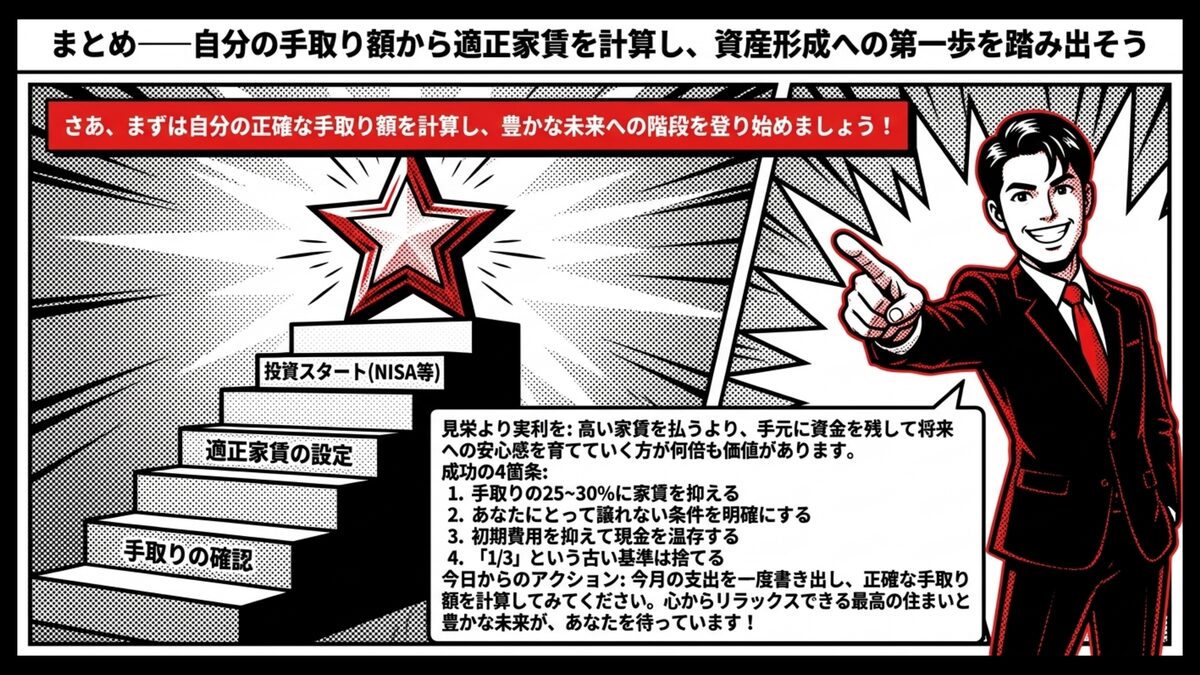
ここまで、26歳で一人暮らしをするための適正家賃の基準や、失敗しないお部屋選びのポイントについてお伝えしてきました。
今の自分の家計のバランスが少し危ないかもしれないと、これまでの無意識なお金の使い方にハッと気づいた人も多いでしょう。気づけたあなたは、もう一歩前に進み始めています。
26歳という年齢は、今後のライフプランを見据えて、一人暮らしの家賃の適正な水準を見直す絶好のタイミングです。
見栄を張って高い家賃を払い続けるよりも、手元に資金を残して将来への安心感を育てていく方が何倍も価値がありますよね。今回の記事でお伝えした重要なポイントを、もう一度ここでおさらいしておきましょう。
- 手取り額の25%から30%以内に総家賃を抑え、貯蓄率を高める
- 通勤の利便性や防音性など、あなたにとって譲れない基準を明確にする
- 敷金や礼金などの初期費用を抑えて、手元の現金をしっかりと温存する
- 物価高の現在、手取りの3分の1という古い基準は心もとないと認識する
このポイントを意識するだけでも、半年後・1年後の家計の安心感はずいぶん変わってくるはずです。あとは、あなたが今日から動き出すかどうかにかかっています。
正しい知識を身につけたら、次は実際の数字を当てはめて具体的な行動を起こすことが、現状を変える第一歩になりますよ。
まずは、現在の正確な手取り額を計算し、無理のない適正家賃と引越しに向けた初期費用をシミュレーションしてみてください。少しでも余裕資金が生まれたら、自分に合った資産形成サービスや投資プランを比較検討してみるのもおすすめです。
NISAやiDeCo、つみたて投資など、20代から始められる選択肢を一覧で確認しておくと、迷ったときの判断材料になりますよ。詳しくは、26歳から始める新NISA─貯金だけでは不安なあなたへ送る、長期分散投資のロードマップで新NISAの始め方を確認しておきましょう。
私が振り返ってみて一番良かったと感じているのは、26歳のタイミングで家賃と家計の見直しに本気で向き合ったことです。当時は面倒に思えた家計簿づけや銀行口座の整理が、その後の数年で貯まる仕組みとして確実に効いてきて、転職や引っ越しといった人生の選択肢を取りやすくしてくれました。
最終的に何を優先するかはあなた自身の人生設計次第なので、一つの参考としてこの記事の基準を使ってみてくださいね。もしお金とキャリアを合わせて整えるなら、26歳のキャリアと副業の両立ガイドもあわせて確認しましょう。
あなたが金銭的な不安から解放され、心からリラックスできる住まいと豊かな未来を手に入れられるよう、心から応援しています!