就職して初めてのボーナス支給日が近づき、手元にいくら入るのかドキドキしていませんか?慣れない職場で毎日一生懸命働いていると、まとまったお金を手にするのが待ち遠しいですよね。
でも、社会人1年目のボーナスや平均額、おすすめの使い道が分からず不安を感じている人も多いでしょう。せっかく得た貴重な収入を勢いで無駄遣いしてしまい、後で後悔することはできる限り避けたいはず。
実際に初めての賞与の手取りが想像より少なくて驚いた、気づいたら数万円残らず溶けていたと振り返る同世代の声は多いんですよ。
この記事を読むことで、新生活のお金に関する以下の重要なポイントがはっきりと理解できるようになりますよ。
- 夏と冬で支給額が大きく変わる新卒ボーナスのリアルな実態
- 額面通りにはもらえない手取り額の計算方法と引かれる税金
- 将来を見据えた賢い使い分けの黄金比と具体的なアクション
これらの知識を身につければ、初めてのまとまった収入を最大限に活かせるようになるはず。ボーナスを賢く計画的に管理することは、今後のキャリアや人生の豊かな選択肢を広げる強力な武器になります。
最初の1〜2回のボーナスでお金との付き合い方を整えられた人ほど、その後の数年でぐっと貯蓄や資産が伸びる傾向があると言われています。私自身、社会人1年目に初めて夏のボーナスをもらった時はえっ、これだけ?と思わず明細を二度見したのを今でも覚えています。
冬のボーナスでは想像以上の金額が振り込まれて舞い上がり、勢いで欲しかった家電と旅行に半分以上を使ってしまいました。今振り返ると、最初にお金のルールを決めておけばよかったなと感じています。
これから解説する内容を押さえて、充実した社会人生活の基盤を確実なものにしていきましょう!
次からは、新社会人が最も気になる夏のボーナスの現実について詳しく見ていきますね。
初めてのボーナス、何に使う?──新社会人が楽しみにする夏の現実
入社して数ヶ月が経ち、夏のボーナス支給日が近づくとソワソワしてくる頃ですよね。自分はいくらもらえるんだろうと、つい同期の話に耳を澄ませてしまうこともあるはず。
社会人1年目のボーナスや平均額、使い道は、誰もが一度は疑問に思うポイントなんです。
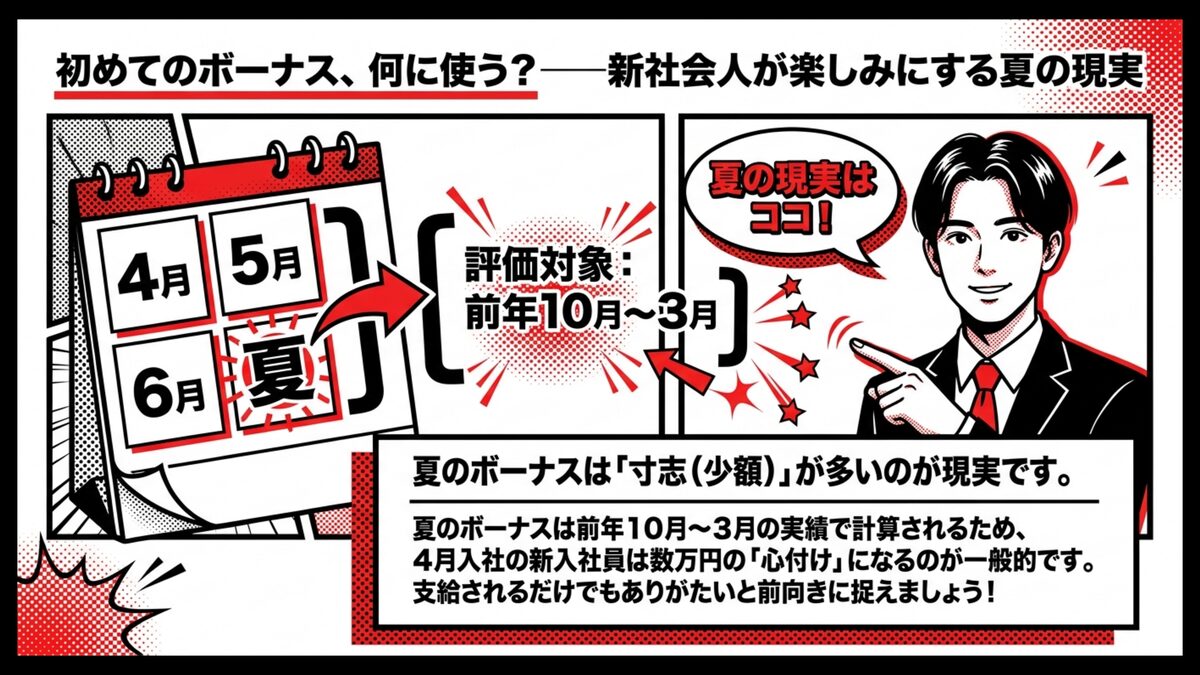
期待に胸を膨らませて明細を見た瞬間、想像より少ない金額に驚くかもしれません。実は新入社員の場合、夏のボーナスが満額支給されることはほとんどなく、寸志となるのが一般的です。
これは決して評価が低いわけではなく、ボーナスの算定期間に在籍していなかったことが主な理由と考えられるでしょう。一般的に、賞与は査定期間中の働きに対して支払われる後払いの性質を持つ報酬として位置づけられています。
夏の支給額は前年10月から3月の実績に基づいて計算される仕組みになっています。
4月入社の新人はこの期間に働いていないため、支給額が数万円の心付け程度に留まるのは当然の結果と言えるでしょう。まずは過度な期待をせず、支給されるだけでもありがたいと前向きに捉えておくのがおすすめです。
次からは、夏と冬のリアルな金額の違いについて、さらに深掘りして解説していきますね!
多くの新入社員が気になる──社会人1年目の夏・冬の平均支給額のリアル
周りの同世代がどのくらいのボーナスをもらっているのか、ちょっと気になりますよね。
産労総合研究所の決定初任給調査などの調査データを見ると、新入社員の夏のボーナスの目安が分かります。
| 学歴 | 夏のボーナス平均額 |
|---|---|
| 大学卒 | 約10万円(10万836円) |
| 高校卒 | 約8万3,000円(8万2,811円) |
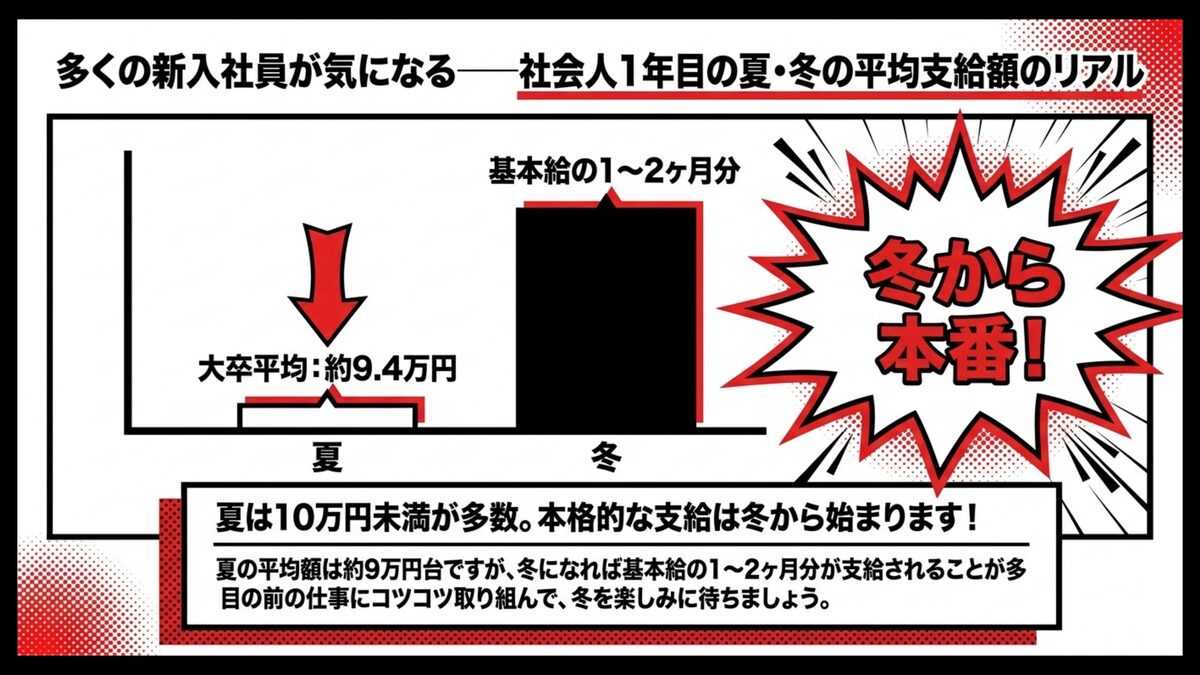
産労総合研究所2026年度 決定初任給調査(回答294社)によると、新入社員に夏季賞与を支給する企業は78.9%で、平均支給額は大学卒でおよそ10万円と報告されています。
しかし、安心してください。冬のボーナスになると状況は大きく変わり、本格的な支給がスタートします。冬は4月から9月までの半年間が評価されるため、まとまった金額を手にすることができるでしょう。
冬の支給額の目安は、基本給の1ヶ月分から2ヶ月分程度とする見方が一般的。
経団連の調査(2024年 大手企業)でも、年末賞与の総平均は約92万円(21業種161社)と、大企業の冬季賞与はまとまった水準で報告されています。
大手企業や業績が好調な会社であれば、初年度から40万円以上の金額が支給されることもありえます。
とはいえ金額は業界・企業規模・評価によって大きく差が出るため、あくまで目安と捉え、自分の会社の制度を就業規則で確認してみてくださいね。夏は少額でも冬には報われる仕組みなので、目の前の仕事にコツコツ取り組んでいきましょう。
知っておきたい──基本給の〇ヶ月分の額面と手取りのギャップ
ボーナスの支給額面を見て喜んだのもつかの間、振り込まれた金額を見てガッカリしてしまう人もいるでしょう。
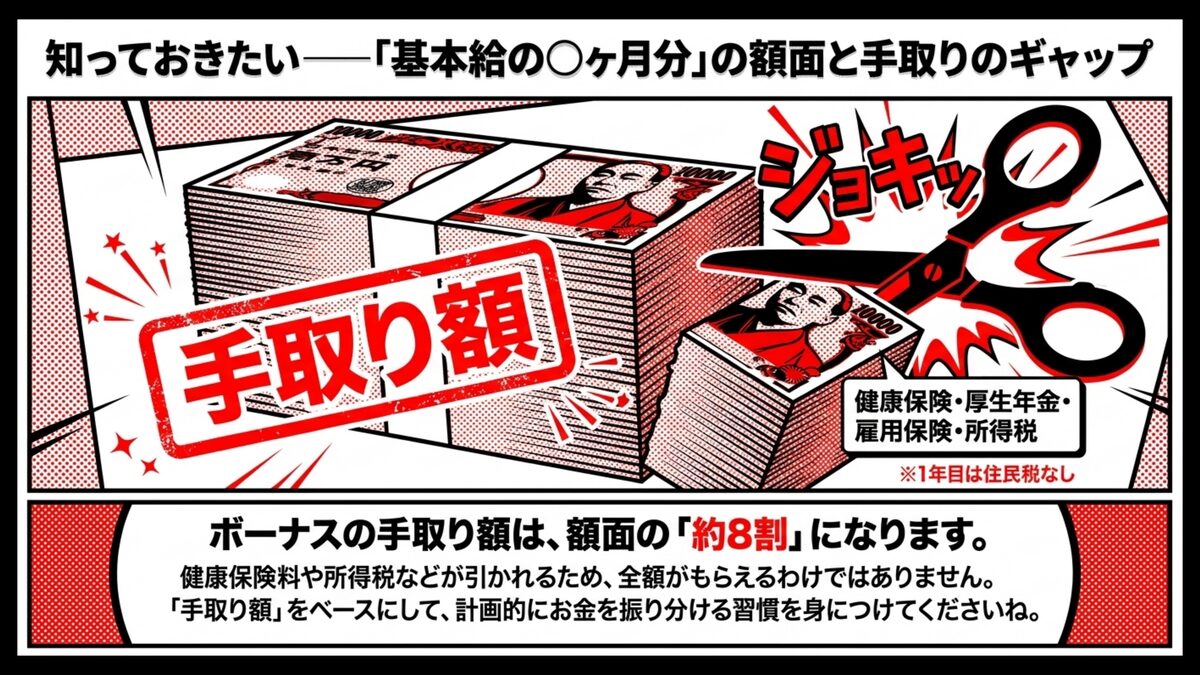
実はボーナスも毎月の給与と同じく、様々な税金や社会保険料が差し引かれています。健康保険法や厚生年金保険法などに基づき源泉徴収される仕組みです。
多くの場合、手取り額は額面の約8割程度になると覚えておきましょう。例えば額面30万円でも、手取りは約24万円です。
ここから引かれる主な項目は、以下の4種類になります。
- 健康保険料
- 厚生年金保険料
- 雇用保険料
- 所得税
引かれる割合は、年齢や扶養家族、加入する健康保険組合によって若干変わるので、自分の明細で内訳を確かめておきましょう。
幸いなことに、社会人1年目のボーナスからは住民税が引かれないため、その分だけ手取りが多くなります。住民税は前年の所得をベースに課税されるので、1年目は対象外となるケースが多くなります。
2ヶ月分もらえると過信して全額を使い道に割り当てると、後で痛い目を見るかもしれません。
必ず額面ではなく手取り額をベースにして、計画的にお金を振り分ける習慣を身につけてくださいね。
額面と手取りの差は税金が大きく影響します。特に2年目の住民税は社会人2年目で手取りが減るのはなぜ?で押さえておきましょう。
私自身、最初の冬のボーナスで2ヶ月分相当!と聞き、その額をそのまま欲しいものリストに割り振ってしまったんです。実際の手取りは6万円ほど少なくて、優先順位を慌てて組み直した苦い記憶があります。
後悔しない──新社会人のための賢いボーナス使い分けルール
まとまったお金が入ると、つい気が大きくなって財布の紐が緩んでしまいがちですよね。苦労して手にした初ボーナスだからこそ、無計画に使って後悔することは避けたいもの。
そこで重要になるのが、ボーナスを使う前にあらかじめ明確な配分ルールを決めておくことなんです。
事前にルールを決めておくだけで、衝動買いによる後悔は驚くほど減らせるんですよ。
生活費の補填やクレジットカードの支払いにボーナスを充ててしまうと、あっという間に消えてしまうでしょう。日々の生活費は毎月の給与で賄うのが基本であり、ボーナスは未来への投資や特別な支出に回すのが理想的です。
使い道を決める前に、社会人1年目のお金の管理術で普段の家計を整えておくと配分がぶれません。
特に社会人1年目は、これから長く続くキャリアや人生の土台を作るための大切な時期と言えるでしょう。
自分を成長させるための資金と将来への備えを両立させることで、お金に対する不安を大きく減らせるはず。とはいえ、配分はあくまで目安なので、人によって最適なバランスは異なるという点も頭に置いておいてくださいね。
ボーナスの一部を節税に回すなら、社会人1年目のふるさと納税完全ガイドもチェックしておきましょう。
次からは、理想的なボーナスの分配割合とその具体的な使い道について、詳しく紹介していきます。
分配割合の黄金比──自己投資20%・貯蓄40%・消費とご褒美40%
何にいくら使えば後悔しないんだろうと、ボーナス通知メールを開いた瞬間、頭の中で電卓を叩き始める人も多いのではないでしょうか。
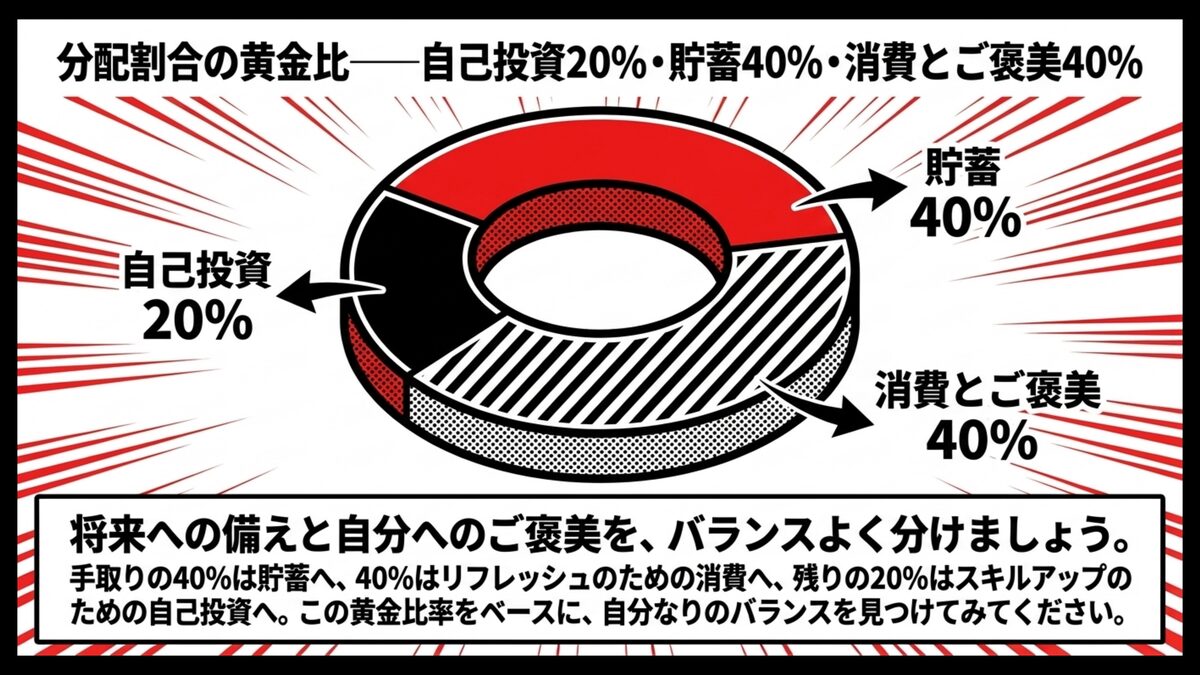
そんな時におすすめなのが、自己投資20%、貯蓄40%、消費・ご褒美40%という黄金比率です。
| 配分 | 割合 | 主な用途 |
|---|---|---|
| 貯蓄 | 40% | 生活防衛資金・将来のライフイベント備え |
| 消費・ご褒美 | 40% | 旅行・欲しかった物・親へのプレゼント |
| 自己投資 | 20% | 資格取得・書籍・スクール・スキルアップ |
まず、手取りの40%は将来のライフイベントや万が一の事態に備えて、貯金に回しましょう。
そして、残りの40%はこれまで頑張った自分へのご褒美として、旅行や欲しかった物の購入に充ててください。過度な我慢は仕事のモチベーションを下げてしまうため、適度に消費してリフレッシュすることも大切ですよ。
さらに忘れてはいけないのが、残りの20%を使って自身のスキルアップや資格取得のための自己投資を行うことですね。
この20%の投資が、将来的にあなたの稼ぐ力を高めて収入アップへと直結するリターンをもたらすでしょう。もちろん貯蓄を多めに、自己投資を多めになど、自分の価値観に合わせて比率を少し調整しながら、最適なバランスを見つけていってくださいね。
使い道1──親へのプレゼントや、仕事用アイテムの新調による感謝と投資
これまで育ててくれたご両親に、何か恩返しをしたいという気持ちを抱えている人もいるはず。初任給や初ボーナスは、両親へのプレゼントを贈る絶好のチャンスなんですよ。
相場としては、ボーナスの2割から3割程度を予算にする人が多いと言われています。
一緒に食事に行ったり、上質な革小物などの実用的なアイテムを贈ったりするのがおすすめです。また、自分自身の仕事用に少し良いスーツや名刺入れを新調するのも立派な自己投資になるでしょう。
これからの社会人生活を支えてくれるアイテムは、仕事へのモチベーションを大きく高めてくれるはずですよ。
周囲への感謝と自分への投資をバランス良く行えば、お金の使い道の満足度はグッと上がります。
私の場合、初ボーナスで両親に外食をプレゼントして、母から「お給料が入ったから連れていきたい、ってこんなに嬉しいんだね」と泣かれた瞬間の記憶が今でも一番強く残っています。
同じタイミングで自分用に少し奮発した革靴を1足新調したのですが、毎朝それを履くと不思議と背筋が伸びて、仕事のモチベーションが少しだけ上がる感覚が続いたのも嬉しい発見でした。
使い道2──もしもの時に自分を守る生活防衛資金としての預金積立
突然病気で働けなくなったり、会社を辞めたりした時の備えは、十分にできているでしょうか。
いざという時に生活を維持するためのお金を、生活防衛資金と呼んでいます。
一般的に、ファイナンシャル・プランナーが推奨する目安は最低でも月の生活費の3ヶ月から6ヶ月分を手元に残しておくことです。
一人暮らしで生活費が月15万円なら45〜90万円、月20万円なら60〜120万円が目安。まずは1ヶ月分から始めて、半年〜1年かけて少しずつ目標残高に近づけていくイメージでよいでしょう。
この資金は投資に回さず、いつでも引き出せる安全な口座で管理するのが基本です。まずはボーナスで、この緊急用の資金を優先的に貯めていく計画を立ててみましょう。
万が一の事態が起きても、焦らずに対処できる安心感は何物にも代えがたいですよね。
日々の支出を抑えれば貯蓄はさらに増えます。月3万円貯まる一人暮らし自炊・節約術もどうぞ参考にしてくださいね。
私自身、最初のボーナスからここに手をつけないと決めた専用口座に少しずつ移し始めたのですが、半年ほどで残高が3ヶ月分を超えたあたりから、不思議と仕事中のメンタルがぐっと安定したのを覚えています。
最悪辞めても数ヶ月は生きていけると思える金額が手元にあるだけで、嫌な仕事への向き合い方まで少し楽になったのは、想像以上に効果が大きいと感じました。
使い道3──新NISAなどの投資口座を開設し、将来に向けた資産形成に回す
銀行にお金を預けておくだけでは、なかなか増えないと感じてしまう人も多いでしょう。
ある程度の生活防衛資金が確保できたら、余剰資金で資産運用を始めてみるのがおすすめです。特に20代のうちから始めれば、運用期間を長く取れるため複利の効果を活かしやすいんですよ。
税制優遇のある新NISA(少額投資非課税制度)やiDeCo(個人型確定拠出年金)を使えば、運用で得た利益が非課税になります。最初からまとまった金額は必要なく、無理のない範囲で少額から積み立てるのがコツです。
長期間運用を続けることで、一時的な相場の変動に左右されにくくなるでしょう。とはいえ投資には元本割れのリスクがあるため、生活防衛資金を確保した上で失っても生活が崩れない範囲で始めるのが基本ですね。
将来の選択肢を広げるためにも、ボーナスをきっかけにして投資の世界に一歩踏み出してみませんか?
私が社会人になってNISAの積立を月5,000円に増やした時も、学生時代に月3,000円で始めた頃と同じで、振り返ればかなり小さなスタートでした。
それでも数ヶ月後に評価額が動くのを見てお金が働いてくれていると実感できたのは、貯金だけでは味わえない感覚でした。そこから少しずつ積立額を増やす流れが自然に作れたのは大きな転機でした。
ボーナスを全額貯金するメリット・デメリット
ボーナスをもらっても使い道が分からず、とりあえず全額貯金に回そうと考えている人もいるかもしれません。
手元にお金が残るのは良いことですが、果たしてそれが一番賢い方法なのか迷ってしまいますよね。
確かに貯金は大切ですが、すべてを貯め込んでしまうとせっかくの喜びが薄れてしまうでしょう。お金は使って初めて価値が生まれるツールでもあるので、使うことと貯めることのバランスが重要になります。
ここでは、ボーナスを全額貯金した場合のメリットとデメリットについて、以下のリストにまとめてみました。
| メリット | デメリット |
|---|---|
| 貯蓄が一気に増えて精神的な安心感が得られ、将来の選択肢が広がる 急な出費やライフイベントに備えるための生活防衛資金が早く完成する 無駄遣いを防ぐことができ、家計管理の基盤がしっかりと固まる | 自分へのご褒美を我慢しすぎると、仕事のモチベーションが低下する 自己投資にお金を使わないことで、将来のキャリアアップの機会を逃す お金を使う経験が減り、有意義な消費から得られる学びが得られない |
極端に貯金に偏ることなく、自分に合った使い方を見つけることが一番大切だと言えますね。
これらのメリットとデメリットについて、さらに深掘りして解説していきますよ!
メリット──貯蓄が一気に増えて精神的な安心感が得られ、将来の選択肢が広がる
まとまった金額が口座に振り込まれると、それだけでホッと安心できますよね。
ボーナスを全額貯金する最大のメリットは、何と言っても資産の増加スピードが格段に早まることです。毎月コツコツと節約して貯金するよりも、一度に数十万円が貯まる効果は大きいと言えるでしょう。
辞めようと思えば辞められると思える残高があるだけで、職場の人間関係や仕事のプレッシャーへの耐性も不思議と上がっていきますよ。
さらに、将来的に結婚やマイホームの購入といったライフイベントを考える際にも役立ちます。手元に十分な資金があれば、お金を理由にして自分のやりたいことを諦める必要がなくなるはずです。
選択肢が豊富にあるという事実は、あなたの人生をより豊かで前向きなものに変えてくれますよ。
デメリット──自分へのご褒美を我慢しすぎると、仕事のモチベーションが低下する
せっかくがんばって働いたのに、楽しみが何もないと息切れしてしまうもの。
全額を貯金に回してしまうと、日々努力している自分へのご褒美がなくなってしまい、仕事のやる気を保つのが難しくなるでしょう。適度に旅行へ行ったり美味しいものを食べたりすることは、心身をリフレッシュさせるために大切なものです。
過度な節約や我慢はストレスを生み出し、結果的に反動で無駄遣いをしてしまうリスクすらあります。また、自己投資にお金を使わないことで、スキルアップや貴重な経験を得るチャンスを逃してしまうかもしれません。
未来のために備えることも大切ですが、今の自分を充実させるための消費にも目を向けることを忘れたくないですね。
よくある質問──社会人1年目のボーナス
初めてのボーナスについては、周りの人に聞きづらい疑問がたくさんあるもの。
会社の制度や税金の仕組みなど、新社会人ならではの悩みは尽きないものですよね。他の同期がどれくらいもらっているのか、自分のお金に対する知識が正しいのか不安になるのは当然のことです。
そんなあなたのために、社会人1年目によくあるボーナス関連の質問をピックアップしてまとめてみました。
- 夏のボーナスが数万円と少額である理由
- 投資信託や新NISAを活用する際のポイント
- ボーナスがない会社での上手な資産形成術
これらの疑問に対する回答を確認することで、これからのマネープランがより明確になるはずですよ。
次からは、それぞれの質問について分かりやすく解説していきますね!
夏のボーナスが少額(数万円)だったのですが、これは普通ですか?
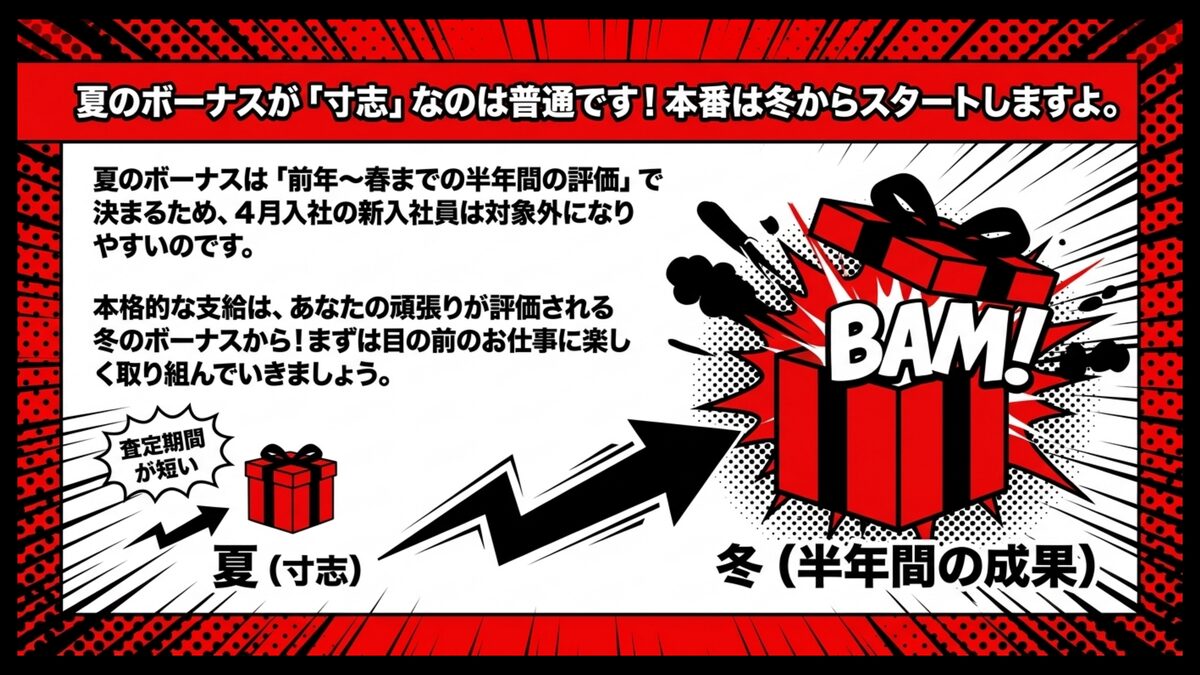
期待して明細を見たのに、数万円しか振り込まれていなくてガッカリした経験はありませんか?
でも安心してください。社会人1年目の夏のボーナスが寸志程度になるのは、日本の多くの企業でごく普通の対応です。
夏のボーナスは、前年から今年の春までの半年間の業績や勤務態度を評価して支給されます。4月に入社したばかりの新入社員は、この査定期間にほとんど在籍していないため、評価の対象外となるのが一般的。
そのため、少しでも支給されればラッキーくらいに捉えておくのが精神衛生上も良いでしょう。
本格的なボーナスは、半年間の働きが評価される冬の支給からスタートする場合がほとんどです。まずは冬に向けて、目の前の業務に取り組んで成果を出していくことが大切ですね。
ボーナスを使って投資(新NISA)を始めるなら、一括購入と積立のどちらが良いですか?
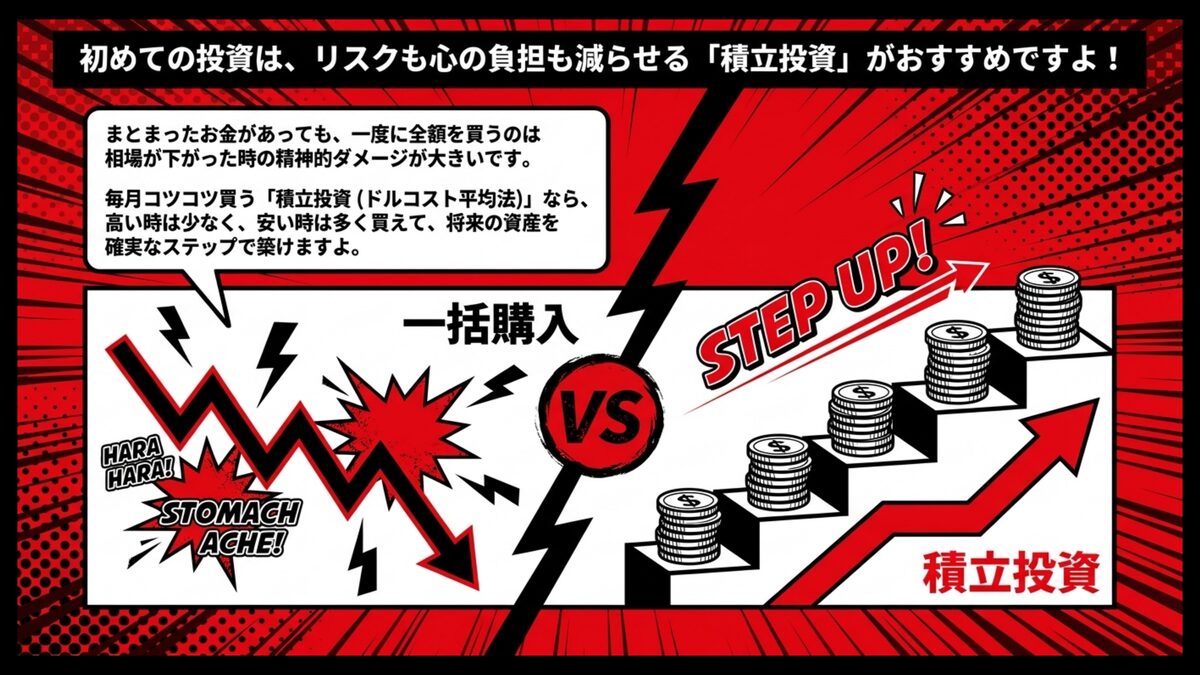
まとまったお金が入ったからといって、一度に全額を投資に回していいのか迷ってしまいますよね。
初めて投資をするなら、リスクを抑えるため時間を分散させた積立投資から始めるのがおすすめです。一括だと購入直後に相場が下落した際、精神的ダメージに耐えられなくなるかもしれません。
毎月決まった金額を積み立てれば、価格が高い時には少なく、安い時には多く買えるんですよ。これはドルコスト平均法と呼ばれ、長期的には購入単価が平均化されます。
ボーナスのうち投資に回す分を別口座に確保し、毎月一定額を積み立てるのが賢いやり方ですね。積立の最低額やクレカ積立の扱いを並べると、積み立てる先の口座にも違いがあることが見えてきます。20代向けのNISA対応証券口座の比較では、投資信託の積立を少額で始める人が比べる条件を整理しています。投資信託は値動きによって元本を下回ることもあるので、生活費や近いうちに使う予定のお金とは分け、すぐには使わない分の範囲で考えていくとよいでしょう。
一括と積立のどちらが向くかは人それぞれなので、リスク許容度と相談して決めてみてください。少額でも継続することが、将来に向けた資産づくりの一歩になりますよ。
私の場合、最初の冬のボーナスから一括で20万円分の投資信託を買い、1ヶ月で評価額が15%下がって胃が痛くなりました。その後月1万円ずつ積立に変えると、一括と積立の差は数字以上にメンタルに効くと痛感しました。
ボーナスが出ない会社や年俸制の会社に就職した場合、新社会人はどのように貯蓄を進めるべきですか?
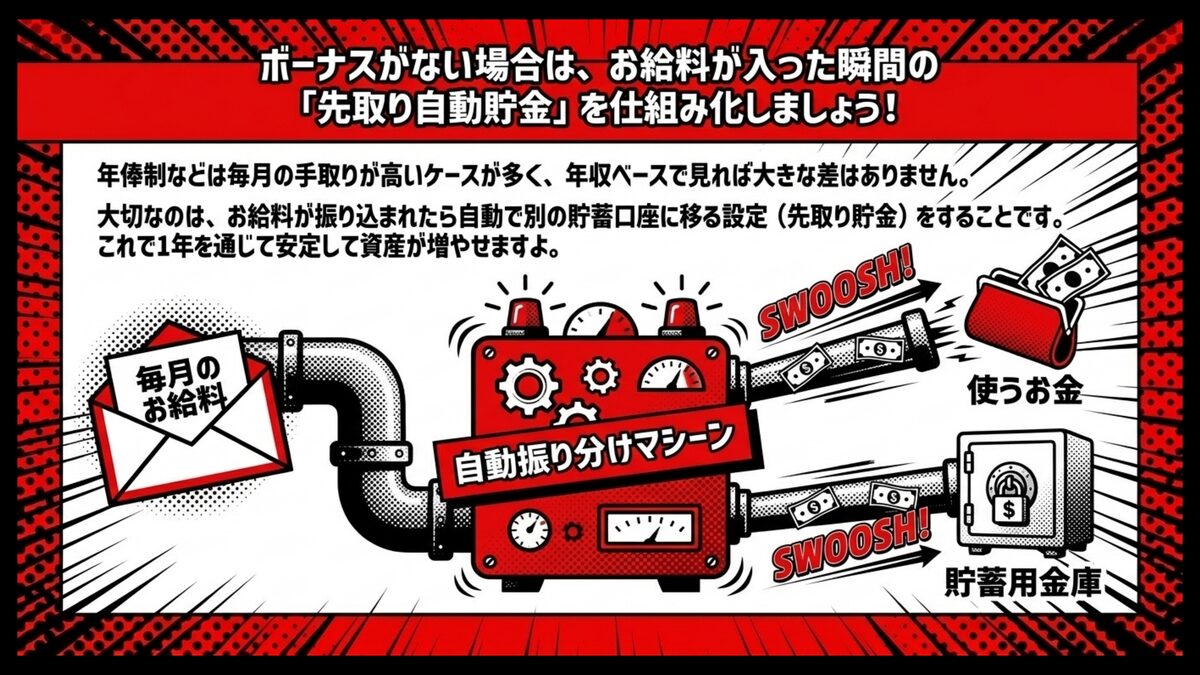
周りがボーナスで盛り上がっているのに、自分には関係ないと感じて寂しくなることもあるかもしれません。
ボーナスが支給されない会社は、年俸を12分割が基本、または14〜16分割した金額が毎月の給与となるケースが多く、年収ベースで見れば賞与制と大きな差はないんですよ。月々の手取りが安定して高めになる代わりに、年2回のまとまった臨時収入がないだけ、と捉えるのが正確です。
そのため、毎月の給与の中から一定額を確実に貯蓄に回す先取り貯金の仕組みを作ることが何よりも重要になります。給料が振り込まれたら、すぐに指定の金額を別の貯蓄用口座に自動で移す設定にしておくのが一番の近道ですね。
この方法なら、ボーナスという不確実な収入に頼ることなく、1年を通じて安定したペースで資産を増やすことができるでしょう。
毎月の収支を管理する力は、一生役に立つ強力なスキルになるはずですよ。
まとめ・次のステップ──ボーナスの配分計画を紙に書き出し、賢く使う準備を始めよう
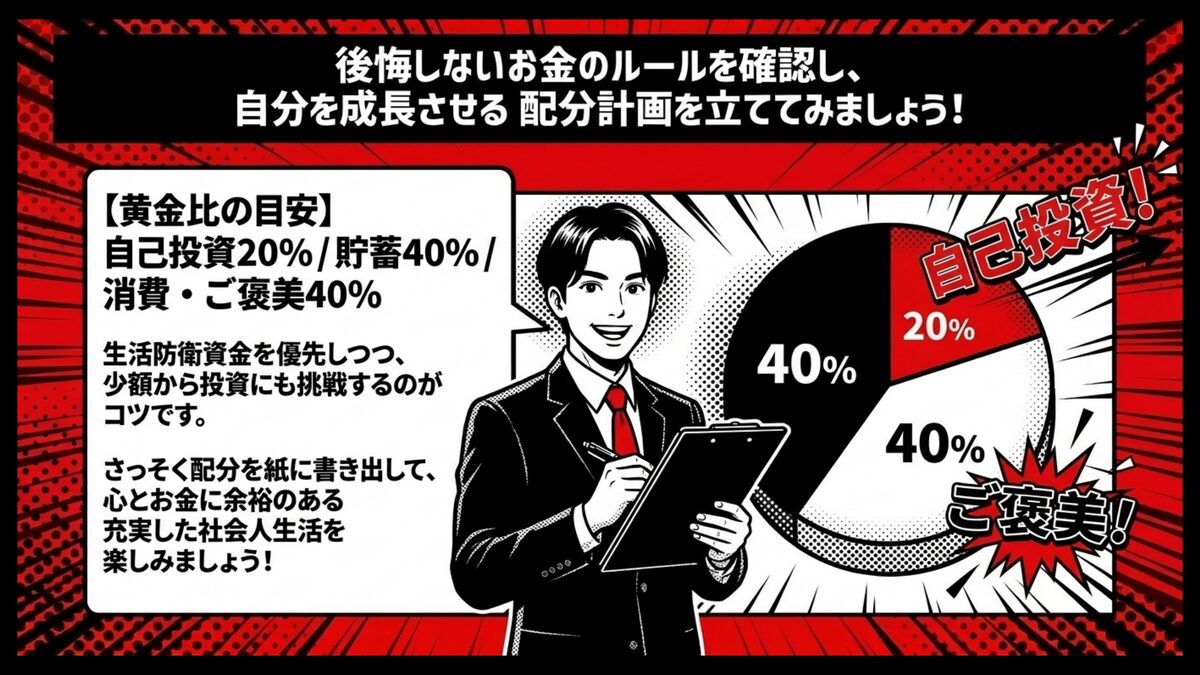
初めて手にするまとまったお金を前にして、どうすれば一番良いのかイメージは固まってきましたか?
社会人1年目のボーナスや平均額、その使い道は、これからの人生を豊かにするための重要な第一歩になります。ここまでの内容を振り返って、後悔しないためのお金のルールを再確認しておきましょう。
- 夏のボーナスは寸志が一般的だが、冬からは本格的な金額が期待できる
- 額面と手取りのギャップを理解し、実際に使える金額をベースに計画する
- 黄金比(自己投資20%、貯蓄40%、消費・ご褒美40%)を参考に配分を決める
- 万が一に備える生活防衛資金を優先しつつ、少額から投資にも挑戦する
これらを意識するだけで、自分自身を成長させる有意義なお金の使い方ができるようになるはず。
頭の中で考えるだけでなく、実際に配分計画を紙に書き出してみると、より具体的なイメージが湧いてきますよ。
新社会人1年目にやること全体として新社会人スタートガイドも参考にした上で、無理のない範囲で目標を設定して、コツコツと行動に移していくことが成功への近道と言えるでしょう。
配分の中で投資に回す分を考えるときは、元本を下回ることがある点を前提に、生活費や近く使う予定のお金とは分けておきましょう。口座の開設を考える前に、つみたて投資枠と成長投資枠の違いで、年間の投資枠や対象になる商品がどう違うかを確かめられます。
上手にお金と付き合いながら、心とお金に余裕のある充実した社会人生活を、自分のペースで思い切り楽しんでいきましょう!